
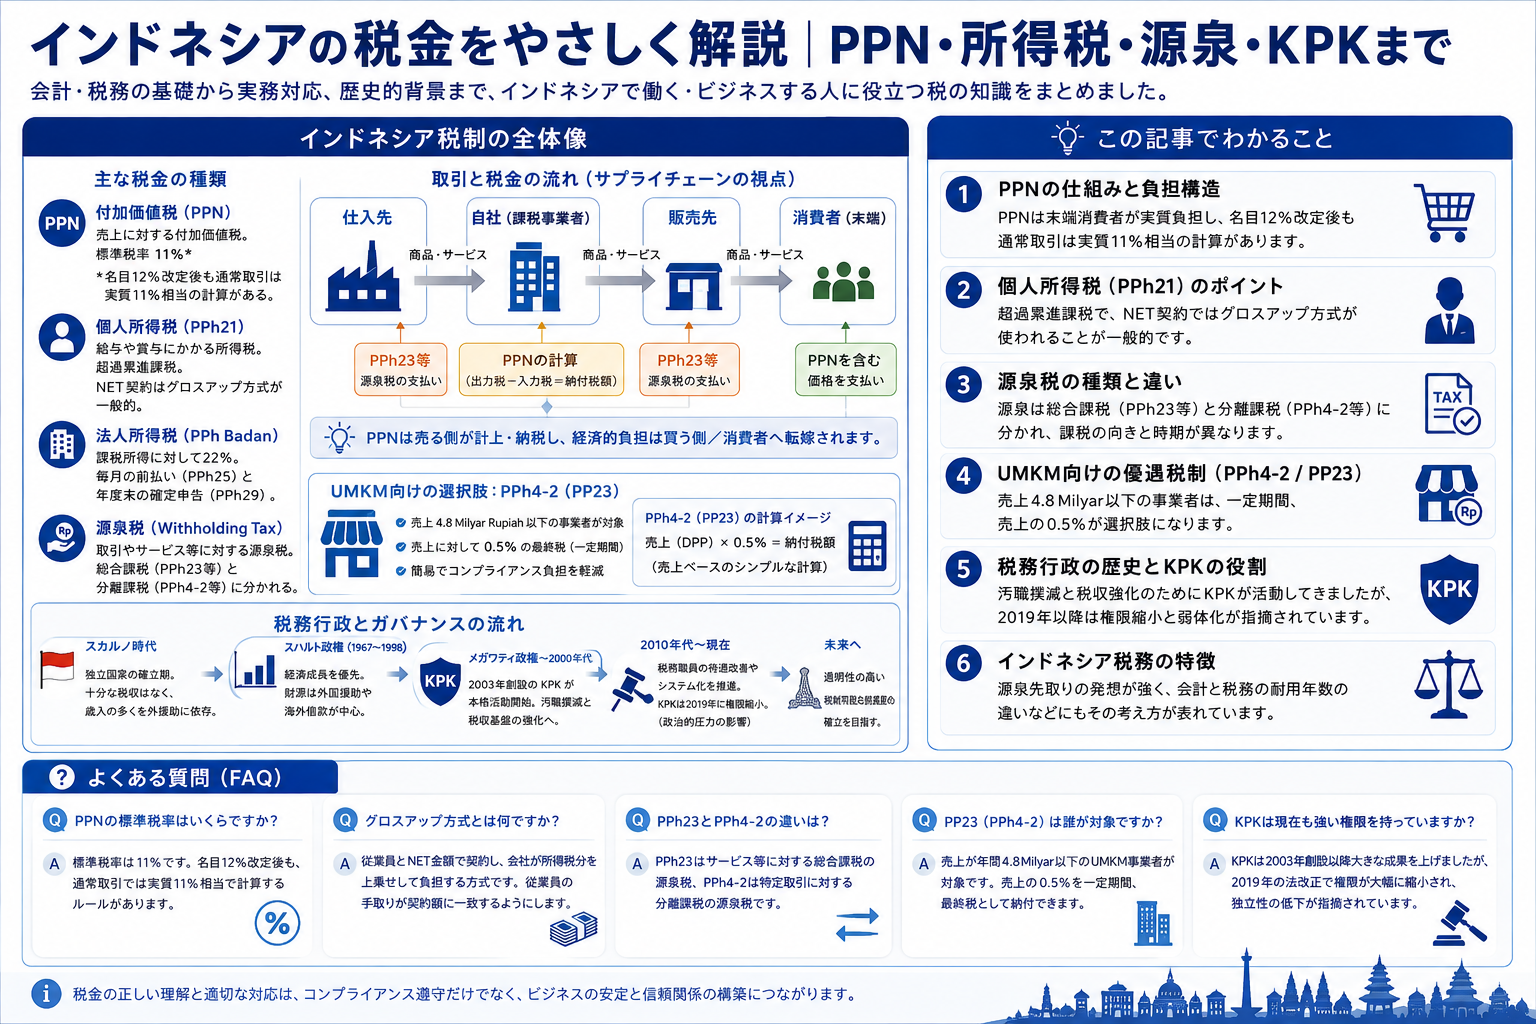
「インドネシアの税金」と聞いて思い浮かぶのは、2023年10月から日本でも始まったインボイス制度と、それに添付される付加価値税PPNの詳細を記載したFaktur Pajak(Tax Invoice)、従業員採用時にNETの金額で契約し所得税分を税額控除として会社が負担するグロスアップ方式などです。
1945年8月にインドネシアを独立国家に導いたスカルノ初代大統領の時代は、建国五原則パンチャシラの下で建国イデオロギーを確立しましたが、当時はまだ国家歳入を賄うだけの税収がありませんでした。1967年から30年以上にわたって独裁政権を敷いたスハルト大統領はインドネシアを「ASEANの盟主」と呼ばれるほど経済発展させましたが、その財源は外国援助や海外借款が主でした。本格的に税収を財源として国家運営することを目指したのは、メガワティ大統領時代に2003年創設の汚職撲滅委員会KPK(Komisi Pemberantasan Korupsi)の活動が本格化した頃です。
シンガポールが行政面の汚職を抑えるために、初代首相リークアンユーが公務員給与を引き上げると同時に汚職への厳罰を設けたのと同様に、インドネシアもスハルト政権時代に醸成されたKKN(Korupsi=汚職、Kolusi=談合、Nepotisme=縁故主義)という負の遺産を減らすため、税務署職員の給与を上げ、KPKの監視の下で企業との裏交渉がしにくい環境づくりを進めてきました。2019年10月の法改正でKPKは権限を大幅に縮小され、政治的圧力もあり弱体化が指摘されています。
当ブログでは、インドネシアに関わり合いを持って仕事をする人が、日常生活やビジネスの現場で出会う事象の背景理解の一助となるような税金の記事を書いています。
この記事でわかること
- PPNは末端消費者が実質負担し、名目12%改定後も通常取引は実質11%相当の計算がある。
- 個人所得税PPh21は超過累進で、NET契約ではグロスアップ方式が使われることが多い。
- 源泉は総合課税(PPh23等)と分離課税(PPh4-2等)に分かれ、向きと時期が違う。
- UMKM向けPPh4-2(PP23)は売上4.8Milyar以下で一定期間、売上の0.5%が選択肢になる。
- インドネシア税法は源泉先取りの発想が強く、会計と税務の耐用年数対立にも表れる。
インドネシア税法の基本的知識
業務システム導入時に役に立つ税法の知識
インドネシアで会計システムを導入する際には、税務の知識が求められます。特に、給与計算システムには所得税PPh21が関連し、インボイスの発行や受領には付加価値税PPN(VAT)が関係します。また、会計システムの債務A/P決済には国内サービスに対する源泉所得税PPh23が関わります。関税Bea MasukやPPh22は会計システムの振替伝票からマニュアル仕訳が必要です。その他、PPh25, PPh24, PPh4-2, PPh26, PPh29はシステムに馴染みが薄いです。
- 給与計算システムに関連するのが所得税PPh21
- インボイス発行または受領に関係してくるのが付加価値税PPN(VAT)
- 会計システムの債務A/P決済に関係してくるのが国内サービスに対する源泉所得税PPh23
- 関税Bea MasukやPPh22は会計システムの振替伝票からマニュアル仕訳
- その他はシステムになじみ薄のPPh25, PPh24, PPh4-2, PPh26, PPh29
国内サービス販売にかかる源泉税PPh23は月次の税務報告SPT(Surat Pemberitahuan)で総合課税(Non-Final Tax)としてまとめられますが、銀行利子などのPPh4-2は取引単位で課せられる源泉分離課税(Final Tax)です。
付加価値税PPNの納税に必要なタックスインボイス(Faktur Pajak)は、2019年から2024年まではe-Fakturシステムから発行されていましたが、2025年以降はcoretaxから発行されます。これにより、生産管理システムや会計システムでのフォームレイアウト調整が不要になり、データ連携の取り込みフォーマットがCSV形式からXML形式に変更されています。
-
-
インドネシア税制の基礎知識: 会計システム導入時に役立つ情報
インドネシアの税制は複雑で、特に所得税PPh体系が特徴的です。会計システム導入時には税務知識が必要です。法人税PPh25は22%で、前年度の課税所得に基づき毎月前払いする必要があります。年度末に確定税額を計算し、差額をPPh29として…
続きを見る
インドネシアで付加価値税PPNと所得税PPhを負担する主体
PPN(付加価値税)は、末端消費者が購入時に掛かった11%を控除できないため、実質的に消費税と同じ性質を持っています。サプライチェーンの中の事業者は、利益(付加価値)に対して負担する税であり、売値に乗せる消費税と仕入時に払った消費税の差額を仕入税額控除として扱います。これにより、付加価値税の日本版が消費税と言えるかもしれません。
2025年1月からPPNは12%となりますが、通常取引では課税金額DPPに対して11/12を掛けることで、実質税額は11%と同じになります。12%がそのまま適用されるのは一部高級品・ぜいたく品のみです。
事業者の場合、事業年度内に売上時の11%を購入時の11%で控除します。例えば、100万円の売上時に111万円請求し11万円納税すべきところ、60万円分の仕入時に66.6万円請求され税金6.6万円負担しているので、差額の4.4万円だけ払えばよいという考え方です。
消費者の場合、60万円の商品を購入するとき66.6万円支払って6.6万円のPPNを負担しますが、販売の機会がないため11%分を相手から徴収できず、マイナス6.6万円まるまる払い損することになります。これにより、PPNはサプライチェーンの末端にある消費者が実質負担していると言えます。
事業者が仕入金額に付加価値(利益)40万円を載せて売上100万円を計上する際の税金は、付加価値40万円に対する11%分4.4万円だけです。仕入時に負担した6.6万円は利益を上げるための必要経費と考えられますが、消費者は同じ金額の経費を払ったにもかかわらず、利益を上げられないため払い損と言えます。
-
-
インドネシアのPPNとPPh23:サプライチェーン負担と源泉の向き
PPNは売る側が計上・納税し、経済的負担は買う側/消費者に転嫁される。名目税率改定後も、通常取引では実質11%相当に維持される計算がある。PPh23は収益発生時点で源泉され、発生時計上と決済時計上の流儀がある。
続きを見る
中小個人事業主向けの分離課税PPh Finalとしての外形標準課税
法人税PPh25 bulananは、課税所得に対して22%が課されます。年度末の当期課税所得が確定する3月に一括納税することは認められず、前年度の課税所得の22%を12等分し、翌月15日までに前払いする必要があります。
前年度課税所得は、前年度収入から前払PPh22(輸入時に売上計上時の税金を前払い)、PPh23(国内サービス販売時にお客から回収した源泉徴収票に基づく)、PPh24(日本からの収入のうち日本で源泉された源泉徴収票に基づく)を控除したものです。この22%を12等分して毎月の予定納付額として前払いし、年度末に確定した当期課税所得を基に算出した確定法人税額から12ヶ月分の累積額と当期のPPh22、PPh23、PPh24を控除し、予定納付額の合計金額との差額をPPh29として納税します。
ただし、年間売上4.8Milyar以下の中小零細事業主UMKMは、会社設立後3年間は売上の0.5%を納税するPPh4-2(PP23 Tahun2018)が適用されます。
-
-
インドネシア中小企業向け分離課税制度の改定と選択肢
年間売上高が4.8Miliyar未満の中小企業は、売上高に対する0.5%の分離課税制度を選択できます。この分離課税制度は2018年7月1日から適用され、適用期間は最大3年間です。売上が4.8Miliyar以上の場合、通常の法人所得税率…
続きを見る
グロスアップ方式によるインドネシアの個人所得税PPh21の計算
所得税PPhの種類
総合課税(Non-Final)には、PPh23(サービス源泉税2%)、PPh26(出張者給料、ロイヤリティ20%)、PPh22(輸入時に売上計上時の税金前払)、PPh25(法人税22%)があり、これらは年度末にPPh29で調整されます。分離課税(Final)には、PPh4-2(賃貸料10%、銀行利子20%、PP23 0.5%)などが該当します。
- PPh23:国内サービス提供者側の税金2%を決済時に源泉し、翌月10日までに納税する義務があります。サービス提供者側に源泉徴収票(Bukti potong)をe-Bupotから発行します。
- PPh4-2:国内サービスのうちオフィスの賃貸料の場合、支払うとき10%を源泉し翌月納税。銀行利子は口座に入金されるときに銀行側に20%源泉されます。
- PPh23が総合課税(Non-Final)であるのに対し、PPh4-2は取引単位で課せられる源泉分離課税(Final)です。
- PPh26:海外サービス(本社支援、ロイヤリティ・ライセンス購入)料に対する源泉はPPh26で、支払い時に源泉の上、自国で二重課税されないよう、日本の管轄税務署から承認を受けた居住者証明書(DGT)をインドネシア側の税務署に提出し承認を受ける必要があります。
- PPh24(海外での所得に対する所得税=駐在員の日本の給料)
- インドネシアで年間183日以上滞在する居住者はインドネシアで全世界所得に対して納税義務が発生しますが(183日ルール)、日本の収入に対しては二重課税を防ぐために日本で源泉されたときの源泉徴収票でもってインドネシアで控除を受けます。
- リタイアメントビザと呼ばれる319ビザでインドネシアに居住する場合は日本での年金収入などがあることを前提としているので、このPPh24の控除手続きが必要です。
個人所得税(国内)であるPPh21
課税所得(所得 - 非課税所得)ごとの個人所得税税率は以下のとおりで、年間所得が非課税所得限度額PTKP(Penghasilan Tidak Kena Pajak)である54juta以下であればPPh21は免除されます。
- 50jutaまで: 5%
- 50jutaから250jutaまでの間: 15%
- 250jutaから500jutaまでの間: 25%
- 500juta以上: 30%
個人の所得税PPh21は日本と同じく「超えた分のみ税率が上がる」超過累進課税で、基本給(Gaji Pokok)と手当(Tunjangan)を足した金額(Gross)から各種控除(Potongan/Subsidi pajak)を差し引いた金額が課税所得となります。
従業員の給料を決める際に、Netなら所得税は会社負担、Grossなら個人負担、Gross-upなら個人負担だが会社が手当でカバーするという意味です。Gross-upではPPh21の差し引き後をぴったりNet給料額にするよう所得税手当(Tunjangan PPh21)を足してGross給料を決めます。
毎年3月に前年度の所得税申告Pelaporan SPT Tahunanをする必要がありますが、Bukti potong pajak上でUpah Minimum Propinsi (UMP)を下回っていると銀行で住宅ローンKPA(Kredit Pemilikan Rumah)が組めないリスクがあります。
税務申告用の源泉徴収証明書A1フォーム
以前は、会社は1年分の個人所得税源泉について、1721 A1(民間企業従業員用フォーム、通称A1)に必要事項を記入し、翌年3月末までに最寄の税務署(KPP=Kantor Pelayanan Pajak)にまとめて申告する義務がありました。税務署でEFINを申請し、郵送されたEFINとNPWPを用いてDJP Onlineのパスワードを生成し、E-Filingで所得税申告が可能になりました。
2026年からは税務申告SPTがDJP Onlineからcoretaxに移行されます。
NPWPを夫婦で分けるか一つにまとめるかの違い
NPWPを夫婦で分ける場合、夫と妻の収入の合計が課税所得として累進課税計算されます。一方、NPWPを一つにまとめる場合、夫の収入のみがPPh21の累進課税計算対象となり、妻の所得は年末のSPT-Tahunanで1770Sフォームで申告する分離課税のみになります。
財産を夫婦で別管理することを前提としている場合は、NPWPも別々に取得する必要があります。しかし、そうでない場合はNPWPを分けることは税務署の管理を煩わしくし、所得税の計算上も不利になります。
-
-
インドネシアの所得税制度とグロスアップ方式の詳細解説
インドネシアでは日本と同様に超過累進課税制度を採用しています。2017年からe-Filingシステムにより、オンラインでの所得税申告が可能になりました。インドネシアの多くの企業は、手取り金額を基準に給料を決定するグロスアップ方式を採用…
続きを見る
インドネシア入国時の免税限度額・関税・税金計算方法
インドネシア国外で購入した物品を国内に持ち込む際の免税限度額は$500です。この限度額を超える部分には関税が課され、その後にPPNとPPh22が適用されます。
関税(Bea Masuk)、PPN、PPh22の支払いが完了すると、フォワーダーが輸入申告書PIB (Pemberitahuan Impor Barang)を作成し、輸入申告・審査・許可の手続きが始まります。最終的に物品搬出承認書SPPB (Surat Persetujuan Pengeluaran Barang)が発行され、荷物の搬出が可能になります。
関税は4つの区分に分けられ、通常5%~20%の範囲です。
- 最必需品:0~10%
- 必需品:10~40%
- 一般品:50~70%
- ぜいたく品:最高:200%
PPh22は将来の販売時の法人税の前払い源泉税であり、課税はBea Masuk(事業者負担)→PPh22(製造業者負担)→PPN(消費者負担)の順に行われます。
- (借)Freight charge (貸)A/P Forwarder
- (借)関税Bea Masuk(5%~20%)
- (借)Prepaid PPh22(2.5%)⇒7.5%に値上げ
- (借)PPN(11%)
PPh23は決済時に相手の所得税を源泉(前受)するpayable負債ですが、PPh22は債務発生時に所得税を前払するprepaid資産です。
-
-
インドネシア入国時の免税限度額と関税・PPN・PPh22の計算
持込課税の中核は関税BeaMasuk、PPN、輸入税PPh22の3種です。2018年以降の免税限度額は一人あたり500ドルが目安です。PPNとPPh22は免税超過額に関税を加えた額に対してかかる。
続きを見る
インドネシア自動車税とSTNK更新|計算方法・5年ごとの手続き・車検制度
インドネシアの自動車税PKB(Pajak Kendaraan Bermotor)は、毎年の車両証明書STNK(Surat Tanda Nomor Kendaraan)の更新時に支払う税金です。さらに、5年ごとにナンバープレートの交換とエンジンの登録番号チェックが必要で、その際にも税金が発生します。毎年の自動車税は、車両売却評価額NJKB(Nilai Jual Kendaraan Bermotor)に対して税率2%(1台目の車の場合)です。
日本では自賠責保険への加入と2年に1度の車検が義務付けられていますが、インドネシアには国が定める車検制度がありません。保険も民間保険会社が提供するサービスへの任意加入となります。
また、車を購入する際の車庫証明書も不要です。そのため、車庫を持たない住宅街や狭い道の奥にある家では、路上駐車が一般的です。しかし、夜間の盗難が多く、車が通れる程度の道幅しか残されないことが、ジャカルタの渋滞の一因となっています。
-

-
インドネシアの自動車税と保険制度の詳細解説
インドネシアの自動車税PKBは毎年のSTNK更新時に支払います。5年ごとにナンバープレート交換とエンジン番号チェックが必要です。自動車税は車両評価額に対して2%の税率で計算されます。
続きを見る
インドネシアの付加価値税PPNとレストラン税PB1の違い|ホテルや飲食店の税率・サービス料・経費控除の実態
もともとPPNだったものが2010年からPB1に変わったもので、消費者が違いを意識するものではありませんが、徴収する主体がPPNは国税総局(Direktorat Jenderal Pajak)でAPBN国家予算(Anggaran Penerimaan dan Belanja Negara)に入る中央税Pajak Pusatだったものが、PB1の場合は地方政府(Pemerintah Daerah)でAPBD自治体予算(Anggaran Pendapatan dan Belanja Daerah)に入る地方税Pajak Daerahに変わりました。
インドネシアのホテルでは「サービス料+税金で21%取られる」というのは『サービス料10%込みの食事代に対して10%のレストラン税がかかっている(All prices are subject to 10% service charge and 10% government tax.)』つまり『Rp.100,000×10%x10%=Rp.21,000(実質21%の加算)』ということです。
ちなみに中央税APBN該当するのが所得税PPh、固定資産税PBB(Pajak Bumi dan Bangunan)、印紙税Bea Materai、付加価値税PPN、奢侈品販売税PPnBM(Pajak Penjualan atas Barang Mewah) などで、地方税APBDに該当するのがレストラン税Pajak Restoran、ホテル税Pajak Hotel、広告税Pajak Reklame、エンターテイメント税Pajak Hiburanなどです。
-
-
インドネシアの税制とサービス料の仕組みを徹底解説
インドネシアでは付加価値税PPNが中央税、レストラン税PB1が地方税であり、どちらも10%です。ホテルではサービス料10%込みの価格に対してPB1が10%かかるため、合計で21%の料金が加算されます。Solariaなどのレストランでは…
続きを見る
インドネシア税法の性悪説と源泉徴収リスク|PPh4-2や関税で日系企業が直面する落とし穴
固定資産の減価償却に関して、企業は短期償却を希望し、より多くの損金を計上したいと考えますが、税務署は長期の耐用年数を求め、損金を否認して課税所得を増やそうとするのが一般的です。
- 会計と税務の違いは、税金を減らしたい企業と増やしたい税務署の立場の違いです。
- 企業の儲けた金は企業会計上は利益で、税務会計上は所得です。P/Lに計上した交際費が必ずしも経費として落とせるとは限りません。法人税を計算する際に、税制上掛かる税金を減らせるものが損金です。
- 企業は早期に費用計上して税金を減らしたいと考えますが、税務署は費用化されて利益を圧縮されると課税対象の所得が少なくなるため、長い耐用年数を求めます。これが会計と税務の違いです。
- 連結会計ではIFRS(国際会計基準)に基づく財務報告が必須ですが、税務については各国独自の基準で財務報告を作成すべきです。
日本の税制が正しく申告することを前提とする性善説に基づいているとすれば、インドネシアの税法は源泉先取りで出来るだけ返さないという性悪説の上に成り立っていると言えます。
-

-
インドネシア税法の性悪説と日系企業の税務リスク
インドネシアの税法は源泉徴収を重視し、事前に徴収して返さない性悪説に基づいています。賃貸契約では、分割払いでも契約全額に対して源泉所得税PPh4-2が課されます。PPh22やPPh26などの税は源泉方式であり、税務裁判で納税側が勝つ確…
続きを見る
インドネシアの付加価値税PPNと海外EC課税ルール|NetflixやAmazonも対象
インドネシアで一定期間以上の事業活動を行うためには、国内の個人、法人問わずPE(恒久的施設)としてNPWP(納税者番号)を登録し、納税する義務があります。PEはインドネシア国内の「物理的な場所」を指し、会社の事務所や個人事業主の家、商品を保管する倉庫などが該当します。インドネシア国内に居住しない個人または法人がPEを使用することは、納税せずに事業を行うことになり税法違反です。
例えば、インドネシアに拠点を持たない海外企業が商品の在庫をインドネシア国内の貸倉庫に置き、受注後に国内代理店に出荷を委託する場合、倉庫がPEに該当するため、税法違反となります。この場合、海外企業はPE登録をしてNPWPを取得し、納税しなければなりません。
PEという課税の根拠がなければ、日本本社は出張者に現地法人または現地代理店をスポンサーとして6か月の労働ビザ(C312)を取得させ、NPWP取得が免除される183日間以内で営業活動を行わせることが可能です。この場合、出張者個人としても本社としても納税の義務は発生しません。
このような税逃れを防ぐため、インドネシア国内に物理的拠点がないまま事業活動を行う海外企業に対して、PE登録とNPWP取得を義務付けています。しかし、B2Cの個人向け海外EC事業者が海外のサーバーを通じてインドネシア国内の個人契約者を獲得する場合、売上の実態が把握しにくく、PEと認定することが難しいため、税法違反にはなりませんでした。
2020年から、海外の大手デジタルサービス会社が強制徴収事業者WAPU(Wajib Pungut)に指定され、付加価値税PPNの納税義務が発生しました。これにより、海外からの越境ECについてもオンラインマーケットプレイス側がVAT徴収役(pemungut PPN)として国税に直接納税することになりました。
-

-
インドネシアにおける海外EC事業者の付加価値税課税問題
インドネシアでは、年間売上高が48億ルピア以上の企業はPKP登録が義務付けられています。日本の消費税とインドネシアの付加価値税(PPN)は、最終消費者が11%を負担する点で共通しています。インドネシアは60か国以上と租税協定を締結して…
続きを見る
インドネシアのタックスアムネスティ(租税特赦法)|対象者・罰金・海外資産と移転価格の実態
2016年に話題となったパナマ文書には、インドネシアの個人・法人の資産総額が2,300兆ルピアと記載されており、これは国家予算の1.5倍に相当します。このため、天文学的な税収が見込まれることから注目されました。
タックスアムネスティは、ギリシャ語で「忘れ去る」を意味し、海外の「隠し資産」という言葉が用いられます。隠し資産とは、簿外取引で購入された資産で、個人の場合はSPT tahunan PPhで申告していないものを指します。「隠し利益」とは、所得税を納めていない利益隠しを意味し、これがタックスヘイブンの合法的な節税の根拠が疑われる理由です。
所得税申告に財産リストを申告する必要があるのは、所得に不相応な財産を持っているかをチェックするためです。一般企業の財務状態はP/LだけでなくB/Sもチェックする必要があります。
ビジネスでは、売上を上げた国で納税するのがフェアですが、節税のために売上を上げた国以外の税率の低い国に利益を還流させることがあります。これは移転価格税制で訴追されない方法で行われます。
「合法であれば何をしてもよいわけではない」という反発があるのは、巨額な利益を上げている国に納税していないことが社会インフラへのタダ乗りと解釈されるからです。
ケイマン諸島やパナマなどのタックスヘイブンに設立した現地法人は、実質的にはペーパーカンパニーであり、そこで直接売上を計上するか、無形固定資産を購入することで利益を移転します。自国からロイヤルティやセールスコミッションを通して費用を支払うことで、自国の利益を圧縮することが可能です。
タックスヘイブンに利益を溜め込むことによる社会への弊害として、自国の所得税収が減り国家財政を圧迫すること、大資本の内部留保が肥大化し資金が市場に流入しないことによるデフレと格差拡大が挙げられます。資本主義社会においても完全自由競争が人類の平和にとって最善かどうかという問題意識を投げかけています。
為替管理とは、国が外貨の流入・流出や外国との送金・決済を規制・管理する制度で、外貨の急激な流出を防ぎ、自国通貨の暴落を防ぐだけでなく、不正資金の国際移動を監視する目的が強くなっています。
日本の場合、戦後間もない頃の厳しい為替管理法の下にあった時代とは異なり、海外送金は基本自由に行えますが、100万円以上の海外銀行送金の場合は、銀行から税務署に連絡が行き、贈与税対象やマネーロンダリング資金ではないかという税務調査の対象になりえます。
-
-
インドネシアのタックスアムネスティ法とその影響
タックスアムネスティ法は2016年6月28日にインドネシア国会で可決されました。この法律は、海外資産の国内還流を促進し、税収増加を目的としています。申告期限内に未納税を申告すれば、軽減された罰金で済みます。
続きを見る