
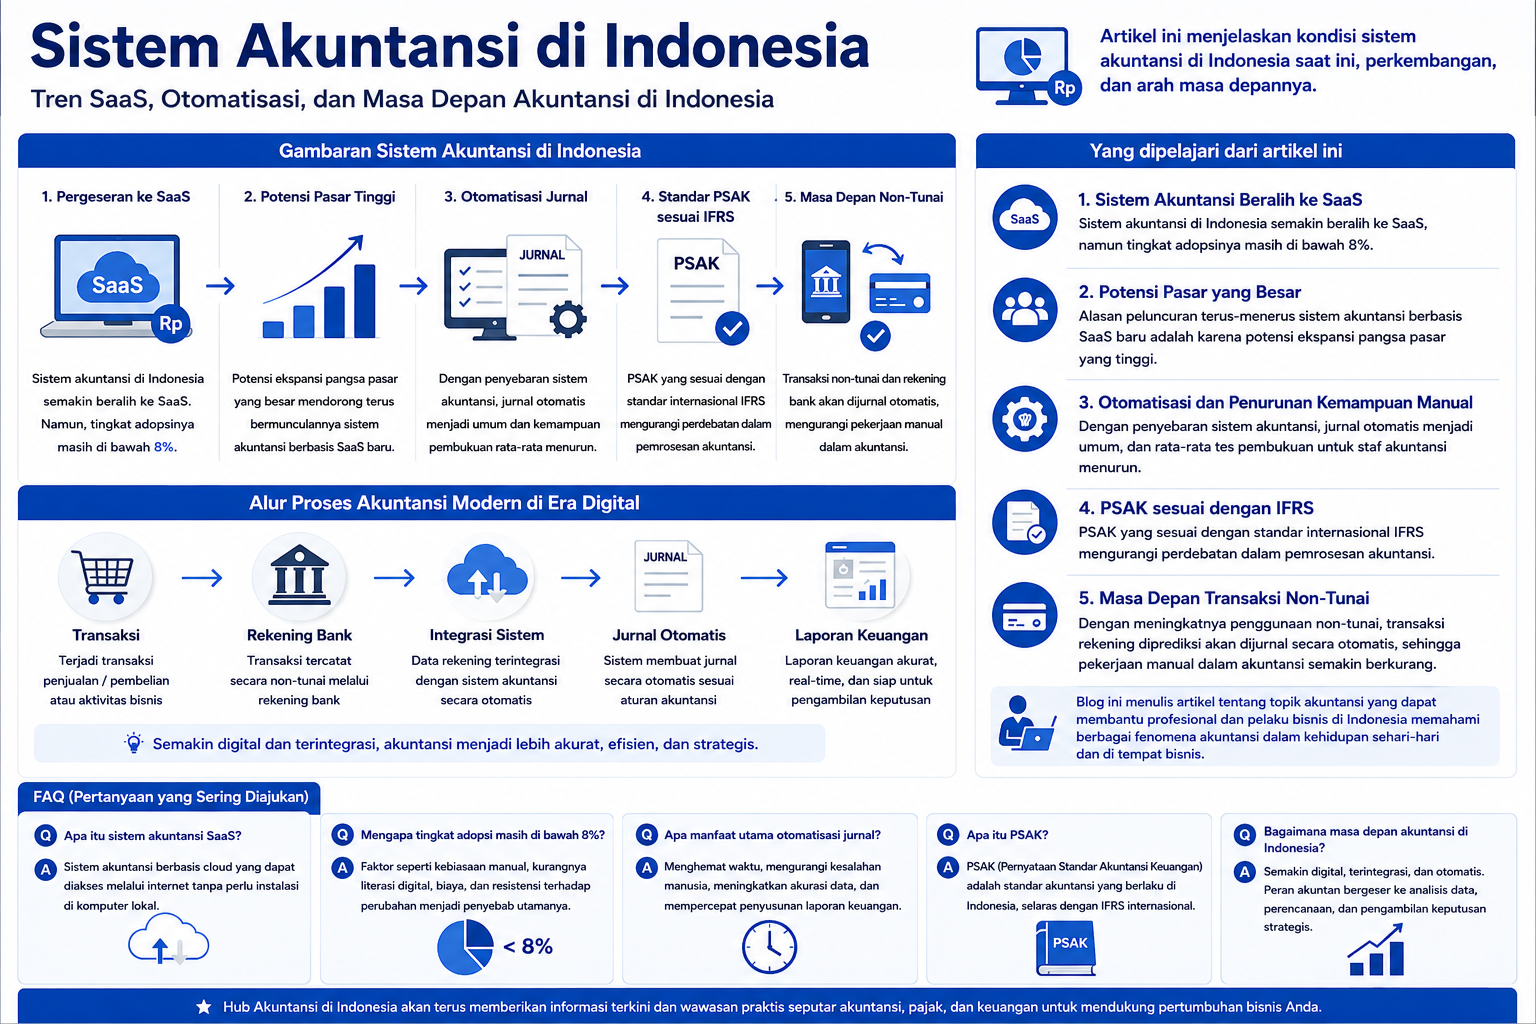
Sistem akuntansi yang digunakan di Indonesia semakin berkembang menjadi SaaS, dengan tiga layanan SaaS lokal terkenal yaitu Accurate, Zahir, dan Jurnal yang memimpin pasar, namun dikatakan bahwa hanya kurang dari 8% perusahaan domestik yang telah mengadopsi sistem akuntansi.
Inilah alasan mengapa sistem akuntansi berbasis SaaS yang baru terus diluncurkan di pasar Indonesia yang tampaknya sudah jenuh, dan terlihat bahwa startup IT domestik dan internasional menilai bahwa sistem akuntansi masih memiliki potensi besar untuk memperluas pangsa pasar di pasar lokal.
Di Indonesia, otomatisasi jurnal melalui sistem akuntansi juga menjadi hal yang biasa, dan meskipun rata-rata tes pembukuan untuk staf akuntansi perusahaan menurun dalam lima tahun terakhir, keterampilan komunikasi dalam bahasa Inggris meningkat.
Meskipun pekerjaan akuntansi telah lama disistematisasi, pekerjaan manual tetap diperlukan di beberapa titik karena tidak adanya standar penilaian yang seragam terhadap dualitas antara harga perolehan dan nilai penilaian saat ini. Hal ini disebabkan oleh kesulitan dalam mengevaluasi aset dengan mempertimbangkan konsep waktu di dunia dua dimensi perangkat lunak akuntansi dan buku besar, serta mencatat jurnal transaksi yang tidak melibatkan pergerakan fisik barang. Namun, dengan standar akuntansi Indonesia PSAK yang telah sesuai dengan standar internasional IFRS, ruang untuk perdebatan dalam pemrosesan akuntansi menjadi lebih sedikit.
Di masa depan, dengan semakin meluasnya penggunaan sistem tanpa uang tunai dan semua transaksi perusahaan dilakukan melalui rekening bank, diharapkan bahwa transaksi rekening akan otomatis dijurnal, sehingga pekerjaan pencatatan harian akan hilang, dan seperti halnya dengan pengemudian otomatis, akan semakin sedikit situasi di mana manusia terlibat secara manual dalam pekerjaan akuntansi.
Blog ini menulis artikel tentang topik akuntansi yang dapat membantu orang-orang yang bekerja di Indonesia seperti saya untuk memahami konteks berbagai fenomena yang ditemui dalam kehidupan sehari-hari dan di tempat kerja bisnis.
Yang dipelajari dari artikel ini
- Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%.
- Alasan peluncuran terus-menerus sistem akuntansi berbasis SaaS baru di pasar adalah karena potensi ekspansi pangsa pasar yang tinggi.
- Dengan penyebaran sistem akuntansi, jurnal otomatis menjadi umum, dan rata-rata tes pembukuan untuk staf akuntansi menurun.
- PSAK yang sesuai dengan IFRS mengurangi perdebatan dalam pemrosesan akuntansi.
- Dengan meningkatnya penggunaan transaksi non-tunai, transaksi akun diharapkan dapat dijurnal secara otomatis, mengurangi pekerjaan manual dalam akuntansi.
Perbedaan antara Metode Pencatatan Berkelanjutan dan Metode Tiga Bagian dalam Sistem Akuntansi
Arti Pemindahan Stok Akhir Bulan dalam Metode Tiga Bagian
Dalam sistem metode tiga bagian (metode penilaian persediaan), penerimaan dan pengeluaran stok tidak menghasilkan jurnal akuntansi, dan pada akhir bulan, secara manual memindahkan jumlah stok awal bulan ke akun Opening Stock, dan jumlah stok akhir bulan ke akun Closing Stock (akun kontra P/L).
Dengan cara ini, akuntansi disinkronkan dengan stok, dan akun Opening stock dan Closing stock, serta Purchase (akun pembelian) dipindahkan ke COGS (akun harga pokok penjualan) untuk menghitung harga pokok penjualan. Setelah itu, saldo akun P/L dipindahkan ke akun Net Income untuk menghitung laba kotor.
Dalam akuntansi manual, pada akhir bulan semua akun P/L dipindahkan ke akun Net-Income untuk menghitung Profit, tetapi dalam akuntansi sistem, perhitungan sementara dalam pembuatan P/L dan B/S dapat di-blackbox, sehingga tidak menghasilkan jurnal pemindahan, dan laporan biaya dihitung dengan metode tiga bagian (biaya bahan, biaya produksi, harga pokok penjualan), serta P/L dan B/S disusun.
Proses perhitungan laba kotor pada P/L dalam metode tiga bagian adalah sebagai berikut.
- Pada pertengahan bulan, Purchase (pembelian) dicatat, total pendapatan - total biaya = laba kotor sebelum pemindahan (semua pembelian bulan ini dicatat sebagai biaya)
- Pada akhir bulan, stok awal bulan dan stok akhir bulan dipindahkan untuk membuat BS, {(total saldo akun pendapatan + Closing Stock) - (total saldo akun biaya + Opening Stock) = laba kotor. Selisihnya sudah tercermin dalam perubahan stok dan BS selesai, laba kotor pada P/L dalam keadaan benar tetapi harga pokok penjualan belum ada.
- Pendapatan dipisahkan menjadi penjualan dan pendapatan lainnya, biaya dipisahkan menjadi harga pokok penjualan dan biaya lainnya untuk membuat P/L, {penjualan - (Opening Stock + pembelian bulan ini - Closing Stock)} + pendapatan lainnya - biaya lainnya = laba kotor
Dalam sistem metode pencatatan berkelanjutan, jurnal akuntansi dihasilkan setiap kali ada penerimaan dan pengeluaran stok, dan penilaian stok dilakukan dengan metode FIFO atau metode rata-rata bergerak. Jika urutan penerimaan dan pengeluaran diubah, penilaian yang benar tidak dapat dihitung. Selain itu, meskipun tidak menggunakan metode tiga bagian untuk menghitung harga pokok penjualan, cara penulisan yang mirip metode tiga bagian pada bagian perhitungan harga pokok penjualan di P/L sering menjadi sumber kebingungan.
Isi Jurnal Penyesuaian Akhir Tahun
Pada saat penutupan buku, diperlukan jurnal penyesuaian khusus akhir tahun sesuai dengan aturan akuntansi. Dengan ini, laporan keuangan dapat mencerminkan secara akurat.
Pertama, ada jurnal transaksi virtual seperti akumulasi penyusutan dan cadangan kerugian piutang. Meskipun tidak ada mitra transaksi yang sebenarnya, ini memainkan peran penting dalam laporan keuangan. Akumulasi penyusutan menunjukkan penurunan aset, dan cadangan kerugian piutang adalah untuk mempersiapkan kerugian piutang di masa depan.
- (debit) Beban Penyusutan (biaya) (kredit) Akumulasi Penyusutan - Mesin (aset minus)
- (debit) Penyisihan Cadangan Kerugian Piutang (biaya) (kredit) Cadangan Kerugian Piutang (aset minus)
- (debit) Penyisihan Cadangan Gaji Pensiun (biaya) (kredit) Cadangan Gaji Pensiun (liabilitas)
Selanjutnya, ada jurnal yang mengubah barang persediaan menjadi biaya. Ini dicatat sebagai biaya barang habis pakai dan menunjukkan penurunan barang persediaan.
- (debit) Biaya Barang Habis Pakai (kredit) Barang Persediaan
Pemindahan stok juga penting. Dengan memindahkan jumlah stok awal bulan dan stok akhir bulan, stok dan akuntansi disinkronkan, dan aset pada B/S serta laba pada P/L menjadi akurat.
- (debit) Opening Stock 800 (kredit) Inventories 800
- (debit) Inventories 1000 (kredit) Closing Stock 1000
Selain itu, biaya bahan bulan ini, biaya produksi, dan harga pokok penjualan dihitung dengan metode tiga bagian. Dengan ini, pengelolaan biaya dalam industri manufaktur menjadi mungkin.
- (debit) COGS 800 (kredit) Opening Stock 800
- (debit) Closing Stock 1000 (kredit) COGS 1000
- (debit) COGS 400 (kredit) Purchase 400
Semua akun biaya dan akun pendapatan dipindahkan ke akun laba rugi, dan pendapatan yang merupakan saldo kredit ditampilkan pada P/L dan B/S. Dengan ini, situasi laba perusahaan menjadi jelas.
- (debit) Laba Rugi (Net income) 80 (kredit) Total Biaya 80
- (debit) Total Pendapatan 100 (kredit) Laba Rugi (Net income) 100
- (debit) Laba Rugi (Net income) 20 (kredit) Pendapatan (Net profit) 80
Sisa saldo akun laba rugi ditampilkan sebagai Net Profit pada B/S, dan pada akhir tahun dipindahkan ke laba ditahan atau dividen yang belum dibayar untuk melakukan distribusi laba.
Dalam sistem pengelolaan biaya, stok akhir bulan dinilai dengan metode nilai terendah, dan pengaturan otomatis harga penilaian mengatur harga penilaian akhir bulan sebelumnya ke master harga penilaian akhir bulan. Pada akhir bulan ini, harga baru diatur secara otomatis atau diubah secara massal dengan rasio tertentu, menghasilkan jurnal kerugian penilaian, dan memperbarui nilai penilaian stok yang dibawa ke bulan berikutnya.
Jumlah stok akhir bulan dihitung dengan metode rata-rata keseluruhan, dan bahkan di tengah bulan, penilaian stok dapat dilakukan dengan harga rata-rata keseluruhan Month-To-Date. Jumlah stok di tengah bulan tidak masalah jika negatif, tetapi secara akuntansi, harga rata-rata keseluruhan pada akhir bulan diterapkan.
-
-
Perbedaan antara Metode Pencatatan Berkelanjutan dan Metode Tiga Bagian dalam Sistem Akuntansi
Manfaatperpetual?。Kapanperiodikcocok?。Apapenentusaatgo-live?。
続きを見る
Alur Laba Bersih Periode Berjalan Menjadi Cadangan Internal dan Distribusi Laba
Aset bersih dicatat dalam bagian aset bersih pada B/S dalam salah satu dari empat bentuk: modal saham yang disahkan pada saat pendirian perusahaan atau peningkatan modal, cadangan modal dari penerbitan saham selain operasional, laba ditahan dari laba operasional, dan cadangan laba sebagai pool untuk dividen. Cadangan modal dan laba ditahan termasuk dalam cadangan internal.
Istilah "laba" mengacu pada sesuatu yang telah melalui P/L sekali, sedangkan "modal" mengacu pada sesuatu yang diperoleh dari pemegang saham dan tidak terkait dengan manajemen. Laba pada P/L disimpan dalam laba ditahan, dan cadangan laba disisihkan sebagai sumber dividen.
Perusahaan besar di Jepang cenderung memiliki laba ditahan yang sangat besar dibandingkan dengan modal saham yang disahkan akibat akumulasi cadangan internal selama deflasi jangka panjang. Dalam hukum perusahaan Indonesia, dari sudut pandang perlindungan kreditur, ada kewajiban untuk menumpuk cadangan modal hingga 20% dari modal saham yang disahkan.
Secara umum, perusahaan yang diharapkan tumbuh tidak mengembalikan keuntungan kepada pemegang saham melalui dividen, tetapi bertujuan untuk pertumbuhan melalui reinvestasi dengan membeli aset tetap seperti peralatan, sehingga melakukan cadangan internal yang lebih besar.
Pengalihan Laba Periode Berjalan ke Cadangan Laba
- (Debit) Laba Rugi (Net income) 80 (Kredit) Total Biaya 80 (Mengalihkan semua akun biaya ke laba rugi)
- (Debit) Total Pendapatan 100 (Kredit) Laba Rugi (Net income) 100 (Mengalihkan semua akun pendapatan ke laba rugi)
- (Debit) Laba Rugi (Net income) 20 (Kredit) Laba Ditahan (Retained earning) 20 (Mengalihkan surplus kredit dari akun laba rugi ke laba ditahan)
Dividen dari Cadangan Laba
- (Debit) Laba Ditahan (Retained earning) 10 (Kredit) Cadangan Laba (Earned surplus reserve) 10 (Memindahkan laba ditahan ke cadangan laba)
- (Debit) Cadangan Laba (Earned surplus reserve) 10 (Kredit) Dividen yang Belum Dibayar (Dividend payable) 10
- (Debit) Dividen yang Belum Dibayar (Dividend payable) 10 (Kredit) Kas dan Setara Kas 10
Pergerakan Kas dan Setara Kas Selanjutnya
- (Debit) Mesin 5 (Kredit) Kas dan Setara Kas 5
Dengan mengalihkan sebagai laba ditahan, saldo kas dan setara kas juga diteruskan, dan pergerakan kas dan setara kas selanjutnya dilakukan tanpa terkait dengan pergerakan aset bersih di atas, sehingga cadangan internal tidak berarti kas dan setara kas ada di perusahaan.
-
-
Hubungan Antara Retensi Internal Perusahaan dan Tiga Laporan Keuangan Utama
Retensi internal perusahaan tidak selalu ada sebagai kas. Di Indonesia, cadangan modal harus ditingkatkan hingga 20% dari modal dasar.
続きを見る
Format Standar untuk Menjelaskan Aktivitas Perusahaan: Tiga Laporan Keuangan
Alur Pemrosesan Akuntansi
Alur pemrosesan akuntansi dimulai dari pekerjaan pertengahan bulan. Pertama, lakukan jurnal, dan perlakukan pembelian sebagai akun biaya. Selanjutnya, lakukan proses penutupan stok (Stock closing).
Setelah itu, lakukan penutupan akuntansi dengan menutup piutang usaha (A/R), utang usaha (A/P), dan buku jurnal (Journal). Revaluasi mata uang asing juga dilakukan pada tahap ini. Kemudian, lakukan penutupan akuntansi (Accounting Closing).
Pencatatan biaya penyusutan dilakukan, dan produk pada awal dan akhir bulan dipindahkan ke akun persediaan awal (Opening stock) dan akun persediaan akhir (Closing stock) untuk menyinkronkan persediaan. Selain itu, akun persediaan awal dan akhir serta akun pembelian dipindahkan ke akun harga pokok penjualan untuk menghitung harga pokok penjualan, dan akun persediaan awal dan akhir dihapus.
Akun biaya dan akun pendapatan dipindahkan ke akun Net-Profit untuk menghitung harga pokok penjualan. Dalam neraca percobaan (T/B), saldo akun laporan laba rugi (P/L) dibuat menjadi nol. Terakhir, perbarui keseimbangan persediaan dan akuntansi.
- Pekerjaan pertengahan bulan: Jurnal (Pembelian sebagai akun biaya)
- Proses penutupan stok: Penutupan stok (Stock closing)
- Penutupan akuntansi (A/R, A/P, Journal)
- Revaluasi mata uang asing (Revaluation)
- Penutupan akuntansi (Accounting Closing)
- Neraca percobaan (T/B): Saldo akun P/L adalah nol
- Pembaruan Keseimbangan (Persediaan dan Akuntansi)
Penyusunan Laporan Keuangan
Penyusunan laporan keuangan mencakup laporan biaya produksi (COGM Report), laporan laba rugi (P/L), neraca (B/S), dan laporan arus kas (C/F).
- Laporan biaya produksi (COGM Report)
- Laporan laba rugi (P/L)
- Neraca (B/S)
- Laporan arus kas (C/F): P/L berbasis kas
Laporan arus kas disusun dengan dua metode: metode langsung dan metode tidak langsung. Dalam metode langsung, arus kas diakumulasi dari G/L (per transaksi) dan ditampilkan secara agregat dengan kode arus kas. Dalam metode tidak langsung, perbedaan antara laba bersih periode berjalan berbasis akrual dan berbasis kas diperoleh dari saldo T/B dan disesuaikan dengan penambahan atau pengurangan.
- Biaya penyusutan adalah penambahan (bagian yang dikurangi dari Net Profit dalam P/L berbasis akrual)
- Saldo A/R adalah pengurangan (bagian yang belum menjadi Cash/Bank)
- Saldo A/P adalah penambahan (bagian yang mencegah pengeluaran Cash/Bank)
Laba berbasis kas adalah laba bersih (laba bersih periode berjalan berbasis akrual) ditambah biaya penyusutan, dikurangi saldo A/R, dan ditambah saldo A/P.
-
-
Memahami Tiga Laporan Keuangan dan Pengetahuan Dasar Akuntansi
Tiga laporan keuangan terdiri dari laporan laba rugi, neraca, dan laporan arus kas. Modal saham diinvestasikan oleh pemegang saham dan diubah menjadi barang…
続きを見る
Perbedaan Laporan Arus Kas Metode Langsung dan Tidak Langsung
Dalam basis akrual (Accrual Basis), penjualan diakui sebagai pendapatan pada saat faktur diterbitkan kepada pelanggan, dan pembelian diakui sebagai biaya pada saat faktur dari pemasok diterima. Namun, pergerakan kas sebenarnya terjadi pada saat pembayaran diterima dari pelanggan dan pembayaran dilakukan kepada pemasok.
- Laba rugi (basis akrual) adalah pergerakan aset: penjualan (A/R) dan biaya (A/P) diakui pada saat terjadi
- Pendapatan dan pengeluaran (basis kas) adalah pergerakan uang: penjualan (A/R) dan biaya (A/P) diakui pada saat kas diterima atau dibayarkan
Dalam basis kas (Cash Basis), pendapatan dan pengeluaran diakui pada saat kas bergerak, tanpa memperhatikan kapan transaksi terjadi, sehingga laba rugi pada P/L (pergerakan pendapatan dan biaya) dan pendapatan dan pengeluaran (pergerakan kas masuk dan keluar) menjadi sama. Namun, karena kebanyakan perusahaan menggunakan akuntansi basis akrual, laba rugi diakui pada saat transaksi terjadi, terlepas dari pergerakan kas. Oleh karena itu, terdapat perbedaan antara pendapatan dan pengeluaran kas dan laba rugi pada P/L, sehingga diperlukan laporan arus kas (C/F) untuk mengelola pendapatan dan pengeluaran secara terpisah.
Penggunaan kas dalam kegiatan operasi, investasi, atau keuangan hanya dapat ditentukan pada saat transaksi terjadi. Karena tidak dapat mengelompokkan akun seperti pada B/S atau P/L untuk ditempelkan ke format C/F, perlu memilih kode arus kas sebagai penanda di mana transaksi akan ditampilkan pada formulir C/F saat memasukkan jurnal.
Dalam IFRS, pembuatan C/F dengan metode langsung diwajibkan. Ini adalah pengumpulan dan penjumlahan kas/bank dari G/L, kemudian diklasifikasikan berdasarkan akun lawan dan ditampilkan secara vertikal.
- Operasi: Operation(P/L)
- Penerimaan dari penjualan dan pembayaran untuk pembelian
- Investasi: Investment(B/S debit)
- Penjualan dan pembelian aset, penerbitan atau penagihan piutang
- Keuangan: Finance(B/S kredit)
- Peminjaman atau pelunasan utang
Bagian operasi dari C/F lebih mudah dibuat dengan metode langsung yang menampilkan jumlah total transaksi dari G/L berdasarkan kode arus kas dalam sistem akuntansi. Namun, dalam metode tidak langsung yang menganalisis dukungan kas terhadap laba bersih P/L, kode arus kas tidak diperlukan dan dapat dihasilkan dari saldo akun piutang, utang, dan biaya penyusutan.
- Metode Langsung: Mengumpulkan dan menampilkan secara total pergerakan kas/bank per transaksi dalam arus kas dari aktivitas operasi
- (+) Penerimaan dari penyelesaian A/R ⇒ Tambahkan kode C/F pada jurnal penyelesaian A/R
- (-) Pembayaran biaya bahan langsung ⇒ Tambahkan kode C/F pada jurnal pembayaran biaya bahan langsung
- (-) Pembayaran biaya tidak langsung produksi ⇒ Tambahkan kode C/F pada jurnal pembayaran biaya tenaga kerja dan biaya tidak langsung
- (-) Pembayaran biaya penjualan dan administrasi ⇒ Tambahkan kode C/F pada jurnal pembayaran biaya penjualan dan administrasi
- Metode Tidak Langsung: Metode yang mengubah laba bersih basis akrual (selisih pendapatan dan biaya) menjadi laba bersih basis kas (selisih penerimaan dan pengeluaran).
- (+) Laba Bersih ⇒ Laba bersih berdasarkan basis akrual
- (+) Biaya Penyusutan ⇒ Bagian yang dikurangi dari laba bersih P/L yang tidak melibatkan pergerakan kas/bank
- (-) Peningkatan A/R ⇒ Bagian yang belum diterima sebagai kas/bank
- (+) Peningkatan A/P ⇒ Bagian yang belum dibayarkan sebagai kas/bank
- Perbedaan antara metode langsung dan tidak langsung hanya pada bagian operasi, sedangkan bagian investasi dan keuangan sama, dengan saldo kas akhir bulan sebelumnya dibawa ke bulan berikutnya.
Keuntungan dan kerugian valuta asing yang belum direalisasi pada deposito mata uang asing akibat penilaian ulang akhir bulan dicerminkan dalam laporan arus kas.
- Keuntungan dan kerugian yang direalisasi saat penyelesaian A/R dan A/P (Forex Gain-Realized) tidak dicatat dalam C/F karena bukan kas/bank.
- Jika keuntungan dan kerugian yang belum direalisasi akibat penilaian ulang saldo kas/bank dalam mata uang asing tidak disesuaikan dalam laporan C/F, saldo laporan C/F tidak akan sesuai dengan saldo kas/bank sebenarnya. Keuntungan dan kerugian valuta asing yang terkait dengan A/R dan A/P yang bukan kas/bank tidak dicatat dalam C/F.
Dalam transaksi tunai, "laba = peningkatan kas", tetapi dalam akuntansi basis akrual, "laba + saldo utang yang timbul dari pengakuan pendapatan + biaya penyusutan - saldo piutang yang timbul dari pengakuan biaya = peningkatan kas", dan dalam laporan arus kas metode tidak langsung, saldo piutang yang belum diselesaikan disesuaikan sebagai pengurangan kas operasi, sedangkan saldo utang yang belum diselesaikan dan biaya penyusutan disesuaikan sebagai penambahan kas operasi.
Keuntungan dari biaya penyusutan bukanlah peningkatan kas yang sebenarnya.
- Dengan mengklasifikasikan sebagai biaya yang dapat dikurangkan dari pajak, ada efek penghematan pajak.
- Lebih bahagia jika arus kas masuk sebenarnya lebih besar dari laba pada P/L.
Peningkatan pengeluaran yang tidak menjadi biaya seperti tanah (real estate) yang tidak mengalami penyusutan tidak memberikan penghematan pajak, tetapi ada kemungkinan menghasilkan kas sebagai keuntungan penjualan di luar operasi jika nilainya meningkat.
Aset tetap dan persediaan sama, dicatat sebagai aset terlebih dahulu dan kemudian secara bertahap diakui sebagai biaya (penundaan pengakuan biaya). "Mengembalikan dana investasi masa lalu melalui penyusutan" berarti secara tidak langsung mengembalikan dana investasi melalui efek penghematan pajak dengan mengakui biaya sebagai kerugian yang dapat dikurangkan dari pajak.
Laba 12 juta yen pada P/L. Tambahan 12 juta yen pada C/F (bagian operasi).
- (Debit) Cash 1,200 (Kredit) Sales 1,200
■ Juni: Pembelian mesin dengan pembayaran tunai 12 juta yen
Laba 0 yen pada P/L. Pengurangan 12 juta yen pada C/F (bagian investasi)
- (Debit) machine 1,200 (Kredit) Cash 1,200
■ Juli: Pencatatan biaya penyusutan 100 ribu yen
Kerugian 100 ribu yen pada P/L. 0 yen pada C/F (bagian operasi).
- (Debit) Depreciation 10 (Kredit) Accumulated Depreciation 10
-
-
Perbedaan Laporan Arus Kas Metode Langsung dan Tidak Langsung
Metode langsung menghitung perubahan kas berdasarkan transaksi individu, sedangkan metode tidak langsung menyesuaikan laba bersih akrual dengan perbedaan…
続きを見る
Sistem Akuntansi Cut-off dan Pengelolaan Laba Ditahan
Saya bergabung dengan perusahaan sistem keuangan sebagai lulusan baru pada tahun 1995. Pada saat itu, saya mendengar bahwa dalam akuntansi bank, 'deposito dicatat di sisi kredit'. Ketika pelanggan membuka rekening giro, jurnal berikut dibuat.
Dari sudut pandang bank, rekening giro adalah uang yang dititipkan oleh pelanggan sehingga menjadi kewajiban dan dicatat di sisi kredit.
Konsep 'deposito dicatat di sisi kredit' dalam akuntansi bank dapat dijelaskan dalam lingkup akuntansi perusahaan. Seperti biasa, debit dicatat di sebelah kiri dan kredit di sebelah kanan.
Terkait neraca pembayaran internasional, tidak dicatat sebagai 'peningkatan aset adalah debit/penurunan aset adalah kredit' seperti dalam akuntansi perusahaan, tetapi dicatat berdasarkan arus kas sebagai 'arus masuk dana adalah kredit/arus keluar dana adalah debit'. Untuk memudahkan pembacaan dari positif (kiri) ke negatif (kanan), secara konvensional dicatat terbalik (kredit di kiri dan debit di kanan).
Dalam akuntansi perusahaan, kanan (debit) adalah positif dan kiri (kredit) adalah negatif, tetapi dalam neraca pembayaran internasional, berdasarkan sumber dana, kanan (kredit) adalah positif dan kiri (debit) adalah negatif.
Dalam kasus ekspor, akuntansi perusahaan dicatat sebagai berikut.
(debit) Kas dan Setara Kas 100 (kredit) Penjualan (Ekspor) 100
■ Neraca Pembayaran Internasional
(kredit) Ekspor (arus masuk dana) 100 (debit) Kas dan Setara Kas 100
Dalam kasus impor, akuntansi perusahaan dicatat sebagai berikut.
(debit) Pembelian (Impor) 80 (kredit) Kas dan Setara Kas 80
■ Neraca Pembayaran Internasional
(kredit) Kas dan Setara Kas 80 (debit) Impor (arus keluar dana) 80
Dalam kasus investasi langsung dari luar negeri, akuntansi perusahaan dicatat sebagai berikut.
(debit) Kas dan Setara Kas 200 (debit) Penjualan (Investasi Langsung ke Jepang) 200
■ Neraca Pembayaran Internasional
(kredit) Investasi Langsung ke Jepang (arus masuk dana) 200 (debit) Kas dan Setara Kas 200
Seperti yang terlihat, terdapat perbedaan dalam metode pencatatan antara akuntansi perusahaan dan neraca pembayaran internasional, tetapi masing-masing menggunakan metode pencatatan yang sesuai dengan tujuannya.
-
-
Pemotongan Sistem Akuntansi dan Pengelolaan Laba Ditahan
Pemindahan laba tahun berjalan ke laba ditahan menghapus saldo akun P/L. Pemotongan sistem akuntansi biasanya dilakukan pada akhir tahun untuk mengurangi…
続きを見る
Perubahan Mata Uang Fungsional Seiring dengan Rupiahisasi Transaksi Domestik di Indonesia
Dalam akuntansi, terdapat tiga alur konversi mata uang: realisasi keuntungan/kerugian selisih kurs saat penyelesaian piutang dan utang, keuntungan/kerugian selisih kurs yang belum direalisasi pada akhir bulan, dan konversi dari mata uang fungsional ke mata uang pelaporan. Dengan demikian, konversi dilakukan dari mata uang asing ke mata uang fungsional, dan kemudian ke mata uang pelaporan.
Perbedaan antara kurs saat pencatatan A/P ketika faktur diterima dan kurs saat penyelesaian A/P adalah keuntungan yang telah direalisasi (Forex Gain-Realized). Selain itu, keuntungan/kerugian selisih kurs dari penilaian ulang A/P pada akhir bulan dianggap sebagai keuntungan yang belum direalisasi (Forex Gain-Unrealized).
Saat penilaian ulang piutang dan utang pada akhir bulan, jika keuntungan/kerugian dibandingkan bulan sebelumnya penting, metode pemisahan digunakan untuk memperbarui harga faktur ke nilai penilaian terbaru. Jika keuntungan/kerugian dibandingkan saat perolehan penting, metode pembalikan digunakan untuk mengembalikan ke nilai penilaian saat perolehan pada awal bulan berikutnya.
■ Metode Pemisahan (separation method) untuk Memisahkan Biaya Perolehan
Jurnal penyesuaian penilaian ulang kurs akhir bulan ini (kerugian penilaian 10 dibandingkan saat perolehan bulan ini)
- (debit) Kerugian Belum Direalisasi 10 (kredit) A/R 10
Jurnal penyesuaian penilaian ulang kurs akhir bulan berikutnya (kerugian penilaian 2 dibandingkan akhir bulan sebelumnya)
- (debit) Kerugian Belum Direalisasi 2 (kredit) A/R 2
Dengan demikian, setiap akhir bulan, bagian keuntungan/kerugian penilaian dibandingkan akhir bulan sebelumnya pada P/L diperbarui sebagai nilai penilaian pasar A/R pada B/S.
■ Metode Pembalikan (reversal method) untuk Mempertahankan Biaya Perolehan
Jurnal penyesuaian penilaian ulang kurs akhir bulan ini (kerugian penilaian 10 dibandingkan saat perolehan bulan ini)
- (debit) Kerugian Belum Direalisasi 10 (kredit) A/R 10
Pada awal bulan berikutnya, jurnal pembalikan mengembalikan A/R ke nilai penilaian saat perolehan.
- (debit) A/R 10 (kredit) Kerugian Belum Direalisasi 10
Jurnal penyesuaian penilaian ulang kurs akhir bulan berikutnya mencatat keuntungan/kerugian terhadap harga A/R saat perolehan pada P/L (kerugian penilaian 12 dibandingkan saat perolehan bulan sebelumnya)
- (debit) Kerugian Belum Direalisasi 12 (kredit) A/R 12
Jika kurs akhir bulan sebelumnya digunakan sebagai kurs tetap untuk transaksi dalam mata uang asing bulan ini, tidak ada keuntungan/kerugian selisih kurs yang direalisasi saat penyelesaian, tetapi akan ada kerugian selisih kurs yang belum direalisasi saat konversi penilaian ulang mata uang asing pada akhir bulan. Dalam hal ini, karena kurs akhir bulan sebelumnya diatur sebagai kurs transaksi dalam master kurs, perlu mengatur kurs untuk Revaluation selain kurs transaksi dan kurs pajak.
Ketika membuat jurnal offset untuk memperbaiki jurnal transaksi dalam mata uang asing, penting untuk memasukkan kurs transaksi agar tidak ada saldo yang tersisa dalam mata uang fungsional meskipun saldo dalam mata uang transaksi adalah 0. Dalam sistem akuntansi yang memungkinkan pengaturan akun dalam mata uang berbeda untuk debit dan kredit, saldo harus selalu seimbang dalam mata uang fungsional.
-
-
Penerapan dan Tantangan Sistem Akuntansi Multivaluta di Indonesia
Penerapan sistem akuntansi multivaluta di Indonesia menghadapi tantangan seperti kewajiban transaksi dalam Rupiah dan penyesuaian dengan IFRS. Sistem harus…
続きを見る
Pendekatan Pendapatan-Biaya dengan Metode Laba Rugi dan Pendekatan Aset-Kewajiban dengan Metode Kekayaan
Pendekatan pendapatan-biaya berbasis metode laba rugi dan pendekatan aset-kewajiban berbasis metode kekayaan memiliki cara perhitungan laba yang berbeda. Dalam metode laba rugi, laba bulan ini dihitung sebagai "pendapatan akhir bulan - biaya akhir bulan". Sementara itu, dalam metode kekayaan, dihitung sebagai "(aset awal bulan - kewajiban awal bulan) - (aset akhir bulan - kewajiban akhir bulan)", yang merupakan peningkatan modal, dan keduanya akan memiliki jumlah yang sama.
- Profit yang merupakan selisih antara Expense dan Revenue dalam metode laba rugi menjadi peningkatan Equities dalam metode kekayaan, sehingga persamaan neraca percobaan Asset+Expense=Liabilities+Equities+Revenue dapat terpenuhi.
Di Jepang, setelah pembuatan P/L, item aset, kewajiban, dan modal yang menjadi sumber pendapatan dan biaya untuk periode berikutnya dicatat sebagai B/S secara tambahan, dan nilai evaluasi menurut hukum pajak digunakan sebagai nilai evaluasi akuntansi, yang diproses sebagai laba rugi khusus saat amortisasi selesai. Ini dapat dikatakan sebagai pendekatan pendapatan-biaya yang kuat dalam metode laba rugi.
- Jika IFRS diterapkan secara menyeluruh dan menjadi prinsip akuntansi nilai wajar penuh, maka tidak dapat lagi dilakukan pemrosesan amortisasi berdasarkan hukum pajak nasional dan mencatat nilai sisa sebagai kerugian penilaian.
Dalam IFRS, pendekatan aset-kewajiban yang menilai secara wajar penurunan nilai atau pemulihan aset tetap, aset keuangan yang dapat dijual, dan sebagainya, untuk menyusun B/S secara akurat dan memastikan apakah aset tersebut dapat menghasilkan arus kas di masa depan, diterapkan, dan dapat dikatakan bahwa metode kekayaan lebih kuat.
Penyesuaian sistem terhadap IFRS adalah masalah waktu pencatatan jurnal.
- Pencatatan penjualan berdasarkan akrual (standar pengiriman atau standar penerimaan di industri otomotif)
- Penilaian wajar aset tetap (penurunan nilai, pemulihan)
-
-
Metode Laba Rugi Berdasarkan Pendekatan Pendapatan dan Biaya Serta Metode Kekayaan Berdasarkan Pendekatan Aset dan Kewajiban
Keuntungan bulan ini dalam metode laba rugi adalah "pendapatan akhir bulan – biaya akhir bulan", tetapi keuntungan bulan ini dalam metode kekayaan adalah "(aset awal bulan – kewajiban awal bulan) – (aset akhir bulan – kewajiban akhir bulan)", yang merupakan peningkatan modal, dan keduanya menghasilkan jumlah yang sama.
続きを見る
Pengolahan Berdasarkan Prinsip Akrual dengan Standar Pengiriman dan Penerimaan
Di industri suku cadang otomotif di Indonesia, berdasarkan prinsip penjualan saat pengiriman, piutang sementara (A/R Accrued) dan penjualan, pembelian dan utang sementara (A/P Accrued) dicatat pada bulan terjadinya transaksi, dan laporan laba rugi (P/L) serta neraca (B/S) bulan tersebut disusun. Faktur adalah satuan untuk manajemen umur piutang dan pembayaran (Aging), dan hanya merupakan satuan pergerakan uang.
- (Debit) A/R Accrued 100 (Kredit) Penjualan 100
- (Debit) A/R Accrued 100 (Kredit) Penjualan 100
- (Debit) A/R 200 (Kredit) A/R Accrued 200
Pada impor melalui pengiriman laut, terdapat perbedaan antara tanggal faktur dan tanggal pengiriman, tetapi dicatat sebagai barang dalam perjalanan saat faktur diterima, dan dipindahkan ke akun pembelian setelah barang tiba, sehingga dikelola sebagai persediaan di atas kapal.
- (Debit) Barang dalam Perjalanan (Goods In Transit) 300 (Kredit) A/P 300
- (Debit) Pembelian 300 (Kredit) Barang dalam Perjalanan (Goods In Transit) 300
Pada ekspor dengan FOB (Free On Board), alasan tanggal pencatatan penjualan adalah tanggal B/L (Bill of Landing) adalah karena berdasarkan kondisi transaksi perdagangan, "biaya dan risiko ditanggung sampai barang dimuat ke kapal, dan setelah itu ditanggung oleh pihak impor", sehingga tanggal B/L menjadi tanggal penyerahan barang.
-
-
Perbedaan dan Praktik Akuntansi Berdasarkan Metode Akru dan Realisasi
Metode akru mencatat pendapatan dan biaya saat transaksi terjadi, sementara metode realisasi mencatat saat transfer barang atau jasa selesai. Di industri…
続きを見る
Mengelola Persediaan di Kapal dan Persediaan Tanpa Faktur di Sistem Akuntansi
Construction In Progress (CIP) adalah akun sementara untuk mengelola biaya konstruksi, bahan, tenaga kerja, dan biaya lain yang dibayar sementara atau di muka hingga penyelesaian proyek atau penyerahan bangunan. Peralatan yang diimpor dari Jepang menjadi aset perusahaan pada saat pengiriman berdasarkan kontrak FOB, tetapi tidak dimasukkan ke dalam aset tetap hingga biaya CIF ditetapkan, dan sementara dicatat dalam Construction In Progress.
Biaya CIF (Cost, Insurance and Freight) di Indonesia terutama terdiri dari tiga hal berikut.
- Biaya pengiriman (Freight charge)
- PIB (Pemberitahuan Impor Barang)
- SPPB (Surat Persetujuan Pengeluaran Barang)
Construction In Progress adalah tempat penyimpanan sementara untuk aset yang tidak dapat disusutkan, dan jika tertahan terlalu lama, dapat menjadi subjek audit.
Work In Process (WIP) atau biaya kontrak yang belum selesai digunakan untuk membedakan bangunan yang sedang dalam proses konstruksi sebagai produk yang akan dijual.
Persediaan di kapal dari bahan impor dicatat sebagai barang yang belum tiba. Biaya CIF yang terkait dengan pembelian, jika jumlahnya kecil, dicatat sebagai biaya pembelian, dan jika jumlahnya besar, harus dialihkan ke pembelian dan diubah menjadi COGS.
Tiga syarat perdagangan incoterms yang sering didengar dalam perdagangan antara Jepang dan Indonesia adalah sebagai berikut.
- EXWorks (penyerahan di pabrik)
- FOB (Free On Board penyerahan di kapal)
- CIF (Cost, Insurance and Freight)
Peralatan dicatat dalam Construction In Progress saat menjadi persediaan di kapal, dan menjadi aset tetap saat dimasukkan ke pabrik dan mulai digunakan, kemudian disusutkan berdasarkan masa manfaatnya.
-
-
Detail Proses Akuntansi pada Faktur dan Manajemen Persediaan
Artikel ini menjelaskan detail proses akuntansi untuk faktur dan manajemen persediaan, termasuk pencatatan aset dalam akun barang dalam perjalanan dan…
続きを見る
Aliran Barang dan Uang yang Menghubungkan Akuntansi Akrual dan Kas
Dalam akuntansi akrual, pendapatan dan biaya diakui tanpa disertai uang tunai, namun untuk mengubahnya menjadi kas, perlu memperhatikan pergerakan barang (persediaan) dan uang dalam sistem manajemen produksi.
Dalam akuntansi kas, saldo piutang (A/R) yang telah terjadi namun belum diselesaikan adalah saldo pendapatan yang belum diuangkan. Meskipun penjualan diakui berdasarkan standar pengiriman, selama periode hingga tanggal kedatangan faktur, piutang sementara harus dikumpulkan dan disesuaikan sebagai minus kas operasional. Hal yang sama berlaku untuk utang sementara yang belum dicatat sebagai kewajiban.
- (debit) A/R Accrued 100 (kredit) Sales 100
Tanggal Kedatangan Faktur
- (debit) A/R 110 (kredit) A/R Accrued 100
- (kredit) VAT Out-payable 10
Pendapatan dan biaya yang diproses melalui akun-akun sementara (biaya dibayar di muka, pendapatan diterima di muka, biaya yang masih harus dibayar, pendapatan yang masih harus diterima) juga penting. Selain itu, biaya penyusutan aset tetap juga perlu dipertimbangkan.
Akuntansi perusahaan menjadi kompleks karena pendapatan dan biaya dicatat berdasarkan akrual. Jika dicatat berdasarkan kas, akan lebih sederhana, namun penting untuk menunjukkan keuntungan di P/L. Dengan menyesuaikan saldo piutang dan utang serta biaya penyusutan, laporan arus kas dapat disusun untuk mendapatkan informasi manajemen berdasarkan kas.
-
-
Pentingnya Sistem Akuntansi dan Dampak Ransomware
Sistem akuntansi sangat penting karena jika mengalami downtime, data dasar untuk P/L dan B/S tidak dapat dibuat, menghambat pelaporan pajak. Ransomware…
続きを見る
Poin Penting dalam Mengimplementasikan Sistem Manajemen Aset Tetap di Indonesia
Dalam manajemen aset tetap di Indonesia, klasifikasi dilakukan berdasarkan masa manfaat menjadi 4 tahun, 8 tahun, 12 tahun, dan 20 tahun, dengan metode penyusutan menggunakan metode garis lurus dan metode saldo menurun. Metode garis lurus bertujuan untuk menekan beban awal dan menghasilkan keuntungan lebih cepat, sedangkan metode saldo menurun bertujuan untuk mempercepat pembebanan biaya dan menekan keuntungan untuk tujuan penghematan pajak.
Fungsi dasar meliputi perolehan, penyusutan, dan pemindahan, di mana masing-masing jurnal sangat penting. Pada perolehan, jurnal yang dilakukan adalah (debit) Aset Tetap 1000 (kredit) Utang 1000. Pada penyusutan, dicatat sebagai (debit) Beban Penyusutan 100 (kredit) Akumulasi Penyusutan 100. Pemindahan tidak menimbulkan biaya, tetapi diperlukan jurnal pemindahan untuk manajemen laba rugi per departemen atau per lini.
Dalam manajemen kerugian khusus, termasuk penurunan nilai, penghapusan, pembuangan, dan penjualan. Penurunan nilai dilakukan dalam mata uang saat perolehan dan harus dilakukan dengan hati-hati. Dalam IFRS, pengembalian aset tetap yang telah mengalami penurunan nilai diizinkan. Pada penghapusan, jurnal yang dilakukan adalah (debit) Akumulasi Penyusutan 100 (kredit) Aset Tetap 1000. Pembuangan dicatat tanpa nilai evaluasi, dan jika harga jual lebih tinggi dari nilai sisa, dicatat sebagai keuntungan penjualan. Pada penjualan, jurnal yang dilakukan adalah (debit) Akumulasi Penyusutan 100 (kredit) Aset Tetap 1000.
Dalam manajemen penyusutan cetakan, ketika bahan cetakan dibeli dan mulai diproses, dicatat dalam akun konstruksi dalam pengerjaan, dan ketika menjadi cetakan produk jadi, dipindahkan ke aset tetap. Pembeda antara aset lancar dan aset tetap adalah apakah dapat dicairkan dalam waktu satu tahun, tetapi cetakan diklasifikasikan sebagai aset tetap karena nilai perolehannya yang besar. Cetakan bantu dengan nilai perolehan kecil kadang-kadang dicatat sebagai biaya barang habis pakai, tetapi juga dapat diperlakukan sebagai aset tetap. Sebagai aset tetap, dicatat dengan metode tidak langsung sebagai aset negatif dan jumlah akumulasi dicatat dalam B/S.
-
-
Detail Pengelolaan Aset Tetap dan Metode Penyusutan di Indonesia
Artikel ini membahas pengelolaan aset tetap dan metode penyusutan di Indonesia, termasuk penggunaan Excel oleh banyak perusahaan Jepang dan perbedaan antara…
続きを見る
Menarik dan Sulitnya Akuntansi di Indonesia
Kesulitan Memperkenalkan Konsep Waktu ke dalam Transaksi yang Tidak Terjadi di Dunia Nyata
Dunia nyata adalah dunia tiga dimensi yang terbentuk dari atas-bawah, kiri-kanan, depan-belakang, namun dalam akuntansi, transaksi yang terjadi di ruang tiga dimensi ini diperkenalkan dengan konsep waktu sehingga pencatatan dilakukan dengan kesadaran ruang empat dimensi.
Meski transaksi tidak terjadi di dunia nyata, mesin yang dibeli dan diperoleh di masa lalu (aset tetap) atau alat tulis (persediaan), serta premi asuransi yang dibayar di muka (aset berupa hak untuk menerima perawatan gratis atau diskon), dianggap berkontribusi untuk memperoleh penjualan bulan ini, dan kontribusi aset tersebut dikonversi ke dalam nilai moneter dan dicatat sebagai biaya.
- Akun-akun akrual
- accrued expense (biaya yang masih harus dibayar): A/P accrued liabilitas
- accrued revenue (pendapatan yang masih harus diterima): A/R accrued aset
- deferred expense (biaya dibayar di muka): VAT-IN prepaid atau Advanced Payment aset
- deferred revenue (pendapatan diterima di muka): VAT-OUT payable atau Down Payment liabilitas
terdiri dari 4 jenis, dan merupakan akun B/S untuk menangani transaksi di mana pengakuan pendapatan atau biaya terjadi pada waktu yang berbeda dari arus kas.
- Biaya pengembangan atau biaya penelitian dan pengujian yang merupakan aset ditangguhkan, yang seharusnya menjadi beban di masa depan, tidak dianggap sebagai biaya hanya untuk periode berjalan, tetapi sementara dianggap sebagai aset dan dialokasikan selama periode di mana efek biaya tersebut diharapkan.
- Biaya dibayar di muka, aset ditangguhkan, persediaan, dan aset tetap, dengan sementara mencatatnya sebagai aset, penangguhan biaya (deferred=postpone) dilakukan.
Membaca Peristiwa dari Perspektif Akuntansi
Membaca peristiwa dari perspektif akuntansi berarti dapat melihat pergerakan barang dan kas (uang tunai dan deposito) yang mengalir di latar belakang aktivitas perusahaan, dan belajar ujian pembukuan komersial Jepang berguna tidak hanya untuk praktik tetapi juga untuk memahami konteks situasi kehidupan sehari-hari.
Berita ekonomi yang disebut "akuntansi tidak tepat" biasanya bertujuan untuk penghindaran pajak, penggelapan (penyalahgunaan pribadi), atau manipulasi, dan karena laporan keuangan yang salah tidak dapat dihindari, angka P/L dan B/S juga menjadi tidak wajar, sehingga pemegang saham yang paling dirugikan.
Contoh akuntansi tidak tepat termasuk transaksi di luar buku, transaksi sirkular, harga transfer, penyembunyian kerugian, dan manipulasi kesan. Misalnya, dalam transaksi di luar buku, menjual dengan harga teman dapat mengurangi pendapatan kena pajak yang menjadi sasaran pajak perusahaan, dan dapat dicurigai menerima komisi balik. Dalam transaksi sirkular, penjualan dicatat dua kali untuk meningkatkan pendapatan. Dalam harga transfer, menjual dengan harga murah ke cabang luar negeri dengan tarif pajak rendah mengurangi pendapatan kena pajak di Jepang.
- 【Transaksi di Luar Buku】: Menjual dengan harga teman dapat mengurangi pendapatan kena pajak yang menjadi sasaran pajak perusahaan, dan dicurigai menerima komisi balik di luar buku.
- 【Transaksi Sirkular】: Ketika Toshiba memberikan layar LCD ke subkontraktor dengan biaya, penjualan dicatat dua kali, yang disebut "transaksi sirkular".
- 【Harga Transfer】Menjual dengan harga murah ke cabang luar negeri dengan tarif pajak rendah mengurangi pendapatan kena pajak di Jepang dan menjadi pendapatan kena pajak di perusahaan lokal, meningkatkan laba dalam konsolidasi.
- 【Penyembunyian Kerugian】: Memindahkan piutang buruk dengan kerugian tersembunyi ke perusahaan terkait di luar konsolidasi dengan nilai buku untuk menyembunyikan kerugian.
- 【Manipulasi Kesan】: Mengganti kerugian bisnis dari investasi keuangan dengan kerugian M&A dari akuisisi perusahaan kertas untuk memperbaiki kesan kerugian.
Terkait royalti dan komisi, akun yang digunakan oleh kantor pusat Jepang untuk pengembalian investasi dari perusahaan lokal Indonesia dapat menjadi masalah. Jika merupakan akun biaya produksi, diklasifikasikan sebagai Production Royalty, dan jika merupakan akun biaya penjualan dan administrasi, diklasifikasikan sebagai Sales Commission, tetapi dapat dianggap sebagai harga transfer oleh kantor pajak dan ditolak.
- Akun yang digunakan oleh kantor pusat Jepang untuk pengembalian investasi dari perusahaan lokal Indonesia, jika merupakan akun biaya produksi, diklasifikasikan sebagai Production Royalty, dan jika merupakan akun biaya penjualan dan administrasi, diklasifikasikan sebagai Sales Commission, dividen diklasifikasikan sebagai liabilitas dengan akun dividen yang masih harus dibayar (dividend payable), tetapi cenderung dianggap sebagai harga transfer oleh kantor pajak dan ditolak.
- Bahkan jika diakui sebagai royalti yang sah untuk kantor pusat Jepang dan diakui sebagai biaya, berdasarkan peraturan harga transfer, jumlah royalti dihitung ulang dan dikenakan pajak pemotongan 20% untuk layanan luar negeri yang disebut PPH26.
- Pengembalian investasi dalam bentuk dividen sebenarnya diinginkan, tetapi sulit untuk mencatatnya sebagai dividen kecuali ada laba operasi berturut-turut selama beberapa tahun, sehingga biaya royalti dicatat sesuai dengan tarif yang berlaku saat penjualan dicatat.
Melalui contoh-contoh ini, pentingnya membaca peristiwa dari perspektif akuntansi dapat dipahami.
-
-
Pengetahuan Dasar Akuntansi dan Pengalaman Praktis di Indonesia
Artikel ini membahas dasar-dasar akuntansi dan pengalaman praktis di Indonesia, termasuk manajemen arus kas dan pengawasan pajak. Akuntansi menjaga…
続きを見る
Arti Pengurangan dari Biaya Produksi atau Biaya Penjualan melalui Pemindahan Antar Akun
Pemindahan antar akun adalah metode di mana ketika terjadi cacat bahan atau kerugian produksi, biaya produksi atau biaya manufaktur tidak langsung dikurangi, tetapi dialihkan secara tidak langsung ke akun lain melalui akun pemindahan antar akun. Ini mirip dengan perlakuan untuk biaya penyusutan atau cadangan kerugian piutang.
Misalnya, akun cadangan kerugian piutang dan akun akumulasi penyusutan adalah kontra aset negatif, dan digunakan untuk mengkapitalisasi biaya bulan penggunaan seperti biaya penyimpanan. Dengan ini, Anda dapat mempertahankan jumlah perolehan aset tetap di B/S sambil memahami jumlah Net setelah dikurangi.
- (Debit) Biaya Penyusutan (Kredit) Akumulasi Penyusutan (Akun Liabilitas)
- (Debit) Penyisihan Cadangan Kerugian Piutang (Kredit) Cadangan Kerugian Piutang (Akun Liabilitas)
Pengurangan berarti "mengurangi bagian yang terlalu banyak dicatat dalam biaya produksi atau biaya penjualan", dan ketika menggunakan pemindahan antar akun, itu menjadi pengurangan dari biaya produksi (pemindahan ke subjek lain dalam biaya produksi yang disebut biaya kerugian produksi).
Biaya bahan dimasukkan pada tahap awal, dan biaya pengolahan ditambahkan pada setiap tahap. Biaya kerugian produksi adalah biaya tambahan yang dikeluarkan untuk kerugian produksi bulan ini, sehingga diklasifikasikan sebagai biaya lain yang bukan biaya bahan atau biaya pengolahan.
Seperti halnya cadangan kerugian piutang atau biaya penyusutan yang mengurangi biaya yang dicatat dari jumlah perolehan aset tetap di B/S, biaya kerugian produksi juga dicatat dengan metode tidak langsung yang mengurangi biaya produksi total di P/L menggunakan pemindahan antar akun.
Prototipe produk dikurangi dari biaya penjualan.
Produk yang seharusnya menjadi produk akhir bulan tidak menjadi produk akhir bulan, sehingga dipindahkan dari biaya penjualan ke biaya SGA.
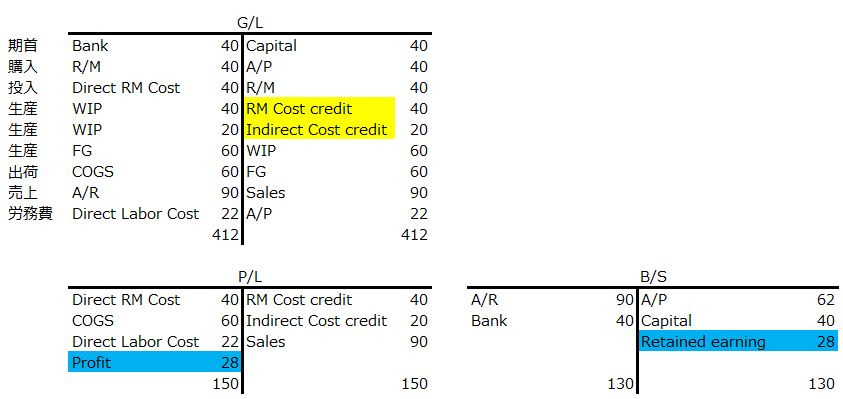
Untuk mempertahankan saldo biaya yang dicatat berdasarkan realisasi input, biaya negatif (R/M Cost Credit) dipindahkan secara tidak langsung ke aset produksi (F/G), dan saldo F/G yang tersisa setelah biaya positif (COGS) dari F/G saat penjualan akan tetap sebagai aset produk akhir bulan.
Realisasi produksi adalah satu set dengan jurnal realisasi input dan realisasi produksi.
- Realisasi Input
- (Debit) Direct R/M Cost (Kredit) R/M
- Realisasi Produksi
- (Debit) F/G (Kredit) R/M Cost Credit (Akun Kontra Biaya)
- (Kredit) Direct Labor Cost Credit (Akun Kontra Biaya)
- Ketika Biaya Tenaga Kerja Dikonfirmasi
- (Debit) Direct Labor Cost (Kredit) A/P
- Saat Penjualan
- (Debit) COGS (Kredit) F/G
- (Debit) A/R (Kredit) Sales
Saldo akun kontra biaya (biaya negatif) termasuk dalam produk (F/G), dan ketika dijadikan biaya (COGS) saat penjualan, Gross Profit periode ini dihitung dengan benar.
- Saat Penutupan
- Penjualan - COGS = Gross Profit
Dengan memindahkan persediaan awal bulan (Opening Stock) ke biaya positif dan persediaan akhir bulan (Closing Stock) ke biaya negatif, bagian yang dicatat sebagai biaya penuh saat pembelian dikurangi dari persediaan akhir bulan dan laba rugi ditentukan.
Pemindahan antar akun yang memindahkan biaya kerugian produksi dalam biaya produksi atau mengeluarkannya dari biaya penjualan hanya mengatur ulang biaya dalam total biaya. Penyusutan persediaan di gudang bahan dipindahkan ke biaya SGA melalui pemindahan antar akun WIP, kerugian input atau biaya kerugian produksi dalam proses produksi dipindahkan dalam biaya produksi melalui pemindahan antar akun WIP, dan prototipe di gudang produk dipindahkan ke biaya SGA melalui pemindahan antar akun produk.
-
-
Pengurangan Tidak Langsung Melalui Pemindahan Akun Lain untuk Biaya Produksi dan Harga Pokok Penjualan
Artikel ini menjelaskan metode pengurangan tidak langsung biaya produksi dan harga pokok penjualan melalui pemindahan akun lain. Dalam industri manufaktur…
続きを見る
Ketidaksesuaian Data yang Sering Terjadi di Akhir Bulan dalam Sistem Bisnis di Indonesia
Di Indonesia, perusahaan modal asing (PMA) diperlakukan sebagai perusahaan besar, sehingga meskipun di Jepang termasuk dalam kategori usaha kecil dan menengah, mereka tetap diwajibkan untuk menjalani audit eksternal. Dalam hukum perusahaan Jepang, hanya perusahaan besar dengan modal saham 5 miliar yen atau lebih, atau utang 200 miliar yen atau lebih yang diwajibkan untuk diaudit secara akuntansi, namun di Indonesia, ketentuan ini berbeda.
Audit umumnya dilakukan oleh auditor eksternal, tetapi sejak diberlakukannya JSOX (aturan pengendalian internal dalam Undang-Undang Perdagangan Instrumen Keuangan yang disahkan pada tahun 2006), audit operasional yang mengevaluasi kepatuhan internal melalui pengendalian internal juga dianggap penting.
Contoh kasus di mana saldo A/P dan A/R tidak sesuai dengan saldo akun G/L adalah sebagai berikut.
- Saldo awal bulan A/R pada B/S tidak sesuai dengan saldo A/R Aging akhir bulan sebelumnya karena jurnal A/R (Credit Note/Debit Note, dll.) dimasukkan langsung dari G/L.
- Daftar bulanan A/R tidak sesuai dengan Sales di G/L karena sebagian A/R diproses sebagai uang muka (Down Payment) dan Sales belum diakui. Down Payment perlu dialihkan ke Sales sesuai dengan tingkat kemajuan.
- Saat pencatatan A/R dan A/P, pemisahan antar departemen tidak dapat dilakukan, sehingga manajemen laba rugi antar departemen tidak dapat dilakukan secara akuntansi.
- Setelah penutupan, penyesuaian data (diskon, pajak, valuta asing) dilakukan di G/L, yang dapat menyebabkan ketidaksesuaian antara total daftar bulanan A/R dan total A/R yang terjadi dalam bulan tersebut di G/L.
- Objek evaluasi ulang valuta asing adalah saldo A/R saat ini, sehingga jika evaluasi ulang bulan sebelumnya belum selesai dan penyelesaian bulan ini dimasukkan lebih awal, saldo akhir bulan sebelumnya di A/R adalah 100, tetapi di G/L evaluasi ulang dilakukan terhadap 98, sehingga jurnal selisih kurs yang belum direalisasi salah dapat terjadi.
- Karena A/R di G/L tidak memiliki departemen, perbandingan antara saldo di G/L dan agregasi per departemen A/R tidak dapat dilakukan. Akun B/S bukan merupakan objek manajemen laba rugi, sehingga di G/L mungkin tidak ada kode departemen atau hanya ada departemen perwakilan. Untuk melakukan agregasi per departemen di G/L, perlu untuk meneruskan departemen penjualan yang bertanggung jawab pada saat pendaftaran pesanan ke A/R, atau memasukkan departemen penjualan yang bertanggung jawab saat A/R terjadi, sehingga kode departemen diteruskan ke penyelesaian A/R dan G/L, dan saldo per departemen dan mata uang diteruskan sebagai saldo awal bulan berikutnya.
Untuk menyelesaikan masalah-masalah ini, penting untuk meninjau pengaturan sistem dan metode operasional, serta menetapkan pengendalian internal yang tepat.
-
-
Masalah Ketidaksesuaian Sistem Akuntansi di Industri Manufaktur Jepang di Indonesia
Di industri manufaktur Jepang di Indonesia, sering terjadi ketidaksesuaian data antar sistem bisnis. Ketidaksesuaian ini sering kali disebabkan oleh…
続きを見る
Pengaruh Proses Akuntansi Selisih Persediaan terhadap Keuntungan
Metode penanganan selisih persediaan berbeda tergantung apakah dibebankan ke departemen produksi sebagai biaya produksi yang mengurangi laba kotor, atau ke departemen penjualan sebagai biaya penjualan yang mengurangi laba operasional. Ada empat metode penanganan spesifik yang dapat dipertimbangkan sebagai berikut:
- Pencatatan biaya (debit) Biaya (kredit) Barang dalam proses
- Penyimpanan sementara dalam akun aset (debit) Akun Sementara (kredit) Barang dalam proses
- Meningkatkan nilai aset tetap untuk mengimbangi (debit) Peningkatan Penilaian Aset Tetap (kredit) Barang dalam proses
- Mengimbangi dengan laba ditahan atau cadangan hukum (debit) Laba Ditahan (kredit) Barang dalam proses
Jika terjadi kelalaian input saat NG terjadi, memperbaiki hasil produksi akan menjadi "Biaya Kerusakan/Barang dalam proses", dan dengan memasukkannya ke dalam biaya produksi, laba kotor akan terkompresi. Selain itu, jika dimasukkan ke dalam biaya penjualan sebagai biaya kerusakan dalam jurnal penyesuaian akhir bulan, laba kotor akan terkompresi. Jika dicatat sebagai kerugian khusus dalam biaya non-operasional, laba operasional juga akan terkompresi.
Presiden Nixon dari Amerika Serikat mengusung "penarikan terhormat" untuk mengakhiri Perang Vietnam, tetapi jika sistem membuat operator lapangan kelelahan, "manualisasi sistem" dapat meningkatkan moral dan efisiensi kerja.
-
-
Dampak Akuntansi Selisih Persediaan terhadap Keuntungan
Cara mencatat selisih persediaan mempengaruhi laba kotor dan laba operasional. Sistemisasi tidak selalu meningkatkan efisiensi kerja.
続きを見る
Alasan Mengapa Pemahaman Bisnis Tetap Diperlukan Meski Mendorong Digitalisasi di Indonesia
Dengan adanya IT, pekerjaan menjadi otomatis, meningkatkan akurasi, dan efisiensi kerja meningkat. Namun, untuk pemikiran kompleks atau inovasi, dasar-dasar bisnis perlu diingat secara sistematis. Meskipun mesin penerjemah real-time muncul, bukan berarti pembelajaran bahasa Inggris menjadi tidak perlu. Mesin penerjemah mungkin memungkinkan membaca dan menulis saat itu juga, tetapi ada batasan pada ide-ide yang muncul dalam kerangka konversi antara bahasa Jepang dan Inggris.
Seberapa pun zaman memungkinkan pencarian informasi, kedalaman pemikiran berbeda tergantung pada apakah pengetahuan tersebut telah dikuasai atau tidak. Pengetahuan yang tidak muncul seketika saat dibutuhkan sama saja dengan tidak mengetahui. Pengetahuan yang diingat menjadi kait, menghubungkan dengan pengetahuan dan pengalaman baru menjadi garis, dan mengarah pada pemahaman bisnis sebagai pendidikan.
-
-
Pentingnya Pengetahuan Akuntansi di Era Digitalisasi IT dan Pemahaman Bisnis
Memahami akuntansi membantu membayangkan pergerakan barang, uang, dan kas, serta memahami mekanisme pengoperasian perusahaan. Dengan PSAK yang sesuai IFRS…
続きを見る
Peningkatan Pendapatan dan Perbaikan Operasional Menuju Pasca Pandemi di Indonesia
Dalam dunia akuntansi, dikatakan bahwa "menciptakan kas melalui laba dan depresiasi". Ini berarti bahwa sumber kas perusahaan berasal dari dua jenis, yaitu laba dan depresiasi. Biaya depresiasi adalah biaya tanpa arus kas keluar, dan ini hanya permainan angka di mana laba sebenarnya lebih besar sebesar biaya depresiasi dibandingkan dengan jumlah laba bersih pada P/L. Ini lebih berarti bahwa dengan mengurangi biaya depresiasi dari laba, pendapatan kena pajak berkurang sebesar biaya depresiasi sehingga beban pajak menurun = kas meningkat.
Pada masa pandemi dari tahun 2020 hingga 2021, penurunan tingkat operasional menyebabkan biaya tetap seperti biaya tenaga kerja dan biaya peralatan dialokasikan ke dalam biaya produk dengan volume produksi yang rendah, sehingga meningkatkan biaya dan menekan pendapatan. Sebagai solusi mendasar, diperlukan perbaikan operasional seperti produksi tepat waktu yang dimulai ketika bahan diterima dan dikirim ketika selesai, serta pengembangan pekerja multiskill dan pengubahan setup internal menjadi eksternal.
Dengan menerapkan langkah-langkah perbaikan ini, perusahaan dapat membangun sistem produksi yang efisien dan meningkatkan profitabilitas.
-
-
Metode Peningkatan Pendapatan dari Perspektif Akuntansi dan Rantai Pasokan
Mengeksplorasi metode peningkatan pendapatan dari perspektif akuntansi dan rantai pasokan, serta memanfaatkan infrastruktur IT untuk meningkatkan proses…
続きを見る
Pemahaman bahwa Aset adalah Debit dan Kewajiban adalah Kredit
Debit adalah uang milik sendiri, sedangkan kredit adalah uang pinjaman. Jika dipikirkan berdasarkan sumber pembayaran, debit adalah aset (sisi debit), dan kredit adalah kewajiban (sisi kredit).
Penyesuaian jumlah yang tidak melibatkan penerimaan atau pembayaran dilakukan dengan debit note (DN) atau kredit note (CN).
- Hak untuk menagih kelebihan pembayaran diterbitkan kepada pihak lain dengan debit note, dan penagihan dilakukan. Beberapa perusahaan menyebut faktur sebagai debit note.
- Kewajiban untuk membayar kelebihan penerimaan diterbitkan kepada pihak lain dengan kredit note, dan disampaikan bahwa penagihan diperbolehkan.
Untuk menunjukkan bahwa "foto ini bukan milik sendiri tetapi dipinjam", kredit foto (sisi kredit) menunjukkan terjadinya kewajiban. Selain itu, pengurangan lisensi tambahan perangkat lunak berarti pengurangan aset, dan menjadi kredit.
-
-
Peran Akuntansi Debit dan Kredit serta Contoh Nyata
Debit menunjukkan aset dan kredit menunjukkan kewajiban dalam akuntansi. Nota debit dan kredit adalah alat penting untuk menyesuaikan aset secara tidak…
続きを見る
Pengembangan Sistem Manajemen Kehadiran dan Penggajian di Indonesia
Di Indonesia, metode umum untuk mencatat waktu masuk dan keluar kerja adalah dengan menggunakan kartu absensi (kartu absensi). Kartu absensi ini tidak hanya mencetak waktu dengan menekan tombol, tetapi juga menyimpan data dalam memori internal dan dapat diekstrak dalam format file CSV melalui USB.
Selain itu, dalam lingkungan kerja di Indonesia, lembur pada hari kerja dikenakan tarif tambahan sebesar 1,5 kali atau 2 kali dari upah dasar, dan lembur pada hari libur dikenakan tarif 2 kali, 3 kali, atau 4 kali lipat. Hal ini menciptakan situasi di mana meskipun pesanan meningkat, sulit untuk menghasilkan keuntungan. Oleh karena itu, meskipun terus mengejar titik impas, pencapaian tersebut sulit diraih, dan ada laporan kasus di mana hanya sibuk tetapi tidak menghasilkan keuntungan.
-
-
Ikhtisar Sistem Penggajian dan Manajemen Kehadiran di Indonesia
Sistem penggajian di Indonesia mengurangi PPh21 dan BPJS dari gaji pokok dan tunjangan. Manajemen kehadiran menggunakan kartu absensi dan biometrik dengan…
続きを見る
Kontrak Sewa Modal yang Didepresiasi sebagai Aset Sewa
Sewa operasi adalah sama dengan penyewaan aset perusahaan leasing, tetapi sewa modal (dari sudut pandang perusahaan leasing disebut sewa pembiayaan) dan penjualan & sewa balik diperlakukan sebagai aset sewa sendiri, sehingga biaya depresiasi terjadi. Setelah masa sewa berakhir, aset ini dipindahkan ke aset tetap.
Berikut adalah penjelasan tentang masalah PPN (Pajak Pertambahan Nilai) ganda yang pernah menjadi masalah. Ketika perusahaan membeli aset, PPN-In terjadi, dan kemudian ketika dijual ke perusahaan leasing, PPN-Out terjadi. Ketika perusahaan leasing membayar utang dan mengembalikan aset ke perusahaan setelah kontrak sewa berakhir, PPN-In juga terjadi, sehingga dalam satu transaksi sewa balik, pajak pertambahan nilai terjadi dua kali. Selain itu, ketika menjadi aset perusahaan leasing, kerugian depresiasi tidak dapat diakui.
Dalam metode penjualan dan sewa balik, setelah membeli aset sendiri, perusahaan membuat kontrak dengan perusahaan leasing. Kontrak ini adalah transaksi keuangan dan tidak ada transfer aset, sehingga tidak dikenakan pajak. Setelah kontrak sewa berakhir, hanya pemindahan dari aset sewa ke aset tetap yang dilakukan. Dengan demikian, berbeda dengan utang yang harus diselesaikan dalam jangka pendek (A/P), aset tidak dijual tetapi dipindahkan ke aset sewa, memungkinkan pengurangan utang sewa dalam jangka panjang.
Dengan cara ini, PPN-Out dari penjualan ke perusahaan leasing tidak terjadi, dan pengeluaran besar saat pembelian mesin dapat ditekan.
- (debit) Plant & Machinery 1,000,000 (kredit) Lease A/P 1,000,000
- (debit) PPN-in 110,000 (kredit) A/P 110,000
Jumlah kontrak sewa
- (debit) Lease asset 1,000,000 (kredit) Plant & Machinery 1,000,000
Pembayaran sewa bulanan
- (debit)Lease A/P 27,777 (kredit)Bank 27,777
- (debit) Depreciation 8,333 (kredit)Accumulated depreciation 8,333
Setelah masa kontrak sewa berakhir, kapitalisasi aset sewa
- (debit)Plant & Machinery 1,000,000 (kredit)Lease asset 1,000,000
Saat pembayaran bulanan
- (debit)Depreciation 8,333 (kredit)Accumulated depreciation 8,333
Dengan demikian, dalam kontrak sewa modal, depresiasi aset sewa dilakukan, dan setelah masa sewa berakhir, diperlakukan sebagai aset tetap.
-
-
Pengolahan Akuntansi untuk Operating Lease dan Capital Lease
Operating lease adalah penyewaan aset dari perusahaan leasing dan dicatat sebagai biaya. Capital lease mencatat aset leasing sebagai aset tetap dan…
続きを見る
Metode Pengolahan Uang Muka dan Uang Muka Diterima dalam Sistem Akuntansi
Penerimaan uang muka dari pelanggan (Deferred revenue) tidak langsung dicatat sebagai penjualan (Sales), melainkan diproses terlebih dahulu sebagai Down Payment. Kemudian, pada saat memperoleh Surah Terima Berita Acara (bukti penerimaan), dipindahkan ke Sales dan dicatat sebagai penjualan.
- (debit)A/R 50 (kredit)Down Payment 50
■Pada saat penerimaan 50% dari Surah Terima Berita Acara DP
Dalam kasus metode persentase penyelesaian (Percentage of Completion Basis)
- (debit)Down Payment 25 (kredit)Sales 25
Dalam kasus metode penyelesaian penuh (Completion Basis)
- tidak ada jurnal
■Pada saat penerimaan sisa Surah Terima Berita Acara DP
Dalam kasus metode persentase penyelesaian
- (debit)Down Payment 25 (kredit)Sales 25
Dalam kasus metode penyelesaian penuh
- (debit)Down Payment 50 (kredit)Sales 50
■Pada saat penerimaan Surah Terima Berita Acara untuk jumlah pesanan keseluruhan
- (debit)A/R 50 (kredit)Sales 50
Karena diproses sebagai Down Payment, ada kemungkinan penjualan akan melintasi bulan. Selama periode antara pengiriman (penyediaan layanan) dan penerbitan faktur, saldo A/R bulanan dan penjualan dalam G/L akuntansi tidak akan sesuai karena kelebihan saldo AR.
Pembayaran uang muka kepada pemasok (Deferred expense) tidak langsung dicatat sebagai pembelian (Purchase), melainkan diproses sebagai Advanced Payment, dan pada saat konfirmasi dipindahkan ke Purchase dan dicatat sebagai biaya.
- (debit)Advanced Payment 100 (kredit)A/P 100
- (debit)Purchase 100 (kredit)Advanced Payment 100
-
-
Pengolahan Akuntansi untuk Uang Muka dan Deposito di Indonesia
Uang muka dari pelanggan diproses dalam akun Down Payment saat faktur diterbitkan. Ketidakcocokan dapat terjadi antara jumlah faktur yang diterbitkan dan…
続きを見る
Penyediaan Berbayar dan Tidak Berbayar ke Vendor di Indonesia
Dalam pengolahan pengiriman langsung dari pemasok seperti dropshipping, saat penerimaan barang, 'Pencatatan Penerimaan + Pendaftaran Pembelian + Pencatatan Pengiriman + Pendaftaran Penjualan' dilakukan secara bersamaan. Jika terjadi pengembalian dari pelanggan, perlu dilakukan dua hal yaitu pengembalian penjualan dan pengembalian pembelian. Jika hanya pengembalian penjualan yang dilakukan, maka akan ada stok yang tersisa di gudang virtual untuk pengiriman langsung yang seharusnya tidak ada.
Selain itu, pembatalan pengolahan pengiriman langsung dari pemasok harus secara otomatis membatalkan pendaftaran penjualan, pencatatan pengiriman, dan pendaftaran pembelian dengan membatalkan pencatatan penerimaan. Jika hanya pencatatan pengiriman yang dibatalkan, maka saat pembatalan pencatatan penerimaan, pencatatan pengiriman yang terkait dengan pengiriman langsung akan hilang, dan dapat menyebabkan ketidaksesuaian data.
Penyediaan tidak berbayar adalah pemindahan material sehingga tidak ada jurnal. Penyediaan berbayar adalah menjual material ke vendor dan membelinya kembali sebagai produk, namun untuk menghindari pencatatan ganda (double counting) dari penjualan material saat penjualan produk, penjualan tidak dicatat ke vendor dan pengurangan material dicatat sebagai piutang (aset).
(Debit) Piutang 120 (Kredit) Material 100
(Kredit) Selisih Material yang Diberikan 20
Penyediaan berbayar adalah menjual material yang merupakan barang yang disediakan ke vendor sehingga menjadi aset vendor. Saat membeli kembali produk yang telah diproses oleh vendor dengan "biaya material + biaya pemrosesan", piutang dialihkan ke biaya pemrosesan vendor.
Penyediaan berbayar sama dengan transaksi penjualan biasa, perbedaannya dengan pengiriman langsung dari pemasok adalah dari sudut pandang jurnal, apakah vendor yang memesan material atau pelanggan yang memesan produk.
-
-
Pengelolaan Akuntansi dan Pajak untuk Pemberian Berbayar dan Tidak Berbayar
Pemberian berbayar melibatkan penjualan bahan ke subkontraktor dan pembelian kembali barang dalam proses setelah diproses. Pemberian tidak berbayar…
続きを見る
Poin Penting Saat Mengimplementasikan Sistem Akuntansi di Indonesia
Cara Merancang Akun
Dalam merancang akun, penting untuk merinci akun kas dan setara kas (kas, giro, deposito) dengan sub-akun. Kas dibagi berdasarkan mata uang (IDR, USD, JPY, dll.), sedangkan giro dibagi berdasarkan bank & mata uang (SMBC-IDR, BOTM-USD, dll.).
Karena G/L memiliki kode departemen, kode mitra bisnis (kode karyawan), dan kode mata uang yang menyertainya, tidak perlu merinci akun A/R atau akun A/P berdasarkan departemen, mitra bisnis, atau mata uang. Kelompokkan berdasarkan karakter mitra bisnis, seperti dalam atau luar grup, domestik atau internasional.
Sistem akuntansi memiliki template laporan manajemen RDLC atau Crystal Report yang mengumpulkan akun pendapatan dan biaya secara horizontal dari menu P/L berdasarkan departemen dan mitra bisnis. Namun, jika ingin mengumpulkan jumlah secara vertikal per baris, perlu membagi akun berdasarkan departemen dan mitra bisnis.
- Akun kas dan setara kas (kas, giro, deposito) dirinci dengan sub-akun. Kas dibagi berdasarkan mata uang (IDR, USD, JPY, dll.), sedangkan giro dibagi berdasarkan bank & mata uang (SMBC-IDR, BOTM-USD, dll.).
- Karena G/L memiliki kode departemen, kode mitra bisnis (kode karyawan), dan kode mata uang yang menyertainya, tidak perlu merinci akun A/R atau akun A/P berdasarkan departemen, mitra bisnis, atau mata uang. Kelompokkan berdasarkan karakter mitra bisnis, seperti dalam atau luar grup, domestik atau internasional.
- Sistem akuntansi memiliki template laporan manajemen RDLC atau Crystal Report yang mengumpulkan akun pendapatan dan biaya secara horizontal dari menu P/L berdasarkan departemen dan mitra bisnis, tetapi jika ingin mengumpulkan jumlah secara vertikal per baris, perlu membagi akun berdasarkan departemen dan mitra bisnis.
Perancangan akun memainkan peran penting dalam manajemen keuangan perusahaan. Dengan perincian dan pengelompokan yang tepat, pengelolaan dan analisis data yang efisien dapat dicapai.
-
-
Poin Penting Implementasi Sistem Akuntansi dan Kepatuhan Pajak di Indonesia
Mengimplementasikan sistem akuntansi di Indonesia memerlukan perhatian pada perbedaan tarif pajak dan BI rate. Faktur Pajak diperlukan untuk pelaporan PPN…
続きを見る
Pengetahuan Pajak di Indonesia yang Perlu Diketahui Saat Mengimplementasikan Sistem Akuntansi
Di Indonesia, terdapat PPN (VAT = Pajak Pertambahan Nilai) yang setara dengan pajak konsumsi di Jepang. Sistem perpajakan di Indonesia menggunakan metode faktur, di mana pembayaran dan pengembalian PPN dihitung berdasarkan Faktur Pajak. Ini berbeda dengan metode pembukuan, di mana jumlah pajak ditentukan berdasarkan faktur.
Terkait pajak penghasilan, PPh21 adalah pajak penghasilan pribadi yang dipotong dari gaji. Pajak penghasilan badan terdiri dari PPh25 (Bulanan), yaitu pembayaran bulanan berdasarkan perkiraan pajak dari penghasilan tahun sebelumnya, dan PPh29 (Tahunan), yaitu pembayaran selisih setelah pemotongan sumber pada akhir tahun.
Ada juga PPh23, yaitu pemotongan pajak atas penghasilan jasa yang diperoleh oleh penduduk dalam negeri, PPh4(2) yang dikenakan pada sewa kantor, dan PPh26, yaitu pajak pemotongan atas penghasilan jasa (seperti dividen) yang diperoleh oleh bukan penduduk Indonesia.
Pengetahuan pajak ini penting saat mengimplementasikan sistem akuntansi di Indonesia.
-
-
Penjelasan Detail tentang Sistem Pajak dan Akuntansi di Indonesia
Artikel ini menjelaskan sistem pajak dan akuntansi di Indonesia, termasuk PPN dan PPh. PPN dihitung menggunakan sistem faktur, dan PPh21 dipotong dari gaji.
続きを見る
Transformasi Digital Industri Manufaktur dengan Modul Akuntansi Hanafirst ERP
Dari data bisnis seperti penjualan, pembelian, dan penerimaan/pembayaran, jurnal otomatis dapat dihasilkan dan diintegrasikan hingga ke buku besar umum, sehingga dapat mengurangi ketergantungan pada entri manual oleh bagian keuangan. Pengendalian penutupan bulanan seperti penguncian periode, penilaian kembali mata uang asing, PPN, dan aset tetap juga dapat diperkuat secara bertahap.
Prinsip akuntansi hub (akuntansi akrual, sinkronisasi persediaan, proses penutupan) diimplementasikan dari sisi sistem lapangan sebagai panduan untuk merapikan desain modul dan urutan implementasi.
Pertanyaan yang sering diajukan | Sistem Akuntansi dan Jurnal
Kami mengatur pertanyaan yang sering muncul dalam praktik di hub akuntansi sesuai dengan prinsip-prinsip dalam teks utama.
Apa perbedaan antara metode pencatatan berkelanjutan dan metode tiga bagian?
Pencatatan berkelanjutan mencatat perubahan stok setiap saat, sedangkan metode tiga bagian adalah konsep yang mengatur pembelian, saldo akhir, dan harga pokok penjualan pada akhir periode. Dalam sistematisasi, titik desain adalah cara menghubungkan waktu masuk dan keluar barang di lapangan dengan buku besar umum.
Apa arti mengambil standar pengiriman dan penerimaan dalam prinsip akrual?
Ini adalah prinsip yang mengakui pendapatan dan biaya berdasarkan terjadinya transaksi, bukan arus kas. Dengan menetapkan penjualan dan pembelian pada waktu pengiriman dan penerimaan, laba rugi bulanan dan persediaan mendekati kondisi bisnis yang sebenarnya.
Apa yang diotomatisasi oleh modul akuntansi Hanafirst?
Modul ini menghasilkan jurnal otomatis dari data bisnis seperti penjualan, pembelian, dan penerimaan/pembayaran, serta mengintegrasikannya hingga buku besar umum. Penguncian periode, penilaian kembali mata uang asing, PPN, aset tetap, dan kontrol penutupan bulanan dapat diperkuat secara bertahap.