

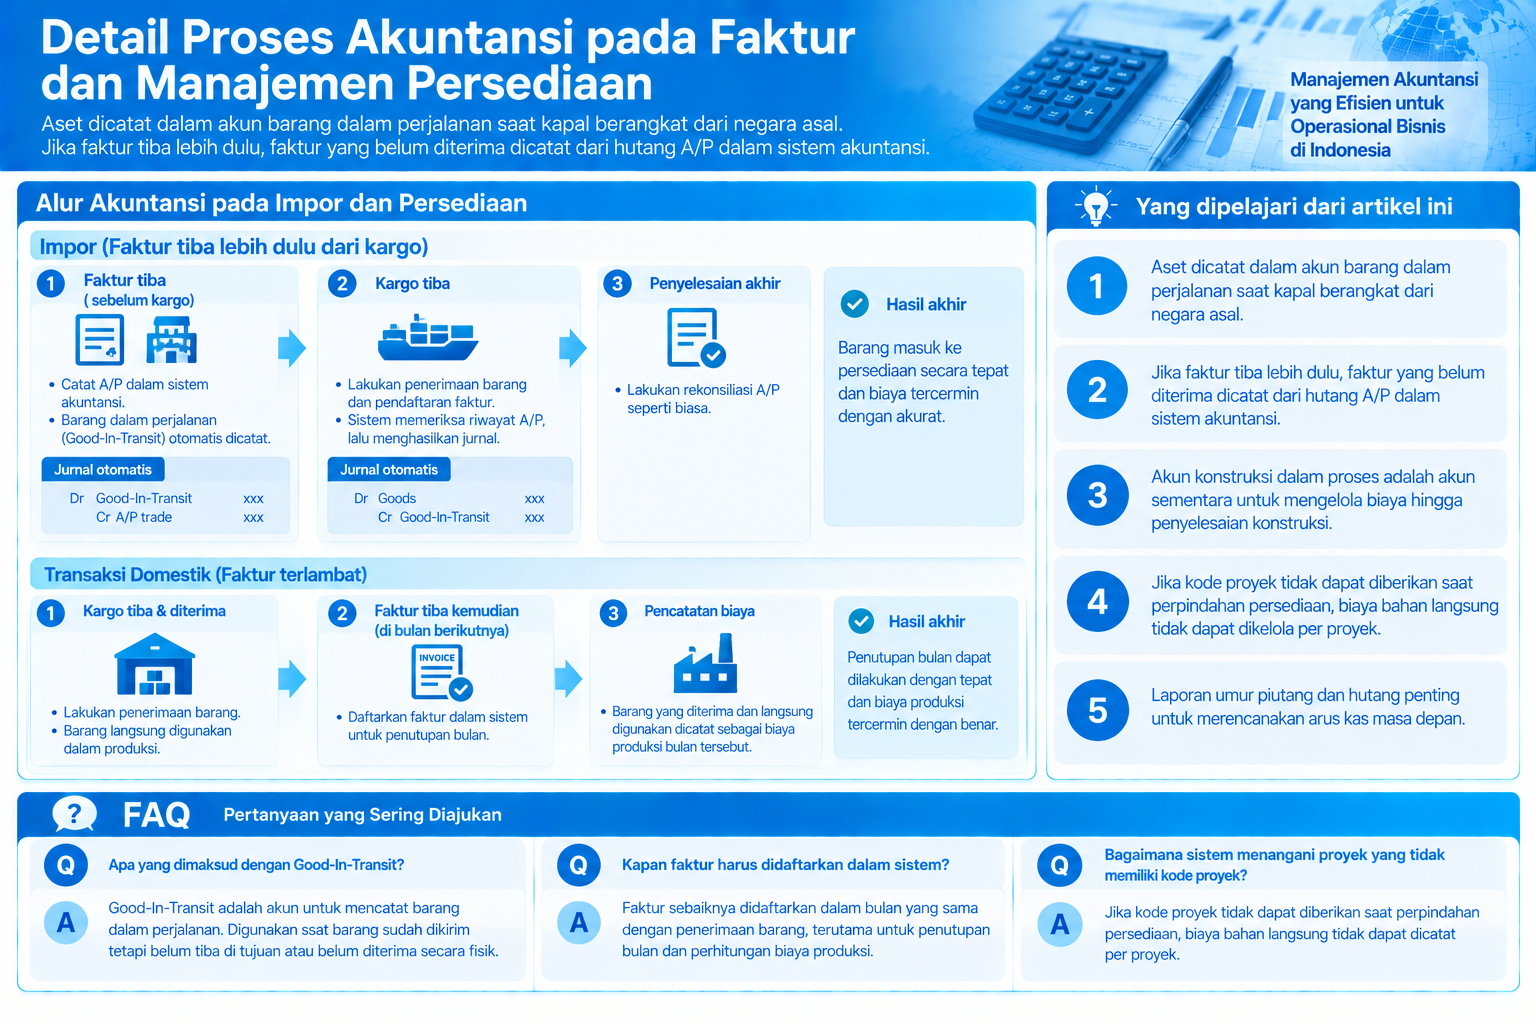
Saat mengelola persediaan di atas kapal atau persediaan yang fakturnya belum tiba dalam sistem bisnis, aset dicatat dalam akun barang dalam perjalanan ketika kapal berangkat dari negara asal. Barang yang dikirim untuk penjualan konsinyasi dicatat dalam akun barang konsinyasi. Di Indonesia, semua ini diperlakukan sebagai Good In Transit (barang dalam perjalanan), dan kewajiban dicatat dalam akun hutang sementara.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Aset dicatat dalam akun barang dalam perjalanan saat kapal berangkat dari negara asal.
- Jika faktur tiba lebih dulu, faktur yang belum diterima dicatat dari hutang A/P dalam sistem akuntansi.
- Akun konstruksi dalam proses adalah akun sementara untuk mengelola biaya hingga penyelesaian konstruksi.
- Jika kode proyek tidak dapat diberikan saat perpindahan persediaan, biaya bahan langsung tidak dapat dikelola per proyek.
- Laporan umur piutang dan hutang penting untuk merencanakan arus kas masa depan.
Faktur Tiba Lebih Dulu dari Kargo dalam Impor
Dalam impor dari luar negeri, biasanya faktur tiba lebih dulu, kemudian kargo tiba. Namun, dalam sistem manajemen produksi, pendaftaran faktur yang belum diterima tidak dapat dilakukan, sehingga faktur yang belum diterima dicatat dari hutang A/P dalam sistem akuntansi. Pada saat ini, jurnal otomatis mencatat barang dalam perjalanan dalam akun Good-In-Transit.
Jurnal otomatis dari A/P akuntansi saat faktur tiba
- (debit) Good-InTransit (kredit) A/P trade
Pada bulan berikutnya, ketika kargo tiba, sistem manajemen produksi melakukan proses penerimaan dan pendaftaran faktur, dan hasil penerimaan diintegrasikan ke dalam sistem akuntansi. Sistem antarmuka memeriksa riwayat pendaftaran faktur A/P dalam sistem akuntansi berdasarkan hasil penerimaan sistem manajemen produksi, dan jika faktur sudah terdaftar, jurnal yang mentransfer Good-In-Transit ke Goods dihasilkan dan dicatat dalam buku besar (G/L) sistem akuntansi.
Jurnal otomatis dihasilkan dari proses penerimaan dan pendaftaran faktur saat kargo tiba ke G/L
- (debit) Goods (kredit) Good-InTransit
Proses penyelesaian akhir dilakukan seperti biasa dengan fungsi rekonsiliasi A/P dalam sistem akuntansi.
Kasus Faktur Tiba Terlambat dalam Transaksi Domestik
Jika kargo dari pemasok tiba dan faktur diterima dalam bulan yang sama, proses penerimaan dan pendaftaran faktur dilakukan seperti biasa. Sistem antarmuka digunakan untuk memeriksa riwayat pendaftaran faktur A/P dalam sistem akuntansi berdasarkan hasil penerimaan sistem manajemen produksi, dan jika faktur sudah terdaftar, dicatat dalam A/P sistem akuntansi.
- (debit) Goods (kredit) A/P trade
Namun, jika faktur tiba melewati bulan, situasinya menjadi rumit. Bahan yang diterima ingin segera dimasukkan dan digunakan, sehingga proses penerimaan dilakukan, tetapi pendaftaran faktur dalam sistem harus dilakukan dalam bulan yang sama untuk keperluan penutupan bulan. Dalam perhitungan biaya, bahan yang diterima dan langsung digunakan harus tercermin dalam biaya produksi bulan tersebut, sehingga jika faktur belum tiba pada akhir bulan, faktur sementara harus didaftarkan untuk melakukan penutupan dan refleksi biaya.
Jurnal otomatis dihasilkan dari proses penerimaan dan faktur sementara saat kargo tiba ke buku besar (G/L)
- (debit) Purchase expense (kredit) A/P-In-Transit (A/P Accrued)
Ketika faktur tiba, akun sementara A/P Accrued ditransfer ke A/P.
Jurnal otomatis dari A/P akuntansi saat faktur tiba
- (debit) A/P-In-Transit (A/P Accrued) (kredit) A/P trade
Akun sementara (yang menjadi biaya atau pendapatan seiring waktu) yang paling umum adalah biaya yang masih harus dibayar, tetapi A/P-In-Transit (A/P Accrued) bukanlah biaya, sehingga sulit untuk memberikan terjemahan yang tepat seperti kewajiban yang belum direalisasi, piutang yang sudah dicatat sebelumnya, atau hutang sementara.
Akun Konstruksi dalam Proses dan Akun Barang dalam Proses
Akun konstruksi dalam proses (Construction in progress) adalah akun sementara yang digunakan untuk mengelola biaya konstruksi, material, tenaga kerja, dan biaya lainnya yang dibayar di muka atau dibayar sebelumnya untuk pembangunan atau pembuatan aset tetap hingga penyelesaian atau penyerahan bangunan. Ketika mengimpor peralatan pabrik dari Jepang, dalam kontrak FOB, aset menjadi milik perusahaan saat kapal berangkat, tetapi biaya pengiriman (Freight charge) dan bea masuk yang tercantum dalam PIB (Pemberitahuan Impor Barang), PPh21, dan pajak lainnya, serta biaya SPPB (Surat Persetujuan Pengeluaran Barang) yang termasuk dalam biaya CIF (Cost, Insurance and Freight) dikenakan setelahnya, sehingga sebelum jumlahnya dipastikan, tidak dimasukkan ke dalam aset tetap, tetapi dicatat sementara dalam akun konstruksi dalam proses.
Akun konstruksi dalam proses dibatasi untuk "aset tetap yang akan digunakan oleh perusahaan sendiri", sedangkan aset tetap yang sedang dibangun untuk dijual sebagai barang dagangan dibedakan sebagai biaya kontrak yang belum selesai (Cost of uncompleted contracts), tetapi di Indonesia jarang dibedakan. Jika itu adalah persediaan yang akan dijual di masa depan, maka dicatat dalam akun barang dalam proses (Work In Process).
- (debit) Akun konstruksi dalam proses (kredit) Kas
- (debit) Aset tetap berwujud (kredit) Akun konstruksi dalam proses
Perpindahan dan Transfer Persediaan
Dalam sistem ERP untuk industri non-manufaktur, meskipun ada proses perpindahan persediaan, sering kali tidak ada proses transfer persediaan, yang menjadi batasan ketika diterapkan pada industri manufaktur. Dalam manufaktur, barang yang dibeli mengalami berbagai proses dan berubah bentuk, akhirnya dikirim sebagai produk. Terutama dalam perpindahan persediaan ke subkon (outsourcing), untuk memenuhi persyaratan bahwa bahan berubah menjadi barang dalam proses, ada batasan dalam sistem untuk industri non-manufaktur yang terhubung dengan modul akuntansi.
- Perpindahan persediaan tidak dapat diberi kode proyek untuk pengelolaan biaya (karena tidak ada biaya yang terjadi).
- Kode item tidak dapat diubah dalam pengelolaan persediaan saat perpindahan (karena hanya perpindahan lokasi).
Persyaratan untuk memberi kode proyek saat memindahkan bahan (R/M) ke subkon dan mengelolanya sebagai barang dalam proses (WIP) per proyek adalah menghasilkan jurnal otomatis saat perpindahan persediaan dan mengelolanya per proyek dalam buku besar (G/L). Namun, karena tidak ada biaya yang terjadi dalam perpindahan persediaan, tidak mungkin untuk memberi kode proyek dan menambahkannya sebagai biaya dalam akun barang dalam proses.
Untuk memberi kode proyek saat memindahkan barang ke subkon, mengelola biaya per proyek dalam buku besar, dan mengubah kode item, perlu untuk menghasilkan penerimaan dan pengeluaran secara bersamaan melalui transfer persediaan. Namun, diperlukan dua langkah proses untuk pengeluaran dan penerimaan, dengan dua jurnal berikut untuk melakukan transfer.
- (debit) Temporary (kredit) R/M
- (debit) WIP (kredit) Temporary
Jika kode proyek sudah ditentukan saat menerima barang yang dibeli, maka dapat dicatat dalam akun bahan per proyek saat penerimaan. Ini memungkinkan kode proyek dimiliki dalam buku besar, memungkinkan pengelolaan biaya per proyek. Namun, dalam kenyataannya, jarang sekali kode proyek atau kelompok produk dapat ditentukan saat pembelian bahan, biasanya ditentukan selama proses penerimaan dan pengeluaran.
Waktu Terjadinya Biaya dan Pendapatan
Waktu terjadinya biaya dan pendapatan dalam sistem bisnis diklasifikasikan menjadi empat kategori berikut.
- Saat faktur diterbitkan (aset bertambah, penjualan bertambah)
- Saat konsumsi bahan (R/M Usage) (biaya penjualan bertambah, aset berkurang)
- Saat faktur diterima (biaya yang nantinya akan menjadi biaya penjualan bertambah, kewajiban bertambah)
- Saat biaya lain-lain dicatat (biaya bertambah, kewajiban bertambah)
Kode proyek dapat diberikan pada waktu-waktu ini. Namun, jika kode proyek tidak dapat diberikan saat perpindahan persediaan, biaya bahan langsung tidak dapat dikelola per proyek hingga saat pengiriman. Selama proses manufaktur di subkon, hanya biaya overhead pabrik (Factory Overhead = FOH) dan biaya tenaga kerja yang terjadi selama periode tersebut yang dapat dikelola.
Pada saat pengiriman, laporan pengelolaan biaya keseluruhan yang mencakup biaya bahan langsung baru dapat diselesaikan. Biaya bahan yang terjadi secara terpisah di subkon dapat diberi kode proyek saat faktur dari subkon tiba dan dialihkan ke biaya penjualan.
- (debit) Expense work 100 (kredit) A/P 100
- (debit) COGS 100 (kredit) Expense work 100
Contoh: Sebagai contoh jurnal saat pengiriman, ada transfer antara Shipping Clearing dan Inv. Item.
- (debit) Shipping Clearing 100 (kredit) Inv. Item 100
Contoh: Saat faktur diterbitkan, ada transfer antara A/R dan Sales, serta COGS dan Shipping Clearing.
- (debit) A/R 100 (kredit) Sales 100
- (debit) COGS 80 (kredit) Shipping Clearing 80
Proses Offset dengan Akun Kontra
Biaya transportasi dan biaya lainnya diberi kode proyek dan ditambahkan ke barang dalam proses. Saat penjualan dicatat, akumulasi barang dalam proses menjadi biaya penjualan.
- (debit) Biaya transportasi 100 (kredit) Petty Cash 100
Dengan demikian, pada saat transaksi, jurnal biaya plus aset minus terjadi, tetapi biaya ini harus tercermin sebagai biaya penjualan di masa depan. Dengan kata lain, biaya yang terjadi bersamaan dengan peningkatan nilai barang dalam proses.
- (debit) WIP 100 (kredit) Transportasi Payable 100
Akun kontra (Contra account) adalah akun yang mengimbangi akun tertentu, dan biaya transportasi dialihkan ke barang dalam proses menggunakan akun sementara (akun P/L). Namun, saldo biaya transportasi tetap ada dalam neraca percobaan (T/B), sehingga dapat dimasukkan ke dalam P/L.
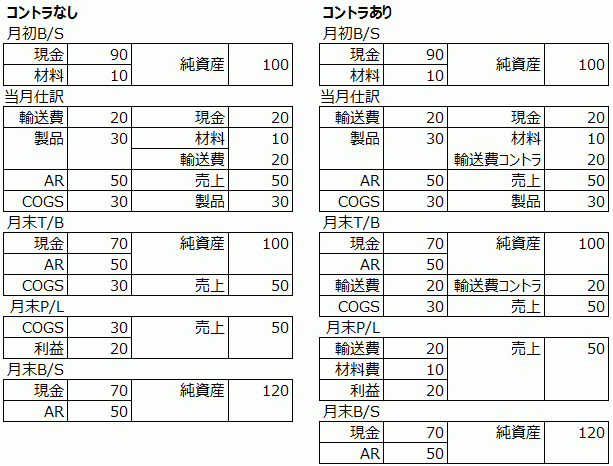
Contoh umum dari akun kontra adalah penyisihan piutang tak tertagih (Allowance for Doubtful) dan akumulasi penyusutan (Accumulated Depreciation). Ini adalah akun aset minus yang secara tidak langsung mengurangi aset, memungkinkan pengelolaan jumlah AR yang sesuai dengan jumlah faktur yang diterbitkan, dan mempertahankan jumlah perolehan aset tetap, sementara di B/S, jumlah Net setelah dikurangi dapat dipahami.
- (debit) Penyisihan piutang tak tertagih (biaya plus) (kredit) Penyisihan piutang tak tertagih (aset minus)
- (debit) Biaya penyusutan peralatan (biaya plus) (kredit) Akumulasi penyusutan peralatan (aset minus)
Metode Alokasi Biaya ke Proyek
Biaya bahan langsung secara otomatis dikelola dalam buku besar dengan kode proyek setiap kali dikeluarkan, tetapi biaya tenaga kerja dan biaya overhead pabrik dialokasikan ke proyek saat jumlahnya diketahui (misalnya, pada akhir bulan). Biaya tenaga kerja dicatat terhadap proyek berdasarkan "tarif per jam x jam kerja" yang diatur dalam master karyawan. Namun, tarif per jam hanya dapat diatur sebagai tarif standar tunggal, sehingga peningkatan tarif saat kerja lembur atau pada hari libur harus disesuaikan secara manual saat mencatat biaya.
- (debit) Gaji 200,000 (kredit) Bank 200,000
- (debit) WIP 200,000 (kredit) Payrol payable (akun kontra) 200,000
Biaya tenaga kerja juga memerlukan akun kontra untuk dialokasikan ke barang dalam proses. Saat menghitung biaya standar untuk menentukan biaya produk selama bulan berjalan, jurnal penyesuaian diperlukan pada akhir bulan untuk memperbaiki perbedaan dengan biaya aktual.
Dampak Proyek Konstruksi terhadap Arus Kas
Di pabrik Indonesia, biasanya memerlukan waktu sekitar satu minggu setelah pengiriman produk untuk menerima laporan inspeksi dari pelanggan sebelum faktur dapat diterbitkan. Namun, dalam proyek konstruksi jangka panjang, meskipun penagihan parsial berdasarkan kemajuan mungkin dilakukan, bisa memakan waktu beberapa bulan antara pengiriman dan penerbitan faktur. Ini adalah situasi di mana pesanan telah terdaftar tetapi penjualan belum tercatat, sehingga pesanan yang belum terpenuhi menumpuk.
Karena tidak menjadi penjualan (pendapatan), laba dalam P/L tidak meningkat, dan sambil menunggu penerbitan faktur, Anda akan melihat P/L yang merugi.
Terlepas dari ada atau tidaknya laba, biaya tetap dikenakan setiap bulan. Untuk menghindari pinjaman untuk membayar biaya tetap, manajemen mendorong penjualan untuk mempercepat penerbitan faktur. Penjualan merasa lega setelah mendapatkan izin untuk penagihan parsial dari pelanggan.
Laporan umur piutang dan hutang (Aging Report) penting bagi manajemen untuk merencanakan arus kas masa depan. Namun, jika pesanan yang belum terpenuhi banyak, sulit untuk memahami pergerakan arus kas yang akurat, sehingga mungkin diperlukan sistem untuk memasukkan jadwal penerbitan faktur saat pesanan terdaftar.
Pertanyaan Umum | Proses Akuntansi Faktur dan Manajemen Persediaan
Berdasarkan isi artikel ini, pertanyaan yang sering muncul dirangkum secara singkat.
Bagaimana persediaan di atas kapal diproses secara akuntansi?
Persediaan di atas kapal dicatat dalam akun barang dalam perjalanan saat kapal berangkat dari negara asal. Barang yang dikirim untuk penjualan konsinyasi dicatat dalam akun barang konsinyasi, dan di Indonesia, ini diperlakukan sebagai Good In Transit. Kewajiban dicatat dalam akun hutang sementara.
Bagaimana jika faktur tiba terlambat?
Jika faktur tiba melewati bulan, bahan yang diterima ingin segera dimasukkan dan digunakan, sehingga faktur sementara didaftarkan. Dengan ini, penutupan dan refleksi biaya dilakukan. Ketika faktur tiba, akun sementara A/P Accrued ditransfer ke A/P.
Bagaimana akun konstruksi dalam proses digunakan?
Akun konstruksi dalam proses adalah akun sementara yang digunakan untuk pembangunan atau pembuatan aset tetap. Saat mengimpor peralatan pabrik, sebelum jumlahnya dipastikan, tidak dimasukkan ke dalam aset tetap, tetapi dicatat sementara dalam akun konstruksi dalam proses. Jika itu adalah persediaan yang akan dijual di masa depan, maka dicatat dalam akun barang dalam proses.