


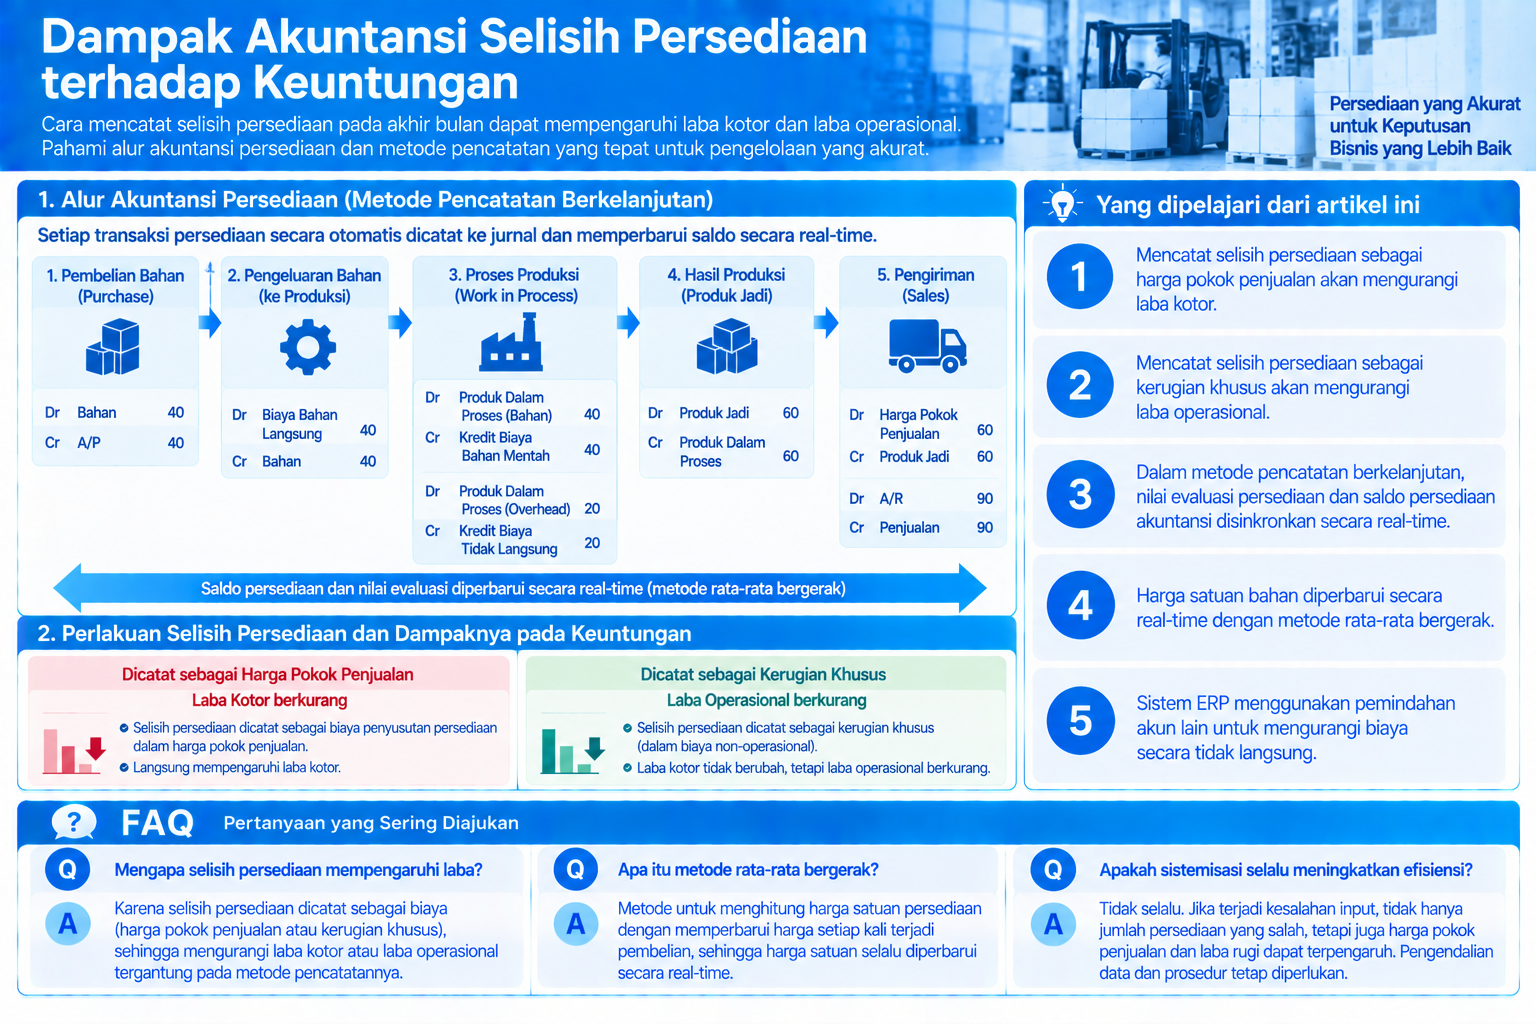
Cara mencatat selisih persediaan pada akhir bulan dapat mempengaruhi laba kotor dan laba operasional. Jika dicatat sebagai biaya penyusutan persediaan dalam harga pokok penjualan, laba kotor akan berkurang. Jika dicatat sebagai kerugian khusus dalam biaya non-operasional, laba operasional akan berkurang.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Mencatat selisih persediaan sebagai harga pokok penjualan akan mengurangi laba kotor.
- Mencatat selisih persediaan sebagai kerugian khusus akan mengurangi laba operasional.
- Dalam metode pencatatan berkelanjutan, nilai evaluasi persediaan dan saldo persediaan akuntansi disinkronkan secara real-time.
- Harga satuan bahan diperbarui secara real-time dengan metode rata-rata bergerak.
- Sistemisasi tidak selalu meningkatkan efisiensi kerja.
Perbedaan antara Jumlah Persediaan Fisik dan Teoritis
Dalam sistem metode pencatatan berkelanjutan (perpetual method) yang menghasilkan jurnal akuntansi dari penerimaan dan pengeluaran persediaan, akun persediaan akan bertambah saat pembelian bahan atau pencatatan hasil produk setengah jadi atau produk jadi, dan berkurang saat bahan atau produk setengah jadi digunakan atau produk jadi dikirim.
- (debit) Bahan 40 (kredit) A/P 40
Dalam sistem ini, nilai evaluasi persediaan dan saldo akun persediaan akuntansi disinkronkan secara real-time, sehingga laporan laba rugi (P/L) dan neraca (B/S) dapat diperiksa secara berkala. Harga satuan bahan diperbarui secara real-time dengan metode rata-rata bergerak, dan biaya pengolahan lainnya umumnya memiliki harga satuan standar dalam BOM (Bill of Materials).
Saat pengeluaran bahan, biaya bahan dicatat sebagai biaya negatif dalam akun kontra (akun Kredit Biaya Bahan Mentah) sehingga rincian biaya produksi dapat dicatat dalam P/L tanpa mengimbangi saldo akun biaya bahan langsung.
- (debit) Biaya Bahan Langsung 40 (kredit) Bahan 40
- (debit) Produk Dalam Proses (bagian biaya bahan langsung) 40 (kredit) Kredit Biaya Bahan Mentah 40
Saat pencatatan hasil produk, bagian biaya pengolahan dihitung dari harga satuan standar BOM dan dicatat sebagai biaya negatif dalam akun kontra (akun Kredit Biaya Tidak Langsung) sehingga rincian biaya pengolahan dapat dicatat dalam P/L.
- (debit) Produk Dalam Proses (bagian biaya pengolahan) 20 (kredit) Kredit Biaya Tidak Langsung 20
- (debit) Produk Jadi 60 (kredit) Produk Dalam Proses (bagian biaya bahan langsung + biaya pengolahan) 60
Akhirnya, produk yang dikirim menjadi harga pokok penjualan.
- (debit) Harga Pokok Penjualan 60 (kredit) Produk Jadi 60
- (debit) A/R 90 (kredit) Penjualan 90
Harga pokok penjualan termasuk biaya pengolahan, sehingga perbedaan disesuaikan saat biaya pengolahan aktual ditentukan.
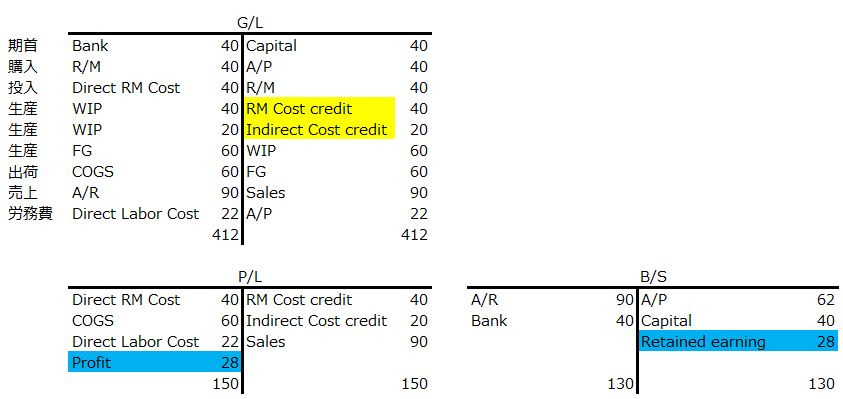
Metode di mana perbedaan antara hasil produk dalam proses dan jumlah bahan yang digunakan dicatat sebagai biaya pengolahan disebut alokasi biaya aktual yang direncanakan untuk akuntansi cepat. Namun, jika ada kesalahan dalam input aktual, tidak hanya jumlah persediaan yang salah, tetapi juga angka akuntansi.
Contoh: Biasanya, kesalahan dalam input aktual sering ditemukan saat inventaris fisik. Setelah inventaris akhir bulan selesai, perbaikan dilakukan dengan kembali ke catatan produksi di tengah bulan, tetapi biasanya lot produksi yang salah dicatat sudah dikonsumsi dalam proses berikutnya, dan untuk produk dengan waktu tunggu yang pendek mungkin sudah dikirim dan faktur sudah diterbitkan. Tidak ada pilihan selain membatalkan faktur dan catatan pengiriman dari hilir, tetapi biasanya dalam sistem, jika pengiriman atau faktur dibatalkan, nomor faktur atau nomor slip pengiriman akan diberi nomor baru, sehingga tidak mungkin melakukan perbaikan yang mempengaruhi manajemen dokumen pelanggan atau mitra bisnis.
Dampak Akuntansi saat Menyesuaikan Selisih Persediaan dalam Manajemen Persediaan
Saat melakukan penyesuaian selisih dari manajemen persediaan, jurnal otomatis akan dihasilkan dalam sistem akuntansi. Jika jumlah persediaan fisik lebih sedikit dari nilai teoritis, perlu memilih apakah selisih ini akan dicatat sebagai biaya atau aset. Jika selisih disebabkan oleh kelalaian input, harus dimasukkan sebagai biaya kerugian produksi dalam harga pokok produksi, dan laba kotor akan lebih kecil dari yang sebenarnya.
- Harga Pokok Penjualan = Saldo Awal Bulan + (Harga Pokok Produksi Bulan Ini + Selisih) - Saldo Akhir Bulan
- Laba Kotor = Penjualan - Harga Pokok Penjualan
Saat selisih dicatat sebagai biaya penyusutan persediaan dalam jurnal penyesuaian akhir bulan
- Harga Pokok Penjualan = Saldo Awal Bulan + Harga Pokok Produksi Bulan Ini - (Saldo Akhir Bulan - Selisih)
- Laba Kotor = Penjualan - Harga Pokok Penjualan
Saat dicatat sebagai kerugian khusus dalam biaya non-operasional
- Harga Pokok Penjualan = Saldo Awal Bulan + Harga Pokok Produksi Bulan Ini - Saldo Akhir Bulan
- Laba Kotor = Penjualan - Harga Pokok Penjualan
- Laba Operasional = Laba Kotor - Selisih
Di mana pun dicatat, biaya akan dicatat dan keuntungan akan tertekan. Yang penting adalah fakta bahwa "meskipun input aktual kurang, pengiriman tetap dilakukan tanpa masalah." Faktor-faktor yang menyebabkan selisih, seperti bagian yang diproduksi dengan slip merah tidak tercermin dalam sistem, atau produk cacat yang banyak terjadi tetapi hanya produk baik yang dicatat, harus dicari dan perbaikan input aktual harus dilakukan mulai bulan berikutnya.
Sistemisasi Tidak Selalu Benar
Saat mengimplementasikan sistem bisnis di pabrik di Indonesia, sistem yang paling praktis adalah yang hanya mengelola jumlah dalam penerimaan dan pengeluaran manajemen produksi, kemudian setelah penyesuaian persediaan dalam sistem, nilai evaluasi persediaan dihitung secara batch pada akhir bulan, dan harga pokok produksi serta harga pokok penjualan dihitung dengan metode tiga bagian. Dalam hal ini, antarmuka data antara manajemen produksi, manajemen biaya, dan akuntansi diperlukan sebagai berikut.
- Antarmuka A/R dan A/P dari sistem manajemen produksi ke akuntansi
- Antarmuka biaya tetap dari sistem akuntansi ke sistem manajemen biaya
- Antarmuka hasil perhitungan sistem manajemen biaya sebagai jurnal ke sistem akuntansi
Namun, tidak selalu perlu membangun antarmuka dalam sistem, bisa juga dilakukan secara manual atau dengan input ganda. Meskipun antarmuka disistematisasi, pekerjaan manusia "memeriksa dan memperbaiki data secara berurutan dari hulu ke hilir" tidak berubah. Bahkan, sistemisasi dapat menghasilkan ketidaknyamanan seperti "tidak dapat memulai pemeriksaan di hilir karena persiapan di hulu belum selesai."
Akuntansi lebih efisien jika disistematisasi, tetapi manajemen produksi tidak selalu lebih efisien dengan sistemisasi. Ini mungkin terdengar seperti "itu akhir dari cerita," tetapi di Indonesia, ini terasa lebih nyata.
Sistem yang menghubungkan langsung penerimaan dan pengeluaran persediaan dengan akuntansi yang diimplementasikan sebelumnya dapat dimanualkan seperti berikut, tetapi ini mungkin merupakan cara untuk menangani jika sistemisasi membuat proses menjadi rumit dan manusia tidak dapat melacak dasar dari angka yang dihasilkan.
- Bahan yang dibeli dikelola dengan harga rata-rata bergerak sistem seperti biasa
- (debit) R/M (kredit) A/P
2. Jumlah pengeluaran bahan dikelola dengan Excel
Tidak ada jurnal
3. Jumlah produksi produk dalam proses dikelola dengan Excel
Tidak ada jurnal
4. Pencatatan hasil produksi dilakukan dalam sistem dan nilai evaluasi persediaan produk jadi dikelola dengan harga standar sistem
- (debit) F/G (kredit) COGS
5. Berdasarkan inventaris fisik, jumlah dan nilai bahan ditarik dari sistem dengan harga rata-rata bergerak sistem
- (debit) COGS (kredit) R/M
6. Berdasarkan inventaris fisik, nilai evaluasi persediaan produk dalam proses ditentukan dengan harga standar Excel dan jurnal akuntansi dibuat.
- (debit) WIP (kredit) COGS
Contoh: Presiden Nixon dari Amerika Serikat mengusulkan "penarikan terhormat" sebagai slogan untuk mengakhiri Perang Vietnam, yang didukung oleh militer di garis depan dan opini publik yang lelah dengan perang yang berkepanjangan.
Poin: Jika sistem yang seharusnya mempermudah pekerjaan justru membuat operator lapangan kelelahan, "manualisasi sistem" mungkin dapat meningkatkan semangat kerja dan efisiensi kerja di lapangan, dalam beberapa kasus.
Pertanyaan Umum | Pengolahan Akuntansi Selisih Persediaan
Berikut adalah ringkasan singkat dari pertanyaan yang sering muncul sesuai dengan isi artikel ini.
Apa yang terjadi jika selisih persediaan dicatat sebagai harga pokok penjualan?
Jika selisih persediaan dicatat sebagai harga pokok penjualan, laba kotor akan berkurang. Ini karena dicatat sebagai biaya penyusutan persediaan, yang secara langsung mempengaruhi laba.
Apa yang terjadi jika selisih persediaan dicatat sebagai kerugian khusus?
Jika selisih persediaan dicatat sebagai kerugian khusus, laba operasional akan berkurang. Ini karena dicatat sebagai biaya non-operasional, yang mempengaruhi laba operasional.
Apa penyebab terjadinya selisih persediaan?
Penyebab terjadinya selisih persediaan termasuk input aktual yang kurang atau produk cacat yang tidak dicatat. Penting untuk mengejar faktor-faktor ini dan meningkatkan input aktual.