


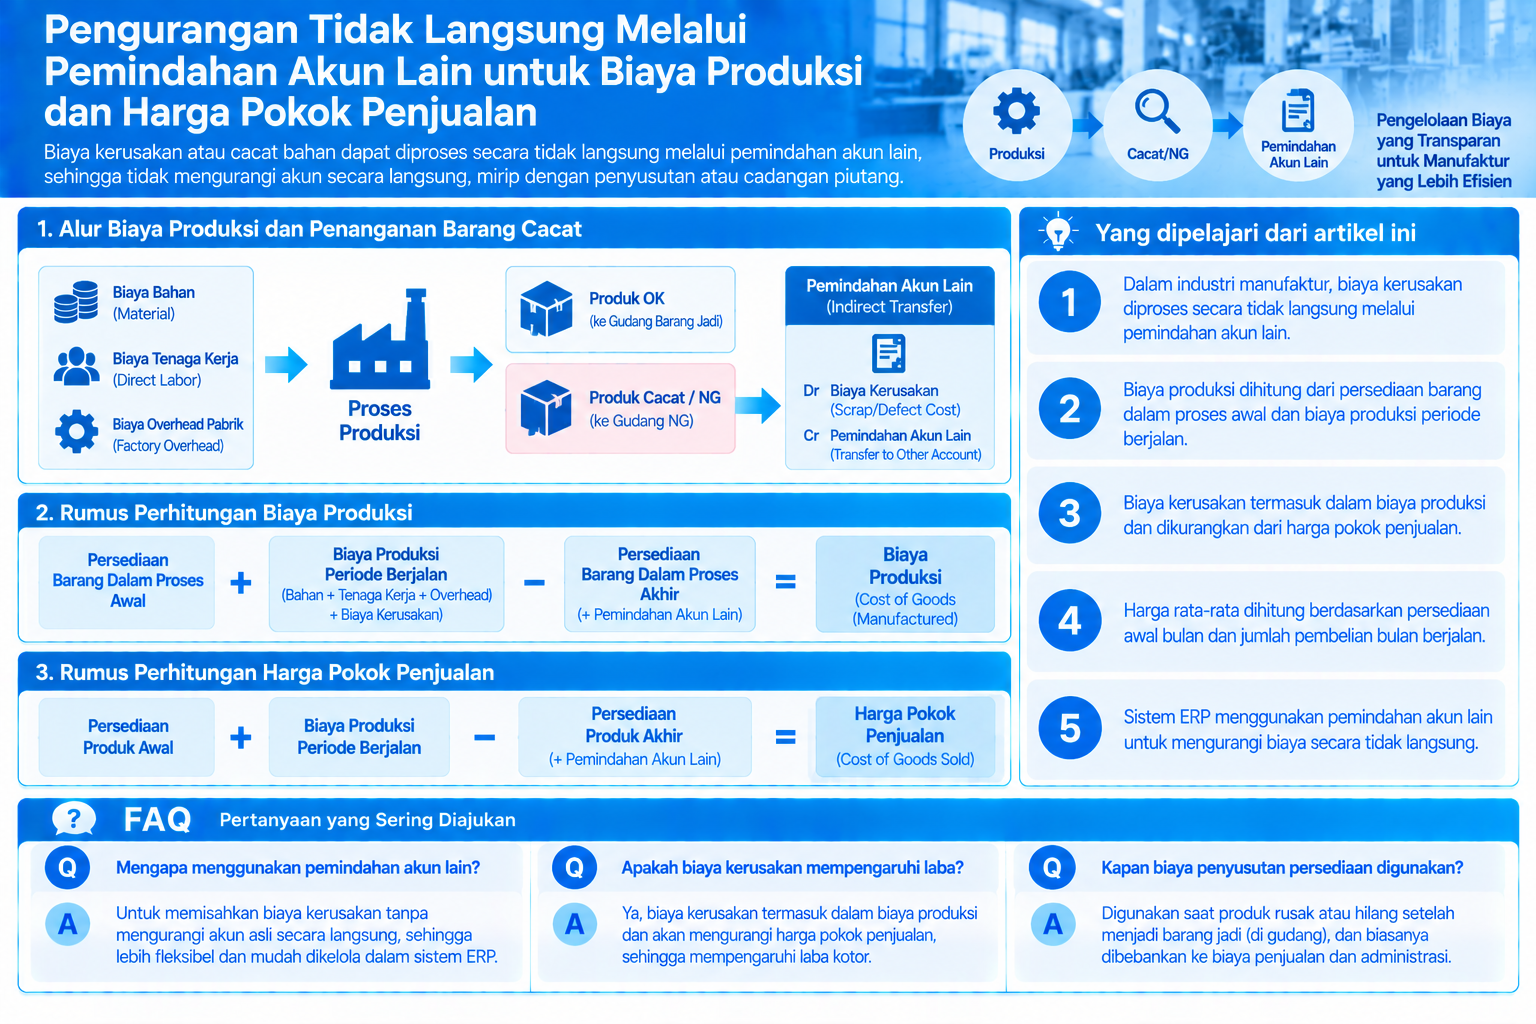
Ketika terjadi cacat bahan atau kerusakan, ada metode untuk memindahkan barang dalam proses atau biaya produksi secara tidak langsung ke akun lain melalui pemindahan akun lain, tanpa mengurangi secara langsung. Ini mirip dengan metode penanganan biaya penyusutan atau cadangan kerugian piutang.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Dalam industri manufaktur, biaya kerusakan diproses secara tidak langsung melalui pemindahan akun lain.
- Biaya produksi dihitung dari persediaan barang dalam proses awal dan biaya produksi periode berjalan.
- Biaya kerusakan termasuk dalam biaya produksi dan dikurangkan dari harga pokok penjualan.
- Harga rata-rata dihitung berdasarkan persediaan awal bulan dan jumlah pembelian bulan berjalan.
- Sistem ERP menggunakan pemindahan akun lain untuk mengurangi biaya secara tidak langsung.
Apa itu Pemindahan Biaya Produksi
Dalam industri manufaktur, biaya yang dikeluarkan untuk memproduksi produk disebut biaya produksi (Cost Of Goods Manufactured). Dari persediaan produk awal dan biaya produksi periode berjalan, biaya produk yang terjual disebut harga pokok penjualan (Cost Of Goods Sold), tetapi tidak ada akun biaya baru yang ditambahkan.
Misalnya, jika terjadi kerusakan selama proses produksi, pabrik akan memindahkan bagian yang rusak ke gudang NG dan memisahkannya dari barang dalam proses yang normal.
- Persediaan barang dalam proses awal + (biaya bahan + biaya tenaga kerja + biaya overhead pabrik) periode berjalan - persediaan barang dalam proses akhir = biaya produksi
Persediaan barang dalam proses akhir dicatat lebih sedikit karena dipisahkan ke gudang NG, sehingga termasuk dalam biaya produksi. Untuk memperjelas jumlah biaya kerusakan ini, jurnal terpisah dibuat. Ada cara untuk memindahkan bahan langsung ke biaya kerusakan dan cara memindahkannya secara tidak langsung melalui pemindahan akun lain.
- Memindahkan bahan langsung ke biaya kerusakan
(debit) biaya kerusakan (kredit) bahan - Memindahkan bahan secara tidak langsung
(debit) biaya kerusakan (kredit) pemindahan akun lain
Dalam hal ini, rumus untuk menghitung biaya produksi diubah sebagai berikut.
- Persediaan barang dalam proses awal + (biaya bahan + biaya tenaga kerja + biaya overhead pabrik + biaya kerusakan) periode berjalan - (persediaan barang dalam proses akhir + pemindahan akun lain) = biaya produksi
Karena biaya kerusakan juga merupakan bagian dari biaya produksi, jumlah biaya produksi itu sendiri tidak berubah. Ini hanya merupakan 'pemindahan biaya dalam biaya produksi'.
Selanjutnya, jika produk jatuh dan pecah di gudang produk, untuk memperjelas bahwa tanggung jawab ada pada departemen penjualan, bukan departemen produksi, biaya tersebut dipindahkan dari harga pokok penjualan ke biaya penjualan dan administrasi.
- Memindahkan produk langsung ke biaya penyusutan persediaan
(debit) biaya penyusutan persediaan (kredit) produk - Memindahkan produk secara tidak langsung
(debit) biaya penyusutan persediaan (kredit) pemindahan akun lain
Dalam hal ini, rumus untuk menghitung harga pokok penjualan adalah sebagai berikut.
- Persediaan produk awal + biaya produksi periode berjalan - (persediaan produk akhir + pemindahan akun lain) = harga pokok penjualan
Akibatnya, produk yang pecah yang termasuk dalam harga pokok penjualan dikurangkan sebagai biaya penjualan dan administrasi dari harga pokok penjualan.
Harga Rata-rata dan Biaya Produksi
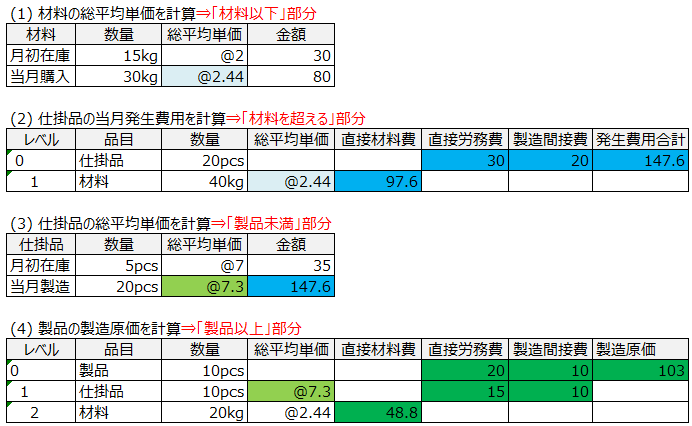
Biaya produksi produk bulan berjalan ditentukan oleh jumlah akumulasi berdasarkan harga rata-rata barang dalam proses yang dimasukkan dan biaya pemrosesan tahap sendiri. Harga rata-rata barang dalam proses yang dimasukkan adalah nilai yang diperoleh dengan membagi (jumlah persediaan barang dalam proses awal + biaya produksi barang dalam proses bulan berjalan) dengan (jumlah barang dalam proses awal + jumlah produksi barang dalam proses bulan berjalan). Selain itu, biaya produksi barang dalam proses bulan berjalan adalah jumlah akumulasi berdasarkan harga rata-rata bahan yang dimasukkan dan biaya pemrosesan tahap sendiri. Harga rata-rata bahan yang dimasukkan adalah nilai yang diperoleh dengan membagi (jumlah persediaan bahan awal + jumlah pembelian bahan bulan berjalan) dengan (jumlah bahan awal + jumlah pembelian bahan bulan berjalan).
Artinya, ketika suatu item ditempatkan di tingkat tertinggi (level 0), "(harga rata-rata item yang dimasukkan x jumlah aktual yang dimasukkan) + biaya pemrosesan tahap sendiri" menjadi biaya produksi. Selanjutnya, ketika item tersebut menjadi item yang dimasukkan, jumlah yang dimasukkan dihitung berdasarkan harga rata-rata yang dihitung dari biaya produksi sebelumnya dan jumlah persediaan awal.
Manajemen Berdasarkan Bagian (Portion) Biaya
Biaya produksi mengalir berdasarkan diagram hubungan akun sebagai berikut.
- Jumlah bahan awal bulan + bahan yang dibeli bulan berjalan - jumlah bahan akhir bulan = biaya bahan langsung bulan berjalan
- Jumlah barang dalam proses awal bulan + (biaya bahan langsung bulan berjalan + biaya pemrosesan bulan berjalan) - jumlah barang dalam proses akhir bulan = biaya produksi produk bulan berjalan
- Jumlah produk awal bulan + biaya produksi produk bulan berjalan - jumlah produk akhir bulan = harga pokok penjualan bulan berjalan
Ketika melakukan manajemen Portion, bagian biaya bahan langsung dan bagian biaya tenaga kerja dipisahkan untuk dikelola. Bagian biaya bahan dimulai dari bahan, mengalir melalui barang dalam proses, dan berakhir pada produk.
- Bahan awal bulan + bahan yang dibeli bulan berjalan - bahan akhir bulan = biaya bahan langsung bulan berjalan
- Barang dalam proses awal bulan + biaya bahan langsung bulan berjalan - barang dalam proses akhir bulan = biaya produksi produk bulan berjalan (bagian biaya bahan langsung)
- Produk awal bulan + biaya produksi produk bulan berjalan - produk akhir bulan = harga pokok penjualan bulan berjalan (bagian biaya bahan langsung)
Biaya pemrosesan dimulai dari barang dalam proses dan berakhir pada produk.
- Biaya pemrosesan barang dalam proses awal bulan + biaya pemrosesan barang dalam proses bulan berjalan - biaya pemrosesan barang dalam proses akhir bulan = biaya produksi produk bulan berjalan (bagian biaya pemrosesan)
- Biaya pemrosesan produk awal bulan + biaya produksi produk bulan berjalan (bagian biaya pemrosesan) - biaya pemrosesan produk akhir bulan = harga pokok penjualan bulan berjalan (bagian biaya pemrosesan)
Jenis Pemindahan Akun Lain
Pengurangan berarti "mengurangi bagian yang terlalu banyak dicatat dari biaya produksi atau harga pokok penjualan", dan ketika menggunakan pemindahan akun lain (barang dalam proses), itu menjadi pengurangan dari biaya produksi, dan ketika menggunakan pemindahan akun lain (produk), itu menjadi pengurangan dari harga pokok penjualan.
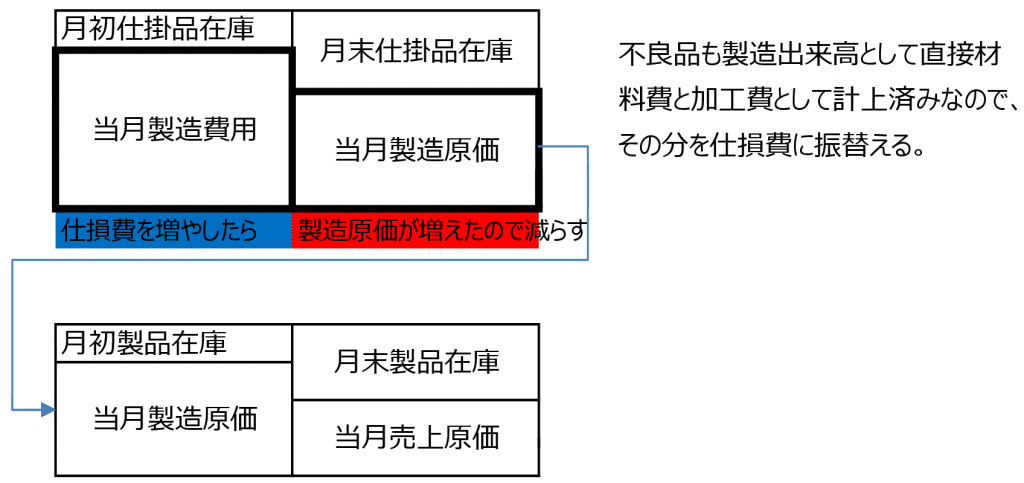
Dicatat dalam Biaya Produksi (Biaya Kerusakan) dan Dikeluarkan dari Harga Pokok Penjualan
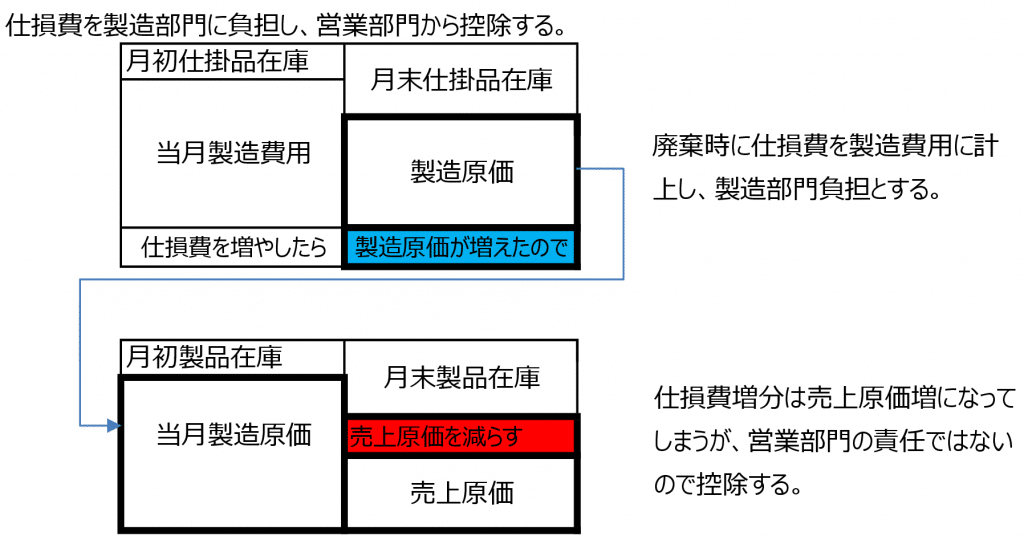
Ketika terjadi cacat bahan atau kerusakan, bahan, barang dalam proses, atau produk tidak dikurangi secara langsung, tetapi dipindahkan secara tidak langsung ke biaya kerusakan (Loss due to spoiled work) melalui pemindahan akun lain.
- Biaya produksi = barang dalam proses awal bulan + (biaya produksi bulan berjalan + biaya kerusakan) - barang dalam proses akhir bulan
- Harga pokok penjualan = produk awal bulan + biaya produksi bulan berjalan - (pemindahan akun lain + produk akhir bulan) (debit) biaya kerusakan 2 (kredit) pemindahan akun lain (produk) 2
Dicatat dalam Biaya Produksi (Biaya Kerusakan) dan Dikeluarkan dari Biaya Produksi (Barang dalam Proses)
Bagian kerusakan dipindahkan dari biaya bahan langsung ke biaya kerusakan dalam biaya produksi.
- Biaya produksi = barang dalam proses awal bulan + (biaya produksi bulan berjalan + biaya kerusakan) - (pemindahan akun lain + barang dalam proses akhir bulan) (debit) biaya kerusakan 2 (kredit) pemindahan akun lain (barang dalam proses) 2
Dicatat dalam Biaya Penjualan dan Administrasi dan Dikeluarkan dari Biaya Produksi (Barang dalam Proses)
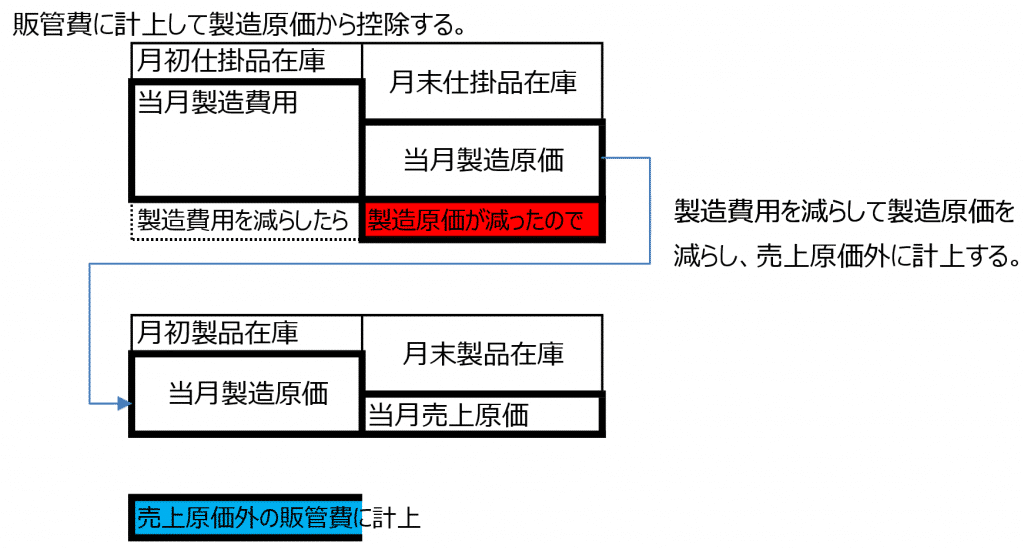
Dalam kasus pengembalian pelanggan dengan jumlah besar, bagian klaim dikeluarkan dari biaya produksi dan dicatat sebagai biaya penjualan dan administrasi atau kerugian luar biasa (Extraordinary loss).
- Biaya produksi = barang dalam proses awal bulan + biaya produksi bulan berjalan - (pemindahan akun lain + barang dalam proses akhir bulan) ⇒ penurunan biaya produksi
- Harga pokok penjualan = produk awal bulan + biaya produksi - produk akhir bulan ⇒ penurunan harga pokok penjualan
- Laba kotor = penjualan - harga pokok penjualan ⇒ peningkatan laba kotor
- Laba operasi = laba kotor - biaya penjualan dan administrasi ⇒ dipindahkan ke biaya penjualan dan administrasi dan penurunan laba operasi (debit) biaya penjualan dan administrasi 2 (kredit) pemindahan akun lain 2
Dicatat sebagai Aset dan Dikeluarkan dari Harga Pokok Penjualan (Produk)
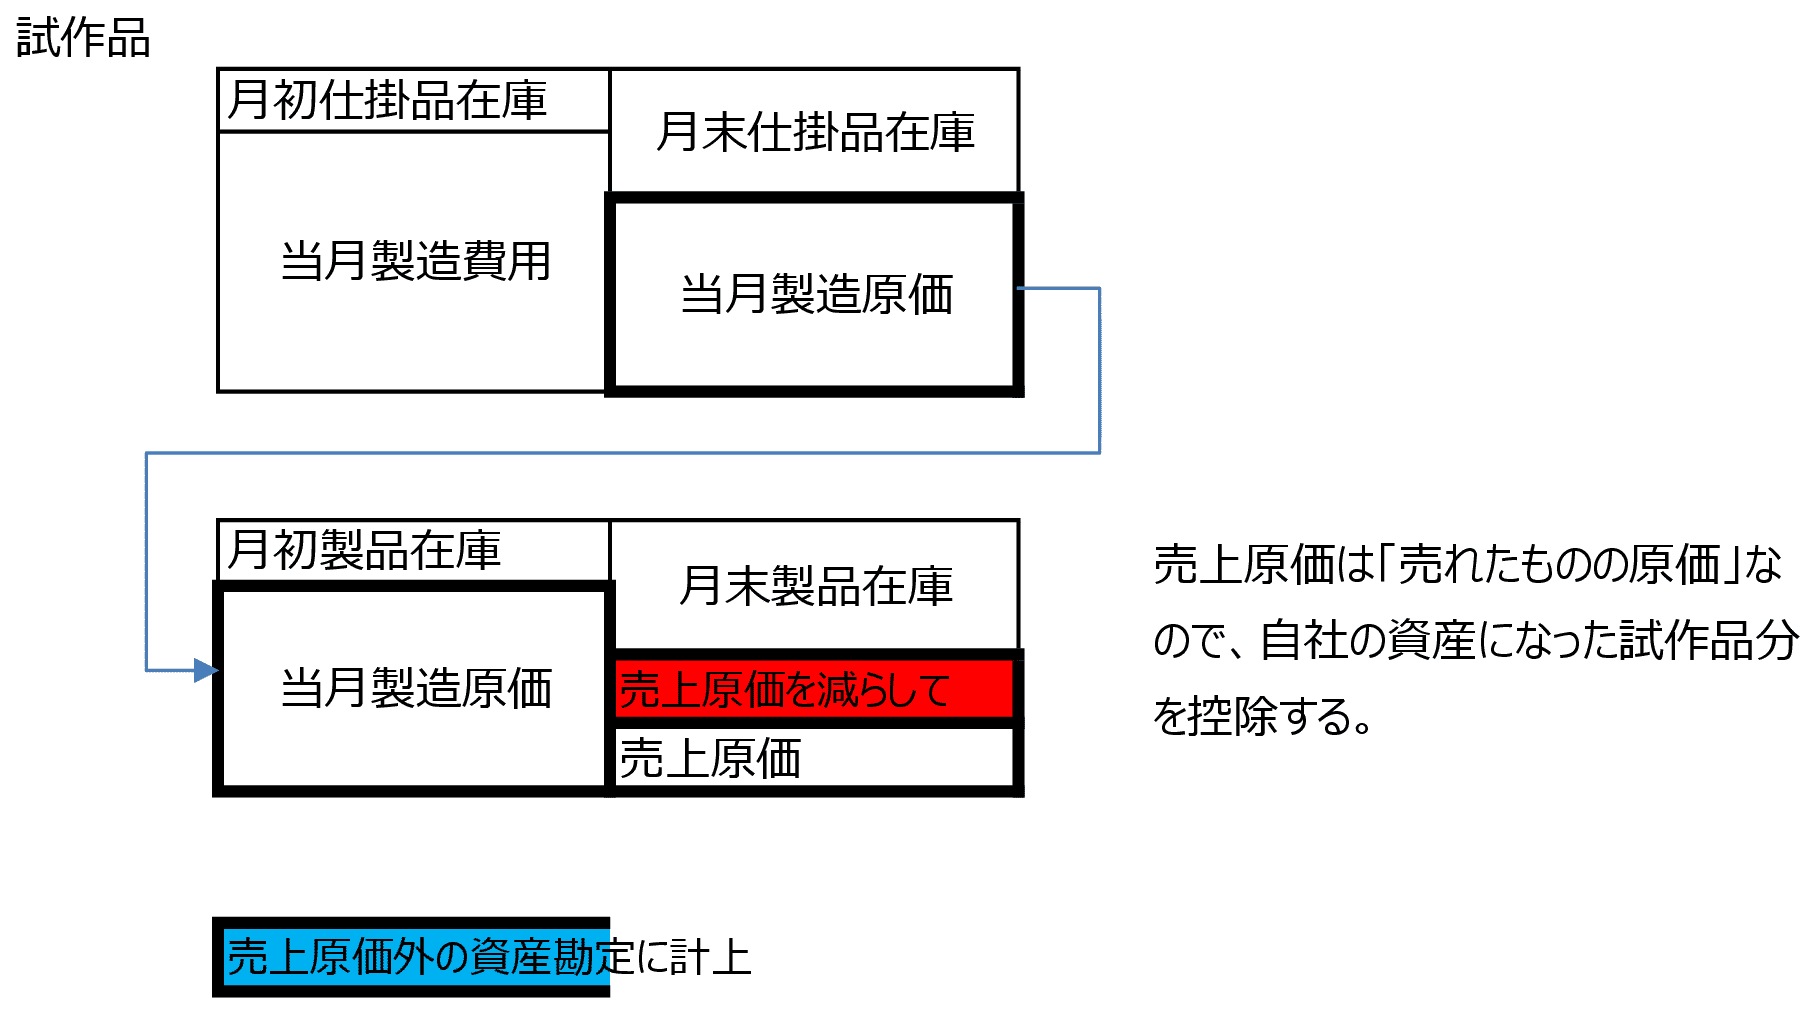
Dalam kasus pemindahan produksi produk perusahaan ke aset, persediaan produk akhir bulan berkurang karena bagian prototipe, dan harga pokok penjualan meningkat, sehingga secara tidak langsung dikurangi dari harga pokok penjualan melalui pemindahan akun lain (produk).
- Harga pokok penjualan = produk awal bulan + biaya produksi bulan berjalan - (pemindahan akun lain + produk akhir bulan) (debit) prototipe 2 (kredit) pemindahan akun lain (produk) 2
Proses Penghitungan Biaya Produksi dengan Metode Rata-rata
Ketika hasil produksi dalam sistem manajemen produksi dicatat sebagai "10 produk baik, 2 produk cacat", hasil barang dalam proses atau produk adalah 12. Biaya bahan langsung dan biaya pemrosesan sudah terjadi untuk 2 produk cacat. Kerusakan ditentukan ketika dicatat sebagai hasil pembuangan, dan jumlah persediaan dikurangi, tetapi selama periode sebelum pembuangan, jika barang dalam proses, itu termasuk dalam bagian biaya bahan langsung dari biaya produksi bulan berjalan, dan jika produk, itu termasuk dalam bagian barang dalam proses dari biaya produksi bulan berjalan, dan secara otomatis termasuk dalam harga pokok penjualan.
- Harga rata-rata bahan = (jumlah bahan awal bulan + jumlah pembelian bulan berjalan) / (jumlah awal + jumlah pembelian)
- Biaya bahan yang terjadi = harga rata-rata bahan x jumlah yang digunakan
- Biaya produksi barang dalam proses = biaya bahan yang terjadi + biaya pemrosesan tahap sendiri
- Harga rata-rata barang dalam proses = (persediaan awal + biaya produksi barang dalam proses) / (jumlah awal + jumlah produksi bulan berjalan)
- Biaya produksi produk: (harga rata-rata barang dalam proses x jumlah yang digunakan) + biaya pemrosesan tahap sendiri
Cara Menyatakan Pengurangan Tidak Langsung Biaya Kerusakan pada P/L
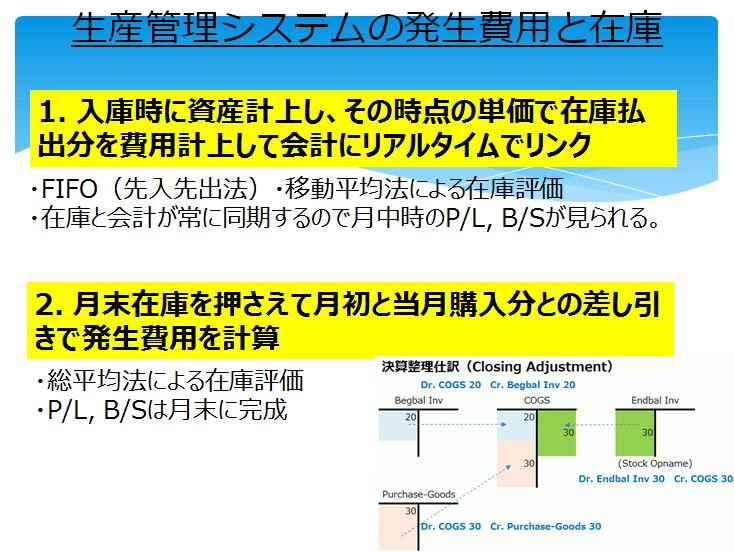
Sistem ERP memiliki metode untuk terus menambah dan mengurangi akun persediaan, dan mencatat biaya untuk bagian yang dikeluarkan, serta metode untuk memprosesnya dalam akun pembelian selama bulan berjalan, dan mencatat biaya dengan memindahkan persediaan awal bulan ke persediaan akhir bulan melalui akun pembelian. Ketika barang yang dicatat sebagai kerusakan dalam hasil pengeluaran tercermin dalam biaya dan akuntansi, dalam kedua sistem, penyajian pada P/L umumnya dilakukan dengan menggunakan pemindahan akun lain untuk mengurangi biaya secara tidak langsung.
Memindahkan yang Dicatat sebagai Biaya Bahan Langsung dalam Biaya Produksi ke Biaya Kerusakan
Karena hanya memindahkan yang dicatat sebagai biaya bahan langsung dalam biaya produksi ke biaya kerusakan, biaya produksi dan harga pokok penjualan tidak berubah, dan laba kotor tidak berubah.
- (debit) biaya kerusakan 10 (kredit) barang dalam proses 10
- Biaya produksi (COGM) 80 = barang dalam proses awal 100 + (biaya produksi bulan berjalan 40 - barang dalam proses 10 + biaya kerusakan 10) - barang dalam proses akhir 60
Atau
- (debit) biaya kerusakan 10 (kredit) pemindahan akun lain barang dalam proses 10
- Biaya produksi (COGM) 80 = barang dalam proses awal 100 + (biaya produksi bulan berjalan 40 + biaya kerusakan 10) - (pemindahan akun lain barang dalam proses 10 + barang dalam proses akhir 60)
- Harga pokok penjualan (COGS) 170 = produk awal 200 + COGM 80 - produk akhir 110
- Tanggung jawab penjualan COGS - COGM = 90
Memasukkan Biaya Kerusakan dalam Biaya Produksi dan Menguranginya dari Harga Pokok Penjualan
Jika kerusakan yang dicatat karena pembuangan ditambahkan ke biaya produksi, harga pokok penjualan juga meningkat dan laba kotor menurun, tetapi karena kerusakan bukan tanggung jawab penjualan, itu dikurangi dari harga pokok penjualan sehingga laba kotor tidak berubah.
- (debit) biaya kerusakan 10 (kredit) barang dalam proses 10
- Biaya produksi (COGM) 90 = barang dalam proses awal 100 + (biaya produksi bulan berjalan 40 + biaya kerusakan 10) - barang dalam proses akhir 60
- Harga pokok penjualan (COGS) 170 = produk awal 200 + (COGM 90 - barang dalam proses 10) - produk akhir 110
Atau
- (debit) biaya kerusakan 10 (kredit) pemindahan akun lain produk 10
- Biaya produksi (COGM) 90 = barang dalam proses awal 100 + (biaya produksi bulan berjalan 40 + biaya kerusakan 10) - barang dalam proses akhir 60
- Harga pokok penjualan (COGS) 170 = produk awal 200 + COGM 90 - (pemindahan akun lain produk 10 + produk akhir 110)
- Tanggung jawab penjualan = COGS - COGM = 80
Memindahkan yang Dicatat sebagai Biaya Bahan Langsung dalam Biaya Produksi ke Kerugian Luar Biasa
Bagian yang termasuk dalam biaya produksi sebagai biaya bahan langsung dikurangi, harga pokok penjualan juga menurun, sehingga laba kotor dan laba operasi meningkat, tetapi dengan mencatatnya sebagai kerugian luar biasa, laba bersih periode berjalan menurun dan keseimbangan tercapai.
- (debit) kerugian luar biasa 10 (kredit) barang dalam proses 10
- Biaya produksi (COGM) 70 = barang dalam proses awal 100 + (biaya produksi bulan berjalan 40 - barang dalam proses 10) - barang dalam proses akhir 60
Atau
- (debit) kerugian luar biasa 10 (kredit) pemindahan akun lain barang dalam proses 10
- Biaya produksi (COGM) 70 = barang dalam proses awal 100 + biaya produksi bulan berjalan 40 - (pemindahan akun lain barang dalam proses 10 + barang dalam proses akhir 60)
- Harga pokok penjualan (COGS) 160 = produk awal 200 + COGM 70 - produk akhir 110
- Tanggung jawab penjualan = COGM - COGM = 90
Pertanyaan Umum | Pengurangan Tidak Langsung Biaya Produksi dan Harga Pokok Penjualan
Berdasarkan isi artikel ini, kami merangkum pertanyaan yang sering muncul secara singkat.
Apa itu Pemindahan Biaya Produksi?
Pemindahan biaya produksi adalah metode mencatat biaya yang dikeluarkan untuk memproduksi produk sebagai biaya produksi, dan dari situ, biaya produk yang terjual dicatat sebagai harga pokok penjualan. Tidak ada akun biaya baru yang ditambahkan, hanya pemindahan biaya dalam akun yang ada.
Mengapa Menggunakan Pemindahan Akun Lain?
Alasan menggunakan pemindahan akun lain adalah untuk mencatat biaya secara akurat ketika terjadi cacat bahan atau kerusakan, dengan memindahkannya secara tidak langsung ke akun lain tanpa mengurangi secara langsung. Dengan cara ini, jumlah biaya produksi atau harga pokok penjualan tidak berubah, hanya pemindahan biaya yang dilakukan.
Bagaimana Cara Mencatat Biaya Kerusakan dalam Biaya Produksi?
Cara mencatat biaya kerusakan dalam biaya produksi adalah dengan memasukkan biaya kerusakan dalam biaya produksi, dan menguranginya dari harga pokok penjualan. Dengan cara ini, laba kotor tidak berubah, karena kerusakan bukan tanggung jawab penjualan, sehingga dikurangi dari harga pokok penjualan.