

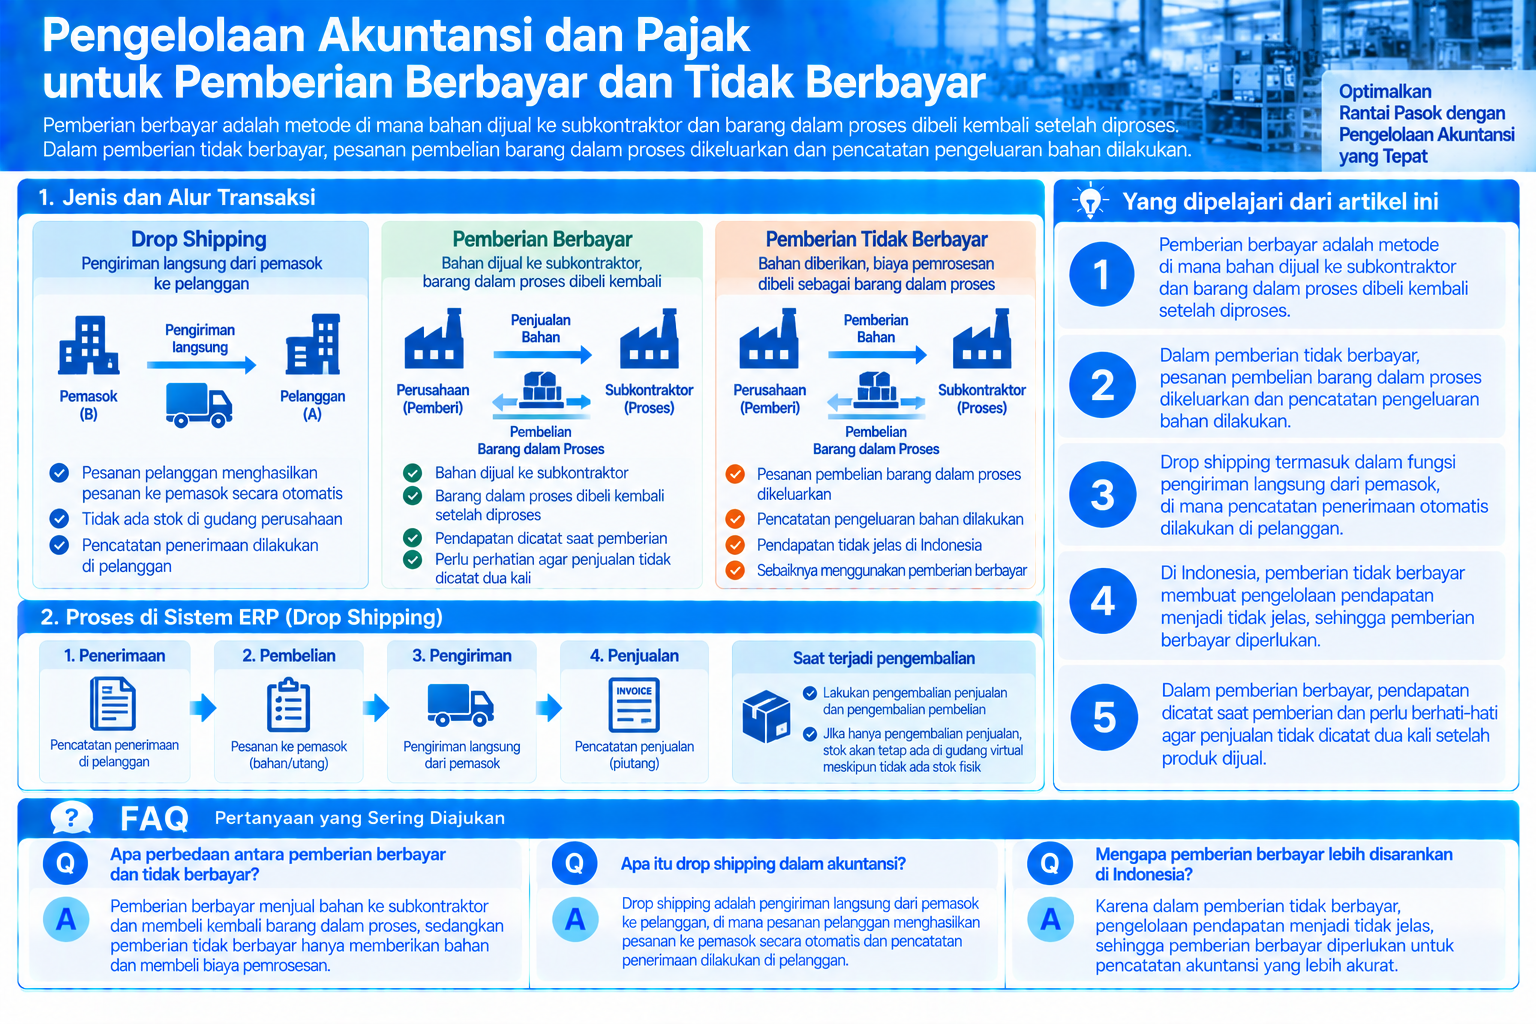
Pemberian berbayar adalah metode di mana bahan dijual ke pihak subkontraktor, dan barang dalam proses dibeli kembali setelah diproses. Dalam kasus pemberian tidak berbayar, pesanan pembelian barang dalam proses dikeluarkan, dan pencatatan pengeluaran bahan dilakukan berdasarkan instruksi pengeluaran bahan. Kemudian, pencatatan penggunaan bahan di pihak subkontraktor dilakukan, dan pencatatan penerimaan barang dalam proses dilakukan.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Pemberian berbayar adalah metode di mana bahan dijual ke subkontraktor dan barang dalam proses dibeli kembali setelah diproses.
- Dalam pemberian tidak berbayar, pesanan pembelian barang dalam proses dikeluarkan dan pencatatan pengeluaran bahan dilakukan.
- Drop shipping termasuk dalam fungsi pengiriman langsung dari pemasok, di mana pencatatan penerimaan otomatis dilakukan di pelanggan.
- Di Indonesia, pemberian tidak berbayar membuat pengelolaan pendapatan menjadi tidak jelas, sehingga pemberian berbayar diperlukan.
- Dalam pemberian berbayar, pendapatan dicatat saat pemberian dan perlu berhati-hati agar penjualan tidak dicatat dua kali setelah produk dijual.
Drop Shipping dan Pengiriman Langsung dari Pemasok
Saya menerima banyak pertanyaan dari orang-orang yang ingin memulai bisnis online baru di Jepang saat menjalankan bisnis ekspor furnitur di Bali dari tahun 2001 hingga 2007.
Pada saat itu, saya merasa tidak nyaman dengan gagasan membuka toko online tanpa menyimpan stok dan tanpa risiko, tetapi sekarang drop shipping telah berkembang menjadi bisnis afiliasi.
Drop shipping ini dalam sistem bisnis termasuk dalam fungsi pengiriman langsung dari pemasok, di mana dengan mendaftarkan pesanan dari pelanggan A, informasi pesanan ke pemasok B dihasilkan secara otomatis, dan pencatatan penerimaan dilakukan di pelanggan A, bukan di gudang perusahaan.
Bayangkan transaksi tiga negara di mana kantor pusat di Jepang menerima pesanan dari cabang Amerika, kantor pusat Jepang memesan ke pabrik di Indonesia, dan pabrik di Indonesia mengirim langsung ke cabang Amerika untuk memahaminya dengan lebih baik.
Jika fungsi pesanan dan fungsi akuntansi dalam sistem ERP terintegrasi, setelah mendaftarkan pesanan berdasarkan pesanan, pendaftaran pengiriman langsung dari pemasok dilakukan, dan empat proses berikut dilakukan secara bersamaan.
- Penerimaan
- Pembelian (bahan/utang)
- Pengiriman
- Penjualan (piutang/bahan)
Jika terjadi pengembalian dari pelanggan, perlu dilakukan dua hal: pengembalian penjualan dan pengembalian pembelian. Jika hanya pengembalian penjualan yang dilakukan, stok akan tetap ada di gudang virtual untuk pengiriman langsung yang seharusnya tidak memiliki stok.
Pemberian dari Gudang Sendiri
Alur proses untuk pemberian berbayar dan tidak berbayar adalah sama, tetapi harga P/O yang dikeluarkan untuk subkontraktor mencakup biaya bahan + biaya pemrosesan untuk pemberian berbayar, dan hanya biaya pemrosesan untuk pemberian tidak berbayar.
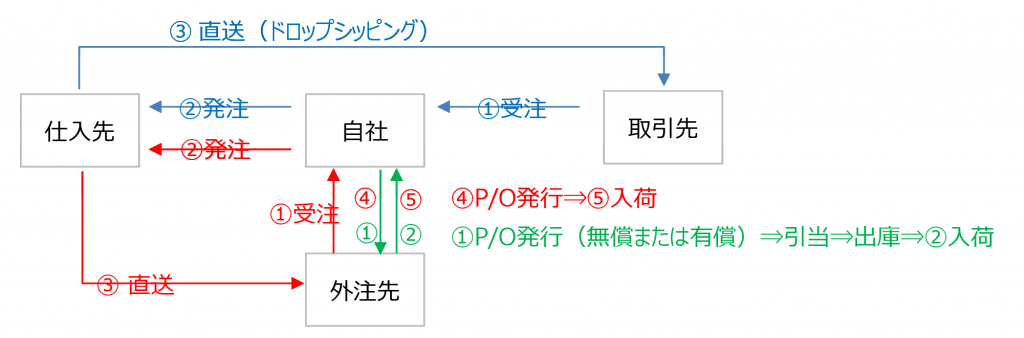
Ketika mengakui pendapatan dari pemberian berbayar, pesanan bahan dari subkontraktor diterima, dan pendaftaran pesanan bahan ke pemasok dilakukan. Bahan dapat masuk ke gudang perusahaan atau dikirim langsung ke subkontraktor.
- Pesanan bahan dari subkontraktor (untuk pemberian berbayar)
- Pendaftaran pesanan bahan ke pemasok
Jika bahan masuk ke gudang perusahaan, pesanan pemrosesan ke subkontraktor, alokasi stok, dan pengeluaran ke subkontraktor dilakukan, serta pencatatan penerimaan setelah pemrosesan selesai di subkontraktor. Alur ini sama untuk pemberian berbayar dan tidak berbayar.
- Perusahaan mengeluarkan pesanan pembelian subkontraktor (P/O) ke subkontraktor
- Alokasi bahan di gudang perusahaan
- Mengeluarkan instruksi pengeluaran bahan ke subkontraktor
- Pencatatan pengeluaran bahan ke subkontraktor
- Pencatatan penggunaan (penyertaan) bahan di subkontraktor
- Pencatatan penerimaan dari subkontraktor
Dari sudut pandang penerimaan dan pengeluaran, perbedaan antara produksi internal dan eksternal adalah sebagai berikut.
- Dalam produksi internal: Pencatatan penyertaan ⇒ Pencatatan produksi
- Dalam produksi eksternal: Pencatatan pemberian ⇒ (Pencatatan penyertaan ⇒) Pencatatan pembelian
Pemberian Berbayar
Di Indonesia, pemberian tidak berbayar membuat pengelolaan pendapatan menjadi tidak jelas, sehingga kantor pajak meminta pemberian berbayar dengan keuntungan. Dalam kasus pemberian berbayar, pendapatan dicatat saat pemberian (pengakuan pendapatan), dan perlu berhati-hati agar penjualan tidak dicatat dua kali saat produk dijual ke pelanggan setelah diproses.
Contoh: Jika bahan dijual ke subkontraktor seharga 120 dan produk dijual ke pelanggan seharga 200 setelah diproses, ada kemungkinan penjualan dicatat dua kali.
- Penjualan bahan ke subkontraktor
(Debet) Piutang Usaha 120 (Kredit) Penjualan 120 - Penjualan produk ke pelanggan
(Debet) Piutang Usaha 200 (Kredit) Penjualan 200
Oleh karena itu, pada saat pemberian (penjualan bahan), dicatat sebagai piutang dan bukan sebagai penjualan (pendapatan positif), tetapi bahan dicatat sebagai negatif, dan ketika membeli kembali setelah diproses, piutang dialihkan ke biaya pemrosesan subkontraktor.
- Pembelian bahan
(Debet) Bahan 100 Cr Utang Usaha 100 - Penjualan bahan ke subkontraktor (keuntungan perusahaan 20)
(Debet) Piutang 120 (Kredit) Bahan 100
(Kredit) Keuntungan Penjualan Bahan 20 - Penyelesaian pekerjaan subkontraktor (keuntungan subkontraktor 50)
(Debet) Biaya Pemrosesan Subkontraktor 170 (Kredit) Utang Usaha 50
(Kredit) Piutang 120 - Penjualan produk ke pelanggan (keuntungan perusahaan 30)
(Debet) Piutang Usaha 200 (Kredit) Penjualan 200
Pemberian Tidak Berbayar
Subkontrak seperti pemrosesan pelapisan atau penekanan termasuk dalam pembelian layanan (pemrosesan berbayar). Oleh karena itu, pesanan pembelian subkontraktor (P/O) untuk layanan dikeluarkan ke subkontraktor. Tidak ada jurnal yang dihasilkan untuk penyerahan bahan ke subkontraktor, tetapi ketika pekerjaan subkontraktor selesai, jurnal dilakukan sebagai biaya pemrosesan subkontraktor. Contoh jurnal spesifik adalah sebagai berikut.
- Pembelian bahan
(Debet) Bahan 100 (Kredit) Utang Usaha 100
- Penyerahan bahan ke subkontraktor
Tidak ada jurnal
- Penyelesaian pekerjaan subkontraktor (keuntungan subkontraktor 50)
(Debet) Biaya Pemrosesan Subkontraktor 50 (Kredit) Utang Usaha 50
- Penjualan produk ke pelanggan (keuntungan perusahaan 50)
(Debet) Piutang Usaha 200 (Kredit) Penjualan 200
Pertanyaan Umum|Perbedaan Pemberian Berbayar dan Tidak Berbayar
Berikut adalah ringkasan singkat dari pertanyaan yang sering muncul sesuai dengan isi artikel ini.
Apa perbedaan antara pemberian berbayar dan tidak berbayar?
Pemberian berbayar adalah metode di mana bahan dijual ke subkontraktor dan barang dalam proses dibeli kembali setelah diproses. Pemberian tidak berbayar adalah metode di mana bahan disediakan secara gratis ke subkontraktor dan hanya biaya pemrosesan yang dibayar. Kedua metode memerlukan jurnal akuntansi yang berbeda.
Apa yang perlu diperhatikan dalam pengelolaan akuntansi pemberian berbayar?
Dalam pemberian berbayar, pendapatan dicatat saat pemberian (pengakuan pendapatan), dan perlu berhati-hati agar penjualan tidak dicatat dua kali saat produk dijual ke pelanggan setelah diproses. Pada saat penjualan bahan, dicatat sebagai piutang dan bukan sebagai penjualan, dan setelah diproses, piutang dialihkan ke biaya pemrosesan subkontraktor.
Bagaimana cara melakukan pengelolaan akuntansi pemberian tidak berbayar?
Dalam pemberian tidak berbayar, tidak ada jurnal yang dihasilkan untuk penyerahan bahan ke subkontraktor. Ketika pekerjaan subkontraktor selesai, jurnal dilakukan sebagai biaya pemrosesan subkontraktor. Secara spesifik, biaya pemrosesan subkontraktor dicatat di sisi debet dan utang usaha di sisi kredit.