


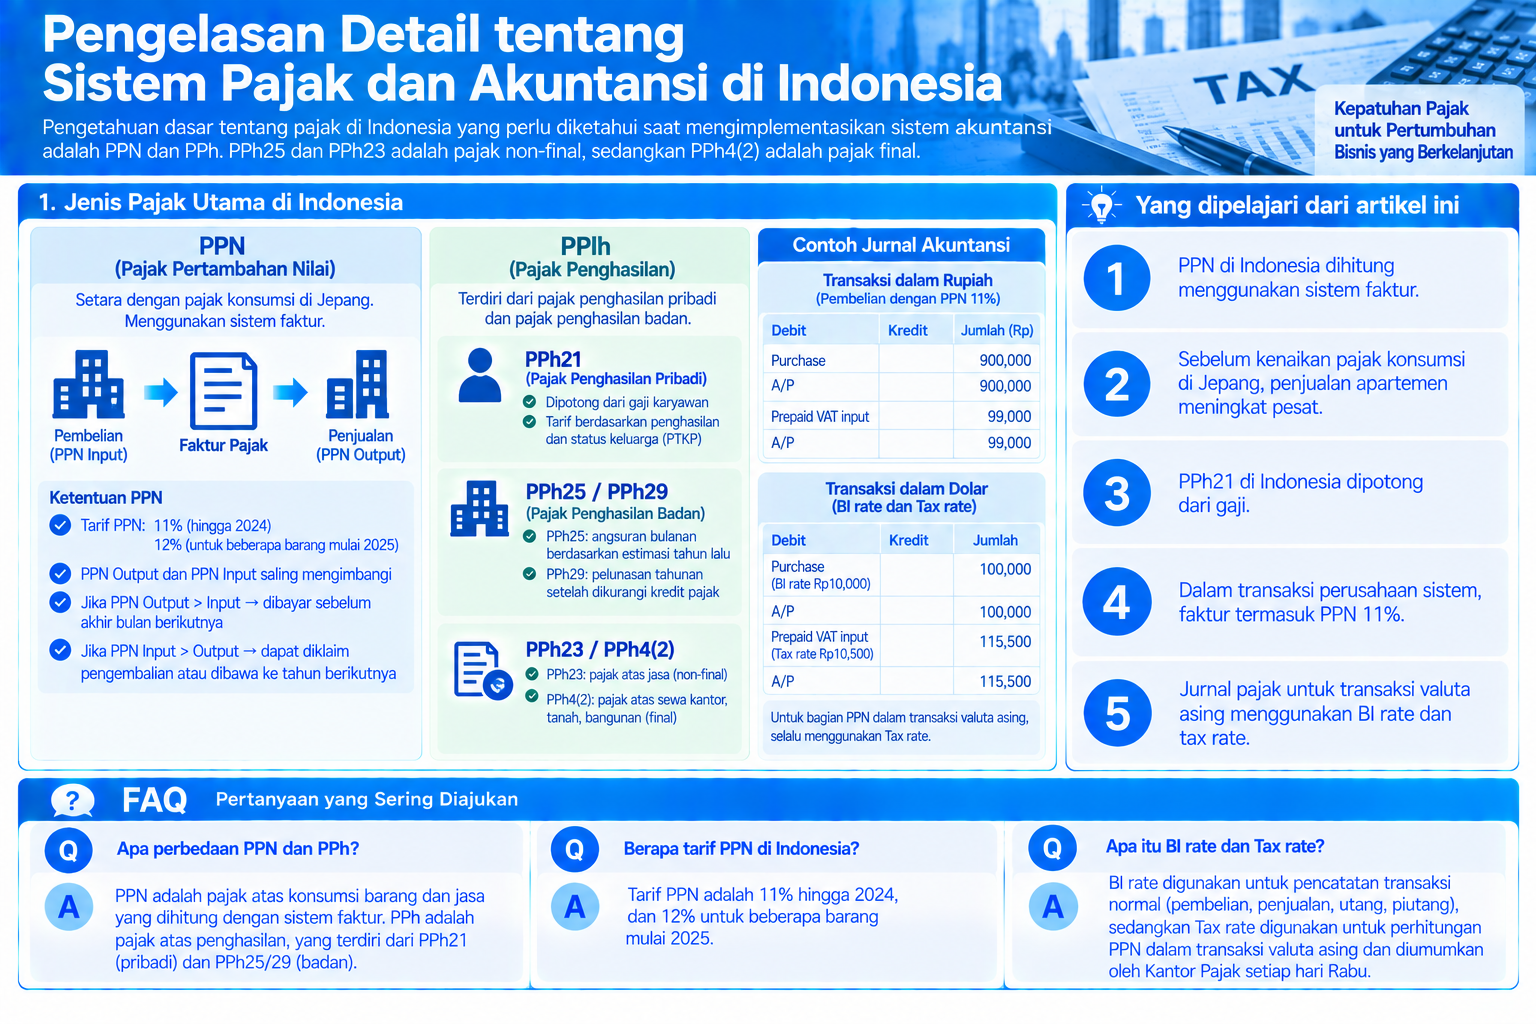
Pengetahuan dasar tentang pajak di Indonesia yang perlu diketahui saat mengimplementasikan sistem akuntansi adalah Pajak Pertambahan Nilai (PPN) dan Pajak Penghasilan (PPh). Namun, Pajak Penghasilan Badan (PPh25) dan Pajak Penghasilan atas Jasa (PPh23) adalah pajak non-final, sedangkan Pajak Penghasilan atas Sewa Kantor (PPh4(2)) adalah pajak final.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- PPN di Indonesia dihitung menggunakan sistem faktur.
- Sebelum kenaikan pajak konsumsi di Jepang, penjualan apartemen meningkat pesat.
- PPh21 di Indonesia dipotong dari gaji.
- Dalam transaksi perusahaan sistem, faktur termasuk PPN 11%.
- Jurnal pajak untuk transaksi valuta asing menggunakan BI rate dan tax rate.
PPN (Pajak Penambahan Nilai)
Di Indonesia, PPN setara dengan pajak konsumsi di Jepang. Indonesia menggunakan sistem faktur, di mana pembayaran dan pengembalian PPN dihitung berdasarkan Faktur Pajak. PPN yang dikenakan saat penjualan (Output) dan PPN yang dikenakan saat pembelian (Input) saling mengimbangi. Jika PPN penjualan lebih besar, harus dibayar sebelum akhir bulan berikutnya, dan jika PPN pembelian lebih besar, dapat diklaim pengembalian pada akhir tahun atau dibawa ke tahun fiskal berikutnya.
Non-residen mungkin tidak perlu membayar PPN jika jumlahnya melebihi batas tertentu. Di Jakarta, sekitar 20 toko suvenir di dalam mal ditunjuk sebagai toko yang dapat mengembalikan PPN (dengan pembelian minimal Rp.500.000 di toko yang sama). Namun, ini tidak sebanding dengan pengembalian GST di Singapura (minimal S$100 di toko yang sama), dan di Jepang, pengembalian pajak konsumsi 8% dapat dilakukan tidak hanya di bandara tetapi juga di toko obat.
Contoh: Saat pulang ke Jepang setahun sekali, berbelanja di Bic Camera dan Matsumoto Kiyoshi, jumlah pengembalian pajak cukup besar.
Pajak Penghasilan (PPh)
Dalam hukum pajak Indonesia, PPh sangat kompleks. PPN setara dengan pajak konsumsi di Jepang, tetapi PPN adalah pajak pertambahan nilai yang juga dikenakan pada barang produksi seperti jasa dan tanah. PPh dibagi menjadi pajak penghasilan pribadi dan pajak penghasilan badan.
Barang dan jasa yang diproduksi dibedakan menjadi barang konsumsi dan barang produksi berdasarkan penggunaannya secara ekonomi. Barang dan jasa yang dibutuhkan oleh rumah tangga untuk konsumsi disebut barang konsumsi, sedangkan barang dan jasa yang dibutuhkan oleh perusahaan untuk produksi disebut barang produksi. Barang yang sama dapat dianggap sebagai barang konsumsi atau barang produksi tergantung pada penggunaannya. (Dari "Kotobank")
Pajak penghasilan pribadi adalah PPh21 yang dipotong dari gaji. Pajak penghasilan badan adalah PPh25 (Bulanan) yang dibayar bulanan berdasarkan estimasi pajak dari pendapatan tahun sebelumnya, dan PPh29 (Tahunan) yang dibayar pada akhir tahun setelah dikurangi potongan pajak. Ini mirip dengan sistem pajak di Jepang, sehingga mudah dipahami.
Selain itu, ada PPh23 yang merupakan pajak penghasilan atas jasa yang dipotong dari pendapatan jasa yang diperoleh oleh penduduk Indonesia, PPh4(2) yang dikenakan pada sewa kantor, dan PPh26 yang merupakan pajak penghasilan atas jasa yang diperoleh oleh non-residen Indonesia. Penting bagi manajer Jepang untuk mengetahui hal ini.
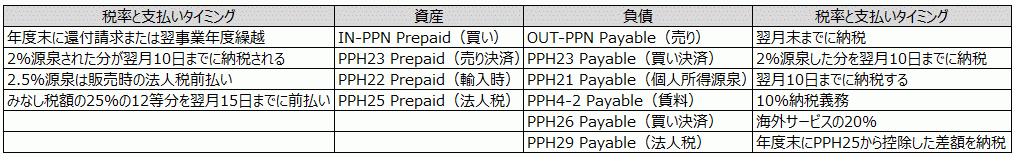
Di Jepang Di Indonesia Fitur ERP
Pajak Penghasilan Badan PPh25, 29
Pajak Penghasilan Pribadi PPh 21 Pajak penghasilan atas gaji Payroll sistem menghitung otomatis
Pajak Penghasilan Jasa PPh 23 Pajak penghasilan (penduduk) Dihitung otomatis saat pembayaran
Pajak Penghasilan Jasa PPh 26 Pajak penghasilan (non-penduduk)
Contoh Transaksi (Penjualan dan Pembelian)
Jika perusahaan sistem menjual komputer seharga Rp.1.000.000 dan biaya instalasi Rp.500.000, totalnya adalah Rp.1.500.000, tetapi dengan PPN 11% termasuk, jumlah faktur adalah Rp.1.665.000.
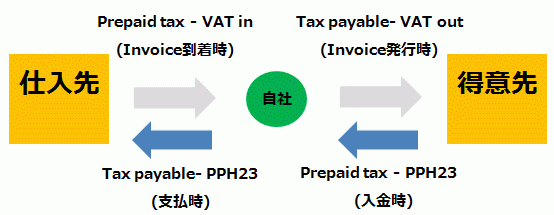
Pelanggan mengurangi Rp.10.000 dari biaya instalasi Rp.500.000 sebagai PPh23 sebesar 2% dan membayar Rp.1.655.000, dengan kewajiban membayar Rp.10.000 ke kantor pajak (Kantor Pajak) sebelum tanggal 10 bulan berikutnya. Penjual dianggap telah membayar pajak penghasilan di muka dalam bentuk pemotongan.
Pelanggan mengeluarkan bukti potong PPh pasal 23 kepada perusahaan sistem, dan perusahaan sistem dapat mengurangi jumlah tersebut pada akhir tahun, memiliki sifat "pergi dan datang" yang sama dengan PPN. Pajak penghasilan seperti PPh23 yang digabungkan dan dikurangi dengan pajak penghasilan lainnya disebut pajak non-final (PPh Non-Final Tax), yang merupakan pembayaran pajak penghasilan di muka yang belum ditentukan.
Di sisi lain, pajak yang ditentukan pada saat pemotongan oleh pihak yang membayar seperti PPh4(2) disebut pajak final (PPh Final Tax).
Jurnal Perusahaan Sistem
Saat menerbitkan faktur: Tax payable - PPN out adalah kewajiban (kewajiban mencatat Output)
- (Debit) A/R 1,650,000 (Kredit) Sales 1,500,000
- (Kredit) Tax payable - PPN out 150,000
Saat pembayaran: Tax payable - PPh23 adalah aset (pajak penghasilan dibayar di muka)
- (Debit) Bank 1,640,000 (Kredit) A/R 1,650,000
- (Debit) Prepaid tax - PPh ART23 10,000
Jurnal Pelanggan
Saat menerima faktur: Prepaid tax - PPN in adalah aset (hak untuk mengurangi dari Output)
- (Debit) Purchase 1,500,000 (Kredit) A/P 1,650,000
- (Debit) Prepaid tax - PPN input 150,000
Saat pembayaran: Tax payable - PPh23 adalah kewajiban (kewajiban memotong pajak penghasilan perusahaan sistem)
- (Debit) A/P 1,650,000 (Kredit) Bank 1,640,000
- (Kredit) Tax payable - PPh ART23 10,000
Pajak Penghasilan Lainnya
Fiscal dikenal sebagai "pajak keberangkatan" atau "pajak penghasilan di muka", tetapi sebenarnya dimaksudkan untuk menekan keinginan penduduk untuk bepergian ke luar negeri dan mencegah aliran keluar devisa, dianggap sebagai sistem pajak yang ketinggalan zaman. Awalnya, "semua penduduk yang berangkat ke luar negeri harus membayar 1 juta rupiah", tetapi diubah menjadi "dibebaskan bagi yang memiliki NPWP, hanya yang tidak memiliki NPWP yang harus membayar 2,5 juta rupiah".
Ini dimaksudkan untuk meningkatkan kesadaran pajak dengan menggali mereka yang belum memiliki NPWP dan mendorong mereka untuk mendapatkan NPWP, dengan posisi sebagai "pembayaran pajak penghasilan sementara", tetapi akhirnya dihapuskan.
Terkait pajak orang asing, untuk mendapatkan IKTA (Ijin Kerja Tenaga Asing), diperlukan transfer US $ 1.200 ke Dana Pengembangan Keahlian Keterampilan (DPKK) di bank yang ditunjuk negara, kemudian membawa bukti pembayaran untuk proses izin kerja.
(IKTA adalah pendahulu dari IMTA (Izin Mempekerjakan Tenaga Asing) saat ini.)
Untuk mendapatkan IKTA, pertama-tama harus mendapatkan KITAS (Kartu Ijin Tinggal Terbatas). Setelah mendapatkannya, menjadi penduduk Indonesia dan saat keluar negeri harus mengambil Kartu Imigrasi di konter check-in maskapai dan menyerahkannya ke imigrasi saat keluar. Kartu keluar akan diambil, tetapi setengah kartu masuk harus disimpan dan dikembalikan saat kembali.
(Kartu imigrasi dihapus pada Maret 2015.)
Sebelumnya, jika memperpanjang KITAS di perusahaan yang sama sebanyak 5 kali, bisa diupgrade ke KITAP (Kartu Ijin Tinggal Tetap), tetapi situasi saat ini tidak diketahui.
Ada tiga cara untuk keluar dari Indonesia bagi penduduk, jika pemegang KITAS keluar dengan asumsi akan kembali, harus mendapatkan MERP (Multiple Exit/Re-entry Permit) atau Single Re-entry Permit terlebih dahulu. Jika menyerahkan KITAS, harus mendapatkan EPO (Exit Permit Only) terlebih dahulu.
(Hanya Multiple yang dapat diperoleh per September 2015.)
Setelah EPO diterbitkan, harus keluar dari Indonesia dalam waktu 2 minggu. Pada saat ini, kedua kartu masuk dan keluar akan diambil, jadi berhati-hatilah agar tidak panik saat tiba di Singapura karena "kehilangan setengah kartu".
Saat kembali, masuk dengan VOA (Visa On Arrival), mengisi informasi yang diperlukan di kartu masuk dan keluar, dan disarankan untuk mempersiapkan tiket keluar berikutnya (untuk Visa Telex baru KITAS) sebelumnya. Jika tidak, harus membeli tiket keluar ke Singapura hanya untuk pemeriksaan imigrasi dan membuangnya.
Selain itu, selama izin Telex Visa belum diterima oleh imigrasi hingga waktu keluar berikutnya, jangan kehilangan setengah kartu keluar agar tidak mengalami masalah saat keluar. Selama periode ini, ingatlah bahwa Anda adalah seorang wisatawan.
(Sekali lagi, kartu imigrasi dihapus sejak Maret 2015, jadi tidak diperlukan lagi. Ini disertakan sebagai warisan memori "dulu ada sistem seperti ini".)
Transaksi Valuta Asing dan Jurnal Pajak
Tax rate adalah tarif yang ditetapkan oleh kantor pajak untuk mencegah perusahaan memanipulasi jumlah pajak dalam transaksi valuta asing. Dalam transaksi berdenominasi rupiah, tax rate tidak digunakan. Prinsipnya, jurnal transaksi dicatat dalam mata uang asli (Original currency).
Misalnya, jika mata uang fungsional (Base Currency) adalah US$, dan faktur biaya perbaikan A/P dalam rupiah Rp.900.000, dengan kurs transaksi Rp9.500/$, dan tax rate Rp.10.000/$, maka akan seperti berikut.
- (Debit) Repair fee Rp. 900,000 (Kredit) A/P Rp. 900,000 (Base Rp.900,000÷9,500=$94.74)
- (Debit) Prepaid PPN input Rp. 90,000 (Kredit) A/P Rp. 90,000 (Base 90,000÷9,500=$ 9.47)
Dalam transaksi berdenominasi rupiah, jumlah yang dibayarkan ke kantor pajak ditetapkan dalam rupiah. Dalam akuntansi, kurs transaksi yang digunakan untuk mengkonversi ke mata uang fungsional adalah kurs BI (Bank Indonesia).
Selanjutnya, jika faktur biaya perbaikan A/P dalam dolar $90, jurnal PPN dilakukan dalam IDR. Dalam hal ini, meskipun mata uang transaksi adalah dolar, perhitungan pajak dilakukan dalam A/P berdenominasi rupiah.
- (Debit) Purchase $90 (Kredit) A/P $90
- (Debit) Prepaid PPN input Rp.99,000 (Kredit) A/P Rp.99,000 ($90x11%x10,000=99,000)
Karena batasan sistem akuntansi, jika tidak dapat merujuk beberapa kurs (kurs BI dan tax rate) dari master kurs dari layar transaksi, metode konversi ke mata uang fungsional adalah salah satu dari berikut ini.
- Bagian transaksi diambil dari master kurs, dan bagian PPN disesuaikan dengan hasil perhitungan manual
- Bagian transaksi dan bagian pajak dimasukkan di layar terpisah
Keduanya memiliki beban operasional yang tinggi, sehingga saat transaksi valuta asing terjadi di tengah bulan, bagian transaksi dan bagian pajak dapat dihitung otomatis dengan kurs BI dari master kurs, dan bagian PPN 11% dikumpulkan di akun sementara, dan pada akhir bulan di-offset (Re-class) dengan PPN Payable berdenominasi rupiah yang dihitung terpisah dengan tax rate.
- (Debit) Purchase $90 (Kredit) A/P $99.9
- (Debit) PPN clearing $9.9
Jumlah Faktur Pajak dikumpulkan per bulan dan di-offset sekaligus.
- (Debit) Prepaid PPN input Rp.90,000 (Kredit) PPN clearing $9
Pertanyaan Umum | Sistem Pajak dan Akuntansi di Indonesia
Berdasarkan isi artikel ini, berikut adalah rangkuman pertanyaan yang sering muncul.
Apa itu PPN di Indonesia?
PPN di Indonesia setara dengan pajak konsumsi di Jepang. Menggunakan sistem faktur, pembayaran dan pengembalian PPN dihitung berdasarkan Faktur Pajak. PPN yang dikenakan saat penjualan dan PPN yang dikenakan saat pembelian saling mengimbangi. Jika PPN penjualan lebih besar, harus dibayar sebelum akhir bulan berikutnya, dan jika PPN pembelian lebih besar, dapat diklaim pengembalian pada akhir tahun atau dibawa ke tahun fiskal berikutnya.
Apa saja jenis PPh di Indonesia?
PPh di Indonesia dibagi menjadi pajak penghasilan pribadi dan pajak penghasilan badan. Pajak penghasilan pribadi adalah PPh21 yang dipotong dari gaji, dan pajak penghasilan badan adalah PPh25 dan PPh29 yang dibayar bulanan berdasarkan estimasi pajak dari pendapatan tahun sebelumnya dan dibayar pada akhir tahun setelah dikurangi potongan pajak. Ada juga pajak penghasilan atas jasa seperti PPh23 dan PPh26.
Bagaimana cara melakukan jurnal pajak untuk transaksi valuta asing di Indonesia?
Jumlah pajak dalam transaksi valuta asing menggunakan tax rate yang ditetapkan oleh kantor pajak. Dalam transaksi berdenominasi rupiah, tax rate tidak digunakan, dan jurnal transaksi dicatat dalam mata uang asli. Dalam akuntansi, kurs transaksi yang digunakan untuk mengkonversi ke mata uang fungsional adalah kurs BI, dan saat transaksi valuta asing terjadi di tengah bulan, dapat dihitung otomatis dengan kurs BI dan di-offset dengan PPN Payable berdenominasi rupiah yang dihitung terpisah dengan tax rate pada akhir bulan.