


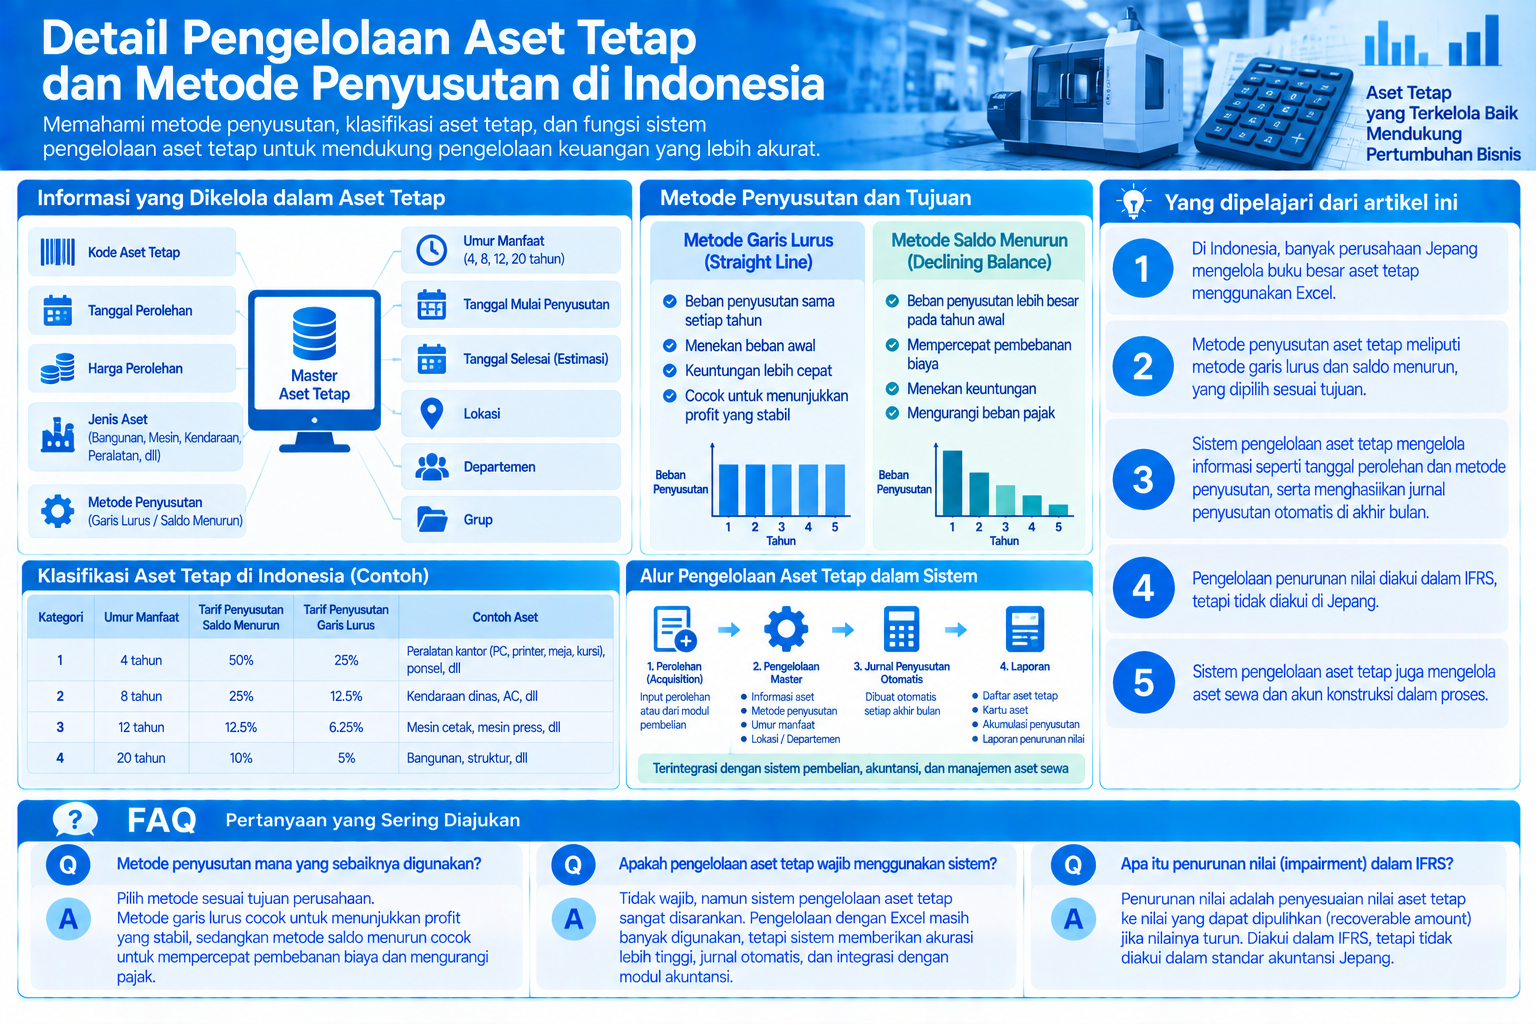
Metode penyusutan aset tetap meliputi metode garis lurus dan metode saldo menurun. Metode garis lurus bertujuan untuk menekan beban awal dan menghasilkan keuntungan lebih cepat. Sebaliknya, metode saldo menurun bertujuan untuk mempercepat pembebanan biaya dan menekan keuntungan guna mengurangi pajak.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Di Indonesia, banyak perusahaan Jepang mengelola buku besar aset tetap menggunakan Excel.
- Metode penyusutan aset tetap meliputi metode garis lurus dan metode saldo menurun, yang dipilih sesuai tujuan.
- Sistem pengelolaan aset tetap mengelola informasi seperti tanggal perolehan dan metode penyusutan, serta menghasilkan jurnal penyusutan otomatis di akhir bulan.
- Pengelolaan penurunan nilai diakui dalam IFRS, tetapi tidak diakui di Jepang.
- Sistem pengelolaan aset tetap juga mengelola aset sewa dan akun konstruksi dalam proses.
Pengelolaan Aset Tetap di Indonesia
Di Indonesia, sedikit perusahaan yang menerapkan sistem pengelolaan aset tetap, banyak perusahaan Jepang mengelola buku besar aset tetap menggunakan Excel. Informasi yang dikelola meliputi kode aset tetap, tanggal perolehan, harga perolehan, jenis aset tetap (bangunan, struktur, kendaraan, peralatan), metode penyusutan (garis lurus, saldo menurun), umur manfaat (4 tahun, 8 tahun, 12 tahun, 20 tahun), tanggal mulai penyusutan, tanggal perkiraan selesai penyusutan, lokasi, departemen, grup, dan lainnya.
- Kode Aset Tetap
- Tanggal Perolehan
- Harga Perolehan
- Jenis Aset Tetap: Bangunan, Struktur, Kendaraan, Peralatan
- Metode Penyusutan: Garis Lurus, Saldo Menurun
- Umur Manfaat: 4 tahun, 8 tahun, 12 tahun, 20 tahun
- Tanggal Mulai Penyusutan
- Tanggal Perkiraan Selesai Penyusutan
- Lokasi
- Departemen
- Grup
Di Indonesia, item yang dapat diakui sebagai biaya aset tetap diklasifikasikan berdasarkan umur manfaatnya.
- Kategori 1 (Umur Manfaat 4 tahun: Saldo Menurun 50% & Garis Lurus 25%)
Peralatan kantor (PC, printer, meja, kursi, dll), ponsel, dll - Kategori 2 (Umur Manfaat 8 tahun: Saldo Menurun 25% & Garis Lurus 12.5%)
Kendaraan dinas, AC, dll - Kategori 3 (Umur Manfaat 12 tahun: Saldo Menurun 12.5% & Garis Lurus 6.25%)
Mesin cetak, mesin press, dll - Kategori 4 (Umur Manfaat 20 tahun: Saldo Menurun 10% & Garis Lurus 5%)
Pengelolaan informasi seperti "kapan dan berapa harga perolehan" serta "berapa lama sisa periode penyusutan" dan pembuatan jurnal penyusutan otomatis di akhir bulan berdasarkan informasi ini adalah fungsi dari sistem pengelolaan aset tetap.
Fungsi Sistem Pengelolaan Aset Tetap
Pengelolaan Perolehan (acquisition)
Ketika input perolehan dilakukan dalam sistem pengelolaan aset tetap, jurnal utang dapat muncul dalam manajemen utang ERP. Sebaliknya, ketika proses penerimaan dilakukan dari manajemen pembelian ERP, aset tetap dapat secara otomatis terdaftar dalam buku besar aset tetap sistem pengelolaan aset tetap.
- (Debit) Kendaraan (peningkatan aset) (Kredit) A/P (peningkatan utang)
Vehicle-Production Account payable
Dalam kasus pembelian aset tetap dengan mata uang asing seperti USD atau YEN, pengelolaan penurunan nilai (impairment) harus dilakukan dalam mata uang perolehan, sehingga kode mata uang diperlukan dalam jurnal yang dihasilkan saat perolehan.
Pengelolaan Penyusutan (depreciation)
Aset tetap berwujud diklasifikasikan menjadi bangunan, struktur, kendaraan, peralatan, dll., dan jumlah total per klasifikasi dihitung dengan metode saldo menurun atau garis lurus dalam Excel, dan jurnal dibuat untuk mencatatnya sebagai aset negatif dengan metode tidak langsung. Ini dilakukan dalam jurnal penyesuaian akhir bulan untuk mencatat "berapa banyak yang telah disusutkan" di bawah harga perolehan aset tetap di B/S.
- (Debit) Beban Penyusutan Peralatan (peningkatan biaya) (Kredit) Akumulasi Penyusutan Peralatan (peningkatan aset negatif)
Depreciation (SGA) Accumulated depreciation
Dalam kasus aset tetap tidak berwujud (seperti perangkat lunak), aset diubah menjadi biaya dengan metode langsung.
- (Debit) Penyusutan Aset Tidak Berwujud (peningkatan biaya) (Kredit) Perangkat Lunak (penurunan aset)
Amortization (SGA) Intangible fixed asset
Pengelolaan Transfer (transfer)
Tidak ada biaya yang terjadi saat transfer aset tetap, tetapi jika manajemen laba dilakukan berdasarkan unit agregasi seperti per departemen, per lini, atau per mesin, jurnal offset diperlukan untuk mengganti grup agregasi.
- (Debit) Kendaraan (peningkatan aset) (Kredit) Kendaraan (penurunan aset)
Vehicle-SGA Vehicle-Production
Ketika agregasi per departemen dilakukan dalam sistem akuntansi, kode departemen diperlukan dalam akun aset tetap di G/L.
-
-
Metode Laba Rugi Berdasarkan Pendekatan Pendapatan dan Biaya Serta Metode Kekayaan Berdasarkan Pendekatan Aset dan Kewajiban
Keuntungan bulan ini dalam metode laba rugi adalah "pendapatan akhir bulan – biaya akhir bulan", tetapi keuntungan bulan ini dalam metode kekayaan adalah "(aset awal bulan – kewajiban awal bulan) – (aset akhir bulan – kewajiban akhir bulan)", yang merupakan peningkatan modal, dan keduanya menghasilkan jumlah yang sama.
続きを見る
Pengelolaan Penurunan Nilai (impairment loss) dan Kerugian Luar Biasa (extraordinary loss)
Pengelolaan penurunan nilai harus dilakukan dengan hati-hati karena dapat mengarah pada manipulasi laba, tetapi pengembalian aset tetap yang telah mengalami penurunan nilai tidak diakui di Jepang, sementara diakui dalam IFRS. Ini karena IFRS mengharuskan laporan keuangan yang mencerminkan kondisi nyata aset perusahaan, dan jika nilai aset yang telah turun kembali naik, maka harus dicerminkan sebagai nilai aset, yang merupakan argumen yang masuk akal.
- (Debit) Kerugian Penurunan Nilai (peningkatan biaya) (Kredit) Akumulasi Kerugian Penurunan Nilai (peningkatan aset negatif)
Impairment loss Accumulated impairment loss
Pengelolaan Penghapusan (retirement) dan Pembuangan (disposal)
Penghapusan berarti menghentikan penggunaan dan mengelolanya secara terpisah sebagai barang persediaan, sedangkan pembuangan berarti mencatatnya sebagai kerugian pembuangan aset tetap (akun biaya) tanpa nilai evaluasi.
- (Debit) Akumulasi Penyusutan (penurunan aset negatif) (Kredit) Kendaraan (penurunan aset)
Accumulated depreciation Vehicle-SGA
- (Debit) Akumulasi Kerugian Penurunan Nilai (penurunan aset negatif)
Accumulated impairment loss
- (Debit) Kerugian Pembuangan (peningkatan biaya)
Loss on disposal
Pengelolaan Penjualan (sales)
Jika harga jual lebih tinggi dari nilai sisa saat penjualan, keuntungan penjualan (profit on sales) dicatat, jika lebih rendah, kerugian penjualan (loss on sales) dicatat.
- (Debit) Akumulasi Penyusutan (penurunan aset negatif) (Kredit) Kendaraan (penurunan aset)
Accumulated depreciation Vehicle-SGA
- (Debit) Akumulasi Kerugian Penurunan Nilai (penurunan aset negatif)
Accumulated impairment loss
- (Debit) Piutang Belum Ditagih (peningkatan aset)
accrued income
- (Debit) Kerugian Penjualan (peningkatan biaya)
Loss on sales
Pengelolaan Sewa (Lease) dan Pengelolaan Akun Konstruksi dalam Proses (Construction in Progress)
Sistem pengelolaan aset tetap tidak hanya mencakup aset tetap, tetapi juga pengelolaan kontrak aset sewa dari awal hingga akhir, termasuk jumlah pembayaran dan perpanjangan sewa. Selain itu, untuk mengelola biaya konstruksi, bahan, tenaga kerja, dan biaya yang dibayar di muka atau dibayar sementara untuk konstruksi atau pembuatan aset tetap berwujud hingga penyelesaian atau penyerahan bangunan, jurnal akun konstruksi dalam proses dibuat.
- (Debit) Akun Konstruksi dalam Proses (Kredit) A/P
- (Debit) Aset Tetap Berwujud (Kredit) Akun Konstruksi dalam Proses
Sementara itu, cetakan, ketika bahan cetakan dibeli dan mulai diproses, dicatat dalam akun konstruksi dalam proses, dan setelah menjadi cetakan produk jadi, dipindahkan ke aset tetap dan penyusutan dimulai secara akuntansi. Akun konstruksi dalam proses adalah tempat penyimpanan sementara untuk aset yang tidak disusutkan, tetapi jika terlalu lama tertahan secara tidak wajar, akan menjadi subjek audit.
Metode Perhitungan Penyusutan
Perhitungan penyusutan di Indonesia biasanya dilakukan bulanan, tetapi karena periode penggunaan bervariasi tergantung pada tanggal perolehan, perhitungan harian juga dapat dilakukan. Dalam perhitungan bulanan, aset tetap yang diperoleh dalam bulan tersebut dihitung seolah-olah digunakan selama satu bulan penuh, sehingga lebih banyak biaya yang diakui dibandingkan dengan perhitungan harian, yang menguntungkan secara pajak.
Metode Garis Lurus (Straight-line method)
Metode garis lurus cocok untuk pengusaha di tahap awal yang ingin menekan beban awal dan menghasilkan keuntungan lebih cepat.
- Beban Penyusutan = Harga Perolehan × Tarif Penyusutan
Metode Saldo Menurun (Declining balance method)
Dalam kondisi ekonomi yang baik di Indonesia, perusahaan yang penjualannya meningkat dapat menggunakan metode saldo menurun untuk mempercepat pembebanan biaya dan menekan keuntungan guna mengurangi pajak, serta mempercepat pengembalian dana investasi. Misalnya, seperti Toyota Avanza, yang nilainya menurun tajam pada awalnya, tetapi kemudian menurun secara perlahan.
- Beban Penyusutan = Saldo Belum Disusutkan (Harga Perolehan - Akumulasi Penyusutan) × Tarif Penyusutan
Hubungan antara Label Fisik dan Buku Besar Aset Tetap
Dalam pengelolaan aset tetap, sangat penting untuk menghubungkan informasi sistem dengan fisik secara akurat. Secara spesifik, dengan menghubungkan informasi seperti "apa yang ada di mana" dan "kapan dan berapa harga pembelian" yang tercatat dalam buku besar aset tetap dengan label fisik yang ditempel pada aset, efisiensi pengelolaan dapat ditingkatkan. Label fisik ini sering menggunakan kode batang dari kode aset tetap.
Dengan menggunakan label yang dikodekan dengan barcode, pelacakan dan pengelolaan aset menjadi lebih mudah, serta mencegah input informasi yang salah. Terutama, dalam sistem akuntansi Hanafirst, dengan mengintegrasikan jurnal otomatis dan fungsi penguncian periode, pengelolaan aset tetap menjadi lebih efisien. Hal ini memungkinkan perusahaan untuk meningkatkan akurasi pengelolaan aset dan keandalan dalam laporan keuangan dan integrasi pajak.
Kriteria Pembagian Aset Lancar, Aset Tetap, dan Persediaan (Biaya Barang Habis Pakai)
Di Indonesia, seperti di Jepang, aset lancar dan aset tetap dibedakan berdasarkan apakah dapat diuangkan dalam waktu satu tahun. Aset lancar yang diakui sebagai biaya saat dikonsumsi dicatat sebagai persediaan (Supplies) atau biaya barang habis pakai (Supplies Expense), dan biasanya tidak menimbulkan penerimaan dan pengeluaran dalam sistem manajemen produksi.
Aset Lancar
- Aset Lancar (Kas dan Setara Kas)
- Persediaan (Bahan, Barang dalam Proses, Produk Jadi)
- Aset Ditangguhkan (Biaya Penelitian dan Pengembangan)
Aset Tetap
- Aset Tetap Berwujud (Disusutkan dengan metode tidak langsung menggunakan akumulasi penyusutan)
- Aset Tetap Tidak Berwujud (Dikurangi secara langsung dari aset)
Persediaan
- (Debit) Supplies (Persediaan) (Kredit) Cash
- (Debit) Supplies Expense (Biaya Barang Habis Pakai) (Kredit) Supplies (Persediaan)
Dalam kasus cetakan, meskipun umur manfaatnya kurang dari satu tahun, karena harga perolehannya besar, diklasifikasikan dalam kategori 1 aset tetap. Namun, cetakan kecil dengan harga perolehan rendah dapat dicatat sebagai biaya barang habis pakai saat perolehan, atau diperlakukan sebagai aset tetap bersama cetakan lainnya. Karena merupakan aset tetap, jurnal dicatat sebagai aset negatif dengan metode tidak langsung. Artinya, di bawah harga pembelian aset tetap di B/S, dicatat "berapa banyak yang telah disusutkan" dan "berapa banyak kerugian yang telah dicatat" sebagai jumlah kumulatif.
- (Debit) Depreciation 10 (Kredit) Accumulated depreciation 10
(Manufacturing Overhead) (Aset Negatif)
Ada dua metode untuk mencatat cetakan sebagai aset tetap.
- Dicatat dalam akun konstruksi dalam proses dan dipindahkan ke aset tetap saat digunakan dalam bisnis
- Dicatat sebagai biaya dan dipindahkan ke aset tetap melalui transfer akun lainnya
Perbedaan Akuntansi dan Pajak
Keuntungan yang diperoleh perusahaan disebut laba dalam akuntansi perusahaan dan pendapatan dalam akuntansi pajak. Biaya hiburan yang dicatat dalam P/L tidak selalu dapat diakui sebagai biaya dalam pajak, dan kendaraan yang telah disusutkan dalam akuntansi pajak dapat dijual dan dicatat sebagai keuntungan atau kerugian luar biasa dalam akuntansi perusahaan.
- Laba = Pendapatan - Biaya
- Pendapatan = Penghasilan - Kerugian
Di satu sisi, perusahaan ingin mencatat biaya lebih awal untuk mengurangi pajak, tetapi jika biaya dicatat terlalu cepat, itu akan menjadi negatif, sehingga mereka ingin menyusutkan laba secara merata secepat mungkin. Namun, kantor pajak menginginkan umur manfaat yang lebih panjang karena jika biaya dicatat, laba akan berkurang dan pajak yang dapat dipungut akan lebih sedikit. Ini adalah perbedaan antara akuntansi (manajemen) dan pajak, tetapi karena mengelola akuntansi dan pajak secara terpisah itu rumit, idealnya adalah menyamakannya.
Sistem aset tetap yang dikelola adalah akuntansi pajak, dan diklasifikasikan dan disusutkan sesuai dengan hukum pajak yang terkait dengan aset tetap. Di sisi lain, sistem manajemen cetakan mengelola jumlah penyusutan berdasarkan hasil tembakan di lokasi produksi, dan dapat menghitung otomatis kerugian pembuangan aset tetap yang terjadi selama periode penyusutan dan pendapatan lain-lain (nilai sisa) yang dihasilkan dari penjualan.
Dalam praktik akuntansi departemen keuangan, nilai evaluasi yang dihitung oleh sistem pengelolaan aset tetap dan nilai evaluasi yang dihitung oleh sistem manajemen cetakan dikelola secara terpisah.
Fungsi Sistem Manajemen Cetakan
Pusat dari sistem manajemen cetakan adalah pengelolaan penyusutan berdasarkan manajemen umur. Cetakan buatan sendiri terjadi penerimaan (Good Receive) saat selesai, dan cetakan pembelian terjadi penerimaan saat diterima, dan pengeluaran (Good Issue) terjadi berdasarkan hasil tembakan dari hasil press atau molding. Biaya penyusutan dihitung dengan mengalikan harga bahan per tembakan dengan harga standar per tembakan.
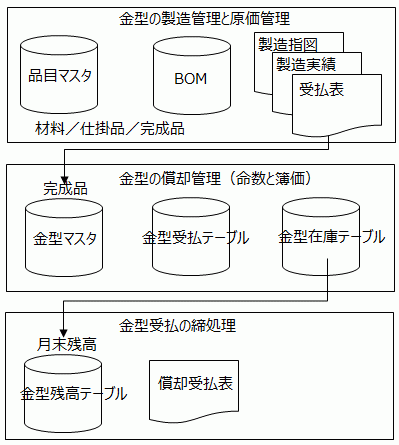
Dalam cetakan buatan sendiri, penerimaan dan pengeluaran dari bahan cetakan hingga barang dalam proses dan produk jadi dikelola, dan perhitungan biaya dilakukan setelah penutupan akhir bulan seperti persediaan biasa. Untuk cetakan produk jadi, master cetakan menyimpan umur standar, harga bahan, dan harga standar per tembakan, mencatat penerimaan dan pengeluaran dalam tabel penerimaan dan pengeluaran cetakan, dan menyimpan informasi terbaru dalam tabel stok cetakan.
Penutupan dilakukan pada akhir bulan, dan informasi penutupan disimpan dalam tabel saldo cetakan (master saldo). Dalam tabel penerimaan dan pengeluaran penyusutan, nilai buku sisa cetakan dibawa ke bulan berikutnya sebagai saldo awal. Pengelolaan penerimaan dan pengeluaran dilakukan, dan jika ada koreksi dalam riwayat, perlu dilakukan perhitungan ulang penyusutan secara kronologis, mirip dengan sistem pengelolaan aset tetap.
Pertanyaan Umum | Pengelolaan Aset Tetap di Indonesia
Berikut adalah ringkasan singkat dari pertanyaan yang sering muncul sesuai dengan isi artikel ini.
Apa saja metode penyusutan aset tetap di Indonesia?
Di Indonesia, metode penyusutan aset tetap meliputi metode garis lurus dan metode saldo menurun. Metode garis lurus bertujuan untuk menekan beban awal dan menghasilkan keuntungan lebih cepat. Sebaliknya, metode saldo menurun bertujuan untuk mempercepat pembebanan biaya dan menekan keuntungan guna mengurangi pajak.
Alat apa yang sering digunakan dalam pengelolaan aset tetap di Indonesia?
Di Indonesia, banyak perusahaan Jepang mengelola buku besar aset tetap menggunakan Excel. Sedikit perusahaan yang menerapkan sistem pengelolaan aset tetap, tetapi dengan menggunakan sistem, pembuatan jurnal penyusutan otomatis di akhir bulan dan pengelolaan aset yang akurat dapat dilakukan.
Bagaimana klasifikasi umur manfaat aset tetap?
Di Indonesia, umur manfaat aset tetap diklasifikasikan menjadi 4 tahun, 8 tahun, 12 tahun, dan 20 tahun. Misalnya, peralatan kantor memiliki umur manfaat 4 tahun, kendaraan dinas 8 tahun, mesin cetak 12 tahun, dan bangunan 20 tahun.