


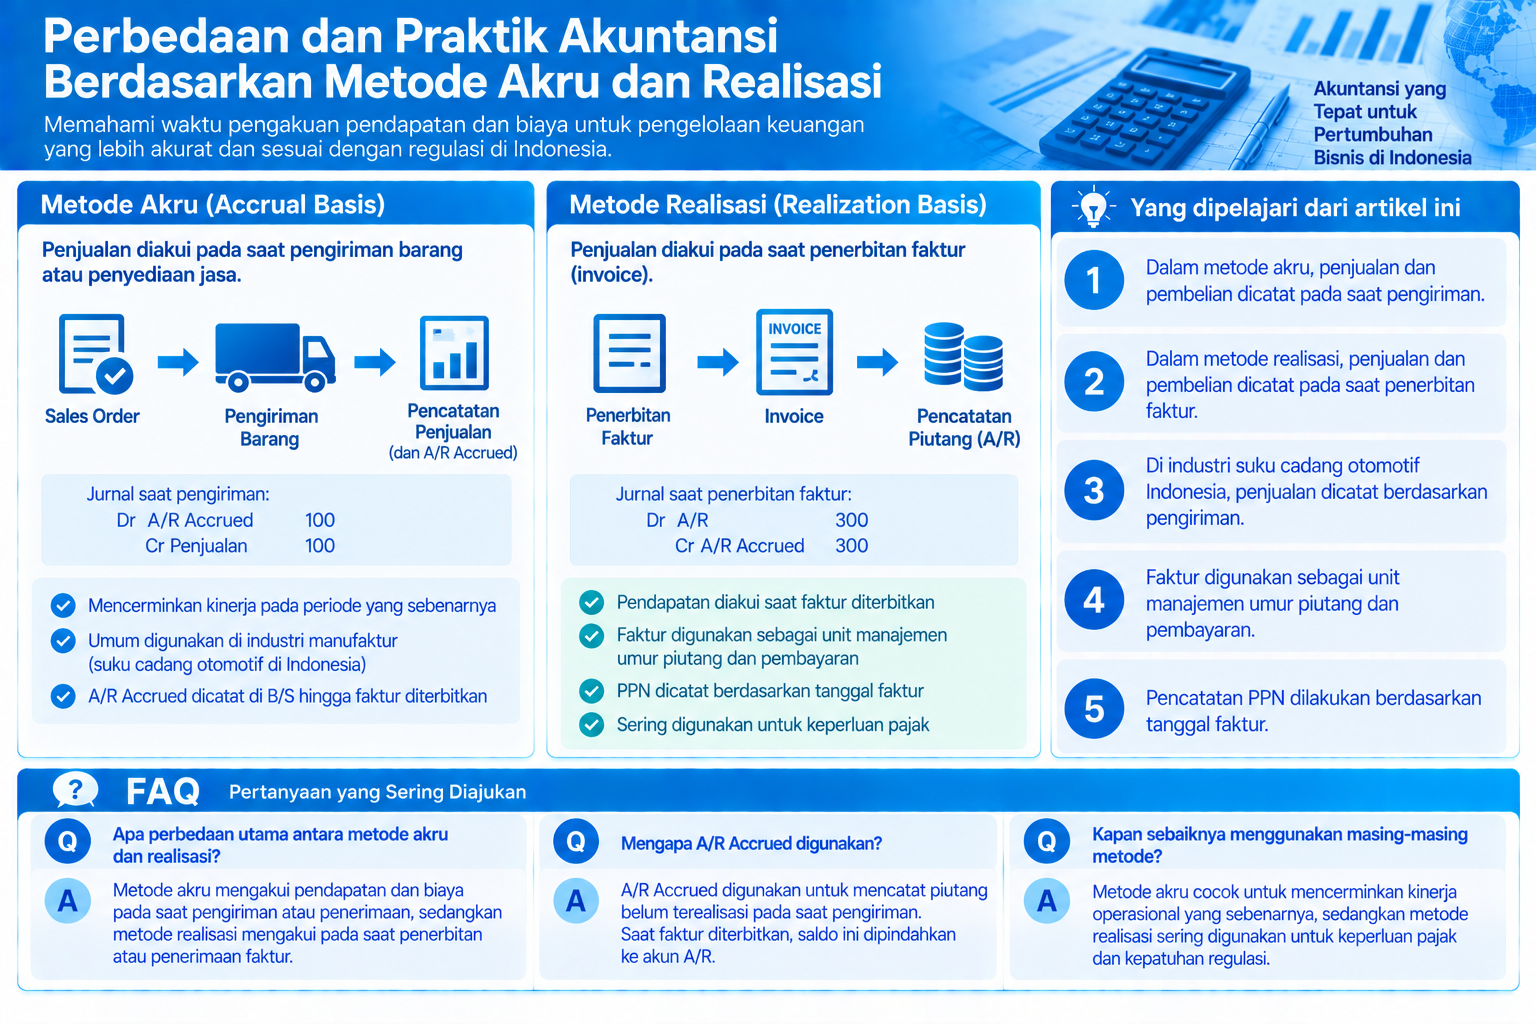
Metode akru adalah cara mencatat pendapatan dan biaya pada saat transaksi terjadi. Sebaliknya, metode realisasi mencatat ketika transfer barang atau jasa selesai dan nilai tukar telah ditetapkan. Secara spesifik, metode akru mengakui penjualan dan pembelian pada saat pengiriman atau penerimaan, sedangkan metode realisasi mengakui pada saat penerbitan atau penerimaan faktur.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Dalam metode akru, penjualan dan pembelian dicatat pada saat pengiriman.
- Dalam metode realisasi, penjualan dan pembelian dicatat pada saat penerbitan faktur.
- Di industri suku cadang otomotif Indonesia, penjualan dicatat berdasarkan pengiriman.
- Faktur digunakan sebagai unit manajemen umur piutang dan pembayaran.
- Pencatatan PPN dilakukan berdasarkan tanggal faktur.
Pengelolaan Piutang dan Penjualan Berdasarkan Pengiriman
Dalam industri suku cadang otomotif di Indonesia, terdapat kasus di mana piutang sementara (A/R Accrued) dan penjualan, pembelian, serta utang sementara (A/P Accrued) dicatat pada bulan terjadinya transaksi, dan laporan laba rugi (P/L) serta neraca (B/S) disusun. Faktur digunakan sebagai unit manajemen umur piutang dan pembayaran, serta hanya sebagai unit pergerakan uang.
- Pada tanggal 5 Oktober, piutang belum terealisasi dan penjualan dicatat (debit) A/R Accrued 100 (kredit) Penjualan 100
- Pada tanggal 10 Oktober, piutang belum terealisasi dan penjualan dicatat (debit) A/R Accrued 100 (kredit) Penjualan 100
- Pada tanggal 20 Oktober, piutang belum terealisasi dan penjualan dicatat (debit) A/R Accrued 100 (kredit) Penjualan 100
Pada akhir bulan, penjualan dicatat berdasarkan metode akru pada P/L, dan A/R Accrued yang merupakan piutang belum terealisasi dicatat sebagai aset di B/S, namun hanya dicatat dalam buku besar (G/L) sistem akuntansi dan belum diakui sebagai piutang (A/R). Pada bulan berikutnya, ketika faktur diterbitkan, saldo A/R Accrued dihapuskan dengan memindahkannya ke akun A/R dalam manajemen piutang sistem akuntansi.
- Pada tanggal 5 November, saat penerbitan faktur, dipindahkan ke piutang (debit) A/R 300 (kredit) A/R Accrued 300
Pengelolaan Utang dan Pembelian Berdasarkan Penerimaan
Jika piutang dicatat berdasarkan pengiriman, maka utang juga harus dicatat berdasarkan penerimaan agar adil. Pengelolaan utang berdasarkan penerimaan dilakukan berdasarkan metode akru, dengan mencatat pembelian dan utang belum terealisasi. Secara spesifik, pada tanggal 5, 10, dan 20 Oktober, utang belum terealisasi dan pembelian dicatat untuk barang yang diterima.
- Pada tanggal 5 Oktober, utang belum terealisasi dan pembelian dicatat (debit) Purchase 100 (kredit) A/P Accrued 100
- Pada tanggal 10 Oktober, utang belum terealisasi dan pembelian dicatat (debit) Purchase 100 (kredit) A/P Accrued 100
- Pada tanggal 20 Oktober, utang belum terealisasi dan pembelian dicatat (debit) Purchase 100 (kredit) A/P Accrued 100
Pada akhir bulan, pembelian dicatat berdasarkan metode akru pada P/L, dan A/P Accrued yang merupakan utang belum terealisasi dicatat sebagai liabilitas di B/S, namun hanya dicatat dalam G/L sistem akuntansi dan belum diakui sebagai utang (A/P). Pada bulan berikutnya, ketika faktur diterima, saldo A/P Accrued dihapuskan dengan memindahkannya ke akun A/P dalam manajemen utang sistem akuntansi.
- Pada tanggal 5 November, saat penerimaan faktur, dipindahkan ke utang (debit) A/P Accrued 300 (kredit) A/P 300
Cara Integrasi dari Sistem ERP ke Sistem Akuntansi
Proses pengiriman dan penerimaan dimasukkan dari manajemen penjualan dan pembelian sistem ERP, tetapi perlu menghasilkan jurnal akuntansi berdasarkan tanggal transaksi dan menghubungkan data ke G/L atau manajemen A/R A/P. Ini memastikan integrasi yang lancar dengan sistem akuntansi.
Unit Jurnal Saat Penerimaan dan Pengiriman
Pada saat penerimaan atau pengiriman, faktur belum diterima atau diterbitkan, dan hanya ada delivery order (D/O). Oleh karena itu, nomor D/O dimasukkan sebagai elemen kunci untuk mencari informasi penerimaan atau pengiriman agar dapat dihubungkan ke A/P atau A/R saat faktur diterima atau diterbitkan. Jurnal untuk mencatat piutang dan utang belum terealisasi (A/R Accrued dan A/P Accrued) dihasilkan pada saat penerimaan atau pengiriman, tetapi unit jurnal berubah tergantung pada apakah sistem akuntansi memiliki kode item atau tidak.
- Untuk faktur bulanan, unitnya adalah "kode pemasok + kode akun"
- Untuk faktur per pengiriman, unitnya adalah "kode pemasok + nomor D/O + kode akun"
- Jika faktur diterbitkan oleh sistem akuntansi, unitnya adalah "rincian"
Unit Jurnal Saat Penerimaan (Penerbitan) Faktur
Biasanya, satu faktur mencakup beberapa penerimaan atau pengiriman. Hanya status rekaman yang telah dihubungkan ke G/L sebagai utang atau piutang belum terealisasi yang ditampilkan dalam daftar, dan diperiksa sambil mencocokkan dengan rincian faktur yang diterima atau diterbitkan. Kemudian, nomor faktur dimasukkan ke rekaman yang benar.
Di sini, data dihubungkan ke manajemen A/R A/P, dan jurnal untuk menghapus saldo utang atau piutang belum terealisasi di G/L dihasilkan. Jika saldo dapat dihapuskan menjadi nol, unit data yang dihubungkan tidak perlu sama dengan penerimaan atau pengiriman.
Kesalahpahaman Antara Manajemen, Penjualan, dan Akuntansi
Dalam alur kerja penjualan di industri manufaktur Indonesia, staf penjualan mendaftarkan pesanan, staf logistik memberikan instruksi pengiriman, dan delivery order (D/O) diterbitkan. Produk dan D/O dikirimkan bersama, dan setelah pengiriman selesai, staf akuntansi menerbitkan faktur dan faktur pajak (Faktur Pajak), dan menagih dengan D/O asli yang telah ditandatangani oleh pelanggan, sehingga piutang A/R muncul dan penjualan dicatat.
Di Indonesia, setelah departemen logistik melakukan pengiriman, menunggu laporan inspeksi selesai dari pelanggan, atau menggabungkan beberapa D/O menjadi satu faktur untuk penagihan, ada jeda sekitar satu minggu sebelum departemen akuntansi menerbitkan faktur. Oleh karena itu, sulit untuk memastikan bahwa penagihan dilakukan dengan tepat terhadap pengiriman.
Ini berarti bahwa barang (pengiriman) dan uang (faktur) tidak terhubung. Staf penjualan mungkin dapat memantau status pengiriman data pesanan, tetapi departemen akuntansi sering kali lalai memeriksa apakah faktur telah diterbitkan dengan benar dan A/R telah dicatat. Sebaliknya, staf akuntansi mungkin kesulitan melihat bagaimana departemen logistik mengirimkan berdasarkan informasi pesanan yang didaftarkan oleh departemen penjualan, dan tidak dapat dengan jelas mengetahui pesanan mana yang terkait dengan D/O asli yang dikumpulkan oleh departemen akuntansi.
Ketika manajemen meminta laporan laba rugi proyek kepada staf akuntansi, staf akuntansi meminta staf penjualan atau logistik untuk "menyertakan nomor pesanan pada D/O". Namun, staf penjualan sering kali membuat penawaran berdasarkan lot proyek, atau memberikan instruksi pengiriman untuk beberapa proyek sekaligus, atau memberikan diskon khusus, sehingga D/O tidak dapat dengan jelas dihubungkan dengan pesanan dalam beberapa kasus.
Staf penjualan sering kali bekerja berdasarkan intuisi, sehingga pengelolaan dokumen menjadi kurang teliti. Di sisi lain, staf akuntansi menekankan rasionalitas dan akurasi, sehingga terjadi gesekan di sini.
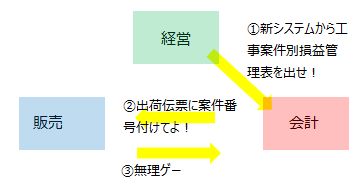
Dari sisi manajemen, ada kritik "mengapa laba rugi per proyek tidak dapat dihitung", sementara dari sisi penjualan ada penolakan "pekerjaan penjualan tidak dapat dilakukan secara kaku". Penerapan sistem dapat menyebabkan akumulasi ketidakpuasan di antara ketiga pihak, dan suasana internal perusahaan dapat memburuk.
Di perusahaan kecil, kesenjangan dapat diatasi dengan staf penjualan memeriksa apakah penjualan yang mereka catat telah diterbitkan faktur dengan benar dan diselesaikan oleh departemen akuntansi. Namun, di industri manufaktur besar, dengan organisasi yang tersegmentasi dan pembagian peran yang jelas, penyedia sistem menghadapi kesulitan dalam menangani perbedaan persepsi semacam ini.
Alur dari Pencatatan Penjualan Berdasarkan Pengiriman Hingga Menjadi Piutang
Penjualan adalah akun laba rugi, dan piutang A/R adalah akun aset. Dalam sistem ERP, berdasarkan pendaftaran pesanan, instruksi pengiriman diberikan, dan untuk barang yang telah selesai dikirim, pencatatan penjualan dilakukan, menghasilkan jurnal akuntansi berikut di sisi akuntansi.
- (debit) A/R 10 (kredit) Penjualan 10
Ini mengasumsikan bahwa penjualan dicatat berdasarkan pengiriman (metode akru), dan faktur diterbitkan bersamaan dengan pengiriman sehingga A/R dicatat. Jika pengiriman dan penerbitan faktur dilakukan secara bersamaan, departemen penjualan dapat mencatat penjualan bersamaan dengan pengiriman, dan di sisi akuntansi hanya perlu melakukan penghapusan saat penyelesaian. Dengan demikian, kesenjangan antara penjualan dan akuntansi dapat teratasi secara alami.
Contoh: Dalam industri suku cadang otomotif di Indonesia, faktur sering kali diterbitkan secara bulanan. Namun, pada saat pengiriman, tanggal pengiriman dicatat sebagai tanggal pencatatan jurnal di atas, dan ketika faktur diterbitkan, tidak ada jurnal akuntansi yang dihasilkan, tetapi dihapuskan berdasarkan tanggal pengiriman (tanggal pencatatan) atau kode item. Biasanya, penerbitan faktur tertunda sekitar satu minggu setelah pengiriman, sehingga pencatatan pengiriman menghasilkan jurnal akuntansi berikut di sisi akuntansi.
- (debit) A/R accrued 10 (kredit) Penjualan 10
Tanggal pencatatan A/R adalah tanggal penerbitan faktur atau tanggal penerimaan faktur, dan pada saat pengiriman, akun piutang sementara A/R Accrued digunakan. Pada saat penerbitan faktur oleh departemen akuntansi, A/R dicatat.
Pada Saat Penerbitan Faktur
- (debit) A/R 10 (kredit) A/R accrued 10
Bottleneck dalam penerapan sistem di Indonesia adalah bagian pencatatan A/R, karena ada perbedaan waktu antara pencatatan penjualan oleh departemen penjualan berdasarkan pengiriman dan pencatatan A/R oleh departemen akuntansi berdasarkan penerbitan faktur.
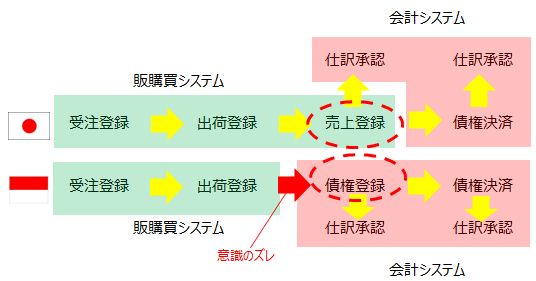
Di sisi lain, jika hanya sistem akuntansi yang diterapkan, pencatatan piutang dilakukan berdasarkan faktur setelah pesanan dan pengiriman dikelola di luar sistem dengan Excel, sehingga dampak negatif dari penerapan sistem kecil, tetapi dampak positifnya juga kecil.
Makna Metode Akru dan Tanggal Faktur
Saat ini, pengajuan Pajak Pertambahan Nilai (PPN) di Indonesia dilakukan secara online melalui coretax, sehingga tidak perlu mengembangkan tata letak formulir Faktur Pajak dalam sistem manajemen produksi atau sistem akuntansi. Namun, perlu dipikirkan bagaimana menghubungkan data penjualan dan pembelian ke coretax. Sebelum 2024, format impor ke E-Faktur adalah CSV, tetapi setelah 2025, coretax akan menggunakan format XML.
Dalam transaksi domestik di Indonesia, bulan tanggal Faktur Pajak harus sama dengan bulan tanggal faktur. Ini adalah aturan untuk memudahkan pengolahan pajak, yang berarti bulan yang harus diproses pajaknya didasarkan pada tanggal faktur. Jika pengiriman atau penerimaan dari pemasok domestik melewati bulan, meskipun tanggal faktur adalah akhir bulan sebelumnya, secara akuntansi, pembelian dapat dicatat pada awal bulan berikutnya berdasarkan prinsip akru.
Faktur adalah unit penagihan uang, dan tidak perlu mencatat pembelian atau penjualan secara akuntansi berdasarkan tanggal faktur. Faktur hanya merupakan dokumen yang membatasi tenggat waktu pembayaran untuk penagihan dalam unit yang terkumpul.
Perbedaan Tanggal Pengiriman dan Tanggal Faktur dalam Transaksi Domestik
Dalam transaksi domestik, karena periode antara pengiriman dan penerimaan singkat, tanggal penerimaan dan tanggal faktur dapat berbeda. Terutama ada dua kasus umum berikut:
- Barang diterima pada tanggal 1 Juli, tetapi karena alasan pemasok ingin mencatat penjualan pada bulan sebelumnya, tanggal D/O (Delivery Order) adalah 31 Juni.
- D/O disiapkan pada tanggal 31 Juni, tetapi pengiriman tertunda dan tiba pada tanggal 1 Juli.
Ini hanya perbedaan alasan dari pemasok, tetapi bagi perusahaan sendiri, ini adalah kejadian yang sama. Pengolahan pajak didasarkan pada tanggal faktur, dan jurnal PPN dicatat pada bulan Juni.
- 31 Juni (debit) PPN-masukan 33 (kredit) Utang 33
Pembelian dicatat berdasarkan prinsip akru, dan dicatat pada bulan Juli ketika barang dikirim dan diterima dari pemasok.
- 1 Juli (debit) Pembelian 300 (kredit) Utang 300
Perbedaan Tanggal Faktur dan Penerimaan dalam Impor
Signifikansi terbesar dari mencatat barang yang belum tiba saat penerimaan faktur adalah untuk mengenali dan mengelola persediaan di atas kapal secara akuntansi. Jika perusahaan mencatat penjualan berdasarkan pengiriman sesuai dengan prinsip akru, mungkin adil untuk mencatat pembelian pada saat pengiriman dari pemasok.
Namun, dalam transaksi impor yang memerlukan waktu lama untuk tiba, mencatat pembelian berdasarkan pengiriman dari pemasok menjadi tidak adil, sehingga pembelian dicatat saat penerimaan faktur. Pencatatan PPN juga dilakukan saat penerimaan faktur.
- 15 Juni (debit) Barang Belum Tiba 300 (kredit) Utang 333 (debit) PPN-masukan Dibayar di Muka 33
Pada tanggal 15 Juli, ketika barang tiba di Indonesia, barang belum tiba dipindahkan ke akun pembelian.
- 15 Juli (debit) Pembelian 300 (kredit) Barang Belum Tiba 300
Waktu Pengakuan Penjualan dan Piutang Berdasarkan Metode Akru
Metode akru adalah salah satu standar pengakuan laba rugi, yang mencatat pendapatan atau biaya berdasarkan kejadian atau perubahan ekonomi, terlepas dari penerimaan atau pengeluaran tunai. Biasanya, jika pembayaran tidak dilakukan pada hari pencatatan penjualan, piutang (A/R) dicatat.
- Jika pembayaran tidak dilakukan pada hari pencatatan penjualan, piutang (A/R) dicatat.
- Jika pembayaran dilakukan pada hari pencatatan penjualan (debit) Bank 100 (kredit) Penjualan 100
- Jika pembayaran tidak dilakukan pada hari pencatatan penjualan (debit) A/R 100 (kredit) Penjualan 100
Penjualan berdasarkan metode akru diakui ketika "penyerahan barang selesai" atau "penyediaan jasa selesai". Jika pembayaran tidak dilakukan pada hari pencatatan penjualan, piutang (A/R) dicatat. Faktur adalah unit penagihan yang hanya merupakan dokumen tertulis dari konten yang "dapat ditagih dan diterima pembayaran", sehingga tidak benar untuk mencatat piutang berdasarkan penerbitan faktur.
Pandangan Departemen Penjualan dan Akuntansi tentang Tanggal Pencatatan Penjualan dan Piutang
Dari sudut pandang departemen penjualan, jika pergerakan persediaan dan waktu pencatatan piutang dan penjualan disinkronkan, manajemen sisa pesanan, manajemen persediaan, dan manajemen kinerja dapat disatukan berdasarkan akru, sehingga pekerjaan menjadi lebih mudah. Namun, dari sudut pandang departemen akuntansi, lebih jelas untuk pengolahan pajak jika pergerakan faktur dan waktu pencatatan piutang dan penjualan disinkronkan.
Pencatatan Penjualan dan Piutang Berdasarkan Pengiriman
Pencatatan penjualan berdasarkan pengiriman dan menganggap hari pencatatan penjualan sebagai hari hak piutang ditetapkan, dan melakukan manajemen umur piutang. Faktur dianggap hanya sebagai unit penagihan, dan tidak ada pengolahan akuntansi dilakukan saat penerbitan faktur bulanan, yang merupakan pola jurnal yang lebih condong ke perspektif departemen penjualan berdasarkan prinsip akru. Banyak produsen suku cadang otomotif Jepang di Indonesia mengadopsi pengolahan akuntansi ini.
- (debit) A/R 111 (kredit) Penjualan 100
- (kredit) PPN terutang 11
Penerbitan Faktur
- Tidak ada jurnal
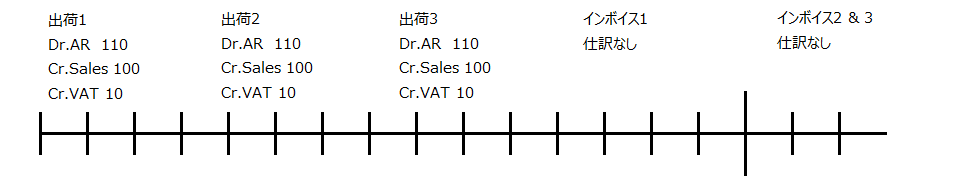
Pencatatan Penjualan Berdasarkan Pengiriman, dan Piutang Berdasarkan Dokumen
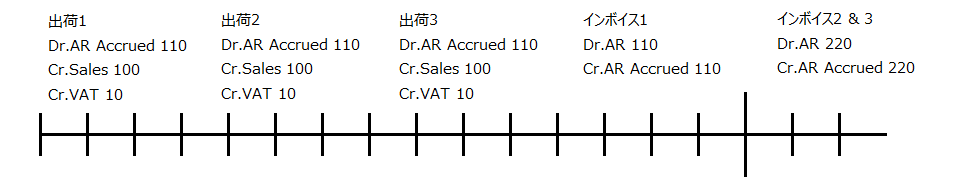
Jika departemen akuntansi ingin mencatat piutang pada saat penerbitan faktur karena alasan administratif, piutang sementara A/R Accrued dicatat sementara pada saat pengiriman berdasarkan metode akru, dan piutang sementara dihapuskan dengan piutang A/R pada saat penerbitan faktur. Dengan demikian, tanggal pencatatan piutang disesuaikan dengan tanggal penerbitan faktur untuk manajemen umur.
- (debit) A/R Accrued 111 (kredit) Penjualan 100
- (kredit) PPN terutang 11
Penerbitan Faktur
- (debit) A/R 110 (kredit) A/R Accrued 110
Sejak 2022, PPN adalah 11%, dan mulai Januari 2025, PPN akan menjadi 12%, tetapi hanya beberapa barang mewah dan barang mewah yang akan dikenakan tarif 12% penuh. Dalam transaksi biasa, DPP (Dasar Pengenaan Pajak) dikalikan 11/12 untuk menghitung jumlah pajak DPP nilai lain yang akan dikenakan tarif pajak 12%, sehingga jumlah pajak efektif tetap sama dengan 11%.
Pencatatan Penjualan dan Piutang Berdasarkan Faktur Pajak
Menurut standar akuntansi internasional, penjualan harus dicatat berdasarkan pengiriman dengan metode akru, tetapi di Indonesia, faktur selalu disertai dengan Faktur Pajak yang menjadi dasar pencatatan PPN. Jika PPN dicatat berdasarkan Faktur Pajak, penjualan harus dicatat pada bulan yang sama dengan tanggal faktur, meskipun melanggar prinsip akru.
Untuk mencatat penjualan dan piutang berdasarkan faktur, departemen akuntansi lebih mudah mengelola piutang, tetapi bagi departemen penjualan, pencatatan penjualan yang telah diakui sebagai piutang pada bulan berjalan akan dibawa ke bulan berikutnya, sehingga pengelolaan menjadi rumit, dan metode pengakuan pendapatan ini tidak sesuai dengan standar akuntansi internasional.
- Tidak ada jurnal (persediaan bergerak tetapi tidak ada jurnal akuntansi yang dihasilkan)
Penerbitan Faktur
- (debit) A/R 111 (kredit) Penjualan 100
- (kredit) PPN 11
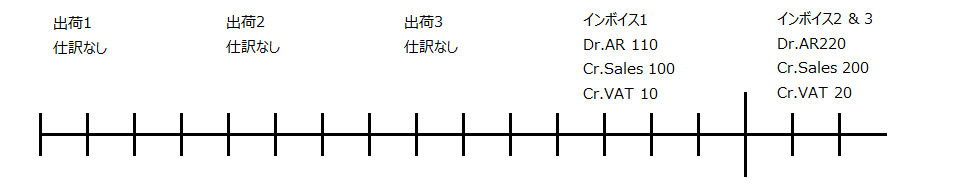
Piutang Dicatat pada Saat Pengiriman, dan Penjualan Dicatat Berdasarkan Faktur Pajak
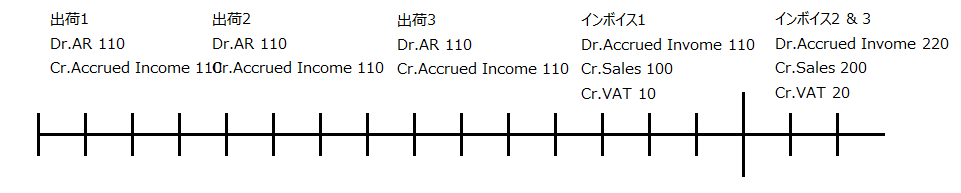
Pengakuan piutang disesuaikan dengan tanggal pengiriman, dan untuk mencatat penjualan berdasarkan Faktur Pajak, digunakan akun pendapatan belum terealisasi Accrued Income untuk memperjelas pengiriman yang menjadi target.
- (debit) A/R 110 (kredit) Accrued Income 110
Penerimaan Faktur
- (debit) Accrued Income 111 (kredit) Penjualan 100
- (kredit) PPN 11
Alasan Pengelolaan Persediaan Harus Dilakukan Berdasarkan Akru
Jika persediaan saat ini tidak dapat dipahami secara akurat berdasarkan metode akru, rencana pemesanan dan pengiriman yang akurat tidak dapat dibuat. Dalam menghitung harga pokok penjualan secara akuntansi, pengelolaan persediaan harus dilakukan berdasarkan metode akru.
Pengelolaan persediaan dilakukan sesuai dengan aliran barang yang sebenarnya, sehingga harga pokok penjualan di P/L dapat dihitung dengan benar. Karena harga pokok penjualan (biaya) dicatat berdasarkan akru, penjualan (pendapatan) juga harus dicatat berdasarkan akru agar laba kotor tidak menyimpang dari kenyataan.
Contoh: Alasan tanggal pencatatan penjualan dalam ekspor FOB (Free On Board) adalah tanggal B/L (Bill of Landing) adalah karena dalam kondisi perdagangan "biaya dan risiko ditanggung hingga barang dimuat ke kapal, dan biaya dan risiko setelahnya ditanggung oleh pihak impor", tanggal B/L menjadi tanggal penyerahan barang. Dalam hal ini, dalam pengelolaan persediaan, tanggal B/L juga digunakan untuk mengurangi aset persediaan.
Pertanyaan Umum | Perbedaan Metode Akru dan Realisasi
Berdasarkan isi artikel ini, pertanyaan yang sering muncul dirangkum secara singkat.
Apa perbedaan antara metode akru dan realisasi dalam pengolahan akuntansi?
Metode akru adalah cara mencatat pendapatan dan biaya pada saat transaksi terjadi. Sebaliknya, metode realisasi mencatat ketika transfer barang atau jasa selesai dan nilai tukar telah ditetapkan. Secara spesifik, metode akru mengakui penjualan dan pembelian pada saat pengiriman atau penerimaan, sedangkan metode realisasi mengakui pada saat penerbitan atau penerimaan faktur.
Bagaimana pengolahan akuntansi metode akru dilakukan dalam industri suku cadang otomotif di Indonesia?
Dalam industri suku cadang otomotif di Indonesia, piutang sementara (A/R Accrued) dan penjualan, pembelian, serta utang sementara (A/P Accrued) dicatat pada bulan terjadinya transaksi. Pada akhir bulan, penjualan dicatat berdasarkan metode akru dalam laporan laba rugi, dan piutang belum terealisasi dicatat sebagai aset di neraca. Pada bulan berikutnya, ketika faktur diterbitkan, saldo A/R Accrued dipindahkan ke akun A/R dalam manajemen piutang.
Bagaimana pengolahan akuntansi dilakukan saat penerimaan faktur?
Saat penerimaan faktur, barang yang belum tiba dipindahkan ke akun pembelian. Misalnya, dalam transaksi impor, pembelian dicatat saat penerimaan faktur, dan pencatatan PPN juga dilakukan saat penerimaan faktur. Dengan demikian, persediaan di atas kapal dapat dikenali dan dikelola secara akuntansi.