


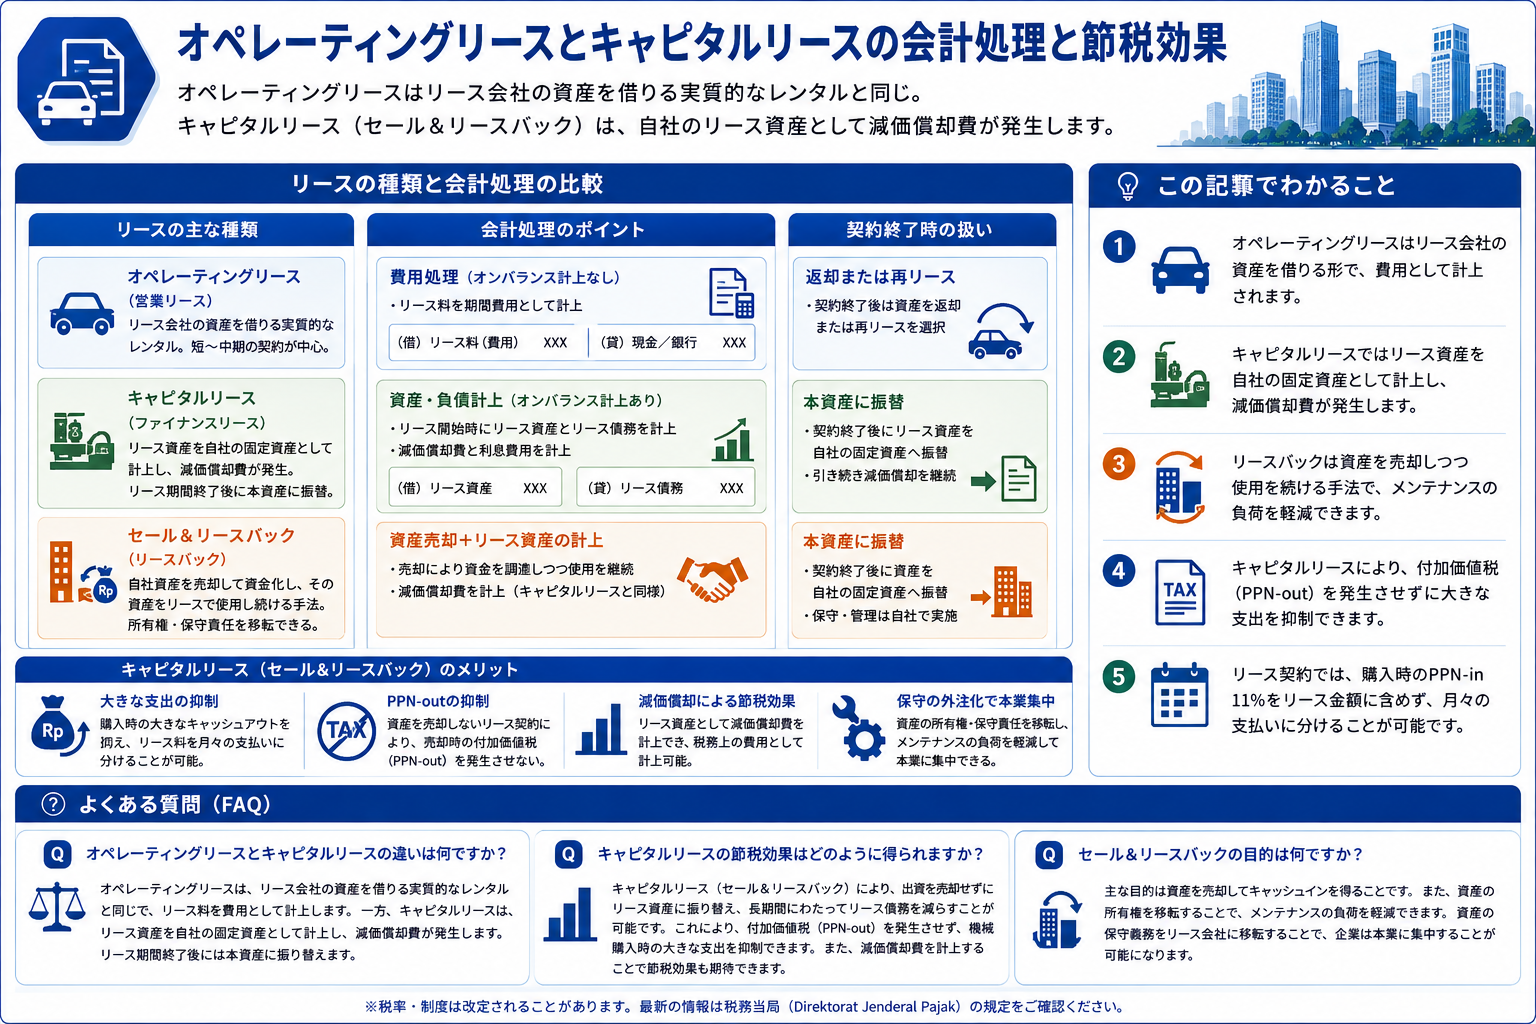
オペレーティングリースは、リース会社の資産を借りる実質的なレンタルと同じです。キャピタルリース(リース会社から見るとファイナンスリース)やセール&リースバックは、自分のリース資産として減価償却費が発生します。リース期間終了後には、本資産に振り替えます。
-

-
インドネシアの会計システム
インドネシアの会計システムはSaaS化が進んでいるが、導入率は8%以下です。新しいSaaS型会計システムが市場でローンチされ続ける理由は、シェア拡大の潜在性が高いからです。会計システム普及により自動仕訳が一般化し、経理担当者の簿記テス…
続きを見る
この記事でわかること
- オペレーティングリースはリース会社の資産を借りる形で、費用として計上されます。
- キャピタルリースではリース資産を自社の固定資産として計上し、減価償却費が発生します。
- リースバックは資産を売却しつつ使用を続ける手法で、メンテナンスの負荷を軽減できます。
- キャピタルリースにより、付加価値税(PPN-out)を発生させずに大きな支出を抑制できます。
- リース契約では、購入時のPPN-in 11%をリース金額に含めず、月々の支払いに分けることが可能です。
固定資産管理システムが管理するリース
他人の金でサービスを受ける身近な例として、いくつかのケースがあります。
例えば、バリ島のレンタカー会社が不特定多数の旅行者に運転手付きでAvanzaを貸し出すレンタル、Amazonで購入した書籍の代金をVISAカードで支払うことでVISAによる立替え後払いになるクレジット、ジャカルタの日系企業がリース会社とリース契約を結んで新型Inovaを購入し、3年契約でリース代金を支払うリース、BCAのKPRを利用して融資を受け、15年分割払いする住宅ローンなどがあります。
- バリ島のレンタカー会社が不特定多数の旅行者に運転手付きでAvanzaを貸し出すレンタル
- Amazonで買った書籍の代金をVISAカードで支払うと、VISAによる立替え後払いになるクレジット
- ジャカルタの日系企業がリース会社とリース契約を結んで新型Inovaを購入し、3年契約でリース代金を支払っていくリース
- BCAのKPR(Kredit Pemilikan Rumah)を利用して融資を受けて、15年分割払いする住宅ローン
レンタカーとして借りるAvanzaはレンタカー会社の資産、クレジットで買った書籍は消費者の資産、リース契約の新型Inovaは日系企業の資産(BPKB=Buku Pemilik Kendaraan Bermotor自動車登録証明はリース会社にキープされる)、KPRを利用して購入したマイホームは消費者の資産になります。
固定資産管理システムには以下の3つの機能があります。
- 固定資産管理
- 建設仮勘定管理
- リース管理
社用車として新型Inovaをリース契約する場合、費用計上されればオペレーティングリースですが、固定資産であるリース資産の返済であればキャピタルリース(リース会社側から言うとファイナンスリース)になり、このうち固定資産システムのリース管理機能で管理するのはキャピタルリースになります。
リースバックにより資産を移転させメンテナンスの負荷を軽減する。
リースバックとは、事業用資産を売却し、その資産を引き続き使用しながら購入者に使用料を支払う手法です。主な目的は売却によるキャッシュインですが、資産の所有権を移転することで、資産の保守義務も移転できます。これにより、メンテナンスの負荷を軽減し、企業は本業に集中することが可能です。
キャピタルリースによる節税とキャッシュアウト抑制
オペレーティングリースでは、リース会社の資産をリース料を払って借りることで、資産を費用化し大きなキャッシュアウトを抑制する効果がありますが、実質的にはレンタカーと同様です。
一方、キャピタルリース(セール&リースバック)の場合、自社の資産を売却せずにリース資産に振り替え、長期間にわたってリース債務を減らしていくことが可能です。
これにより、リース会社への売却による付加価値税(PPN-out)を発生させず、機械購入時の大きな支出を抑制できます。
工場側でリース資産として資産計上しているため、減価償却が発生し、リース契約期間が完了した時点で自社の固定資産に振り替えることになりますが、購入(リース会社からすると売却)ではないため、付加価値税(PPN-in)は発生しません。
事例: 例えば、償却年数10年の機械Rp.1,000,000を3年でリース契約を結ぶとします。購入時にかかるPPN-in 11%分Rp.110,000はリース金額に含めません。 (リース契約時) 機械購入
PPN-in 11%はリース契約金額に含まない。
(借) Plant & Machinery 1,000,000 (貸) Lease A/P 1,000,000
(借) PPN-in 110,000 (貸)A/P 110,000 リース契約金額
売却ではないのでPPN-out 11%が発生しない。
(借) Lease asset 1,000,000 (貸) Plant & Machinery 1,000,000 (月々の支払い)
機械のリース契約金額はRp.1,000,000ですが、購入金額は実際よりも低く、差額を支払利息としてリース料支払時に分けることもできます。
リース料支払(1,000,000÷3÷12)
(借)Lease A/P 27,777 (貸)Bank 27,777 減価償却費(1,000,000÷10÷12)
(借) Depreciation 8,333 (貸)Accumulated depreciation 8,333 (リース契約期間終了後) リース資産の固定資産化
購入ではないのでPPN-in 11%が発生しない。
事例:国営通信会社Indosatは、インドネシアの各島に電波塔を建設していますが、これを保守管理専門会社に売却して借り受けることで、保守の手間を外注化し、本業に注力することができます。
要点:売却して借り戻すリースは、資産管理・保守の外注化と本業集中の手段になり得ます。
(借)Plant & Machinery 1,000,000 (貸)Lease asset 1,000,000 (月々の支払い) 減価償却費
(借)Depreciation 8,333 (貸)Accumulated depreciation 8,333
よくある質問|リースの会計処理と節税効果
本稿の内容に沿って、繰り返し出る問いを短く整理します。
オペレーティングリースとキャピタルリースの違いは何ですか?
オペレーティングリースは、リース会社の資産を借りる実質的なレンタルと同じです。キャピタルリースは、リース資産として減価償却費が発生し、リース期間終了後には本資産に振り替えます。
キャピタルリースの節税効果はどのように得られますか?
キャピタルリースでは、リース資産を売却せずに長期間にわたってリース債務を減らすことが可能です。これにより、付加価値税(PPN-out)を発生させず、機械購入時の大きな支出を抑制できます。
セール&リースバックの目的は何ですか?
セール&リースバックの主な目的は、資産を売却してキャッシュインを得ることです。また、資産の所有権を移転することで、メンテナンスの負荷を軽減し、企業は本業に集中することが可能になります。