
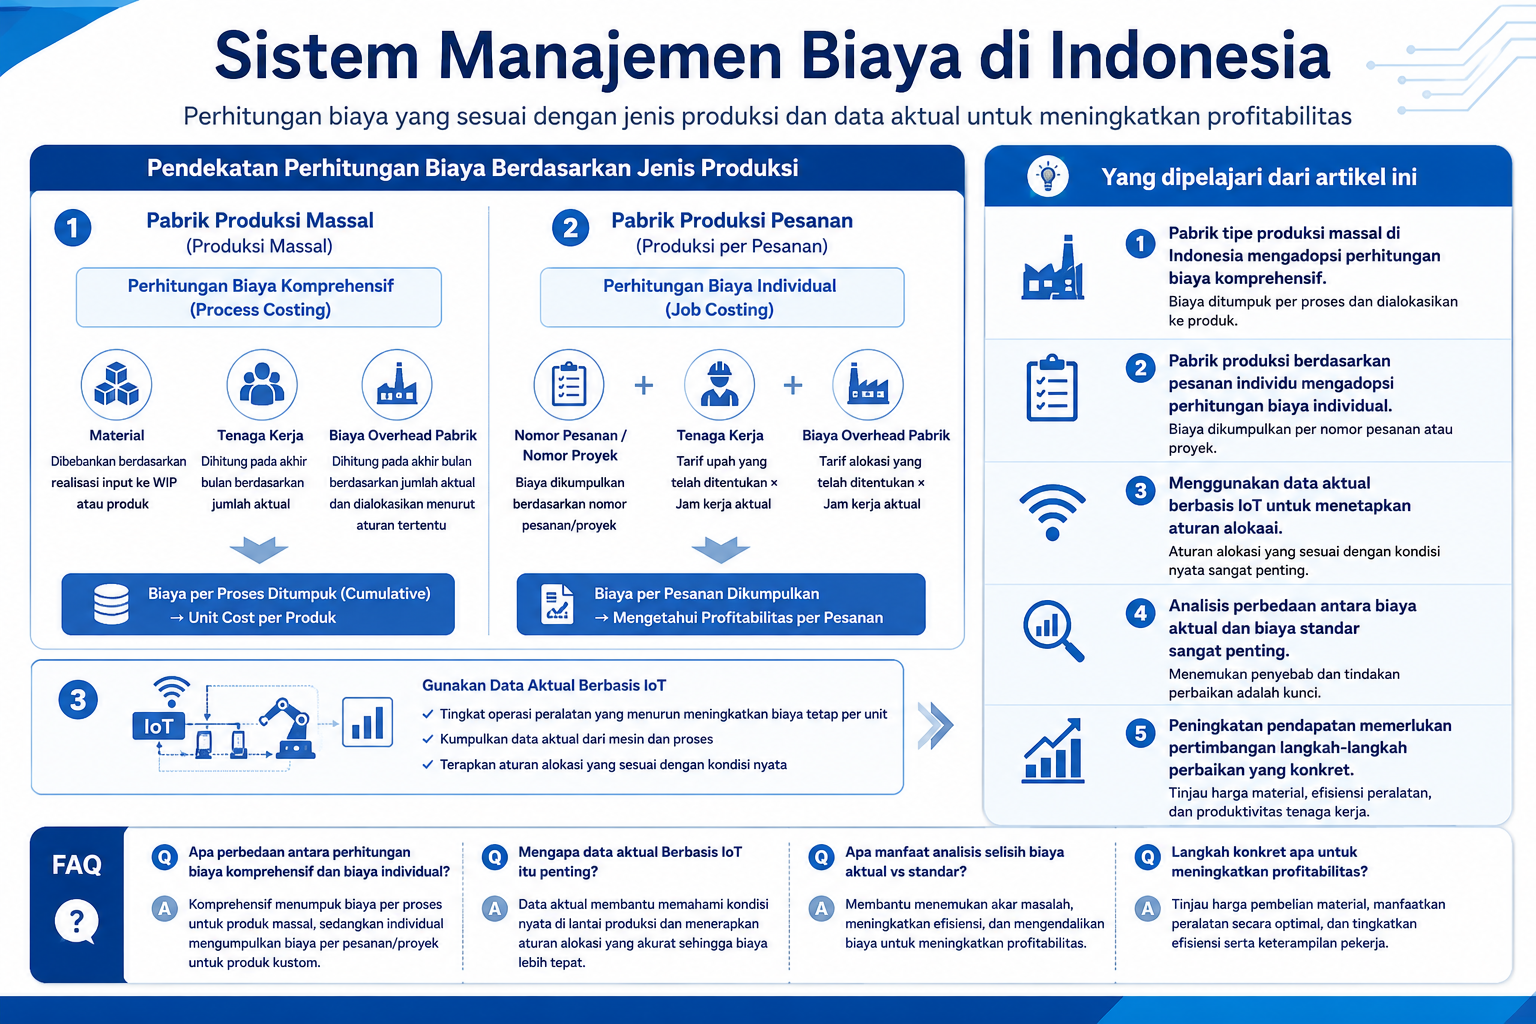
Di pabrik tipe produksi massal seperti produsen komponen kendaraan roda dua dan roda empat di Indonesia, mereka mengadopsi perhitungan biaya pokok komprehensif yang menumpuk biaya pokok per proses. Biaya material dibebankan pada barang dalam proses atau produk sesuai dengan realisasi input, sedangkan biaya tenaga kerja dan biaya tidak langsung pabrik dihitung pada akhir bulan berdasarkan jumlah aktual yang terjadi, dan dialokasikan ke item berdasarkan aturan tertentu.
Di sisi lain, di pabrik produksi pesanan khusus satu per satu, mereka mengadopsi perhitungan biaya pokok individual yang mengumpulkan biaya pokok berdasarkan nomor pesanan atau nomor proyek, dan biaya tenaga kerja serta biaya tidak langsung pabrik dicatat dengan mengalikan tarif upah atau tarif alokasi yang telah ditentukan sebelumnya dengan jam kerja aktual.
Dalam industri manufaktur di Indonesia, ketika tingkat operasi peralatan produksi menurun, biaya tetap meningkatkan biaya pokok produksi, sehingga diperlukan aturan alokasi yang sesuai dengan kenyataan berdasarkan data aktual yang dikumpulkan menggunakan IoT.
Namun, seberapa rinci pun biaya pokok dipahami, keuntungan tidak akan meningkat. Untuk meningkatkan pendapatan, diperlukan mekanisme untuk menganalisis perbedaan antara biaya aktual dan biaya standar, serta meninjau harga pembelian material, peralatan, dan efisiensi pekerja.
Blog ini ditulis untuk mereka yang merasakan kebutuhan akan sistematisasi manajemen biaya pokok di industri manufaktur Indonesia, dengan artikel tentang sistem manajemen biaya pokok yang dirancang untuk membayangkan sistem manufaktur yang sesuai di Indonesia.
Yang dipelajari dari artikel ini
- Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif.
- Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan biaya individual.
- Menggunakan data aktual berbasis IoT untuk menetapkan aturan alokasi.
- Analisis perbedaan antara biaya aktual dan biaya standar sangat penting.
- Peningkatan pendapatan memerlukan pertimbangan langkah-langkah perbaikan yang konkret.
Perbedaan Metode Perhitungan Biaya yang Diadopsi oleh Sistem Manajemen Produksi
Sistem paket ERP seperti Microsoft Dynamics dan Sage Accpac yang sering diadopsi di Indonesia menggunakan metode perhitungan biaya aktual dengan pencatatan berkelanjutan. Dalam metode ini, setiap kali ada penerimaan dan pengeluaran stok, dilakukan perhitungan biaya dan pencatatan akuntansi, serta menghasilkan pencatatan penerimaan dan pengeluaran secara real-time seperti pembelian bahan, penggunaan bahan, produksi, pengiriman, dan pengubahan biaya pokok penjualan. Oleh karena itu, tidak terjadi pencatatan pengalihan biaya pokok penjualan dari saldo awal stok bulan ke saldo akhir stok bulan setelah proses penutupan.
Di sisi lain, sistem yang mengadopsi metode tiga bagian (metode perhitungan inventaris) menghitung biaya produksi dengan mengurangi jumlah biaya yang terjadi pada bulan berjalan dari jumlah stok awal bulan. Dalam metode ini, perhitungan biaya aktual berdasarkan metode rata-rata keseluruhan dilakukan dengan pemrosesan batch saat penutupan akuntansi, dan biaya produksi produk dihitung. Selain itu, biaya standar untuk periode berikutnya disesuaikan dengan kondisi aktual, dan perhitungan biaya standar dilakukan berdasarkan rencana produksi produk dan anggaran biaya tetap untuk menghitung anggaran biaya produksi periode berikutnya.
-
-
Metode Perhitungan Biaya dalam Sistem ERP di Indonesia
Artikel ini membahas metode perhitungan biaya dalam sistem ERP di Indonesia, termasuk metode pencatatan berkelanjutan dan metode tiga bagian. Sistem…
続きを見る
Metode Kumulatif untuk Menentukan Biaya Produksi dengan Menumpuk Biaya Proses Sebelumnya dan Biaya Proses Sendiri
Metode kumulatif (Cumulative Method=Rolling Costing) adalah metode di mana biaya bahan langsung yang dimasukkan pada proses awal dihitung dengan metode rata-rata total, kemudian biaya pengolahan ditambahkan untuk menghitung biaya pokok produksi barang dalam proses, yang dianggap sebagai biaya yang timbul untuk item yang dimasukkan ke proses berikutnya. Metode ini diulang untuk proses berikutnya dengan cara yang sama. Ini juga disebut perhitungan bergulir.
Dalam metode ini, biaya yang timbul pada proses sendiri ditumpuk sebagai biaya input untuk proses berikutnya sesuai dengan diagram hubungan akun. Sebaliknya, ada metode non-kumulatif (Non-Cumulative Method) yang menghitung biaya produksi produk dengan menganggap semua proses sebagai satu proses, tetapi dalam perhitungan biaya aktual, metode kumulatif yang dibutuhkan.
Untuk menanggapi perubahan pasar, jumlah produksi disesuaikan, tetapi biaya tetap bulanan tetap konstan. Oleh karena itu, jika biaya produksi dihitung berdasarkan jumlah produksi aktual, maka akan menjadi manajemen biaya yang miopik. Untuk menghindari hal ini, biaya standar yang diratakan sepanjang tahun ditentukan sebelum penyusunan anggaran tahun berikutnya, dan rencana penjualan serta rencana pengadaan dibuat.
Terhadap biaya standar ini, seberapa besar biaya produksi setiap bulan melebihi atau kurang dari biaya standar ditunjukkan oleh varian biaya. Analisis varian biaya adalah pemecahan varian berdasarkan faktor seperti harga pembelian bahan, jumlah pembelian, dan waktu operasi.
Varian biaya menunjukkan seberapa jauh biaya produksi bulan ini menyimpang dari biaya standar yang merupakan nilai acuan. Stok yang menumpuk pada awal bulan tidak bertanggung jawab atas varian biaya ini, tetapi saat pengiriman, stok dan produksi bulan ini dievaluasi dengan rata-rata total, dan akhirnya bertanggung jawab bersama sebagai harga pokok penjualan.
Harga rata-rata total yang ada saat menghitung biaya produksi adalah harga rata-rata total barang dalam proses, dan harga rata-rata total produk dihitung berdasarkan "stok produk awal bulan + biaya produksi produk bulan ini", yang sesuai dengan harga pokok penjualan yang dihitung setelah biaya produksi.
-
-
Rincian Perhitungan Biaya Produksi dengan Metode Rata-rata Total dan Metode Akumulasi
Artikel ini menjelaskan perhitungan biaya produksi menggunakan metode rata-rata total dan metode akumulasi. Metode rata-rata total menghitung biaya produksi…
続きを見る
Sistem Manajemen Biaya Pokok: Biaya Berdasarkan Produksi dan Berdasarkan Input
Dalam sistem manajemen biaya pokok, biaya dihitung untuk setiap WIP (Work In Progress) di setiap proses dengan "harga rata-rata total input x jumlah input + biaya pemrosesan proses itu sendiri". Biaya berdasarkan produksi dari proses sebelumnya menjadi biaya berdasarkan jumlah input dari proses itu sendiri, dan biaya material menjadi biaya berdasarkan jumlah input ke WIP. Biaya berdasarkan jumlah produksi WIP menjadi biaya berdasarkan jumlah input ke produk.
- Biaya berdasarkan input adalah biaya bahan langsung
⇒ harga rata-rata total bahan x jumlah input - Biaya berdasarkan produksi adalah biaya manufaktur
⇒ harga rata-rata total produk x jumlah produksi = harga rata-rata total input x jumlah input yang menjadi produk + biaya pemrosesan yang menjadi produk - Biaya berdasarkan pengiriman adalah biaya pokok penjualan
⇒ harga rata-rata total produk x jumlah pengiriman
Biaya material yang terjadi untuk bahan umum dapat dihitung dengan metode tiga bagian, yaitu dengan mengurangi jumlah persediaan bahan di akhir bulan dari jumlah persediaan bahan di awal bulan dan jumlah pembelian bahan selama bulan tersebut. Namun, biaya material yang terjadi per item tidak dapat dihitung dengan metode tiga bagian kecuali jika diketahui berapa kilogram yang digunakan untuk setiap produk. Oleh karena itu, dihitung dari hubungan induk-anak dari input yang sebenarnya.
-
-
Hubungan Antara Biaya Pokok dan Biaya yang Terjadi dalam Penghitungan Biaya Pokok
Artikel ini menjelaskan hubungan antara biaya pokok dan biaya yang terjadi dalam penghitungan biaya pokok. Barang dalam proses dicatat sebagai saldo akhir…
続きを見る
Penanganan Biaya Tetap pada Bulan Tanpa Produksi dan Ketika Capaian Produksi Melintasi Bulan di Indonesia
Material tidak dibebankan saat pembelian, melainkan saat dimasukkan, dan akan tertahan sebagai persediaan barang dalam proses sampai capaian produksi tercapai. Ketika capaian produksi tercapai, itu menjadi biaya pokok produksi, dan saat pengiriman, menjadi biaya pokok penjualan.
Ketika capaian input dan capaian produksi melintasi bulan, biaya yang terjadi pada akhir bulan akan tertahan dalam barang dalam proses, dan jika capaian produksi tidak tercapai pada akhir bulan berikutnya, barang dalam proses akan tertahan tanpa biaya yang terjadi.
Biaya pokok produksi didasarkan pada biaya yang terjadi pada bulan tersebut berdasarkan capaian produksi, jika produksi 0 maka biaya pokok produksi juga 0. Demikian pula, biaya pokok penjualan didasarkan pada biaya yang terjadi pada bulan tersebut berdasarkan capaian pengiriman, jika penjualan 0 maka biaya pokok penjualan juga 0.
Meskipun tidak ada produksi, biaya penyusutan mesin tetap terjadi. Seharusnya, bagian yang menjadi produk bulan tersebut menjadi biaya pokok produksi, tetapi terjadi kontradiksi ketika ada biaya pokok produksi pada bulan tanpa produksi. Secara pajak, biaya penyusutan harus dicatat setiap bulan, sehingga dialihkan ke biaya penjualan dan administrasi atau barang dalam proses.
-
-
Pengelolaan Biaya Pokok dan Klasifikasi Biaya yang Timbul serta Pentingnya
Pengelolaan biaya pokok penting untuk memastikan profitabilitas perusahaan. Biaya yang timbul dicatat berdasarkan realisasi input, produksi, dan pengiriman.
続きを見る
Analisis Varians Biaya Pokok Aktual dan Biaya Pokok Standar
Biaya pokok aktual dan biaya pokok standar menggunakan tarif upah (tarif alokasi) dan jam kerja (efisiensi) untuk memperlakukan biaya tetap seperti biaya variabel, dan melakukan analisis varians.
- Biaya bahan langsung (Barang) = Harga satuan x Kuantitas (berapa KG per produk)
- Biaya tenaga kerja langsung (Orang) = Tarif upah (biaya per menit) x Efisiensi (jam kerja per produk)
- Biaya overhead pabrik (Mesin) = Tarif alokasi (biaya per menit) x Tingkat operasi (berapa menit per produk) ← Alokasi waktu kerja
- Biaya overhead pabrik (Mesin umum) = Tarif alokasi (biaya per produk) ← Alokasi jumlah produksi
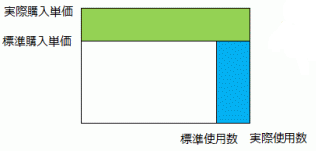
Dalam analisis varians biaya pokok aktual dan biaya pokok standar produk, varians harga biaya bahan langsung dihitung dengan (Harga bahan aktual - Harga bahan standar) x Jumlah penggunaan aktual. Varians kuantitas adalah (Jumlah penggunaan aktual - Jumlah penggunaan standar) x Harga bahan standar.
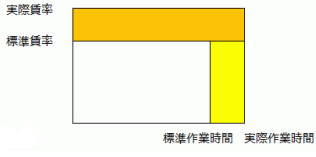
Varians tarif upah biaya tenaga kerja langsung dihitung dengan (Tarif upah aktual - Tarif upah standar) x Jam kerja aktual, dan tarif upah aktual dihitung dengan biaya tenaga kerja langsung aktual ÷ Waktu kerja aktual. Varians waktu kerja adalah (Jam kerja aktual - Jam kerja standar) x Tarif upah standar.
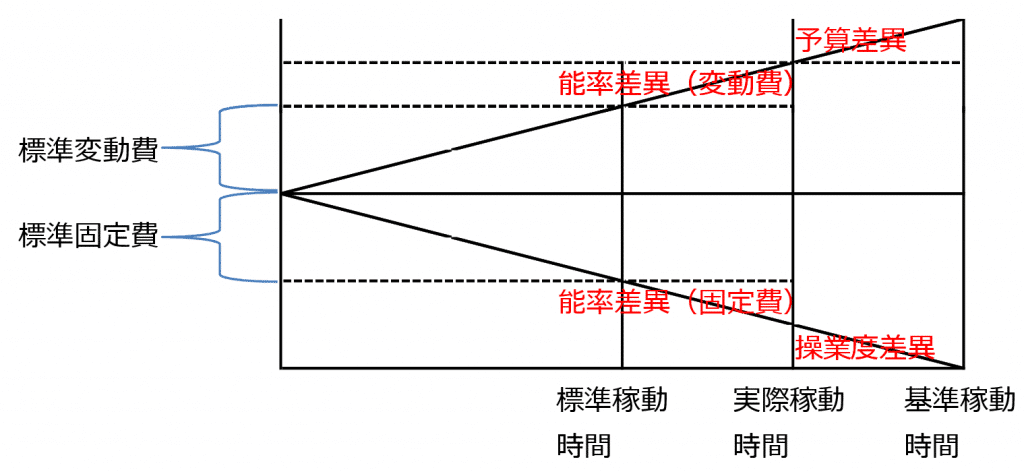
Varians biaya overhead pabrik dipertimbangkan sebagai tarif alokasi x waktu operasi berdasarkan waktu operasi standar, waktu operasi aktual, dan waktu operasi dasar pada diagram Schlatter.
Tarif alokasi x waktu operasi standar = Biaya variabel standar dan biaya tetap standar
Tarif alokasi x waktu operasi aktual = Biaya variabel aktual dan biaya tetap aktual
Tarif alokasi x waktu operasi dasar = Biaya variabel dasar dan biaya tetap dasar
- Varians efisiensi (Varians pada grafik XY)
Varians efisiensi (bagian biaya variabel) = Biaya variabel aktual - Biaya variabel standar
Varians efisiensi (bagian biaya tetap) = Biaya tetap aktual - Biaya tetap standar - Varians anggaran
Biaya variabel aktual - Biaya variabel aktual (nilai teoritis berdasarkan waktu operasi aktual) dan bagian yang melebihi biaya overhead pabrik aktual (tarif alokasi x waktu operasi aktual) karena kenaikan biaya bahan atau tarif upah (tarif alokasi biaya variabel).
- Varians tingkat operasi (Varians pada grafik XY)
Biaya tetap dasar - Biaya tetap aktual dan bagian kerugian karena perbedaan antara waktu operasi dasar (operasi penuh) dan waktu operasi aktual
Cara Memahami Perhitungan Biaya Standar dan Biaya Aktual sebagai Sistem yang Sama
Pemikiran dasar dari tingkat alokasi adalah mengumpulkan biaya dalam satuan yang tidak memihak pada nilai waktu kerja atau jumlah produksi, kemudian membaginya dengan total waktu kerja untuk menghitung tarif upah (berapa per menit) atau membaginya dengan total jumlah produksi untuk menghitung tingkat alokasi (berapa per unit). Dalam biaya aktual, tingkat alokasi aktual dihitung sebagai 'jumlah aktual biaya tidak langsung produksi ÷ jumlah produksi aktual', sedangkan dalam biaya standar, tingkat alokasi yang direncanakan (tingkat alokasi standar) dihitung sebagai 'anggaran biaya tidak langsung produksi ÷ jumlah produksi yang direncanakan'.
Jika dasar perhitungan tingkat alokasi aktual atau yang direncanakan adalah alokasi waktu kerja, maka "harga satuan per item = tingkat alokasi x jumlah jam kerja", jika alokasi jumlah produksi, maka "harga satuan per item = tingkat alokasi".
- Harga Satuan Biaya Aktual
- Biaya Bahan Langsung (alokasi waktu): Harga rata-rata total
- Biaya Tenaga Kerja Langsung (alokasi waktu): Tarif upah aktual yang dihitung dari jumlah aktual x jumlah jam kerja langsung
- Biaya Penyusutan (alokasi waktu): Tarif biaya penyusutan yang dihitung dari jumlah aktual x waktu operasi langsung
- Biaya Tidak Langsung Produksi (alokasi jumlah): Tingkat alokasi yang dihitung dari jumlah aktual
- Harga Satuan Biaya Standar
- Biaya Bahan Langsung (alokasi waktu): Harga standar (dari master harga pembelian)
- Biaya Tenaga Kerja Langsung (alokasi waktu): Tarif upah standar x jumlah jam kerja standar (efisiensi)
- Biaya Penyusutan (alokasi waktu): Tarif biaya penyusutan standar x waktu operasi standar (efisiensi)
- Biaya Tidak Langsung Produksi (alokasi jumlah): Tingkat alokasi standar
Dalam perhitungan biaya standar, dilakukan perhitungan ekspansi jumlah berdasarkan jumlah produksi yang direncanakan untuk produk, dan menghitung jumlah produksi yang direncanakan untuk barang dalam proses serta jumlah pembelian bahan yang direncanakan. Dengan ini, biaya bahan langsung per unit produk dihitung, dan perhitungan ekspansi waktu digunakan untuk menghitung waktu kerja langsung yang direncanakan. Selain itu, tingkat alokasi primer dihitung untuk membagi biaya penyusutan peralatan bersama ke pusat biaya.
-
-
Penerapan Sistem Manajemen Biaya dan Metode Perhitungan Tarif Alokasi
Penerapan sistem manajemen biaya memungkinkan pengelolaan catatan penerimaan dan pengeluaran berdasarkan diagram hubungan akun. Sistem ini juga dapat…
続きを見る
Gagasan Pengelolaan Biaya dari Perhitungan Biaya dengan Tarif Upah (Tarif Alokasi) dan Jam Kerja
Biaya tenaga kerja yang merupakan biaya tetap juga dihitung dengan tarif upah x efisiensi (jam kerja) seperti biaya bahan (harga satuan x kuantitas) dalam pengelolaan biaya, namun awalnya digunakan untuk memperkirakan upah pemrosesan yang dibayar berdasarkan perhitungan jam kerja (harga satuan x hari kerja).
Perhitungan Tarif Upah Pusat Biaya (Departemen Langsung)
- Dari data kehadiran dan kepulangan pekerja pusat biaya (waktu pulang - waktu masuk), jumlahkan waktu kerja langsung dengan mengurangi waktu kerja tidak langsung dari laporan harian kerja (waktu selain yang terlibat langsung dalam produksi) untuk setiap pusat biaya,
- [Waktu Kerja Langsung per Produk = Total Waktu Kerja Langsung per Pusat Biaya x {(Jam Kerja Standar x Jumlah Produksi) / SUM(Jam Kerja Standar x Jumlah Produksi)}] untuk menghitung waktu kerja langsung per produk (jam kerja langsung). Menggunakan jumlah produksi produk yang berbeda jam kerjanya sebagai rasio distribusi total waktu kerja langsung ke produk adalah kasar, jadi gunakan Jam Kerja Standar x Jumlah Produksi.
Meningkatkan Rasio Waktu Kerja Langsung adalah Dasar Manajemen Pabrik
- Yang menghasilkan hasil adalah pekerjaan langsung, dan penjualan, administrasi umum, akuntansi, serta manajer semuanya adalah tim pendukung untuk meningkatkan produktivitas pekerjaan langsung.
- Karena "tarif upah = total biaya / waktu operasional", meskipun tarif upah sama, jika rasio waktu kerja langsung tinggi maka hasilnya besar, dan jika rasio waktu kerja tidak langsung tinggi maka hasilnya kecil.
- Tarif upah adalah biaya waktu, dan tenaga kerja langsung dalam penjahitan harus dipastikan minimal 70% agar tidak sulit menekan tarif upah maupun meningkatkan volume produksi.
-
-
Metode Pengelolaan Waktu Kerja dan Tarif Upah dalam Perhitungan Biaya Pokok
Metode pengelolaan waktu kerja dan tarif upah penting dalam perhitungan biaya pokok. Waktu kerja digunakan sebagai efisiensi dan tarif upah sebagai tingkat…
続きを見る
Perbedaan antara Biaya Pokok Produksi, Harga Pokok Penjualan, dan Biaya Penjualan & Administrasi
Biaya pokok produksi mengacu pada biaya produk yang masuk ke gudang produk pada bulan tersebut. Biaya variabel adalah bagian dari biaya bahan yang diubah menjadi produk dari persediaan bahan awal bulan dan bahan yang dibeli pada bulan tersebut, sedangkan biaya tetap adalah bagian dari biaya tenaga kerja langsung dan biaya tidak langsung produksi yang terjadi pada bulan tersebut yang dibebankan pada produk.
Harga pokok penjualan adalah biaya produk yang dikirim pada bulan tersebut dari persediaan produk awal bulan dan produk yang masuk ke gudang produk pada bulan tersebut. Laba operasi dihitung dengan mengurangi biaya penjualan dan administrasi (biaya periode) yang terjadi hingga pengiriman dari laba kotor yang diperoleh dengan mengurangi harga pokok penjualan dari penjualan.
- Persediaan bahan awal bulan + Pembelian bahan bulan ini - Persediaan bahan akhir bulan = Biaya bahan bulan ini
- Persediaan barang dalam proses awal bulan + Biaya bahan bulan ini + Biaya pengolahan bulan ini - Biaya barang dalam proses akhir bulan = Biaya pokok produksi
- Persediaan produk awal bulan + Biaya pokok produksi - Persediaan produk akhir bulan = Harga pokok penjualan
- Penjualan - Harga pokok penjualan = Laba kotor
- Laba kotor - Biaya penjualan & administrasi = Laba operasi
Penting untuk dicatat bahwa biaya penjualan dan administrasi, yang merupakan biaya yang dikeluarkan saat menjual produk, berada di luar harga pokok penjualan.
-
-
Kunci Perhitungan Biaya dalam Akuntansi di Indonesia
Biaya produksi adalah biaya untuk membuat produk, sedangkan biaya pokok penjualan adalah biaya untuk produk yang telah dijual. Di Indonesia, bahan dapat…
続きを見る
Menjelaskan Perbedaan Biaya dan Biaya Pokok dengan Indomie Telur
Pada saat membeli bahan, itu hanya biaya pembelian. Ketika mulai memasak, itu menjadi biaya yang terjadi, dan selama proses memasak, itu menjadi biaya pokok barang dalam proses. Setelah memasak selesai, itu menjadi biaya pokok produksi, dan akhirnya ketika pelanggan membayar, itu menjadi biaya pokok penjualan.
Dengan memahami alur ini, Anda dapat memahami perbedaan antara biaya dan biaya pokok secara konkret.
Misalnya, ketika membuat Indomie dengan telur, dimulai dari biaya bahan, kemudian biaya pokok barang dalam proses terjadi selama proses memasak, dan produk jadi menjadi biaya pokok produksi.
Ketika pelanggan membeli, itu berubah menjadi biaya pokok penjualan.
Melalui proses ini, Anda dapat memahami hubungan antara biaya dan biaya pokok dengan jelas.
-
-
Belajar Perbedaan Biaya dan Biaya Pokok dengan Indomie Telur
Biaya adalah jumlah uang yang dikeluarkan untuk pembelian, sedangkan biaya pokok adalah biaya yang dikeluarkan untuk produk yang dijual. Biaya pokok Indomie…
続きを見る
Cara Memperbaiki Kesalahan Input Realisasi dalam Sistem Manajemen Produksi
Di industri manufaktur Indonesia, perhitungan biaya pokok umumnya dilakukan dengan Excel. Biaya pokok produksi bulan berjalan dihitung dengan mengurangi jumlah biaya yang terjadi selama bulan tersebut dari jumlah persediaan awal bulan. Dengan metode ini, meskipun ada kesalahan input dalam realisasi produksi atau input bahan, penyesuaian akuntansi dapat dilakukan untuk mengatasinya.
Namun, ketika sistem manajemen biaya pokok diterapkan dan biaya pokok produksi bulan berjalan dihitung dari harga rata-rata total dan jumlah realisasi, diperlukan perhitungan ulang biaya pokok setelah memperbaiki realisasi. Hal ini memungkinkan manajemen biaya pokok yang lebih akurat.
Untuk metode perbaikan yang lebih spesifik, silakan merujuk pada artikel berikut.
-
-
Perbedaan dan Metode Koreksi Antara Metode Rata-rata Total dan Metode Tiga Bagian dalam Perhitungan Biaya
Artikel ini membahas perbedaan dan metode koreksi antara metode rata-rata total dan metode tiga bagian dalam perhitungan biaya. Koreksi realisasi dilakukan…
続きを見る
Perbedaan Perhitungan Biaya Pokok Produksi Berdasarkan Pesanan dan Produksi Berdasarkan Perkiraan
Di pabrik yang memproduksi suku cadang kendaraan roda dua dan empat secara massal dan berkelanjutan, dilakukan produksi berdasarkan perkiraan dengan menjaga sejumlah stok tertentu. Karena jumlah pesanan terlalu banyak, sulit secara personel dan waktu untuk menghitung biaya bahan, biaya tenaga kerja, dan biaya tidak langsung produksi per nomor pesanan seperti dalam produksi berdasarkan pesanan. Dalam produksi berkelanjutan, pada dasarnya biaya yang sama terjadi, sehingga tidak ada gunanya menghitung secara individual per nomor pesanan.
Di Indonesia, banyak pabrik yang memproduksi berdasarkan pesanan mengalami kesulitan dalam manajemen biaya pokok, dan ketika diminta untuk mengotomatisasi tugas manajemen produksi, sering kali diminta untuk menghitung biaya pokok yang dikeluarkan per nomor pesanan daripada aliran barang berdasarkan penerimaan dan pengeluaran stok. Kasus seperti ini sering terlihat di mana "manajemen produksi = manajemen biaya pokok".
-
-
Perbedaan dan Kondisi Penerapan Perhitungan Biaya Individu dan Biaya Total
Perhitungan biaya individu mengumpulkan biaya berdasarkan unit pesanan dan menghitung biaya produksi berdasarkan realisasi. IFRS mengakui empat metode…
続きを見る
Biaya Pokok Sistem Manajemen Anggaran dan Sistem Manajemen Anggaran Akuntansi
Anggaran adalah perkiraan jumlah penjualan dan biaya yang direncanakan untuk periode mendatang, serta memprediksi keuntungan. Pekerjaan penting dalam akuntansi meliputi penutupan buku dan anggaran, di mana penutupan buku dilakukan setelah kegiatan operasional selama satu tahun selesai, dan penyusunan anggaran dilakukan sebelum memulai kegiatan operasional.
Fungsi perhitungan biaya pokok anggaran dalam sistem manajemen biaya pokok menghitung anggaran biaya pokok produksi terhadap anggaran penjualan berdasarkan harga satuan bahan baku standar, tarif upah, dan efisiensi dengan perhitungan pengembangan kuantitas dan waktu pada tingkat item.
Sebaliknya, manajemen anggaran dalam sistem akuntansi dilakukan pada tingkat departemen dan akun, di mana anggaran ditetapkan pada tingkat akun P/L dan B/S, yang kemudian secara otomatis dihitung untuk membuat anggaran perusahaan secara keseluruhan. Dengan ini, terdapat fungsi manajemen perbandingan anggaran dan realisasi yang membandingkan angka P/L dan B/S setelah penutupan buku.
Di Jepang, biaya terbesar perusahaan sering kali adalah biaya tenaga kerja, namun di Indonesia, karena biaya tenaga kerja yang murah, biaya penyusutan mesin dan bahan baku dapat menjadi sebagian besar dari biaya pokok.
Anggaran pada tingkat proyek menggunakan fungsi manajemen biaya proyek (Job Costing) untuk mendaftarkan biaya perkiraan, dan manajemen perbandingan anggaran dan realisasi dilakukan melalui penerbitan pesanan pembelian (P/O) untuk pembelian material dan layanan subkontraktor yang terjadi selama periode proyek. Biaya material, biaya outsourcing, dan biaya lainnya yang terjadi selama periode proyek dialihkan ke akun barang dalam proses atau akun konstruksi sementara, dan dikelola sebagai "aset tanpa penjualan."
-
-
Perbandingan Sistem Manajemen Biaya dan Anggaran serta Pengetahuan Praktis
Artikel ini membahas perbandingan sistem manajemen biaya dan anggaran, serta pengetahuan praktis terkait. Fokusnya adalah pada perhitungan biaya standar dan…
続きを見る
Pengalaman Nyata! Belajar dari Pengalaman Mengelola Butik di Bali tentang Marginal Profit dan Titik Impas
Biaya pokok produksi diklasifikasikan menjadi biaya variabel dan biaya tetap. Biaya variabel adalah biaya yang meningkat atau menurun sebanding dengan jumlah, seperti biaya bahan langsung dan biaya pemrosesan outsourcing. Biaya ini diperoleh dari catatan penerimaan dan pengeluaran sistem manajemen produksi. Di sisi lain, biaya tetap adalah biaya dengan jumlah yang tetap, yang diperoleh dari sistem akuntansi. Ini termasuk biaya yang dialokasikan berdasarkan aturan distribusi dan dibagi berdasarkan waktu kerja.
Biaya pokok produksi juga diklasifikasikan menjadi biaya langsung dan biaya tidak langsung. Biaya bahan langsung, biaya tenaga kerja langsung, dan biaya tidak langsung produksi termasuk dalam kategori ini. Biaya serupa dengan biaya tidak langsung produksi juga terjadi pada biaya penjualan dan administrasi.
- Biaya pokok adalah total dari biaya variabel dan biaya tetap, dan harga satuan juga dinyatakan sebagai total dari harga satuan variabel dan harga satuan tetap. Harga satuan variabel tetap tidak berubah terlepas dari penjualan, tetapi harga satuan tetap berkurang secara berbanding terbalik dengan penjualan.
- Untuk menutupi biaya tetap dengan laba kotor, perlu mempertimbangkan rasio laba. Misalnya, jika barang dibeli seharga 6 dan dijual seharga 10, rasio laba adalah 0,4. Dalam hal ini, untuk menutupi biaya tetap seperti sewa dan biaya tenaga kerja sebesar 30, titik impas penjualan dihitung menjadi 75 dengan menggunakan rasio marginal profit 0,4.
Dengan demikian, pemahaman tentang marginal profit dan titik impas adalah elemen penting dalam manajemen.
Untuk metode perhitungan dan contoh yang lebih rinci, silakan merujuk ke artikel berikut.
-
-
Pemahaman Praktis tentang Titik Impas dan Rasio Margin Kontribusi
Artikel ini menjelaskan cara menghitung titik impas dan rasio margin kontribusi dalam manajemen biaya. Contoh praktis dari pengelolaan butik di Bali…
続きを見る
Pertanyaan yang sering diajukan | Manajemen Biaya dan Perhitungan Biaya
Di Cost Hub, kami menjawab poin-poin yang sering membingungkan sesuai dengan kerangka kerja dalam teks utama.
Apa perbedaan antara biaya standar dan biaya aktual?
Biaya standar dievaluasi berdasarkan harga dan kuantitas yang telah ditentukan sebelumnya, sedangkan biaya aktual dihitung berdasarkan kejadian yang terjadi. Perbedaan antara keduanya menjadi subjek analisis varian, dan penting untuk merancang agar dapat dibandingkan dalam sistem yang sama.
Bagaimana hubungan antara biaya produksi, biaya penjualan, dan biaya penjualan & administrasi?
Biaya produksi adalah biaya dalam proses pembuatan produk, biaya penjualan adalah biaya yang sesuai dengan produk yang terjual, dan biaya penjualan & administrasi adalah biaya periode untuk penjualan dan manajemen. Sebagai kerangka akuntansi perusahaan, penting untuk tidak mencampuradukkan posisi ketiga elemen ini.
Kapan menggunakan biaya individual dan biaya total?
Dalam produksi berdasarkan pesanan (MTO), biaya individual digunakan per proyek, sedangkan dalam produksi berdasarkan perkiraan (MTS), biaya total digunakan per periode atau proses. Pemilihan ini dilakukan bersama dengan desain yang menumpuk biaya proses menggunakan metode akumulasi.