


Ada sistem yang mengadopsi metode pencatatan berkelanjutan di mana setiap transaksi menghasilkan jurnal, dan nilai evaluasi persediaan dalam akuntansi dan manajemen persediaan disinkronkan. Selain itu, ada sistem yang mengadopsi metode tiga bagian (metode perhitungan persediaan) yang menghitung biaya produksi dengan mengurangi persediaan akhir dari persediaan awal bulan dan biaya yang terjadi selama bulan tersebut. Perbedaan metode perhitungan biaya ini dijelaskan dengan membagi biaya menjadi biaya variabel dan biaya tetap.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Microsoft Dynamics dan Sage Accpac mengadopsi metode pencatatan berkelanjutan yang secara otomatis menghasilkan jurnal akuntansi.
- Dalam metode pencatatan berkelanjutan, biaya bahan langsung dihitung dengan metode FIFO atau rata-rata bergerak.
- Metode tiga bagian menghitung biaya produksi dengan mengurangi persediaan akhir dari persediaan awal bulan dan biaya yang terjadi selama bulan tersebut.
- Perhitungan biaya standar menghitung biaya variabel produk dengan mengembangkan BOM dan mengalikan dengan harga satuan bahan.
- Sistem manajemen biaya dapat digunakan untuk akuntansi manajemen dan akuntansi keuangan, dan menghasilkan jurnal perhitungan harga pokok penjualan.
Fungsi Perhitungan Biaya dalam Sistem Operasional
Sistem operasional (ERP) seperti Microsoft Dynamics dan Sage Accpac yang sering diadopsi di Indonesia menggunakan metode pencatatan berkelanjutan yang secara otomatis menghasilkan jurnal akuntansi saat pencatatan hasil produksi dan input dilakukan. Dalam hal ini, biaya bahan langsung yang merupakan biaya variabel dihitung dengan mengalikan harga satuan yang diperoleh dari metode FIFO atau rata-rata bergerak dengan jumlah input yang direalisasikan.
Biaya tenaga kerja langsung dan biaya tidak langsung produksi yang merupakan biaya tetap juga dicatat dengan menetapkan tarif alokasi sebagai nilai standar dalam BOM, dan mengalikan dengan jam kerja aktual atau waktu operasi aktual. Selisih antara jumlah aktual yang terjadi dan jumlah yang ditetapkan pada akhir bulan perlu dialokasikan secara manual ke biaya produksi bulan tersebut (biaya tenaga kerja langsung dan biaya tidak langsung produksi) dan persediaan akhir bulan.
Metode perhitungan biaya yang menekankan kecepatan dengan menghubungkan persediaan dan akuntansi secara real-time ini sebenarnya disebut perhitungan biaya aktual, tetapi sering disebut sebagai perhitungan biaya standar di lapangan.
Di sisi lain, sistem yang mengadopsi metode tiga bagian yang menghitung biaya produksi dengan mengurangi persediaan akhir dari persediaan awal bulan dan biaya yang terjadi selama bulan tersebut, tidak menghasilkan jurnal akuntansi saat pencatatan hasil produksi dan input dilakukan. Dalam sistem ini, harga satuan biaya variabel dihitung dengan metode rata-rata total, dan jumlah aktual biaya tetap dikumpulkan per pusat biaya, kemudian dibagi dengan jumlah jam kerja langsung aktual atau jumlah produksi aktual yang dikumpulkan per pusat biaya untuk menghitung tarif aktual (atau tarif alokasi aktual), dan dilakukan perhitungan akumulasi.
- Biaya tenaga kerja langsung per unit = tarif alokasi aktual (tarif aktual) x efisiensi (jam kerja aktual)
- Biaya tidak langsung produksi per unit = tarif alokasi aktual
Dalam perhitungan biaya standar, jumlah produksi yang direncanakan dari produk dihitung dengan mengembangkan BOM untuk menghitung kebutuhan bahan, dan mengalikan dengan harga satuan bahan yang merupakan nilai master untuk menghitung harga satuan biaya variabel produk. Anggaran biaya tetap yang dikumpulkan per pusat biaya dibagi dengan jumlah jam kerja langsung yang direncanakan atau jumlah produksi yang direncanakan yang dihitung dengan pengembangan waktu BOM untuk menghitung tarif standar (atau tarif alokasi standar).
- Biaya tenaga kerja langsung standar per unit = tarif alokasi standar (tarif standar) x efisiensi (jam kerja standar)
- Biaya tidak langsung produksi standar per unit = tarif alokasi standar
Metode Perhitungan Biaya Berdasarkan Item Biaya Produk
Produk diproduksi melalui tiga tahap proses produksi: tahap pertama, tahap kedua, dan tahap ketiga. Biaya produksi ini dijelaskan bagaimana diakumulasi berdasarkan item biaya dalam setiap metode perhitungan biaya.
Sistem dengan metode pencatatan berkelanjutan melakukan perhitungan biaya aktual secara real-time. Di sisi lain, sistem dengan metode tiga bagian melakukan perhitungan biaya aktual yang dijalankan secara batch setelah penutupan akuntansi bulanan, dan perhitungan biaya standar yang dijalankan sebagai bagian dari akuntansi manajemen berdasarkan rencana produksi produk dan anggaran biaya tetap untuk periode berikutnya.
| Item Biaya | Metode Perhitungan | Prosedur Perhitungan | Rincian |
| Biaya Tenaga Kerja Langsung | Metode Pencatatan Berkelanjutan BOM tarif per item x jam kerja aktual Metode Tiga Bagian (Aktual & Standar) Alokasi langsung dari jumlah jurnal akuntansi & anggaran ke proses | Aktual Biaya tenaga kerja langsung yang dikumpulkan per proses dibagi dengan jam kerja langsung aktual untuk menghitung tarif. Standar 1. Jumlah produksi yang direncanakan dihitung dari pengembangan BOM, dan dikalikan dengan efisiensi untuk menghitung jam kerja langsung yang direncanakan. 2. Anggaran biaya tenaga kerja langsung yang dikumpulkan per proses dibagi dengan jam kerja langsung yang direncanakan untuk menghitung tarif. | Biaya Tenaga Kerja Langsung Tahap Ketiga Biaya Tenaga Kerja Langsung Tahap Kedua Biaya Tenaga Kerja Langsung Tahap Pertama |
| Biaya Tidak Langsung Produksi | Metode Pencatatan Berkelanjutan BOM tarif alokasi per item x jam kerja aktual Metode Tiga Bagian (Aktual & Standar) Alokasi pertama dari jumlah jurnal akuntansi & anggaran ke pusat biaya, kemudian alokasi dari pusat biaya | Aktual 1. Jumlah total jam kerja langsung aktual yang dikumpulkan per pusat biaya digunakan sebagai rasio alokasi pertama. 2. Biaya tidak langsung produksi pusat biaya dibagi dengan jam kerja langsung atau jumlah produksi untuk menghitung tarif alokasi. Standar 1. Jumlah produksi yang direncanakan dihitung dari pengembangan BOM, dan dikalikan dengan efisiensi untuk menghitung jam kerja langsung yang direncanakan. 2. Jumlah total jam kerja langsung yang direncanakan yang dikumpulkan per pusat biaya digunakan sebagai rasio alokasi pertama. 3. Anggaran biaya tidak langsung produksi pusat biaya dibagi dengan jam kerja langsung yang direncanakan atau jumlah produksi yang direncanakan untuk menghitung tarif alokasi. | Biaya Tidak Langsung Produksi Tahap Ketiga Biaya Tidak Langsung Produksi Tahap Kedua Biaya Tidak Langsung Produksi Tahap Pertama |
| Biaya Penyusutan | Metode Pencatatan Berkelanjutan BOM tarif alokasi per item x waktu operasi aktual Metode Tiga Bagian (Aktual & Standar) Alokasi langsung dari jumlah jurnal akuntansi & anggaran ke jalur | Aktual Biaya tidak langsung produksi yang dikumpulkan per jalur dibagi dengan waktu operasi mesin aktual untuk menghitung tarif alokasi. Standar 1. Jumlah produksi yang direncanakan dihitung dari pengembangan BOM, dan dikalikan dengan efisiensi untuk menghitung jam kerja langsung yang direncanakan. 2. Biaya tidak langsung produksi yang dikumpulkan per jalur dibagi dengan waktu operasi yang direncanakan untuk menghitung tarif alokasi. | Biaya Penyusutan Mesin Tahap Ketiga Biaya Penyusutan Mesin Tahap Kedua Biaya Penyusutan Mesin Tahap Pertama |
| Biaya Bahan Langsung | Metode Pencatatan Berkelanjutan Harga satuan bahan terbaru yang dihitung dengan metode rata-rata bergerak x input aktual Metode Tiga Bagian (Aktual & Standar) Harga rata-rata total yang dihitung pada akhir bulan atau jumlah penggunaan per produk yang dihitung dengan pengembangan BOM dikalikan dengan harga satuan bahan standar | Aktual Kebutuhan diperoleh dari hubungan induk-anak antara input aktual dan hasil produksi. Standar Kebutuhan diperoleh dari hubungan induk-anak dalam BOM. | Biaya Bahan Langsung Tahap Pertama |
Alokasi pertama adalah pembagian biaya tetap departemen tidak langsung atau biaya umum jalur ke pusat biaya seperti departemen atau jalur berdasarkan jam kerja langsung atau jumlah personel. Dengan cara ini, biaya tetap yang dikumpulkan di pusat biaya dibagi dengan jam kerja langsung atau jumlah produksi untuk menghitung tarif alokasi (tarif).
Secara spesifik, tarif alokasi mengacu pada biaya tenaga kerja langsung per menit atau biaya tidak langsung produksi atau biaya penyusutan per produk.
Jurnal Terkait Transaksi Persediaan
Sistem manajemen biaya dapat digunakan untuk akuntansi manajemen dan akuntansi keuangan. Khususnya dalam "pembuatan jurnal akuntansi oleh sistem operasional", jurnal perhitungan harga pokok penjualan (COGS) dilakukan sebagai jurnal penyesuaian akhir, dan saldo awal bulan, saldo akhir bulan, dan pembelian bulan ini dipindahkan secara manual ke akun COGS dengan asumsi metode tiga bagian.
Di sisi lain, ketika "sistem manajemen biaya digunakan sebagai akuntansi keuangan", jurnal transaksi persediaan dibuat, dan semua jurnal yang diperlukan untuk proses perhitungan harga pokok penjualan dihubungkan ke sistem akuntansi. Dengan cara ini, jurnal transaksi seperti penerimaan bahan, konsumsi bahan, penyelesaian produk, penjualan produk, dan kapitalisasi harga pokok penjualan dihasilkan secara berurutan, sehingga tidak perlu lagi memindahkan saldo awal dan saldo akhir untuk metode tiga bagian.
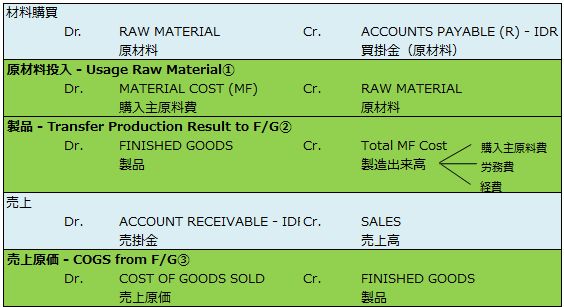
Pembelian Bahan
Jumlah aktual pembelian bahan dapat diperoleh dari tabel transaksi hasil perhitungan biaya, tetapi biasanya dikelola dalam sistem akuntansi.
- (Debet) RAW MATERIAL (Kredit) ACCOUNTS PAYABLE (R) - IDR
Konsumsi Bahan
Konsumsi bahan adalah jumlah total input bahan aktual berdasarkan tabel transaksi hasil perhitungan biaya.
- (Debet) MATERIAL COST (MF) (Kredit) RAW MATERIAL
Penyelesaian Produk
Total biaya bahan utama yang dibeli, biaya tenaga kerja langsung, dan biaya tidak langsung produksi menjadi total biaya produksi bulan ini, yang dialokasikan ke produk (dengan asumsi tidak ada barang dalam proses).
- (Debet) FINISHED GOODS (Kredit) Material Cost (MF) - Offset
- (Kredit) Labor Cost (MF) - Offset
- (Kredit) FOH (MF) - Offset
Penjualan
Jumlah aktual penjualan dapat diperoleh dari tabel transaksi hasil perhitungan biaya, tetapi biasanya dikelola dalam sistem akuntansi.
- (Debet) ACCOUNT RECEIVABLE - IDR (Kredit) SALES
Harga Pokok Penjualan
Harga pokok penjualan adalah jumlah total biaya dalam hasil perhitungan biaya penjualan.
- (Debet) COGS from F/G (Kredit) F/G
Jurnal Penyesuaian Akhir Bulan
Jurnal Transfer ke Akun Lain
- Pengurangan Biaya Produksi (Transfer antar biaya produksi) Kerugian yang terjadi dalam proses produksi dikurangi dari biaya produksi dan dialokasikan ke biaya kerugian melalui transfer ke akun lain. Ini dilakukan dalam biaya produksi. Biaya produksi = barang dalam proses awal bulan + biaya produksi bulan ini - (akun lain + barang dalam proses akhir bulan)
- (Debet) Loss due to spoiled work 2 (Kredit)Transfer to other account 2
- Pengurangan Harga Pokok Penjualan Kerugian produk setelah dikapitalisasi ke biaya produksi dialokasikan ke biaya penjualan dan administrasi melalui transfer ke akun lain dan dikurangi dari harga pokok penjualan. Harga pokok penjualan = produk awal bulan + biaya produksi bulan ini - (akun lain + produk akhir bulan)
- (Debet) Stock losses and shrinkage 2 (Kredit)Transfer to other account 2
Jurnal Transfer Alokasi Antar Departemen untuk Biaya Tenaga Kerja Langsung dan Biaya Tidak Langsung Produksi
Biaya tenaga kerja langsung dan biaya tidak langsung produksi yang dihubungkan dari sistem akuntansi ke sistem manajemen biaya dialokasikan antar departemen di sisi sistem manajemen biaya, kemudian jurnal transfer alokasi antar departemen dihubungkan ke sistem akuntansi untuk melihat laba rugi per departemen.
- (Debet) Direct labor-Press Dept 5 (Kredit)Direct labor 1
- (Debet) Direct labor-Assy Dept 5 (Kredit)Direct labor 1
- (Debet) FOH-Press 4 (Kredit)FOH 4
- (Debet) FOH-Assy 3 (Kredit)FOH 3
Pertanyaan Umum | Perbedaan Metode Perhitungan Biaya
Pemilihan metode perhitungan yang digunakan dalam manajemen produksi.
Apa perbedaan antara biaya individual dan biaya total?
Biaya individual dikumpulkan per proyek, sedangkan biaya total dikumpulkan per periode atau proses. Produksi berdasarkan pesanan dan produksi berdasarkan perkiraan memiliki arah dasar yang berbeda.
Apa yang diakumulasi dalam metode akumulasi?
Biaya proses sebelumnya ditambahkan ke biaya proses saat ini, dan biaya produksi diakumulasi seiring kemajuan proses.
Kesalahan apa yang sering terjadi dalam pemilihan metode?
Memilih metode yang tidak sesuai dengan kondisi lot atau nomor produksi di lapangan dapat menyebabkan ketidakcocokan antara input aktual dan evaluasi biaya.