


Dalam perhitungan biaya standar, tidak hanya biaya bahan langsung yang merupakan biaya variabel, tetapi juga biaya tenaga kerja langsung dan biaya overhead pabrik diperlakukan seperti biaya variabel. Biaya bahan dianalisis menjadi varians harga dan varians kuantitas, biaya tenaga kerja dianalisis menjadi varians tarif upah dan varians waktu kerja, sedangkan biaya overhead dianalisis menjadi varians efisiensi, varians tingkat operasi, dan varians anggaran.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Dalam perhitungan biaya standar, biaya bahan langsung, biaya tenaga kerja langsung, dan biaya overhead pabrik diperlakukan sebagai biaya variabel.
- Varians biaya bahan langsung dibagi menjadi varians harga dan varians kuantitas.
- Varians biaya tenaga kerja langsung diklasifikasikan menjadi varians tarif upah dan varians waktu kerja.
- Varians biaya overhead pabrik mencakup varians efisiensi, varians tingkat operasi, dan varians anggaran.
- Dalam perhitungan biaya aktual, biaya dihitung menggunakan harga bahan standar dan jumlah aktual yang digunakan.
Analisis Varians dalam Perhitungan Biaya Aktual dan Biaya Standar
Dalam biaya standar, biaya tenaga kerja langsung dan biaya overhead pabrik juga dihitung seperti biaya variabel
Biaya produksi secara umum dikategorikan menjadi biaya bahan langsung (barang), biaya tenaga kerja langsung (orang), dan biaya overhead pabrik (mesin). Sebagian besar biaya variabel terdiri dari biaya bahan langsung dan biaya pemrosesan subkontrak, namun biaya energi mesin dan biaya pengiriman barang tertentu termasuk dalam biaya overhead pabrik sebagai biaya variabel produksi (biaya langsung).
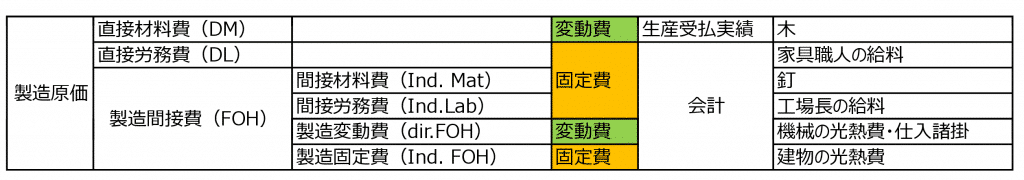
Tidak hanya biaya bahan langsung yang merupakan biaya variabel, tetapi juga biaya tenaga kerja langsung dan biaya overhead pabrik yang merupakan biaya tetap, diekspresikan dalam bentuk seperti biaya variabel untuk menghitung biaya standar.
- Biaya bahan langsung = Harga satuan x Kuantitas
- Biaya tenaga kerja langsung = Tarif upah x Jam kerja
- Biaya overhead pabrik = Tarif alokasi x Waktu operasi
Biaya Bahan Langsung (Barang)
Sistem manajemen produksi berfungsi berdasarkan informasi master seperti master item, BOM (Bill of Materials), dan master harga satuan, tetapi di lantai produksi sehari-hari, tidak selalu berjalan sesuai definisi master.
Jumlah bahan yang dibutuhkan berdasarkan BOM mungkin lebih banyak dari yang sebenarnya digunakan di lantai produksi, atau terjadi scrap sehingga hasil produksi tidak sesuai rencana, atau harga pembelian saat penerbitan P/O (Purchase Order) lebih murah dari harga berdasarkan master harga pembelian berkat negosiasi, sehingga terdapat perbedaan antara informasi master dan hasil aktual di lantai produksi.
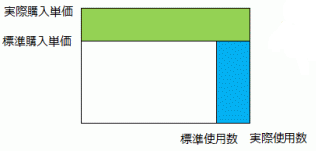
- Varians harga = (Harga pembelian aktual - Harga pembelian standar) x Kuantitas aktual
- Varians kuantitas = (Kuantitas aktual - Kuantitas standar) x Harga pembelian standar
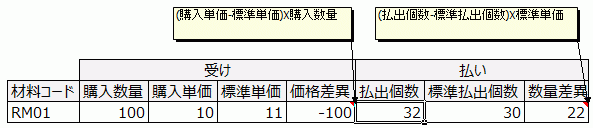
Format laporan praktisnya seperti ini.
Biaya Tenaga Kerja Langsung (Orang)
Dalam hal biaya tenaga kerja langsung, waktu kerja aktual (activity) dikumpulkan melalui laporan harian kerja, dan varians tarif upah (Allocation rate difference) disebabkan oleh perbedaan antara tarif upah standar (tarif alokasi) dan tarif upah aktual yang diperoleh dari biaya tenaga kerja langsung aktual ÷ waktu kerja aktual, sedangkan varians waktu kerja (Activity difference) disebabkan oleh perbedaan waktu kerja.
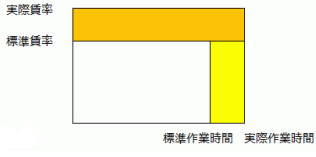
- Varians tarif upah = (Tarif upah aktual - Tarif upah standar) x Waktu kerja aktual Tarif upah aktual = Biaya tenaga kerja langsung aktual ÷ Waktu kerja aktual
- Varians waktu kerja = (Waktu kerja aktual - Waktu kerja standar) x Tarif upah standar
Format laporan praktisnya seperti ini.
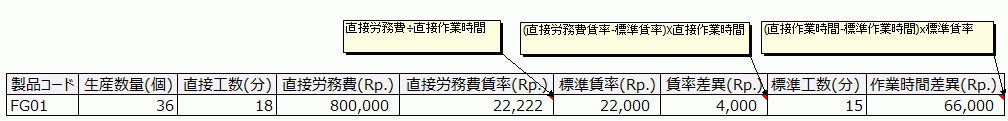
Waktu kerja aktual (direct labor hours) dapat diakumulasi per unit departemen langsung (cost center), tetapi untuk menghitung waktu kerja langsung per item (berapa menit per unit), harus dialokasikan berdasarkan waktu kerja standar yang telah ditetapkan di master dan jumlah produksi.
- Total waktu kerja langsung per item = Total waktu kerja langsung per departemen x {(Waktu kerja standar x Jumlah produksi aktual) / SUM (Waktu kerja standar x Jumlah produksi aktual)}
Pemikiran untuk menghitung biaya tenaga kerja langsung per unit dengan "waktu kerja x tarif upah" digunakan sebagai panduan biaya pemrosesan subkontrak yang ditawarkan oleh pihak pemesan kepada pihak penerima, tetapi juga digunakan untuk menghitung biaya tenaga kerja per produk.
Biaya Overhead Pabrik (Mesin)
Sebagian besar biaya variabel dari biaya produksi terdiri dari biaya bahan langsung dan biaya pemrosesan subkontrak, tetapi secara ketat, biaya energi untuk mengoperasikan mesin harus diklasifikasikan sebagai biaya variabel, dan biaya overhead pabrik dibagi menjadi biaya variabel produksi dan biaya tetap produksi.
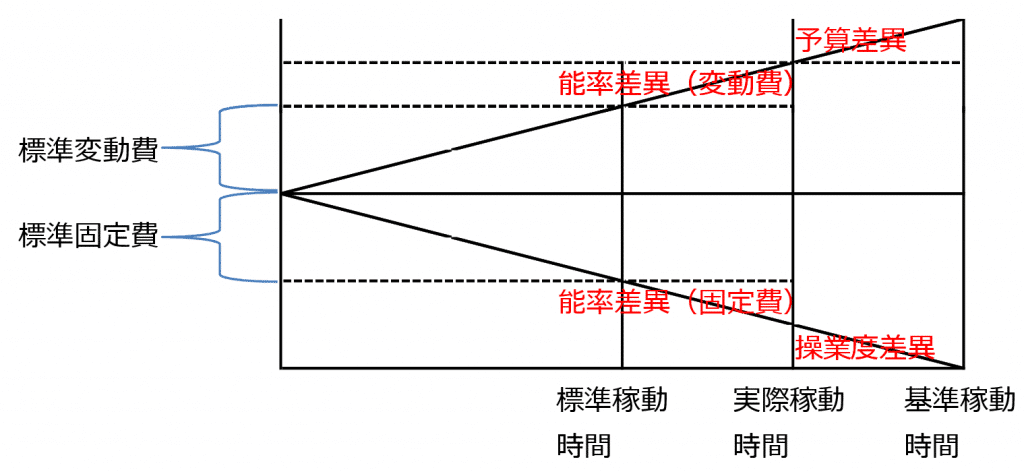
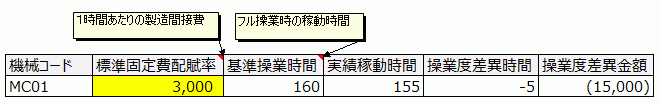
Perbedaan antara waktu operasi standar (waktu operasi penuh) dan waktu operasi aktual adalah waktu varians tingkat operasi, dan ketika dikalikan dengan biaya tetap standar, itu menjadi varians tingkat operasi, yang menunjukkan kerugian ketika beban mesin (Load) tidak memenuhi kapasitas (Capacity).
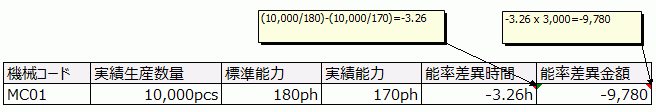
Perbedaan antara Perhitungan Biaya Aktual dan Biaya Standar
Dalam perhitungan biaya aktual, total biaya bahan langsung dihitung sebagai "harga bahan standar x jumlah aktual yang digunakan", dan total biaya overhead pabrik dihitung sebagai "harga standar (waktu) x waktu kerja aktual". Akibatnya, harga produk dan barang setengah jadi dapat dihitung secara real-time (biaya cepat), dan dalam paket ERP yang terintegrasi dengan sistem akuntansi, pencatatan dilakukan dengan metode pencatatan berkelanjutan, sehingga nilai evaluasi stok selalu dapat diketahui.
Dalam biaya standar, biaya bahan dihitung sebagai "jumlah penggunaan standar = kebutuhan anak (BOM) x jumlah produksi", dan harga pembelian standar (master harga pembelian) x jumlah penggunaan standar, tetapi dalam biaya aktual, harga pembelian standar (master harga pembelian) x jumlah penggunaan aktual.
Misalnya, jika memproduksi 100 produk yang menggunakan 4 baut per produk, dalam biaya standar dihitung sebagai harga pembelian standar x 4 x 100, tetapi dalam biaya aktual dihitung sebagai harga pembelian standar x (4 x 100 + bagian NG). Dengan kata lain, tidak ada varians harga antara biaya aktual dan biaya standar, tetapi varians kuantitas terjadi sebesar harga pembelian standar x perbedaan kuantitas.
Selain itu, dalam biaya standar, biaya tenaga kerja dihitung sebagai tarif upah standar x waktu kerja standar, tetapi dalam biaya aktual dihitung sebagai tarif upah standar x waktu kerja aktual (waktu kerja standar + waktu rugi). Dengan demikian, tidak ada varians tarif upah, tetapi varians waktu kerja terjadi.
Pertanyaan Umum | Biaya Standar dan Biaya Aktual
Poin yang sering ditanyakan dalam analisis varians.
Apa perbedaan peran antara biaya standar dan biaya aktual?
Standar adalah tolok ukur untuk perencanaan dan evaluasi, sedangkan aktual adalah pengumpulan data yang terjadi. Perbedaan adalah varians, dan diperlukan desain yang memungkinkan perbandingan pada tingkat yang sama.
Apa yang harus dilihat pertama kali dalam analisis varians?
Pemisahan antara varians kuantitas dan varians harga (satuan). Ini adalah pintu masuk untuk memisahkan penyebabnya apakah ada di pembelian, hasil, atau operasi.
Apa arti memiliki keduanya dalam sistem?
Karena dapat memiliki evaluasi dan aktual pada sumbu yang berbeda, setiap bulan dapat melacak "apakah sesuai rencana / di mana terjadi penyimpangan" dari sisi operasional dan akuntansi.