

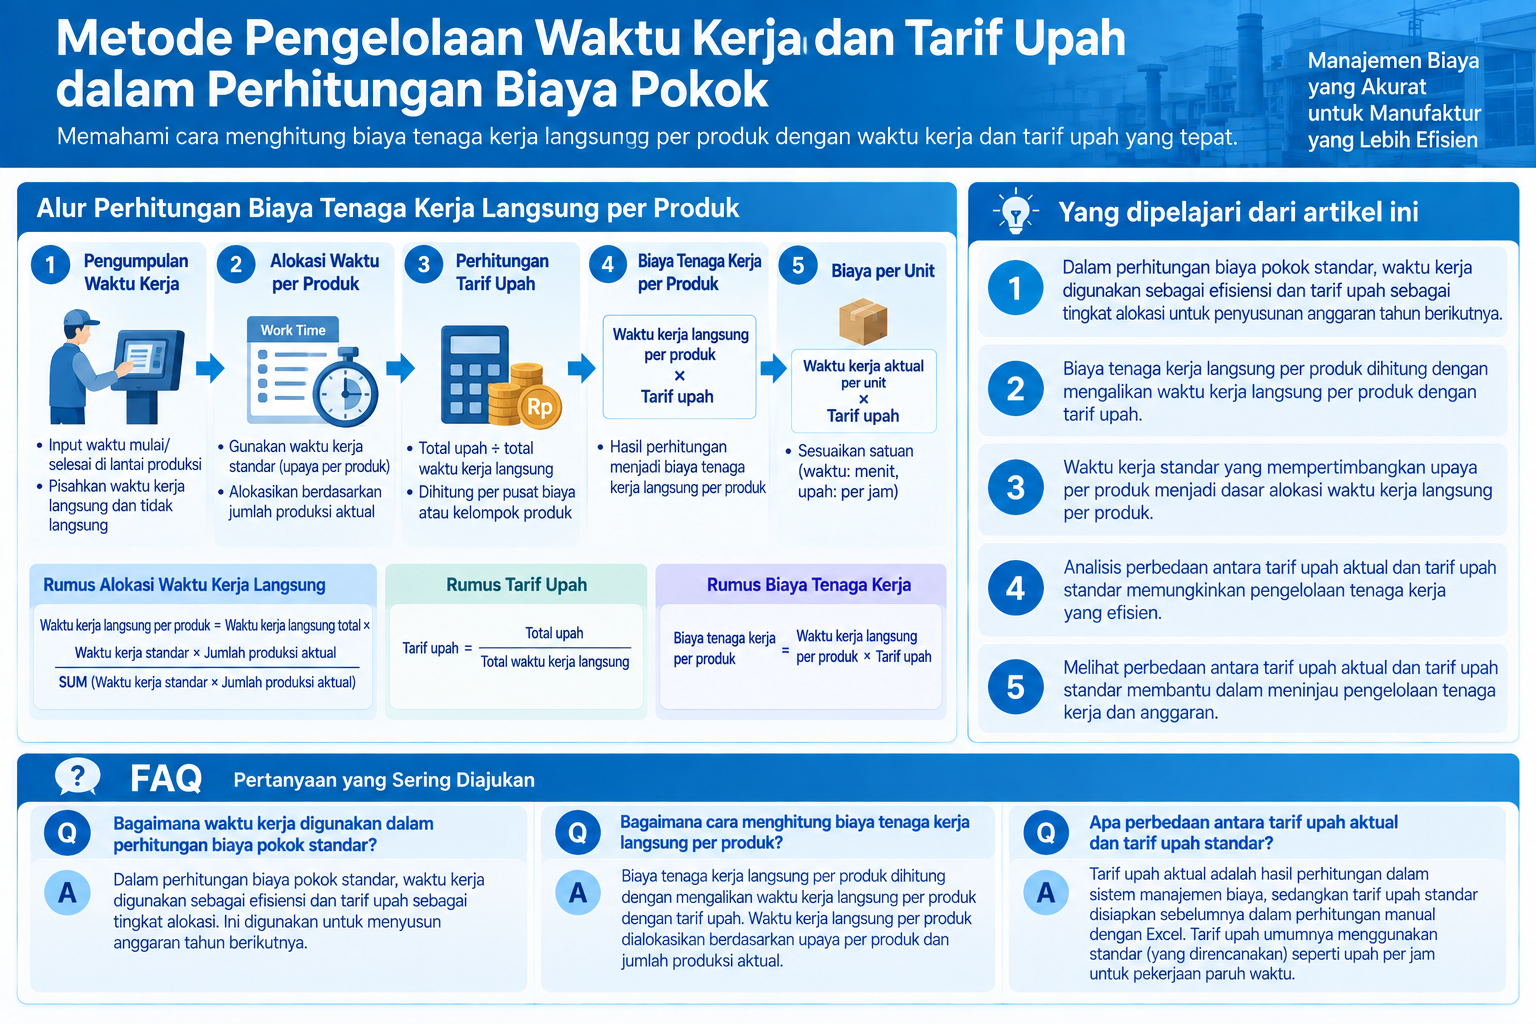
Hubungan antara waktu kerja dan tarif upah sebelumnya diterapkan untuk menghitung biaya pemrosesan yang dibayarkan berdasarkan kesepakatan antara pemberi kerja dan subkontraktor. Namun, dalam perhitungan biaya pokok standar, waktu kerja digunakan sebagai efisiensi dan tarif upah sebagai tingkat alokasi untuk penyusunan anggaran tahun berikutnya.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Dalam perhitungan biaya pokok standar, waktu kerja digunakan sebagai efisiensi dan tarif upah sebagai tingkat alokasi untuk penyusunan anggaran tahun berikutnya.
- Biaya tenaga kerja langsung per produk dihitung dengan mengalikan waktu kerja langsung per produk dengan tarif upah.
- Waktu kerja standar yang mempertimbangkan upaya per produk menjadi dasar alokasi waktu kerja langsung per produk.
- Analisis perbedaan antara tarif upah aktual dan tarif upah standar memungkinkan pengelolaan tenaga kerja yang efisien.
- Melihat perbedaan antara tarif upah aktual dan tarif upah standar membantu dalam meninjau pengelolaan tenaga kerja dan anggaran.
Waktu Kerja Aktual dan Waktu Kerja Standar
Untuk menghitung biaya tenaga kerja langsung per produk dalam sistem manajemen biaya, biaya tenaga kerja langsung semi-gross yang dikumpulkan dari sistem akuntansi per pusat biaya atau per kelompok produk dialokasikan berdasarkan waktu kerja langsung. Namun, ada masalah dalam bagaimana memperoleh waktu kerja langsung per produk. Mengabaikan perbedaan upaya per produk dan hanya membagi berdasarkan jumlah produksi tidaklah tepat.
Jika laporan kerja harian mencatat waktu kerja langsung per produk dengan akurat, cukup mengumpulkannya di akhir bulan. Namun, antara pekerjaan langsung terdapat pekerjaan tidak langsung dan waktu keluar dari lantai produksi. Mendapatkan waktu kerja langsung aktual per item berdasarkan laporan harian mungkin sulit kecuali ada sistem yang memungkinkan input waktu mulai dan selesai dengan mudah melalui terminal atau panel sentuh di lantai produksi.
Contoh: Di industri manufaktur Jepang di Indonesia, hanya pabrik yang sangat terkomputerisasi yang telah mengotomatisasi pengumpulan waktu kerja langsung ini. Metode pengumpulan waktu kerja langsung meliputi memasukkan waktu mulai dan selesai kerja langsung dari terminal di lantai produksi dan mengurangi waktu kerja tidak langsung serta waktu non-produktif dari data kehadiran.
Sebagai dasar untuk mengalokasikan waktu kerja langsung yang dikumpulkan di pusat biaya per produk, perlu mempertimbangkan "upaya per produk" dan jumlah produksi aktual. Indikator upaya per produk ini adalah waktu kerja standar (berapa menit standar per unit).
- Waktu kerja standar x jumlah produksi aktual
Untuk menghitung biaya produksi per produk, baik menggunakan sistem maupun perhitungan manual dengan Excel, perhitungan waktu kerja langsung per produk sebelumnya adalah wajib.
- Waktu kerja langsung per produk = waktu kerja langsung total x {(waktu kerja standar x jumlah produksi aktual) / SUM(waktu kerja standar x jumlah produksi aktual)}
Biaya tenaga kerja langsung per produk dihitung dengan mengalikan waktu kerja langsung per produk yang telah dihitung dengan tarif upah (biaya per jam). Tarif upah ini dihitung per pusat biaya atau per kelompok produk sebagai berikut.
- Total upah ÷ total waktu kerja langsung = tarif biaya tenaga kerja langsung
Setelah ini, biaya tenaga kerja langsung sebagai elemen biaya per produk akhirnya dapat dihitung.
- Waktu kerja langsung per produk x tarif upah = biaya tenaga kerja langsung per produk
Biaya tenaga kerja langsung per unit produk dihitung dengan mengalikan waktu kerja aktual per unit (berapa menit aktual yang dibutuhkan per unit) dengan tarif upah. Waktu kerja biasanya dalam satuan menit, sedangkan tarif upah dalam satuan jam, sehingga perlu disesuaikan satuannya.
- Waktu kerja aktual x tarif upah = biaya tenaga kerja langsung per unit
Tarif Upah Aktual dan Tarif Upah Standar
Gaji adalah biaya tetap bulanan, sedangkan upah adalah biaya variabel yang terkait dengan waktu kerja seperti lembur. Saya baru-baru ini mengetahui perbedaan ini. Tarif upah mirip dengan upah per jam untuk pekerjaan paruh waktu, di mana tarif per jam ditetapkan sebagai kontrak saat wawancara, dan tarif upah standar (yang direncanakan) umumnya digunakan.
Dalam sistem manajemen biaya, tarif upah adalah tarif aktual yang diperoleh sebagai hasil perhitungan, sedangkan dalam perhitungan manual dengan Excel, tarif upah standar disiapkan sebelumnya untuk perhitungan biaya tenaga kerja langsung. Meskipun sibuk bekerja sendiri atau beristirahat di toilet, jumlah upah yang diterima tetap sama, tetapi bagi pemberi kerja, tarif upah meningkat jika pekerja paruh waktu beristirahat lebih lama.
Pertanyaan Umum | Pengelolaan Waktu Kerja dan Tarif Upah dalam Perhitungan Biaya Pokok
Berikut adalah ringkasan singkat dari pertanyaan yang sering muncul sesuai dengan isi artikel ini.
Bagaimana waktu kerja dan tarif upah digunakan dalam perhitungan biaya pokok standar?
Dalam perhitungan biaya pokok standar, waktu kerja digunakan sebagai efisiensi dan tarif upah sebagai tingkat alokasi. Ini digunakan untuk menyusun anggaran tahun berikutnya.
Bagaimana cara menghitung biaya tenaga kerja langsung per produk?
Biaya tenaga kerja langsung per produk dihitung dengan mengalikan waktu kerja langsung per produk dengan tarif upah. Waktu kerja langsung per produk diperoleh dengan mengalokasikan waktu kerja langsung total berdasarkan upaya per produk dan jumlah produksi aktual.
Apa perbedaan antara tarif upah aktual dan tarif upah standar?
Tarif upah aktual adalah hasil perhitungan dalam sistem manajemen biaya, sedangkan tarif upah standar disiapkan sebelumnya dalam perhitungan manual dengan Excel. Tarif upah umumnya menggunakan standar (yang direncanakan) seperti upah per jam untuk pekerjaan paruh waktu.