


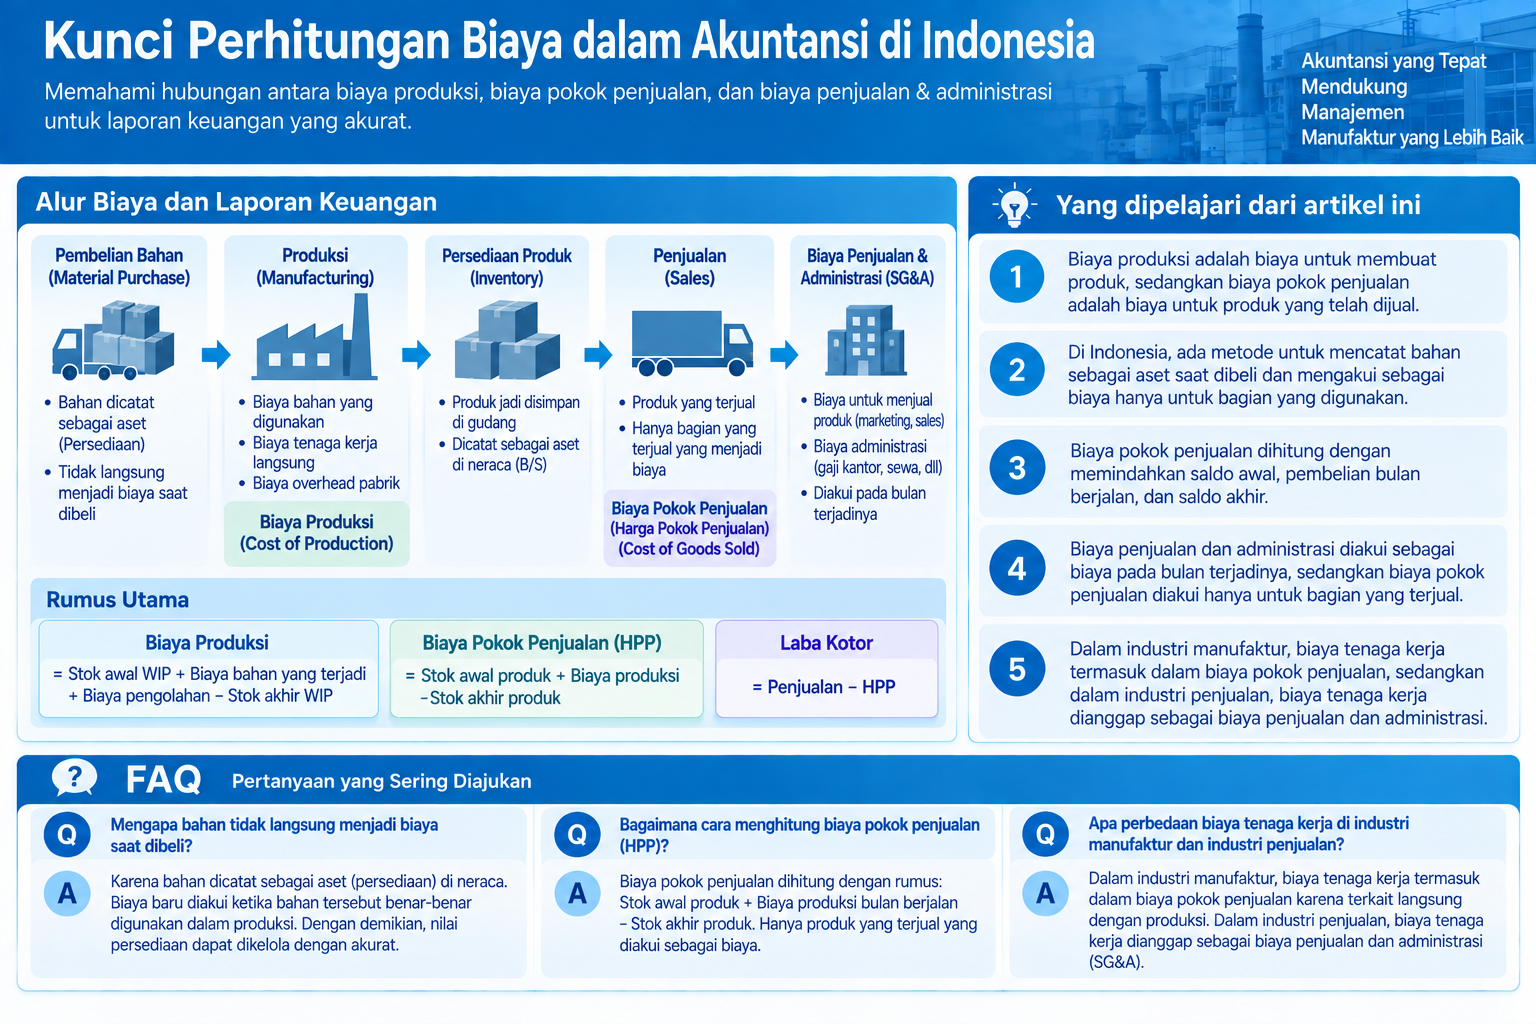
Biaya bahan dan biaya pengolahan yang terjadi di lantai produksi adalah biaya yang terjadi pada bulan berjalan. Biaya yang dikeluarkan untuk memproduksi produk disebut biaya produksi, sedangkan biaya yang dikeluarkan untuk memproduksi produk yang dijual disebut biaya pokok penjualan. Biaya penjualan dan administrasi yang dikeluarkan untuk menjual produk dikurangkan dari laba kotor.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Biaya produksi adalah biaya untuk membuat produk, sedangkan biaya pokok penjualan adalah biaya untuk produk yang telah dijual.
- Di Indonesia, ada metode untuk mencatat bahan sebagai aset saat dibeli dan mengakui sebagai biaya hanya untuk bagian yang digunakan.
- Biaya pokok penjualan dihitung dengan memindahkan saldo awal, pembelian bulan berjalan, dan saldo akhir.
- Biaya penjualan dan administrasi diakui sebagai biaya pada bulan terjadinya, sedangkan biaya pokok penjualan diakui hanya untuk bagian yang terjual.
- Dalam industri manufaktur, biaya tenaga kerja termasuk dalam biaya pokok penjualan, sedangkan dalam industri penjualan, biaya tenaga kerja dianggap sebagai biaya penjualan dan administrasi.
Kunci Saat Mendengarkan Proses Akuntansi di Indonesia
Saya bekerja dalam pengenalan sistem bisnis di Indonesia. Beberapa staf Indonesia memiliki keahlian unik dalam manajemen produksi, akuntansi, dan pemrograman, dan cara mereka memahami inti dari masalah yang sama berbeda. Meskipun esensi dari suatu hal adalah satu, cara mengungkapkannya dalam bahasa berbeda tergantung pada "kunci" pemahaman, dan cara memahami esensi berbeda untuk setiap orang. Mengetahui bahwa cara orang lain memahami esensi berbeda dari pemikiran saya sendiri sangat mengesankan.
Tidak seperti mereka yang terlibat dalam praktik akuntansi perusahaan di departemen keuangan, saya berhubungan dengan akuntansi dalam konteks khusus pengenalan sistem akuntansi. Pembicaraan praktis akuntansi yang saya dengar dari pelanggan saya anggap sebagai "pengaturan ulang angka dalam aturan persamaan neraca percobaan" dalam definisi global.
- Aset + Biaya = Liabilitas + Ekuitas + Pendapatan
Persamaan ini membuktikan bahwa laba, yang merupakan selisih antara biaya dan pendapatan dalam metode laba rugi, menjadi peningkatan ekuitas dalam metode kekayaan, dan ini adalah dasar pengetahuan akuntansi saya. Tanpa pemahaman ini, penjelasan tentang biaya pokok penjualan dan biaya periode tidak dapat dilakukan.
Memindahkan Saldo Awal, Pembelian Bulan Berjalan, dan Saldo Akhir ke Akun Biaya Pokok Penjualan
Mencatat pembelian sebagai biaya saat dibeli berarti tidak mengelola aset secara akuntansi selama bulan berjalan, sehingga perlu memindahkan saldo awal dan saldo akhir pada akhir bulan untuk menyinkronkan persediaan dan akuntansi. Tanpa melakukan ini, tidak mungkin membuat B/S.
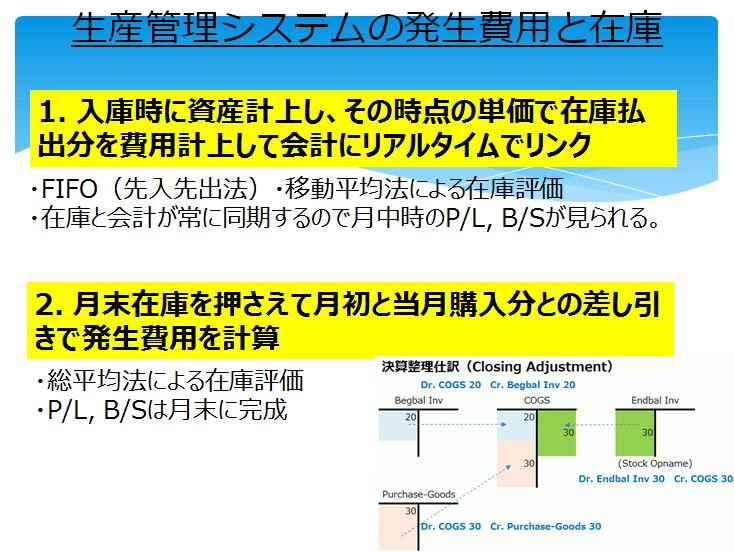
Akun kontra biaya saat memindahkan persediaan ini adalah Opening Stock (biaya) dan Closing Stock (biaya negatif) yang merupakan akun P/L.
- Total Pendapatan - Total Biaya = Total Laba
Dengan cara ini, total laba dapat dikonfirmasi dari angka neraca percobaan, tetapi laba kotor (laba bruto) harus dicantumkan pada P/L.
- Penjualan - Biaya Pokok Penjualan = Laba Kotor
Untuk mencatat ini, perlu memegang saldo akhir dan memindahkan sebagian dari total biaya ke biaya pokok penjualan dengan mengurangi saldo awal dan biaya produksi bulan berjalan.
- Opening Stock + Pembelian Bulan Berjalan - Closing Stock = Biaya Pokok Penjualan
Ini berarti menghapus saldo dari tiga akun, yaitu Opening Stock, Closing Stock, dan Pembelian Bulan Berjalan, dari P/L dengan menjadikan selisihnya sebagai saldo akun biaya pokok penjualan.
Contoh: Dalam contoh non-manufaktur, jika barang dibeli dengan biaya 20 dan tidak ada yang terjual, maka biaya pokok penjualan adalah 0 dalam metode tiga bagian.
- Saldo Awal (0) + Pembelian Bulan Berjalan (20) - Saldo Akhir (20) = Biaya Pokok Penjualan (0)
Jika tidak perlu mencatat biaya pokok penjualan pada P/L, total laba dihitung dari selisih antara Opening Stock (biaya debit) dan Closing Stock (biaya kredit) saat memindahkan saldo awal dan saldo akhir. Di sisi lain, jika barang dibeli dan dicatat sebagai aset dan tidak ada yang terjual, maka tidak ada kesempatan untuk memindahkan barang ke biaya pokok penjualan, sehingga biaya pokok penjualan adalah 0.
Namun, dalam kasus ini, barang sudah dicatat sebagai aset sehingga persediaan dan akuntansi sudah sinkron, dan tidak perlu memindahkan saldo awal dan saldo akhir.
P/L hanya dikeluarkan pada akhir bulan, dengan asumsi ini, mencatat biaya saat dibeli berarti total laba dihitung dengan memindahkan persediaan pada akhir bulan, dan dengan metode tiga bagian, biaya pokok penjualan dihitung sehingga hanya biaya yang terjual yang ditampilkan secara terpisah pada P/L.
- Selisih antara total pendapatan dan total biaya adalah total biaya
Total Pendapatan - Total Biaya = Total Laba
- Memindahkan saldo awal dan saldo akhir ke akun Opening Stock dan Closing Stock
(Total Pendapatan + Closing Stock) - (Total Biaya + Opening Stock) = Total Laba
⇒ Selisih antara saldo awal dan saldo akhir adalah perubahan aset
- Memisahkan total pendapatan menjadi penjualan dan pendapatan lainnya, dan total biaya menjadi pembelian dan biaya lainnya
Penjualan - (Opening Stock + Pembelian Bulan Berjalan - Closing Stock) + (Pendapatan Lainnya - Biaya Lainnya)
Waktu Terjadinya Biaya Penjualan dan Administrasi serta Biaya Pokok Penjualan
Biaya penjualan dan administrasi diakui sebagai biaya pada bulan terjadinya, tetapi produk diakui sebagai biaya (biaya pokok penjualan) hanya pada saat pengiriman (metode pencatatan berkelanjutan) atau pada akhir bulan (metode tiga bagian), dan sisanya menjadi aset sebagai persediaan akhir bulan. Jika diakui sebagai biaya pada akhir bulan, sebagian dari total biaya dipindahkan ke biaya pokok penjualan dan dikelola secara terpisah dari biaya penjualan dan administrasi pada P/L.
Dengan mencatat pembelian sebagai biaya pada akun pembelian, dan menyinkronkan persediaan dan akuntansi dengan menggunakan Opening Stock dan Closing Stock sebagai kontra biaya pada akhir bulan, atau dengan mencatat pembelian sebagai aset pada akun barang dan mengakui sebagai biaya pada saat penjualan, total laba pada P/L pada akhir bulan tetap sama dengan kedua metode tersebut.
Jika pembelian dicatat sebagai biaya pada akun pembelian dan tidak terjual, persediaan akan meningkat pada saat pemindahan persediaan pada akhir bulan dan biaya pokok penjualan akan berkurang, sehingga pada akhirnya biaya pokok penjualan dan laba pada P/L akan sama dengan jika diakui sebagai biaya pada saat penjualan. Artinya, mencatat biaya saat dibeli berarti diakui sebagai biaya pokok penjualan pada akhir bulan, dan mencatat sebagai aset saat dibeli berarti diakui sebagai biaya pokok penjualan saat terjual, hanya berbeda dalam waktu pengakuan.
Dalam akuntansi perusahaan modern, tidak ada perusahaan yang hanya memahami total laba yang dihitung dari total pendapatan - total biaya dengan menganggap semua biaya yang terjadi sebagai biaya periode. Menghitung biaya pokok penjualan dan menyusun P/L adalah pekerjaan yang wajib dilakukan.
Metode pencatatan berkelanjutan yang mencatat sebagai aset saat barang diterima dan memindahkan ke biaya pokok penjualan setiap kali ada penjualan berguna karena memungkinkan penilaian persediaan secara akuntansi bahkan di tengah bulan. Di sisi lain, metode yang mencatat sebagai biaya saat barang diterima dan memindahkan saldo awal dan saldo akhir pada akhir bulan tidak memungkinkan penilaian persediaan secara akuntansi di tengah bulan, tetapi dengan mencerminkan hasil inventaris fisik setiap akhir bulan ke dalam akuntansi, aset dapat diperbarui dan mendekatkan angka dengan kondisi fisik.
Hubungan Antara Biaya Produksi dan Biaya Pokok Penjualan
Biaya produksi dihitung dengan mengalikan harga satuan biaya produksi bulan berjalan dengan jumlah produk yang masuk ke gudang produk, sedangkan biaya pokok penjualan dihitung dengan mengalikan harga satuan persediaan produk awal bulan atau harga satuan biaya produksi bulan berjalan dengan jumlah produk yang dikirim. Harga satuan biaya produksi ditentukan dengan metode akumulasi (metode rolling) di mana harga satuan biaya tetap ditambahkan berdasarkan aturan alokasi yang didasarkan pada waktu kerja langsung atau jumlah produksi, dan harga satuan biaya bahan langsung (biaya variabel) dihitung dengan metode rata-rata tertimbang.
- Biaya Produksi = Harga Satuan Produksi x Jumlah Produksi
- Biaya Produksi = Persediaan Awal Barang Dalam Proses + Biaya yang Terjadi Bulan Berjalan - Persediaan Akhir Barang Dalam Proses
Biaya produk yang dikirim ke pelanggan bulan berjalan adalah biaya pokok penjualan, tetapi harga satuan produk berbeda antara persediaan produk awal bulan dan produk yang diproduksi bulan berjalan.
- Biaya Pokok Penjualan = Harga Satuan Persediaan Produk Awal x Jumlah Pengiriman + Harga Satuan Biaya Produksi Bulan Berjalan x Jumlah Pengiriman
- Biaya Pokok Penjualan = Persediaan Produk Awal + Biaya Produksi Bulan Berjalan - Persediaan Produk Akhir
Jika diasumsikan bahwa semua produk yang diproduksi bulan berjalan dikirim dan tidak ada persediaan akhir bulan, harga satuan produk adalah harga satuan biaya produksi, dan jumlah produk yang masuk ke gudang produk sama dengan jumlah pengiriman, sehingga biaya produksi dan biaya pokok penjualan sama.
Biaya yang Terkait dengan Nilai Produk adalah Biaya Pokok Penjualan, dan Biaya yang Dikeluarkan untuk Menjual Produk adalah Biaya Penjualan dan Administrasi
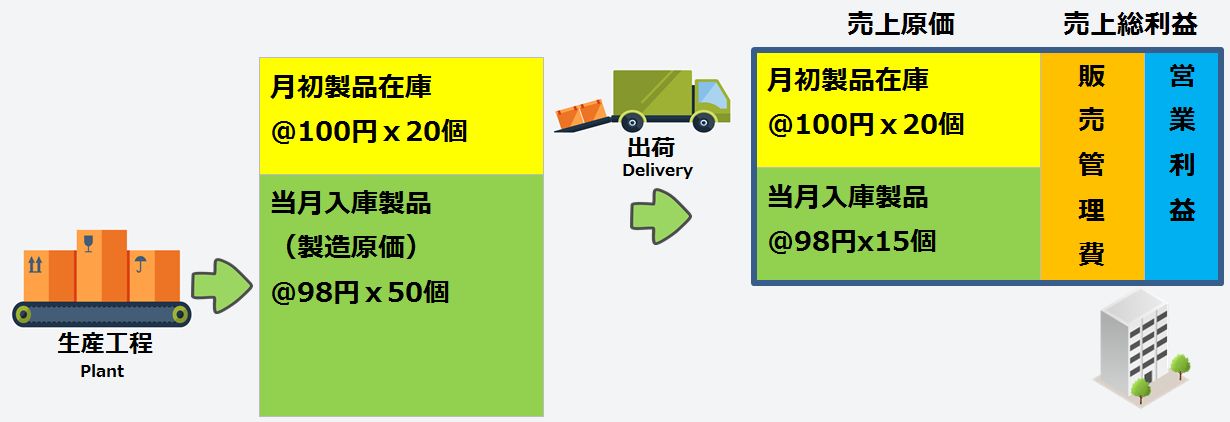
Biaya pokok penjualan adalah biaya yang dikeluarkan untuk memproduksi produk yang dijual, dan tidak termasuk biaya penjualan dan administrasi. Biaya penjualan dan administrasi ini dikurangkan dari laba kotor. Di Indonesia, ada dua metode utama pencatatan akuntansi saat membeli bahan.
- Mencatat pada akun bahan (aset) dan mengakui sebagai biaya hanya untuk bagian yang digunakan. Ini bisa dilakukan secara berkelanjutan setiap kali digunakan atau secara keseluruhan pada akhir bulan seperti barang persediaan.
- Mencatat pada akun pembelian (biaya) dan mengakui biaya bahan bulan berjalan dengan mengakui saldo awal bahan sebagai biaya dan mengurangi saldo akhir bahan. Akun pembelian memiliki karakteristik aset yang kuat sebagai biaya dibayar di muka.
Bahan diakui sebagai biaya saat terjual, tetapi biaya penjualan dan administrasi diakui sebagai biaya pada saat terjadinya, sehingga disebut biaya periode.
Hubungan Antara Biaya Pokok Penjualan dan Laba Kotor
Ketika saya mengelola butik di Bali dulu, saya membeli pakaian dari Jakarta dan menjualnya di Bali. Pada saat itu, harga beli pakaian menjadi biaya pokok penjualan, dan selisih antara penjualan dan biaya pokok penjualan adalah laba kotor, yaitu laba bruto. Laba bruto juga disebut laba kotor, dan dalam industri manufaktur, biaya tenaga kerja langsung dan biaya tenaga kerja tidak langsung termasuk dalam biaya pokok penjualan.
Di sisi lain, dalam industri penjualan, sering dikatakan bahwa "manajemen adalah usaha untuk menutupi biaya tetap (gaji karyawan dan sewa tenant) dengan laba kotor." Alasan mengapa biaya tenaga kerja dalam industri manufaktur termasuk dalam biaya pokok penjualan, sedangkan dalam industri penjualan tidak, adalah karena yang pertama adalah biaya tenaga kerja untuk memproduksi produk, sedangkan yang kedua adalah biaya tenaga kerja untuk menjual produk.
-
-
Pemahaman Praktis tentang Titik Impas dan Rasio Margin Kontribusi
Artikel ini menjelaskan cara menghitung titik impas dan rasio margin kontribusi dalam manajemen biaya. Contoh praktis dari pengelolaan butik di Bali…
続きを見る
Pertanyaan Umum | Biaya Produksi, Biaya Pokok Penjualan, Biaya Penjualan dan Administrasi
Tiga poin yang sering membingungkan dalam kerangka akuntansi perusahaan.
Apa perbedaan antara biaya produksi dan biaya pokok penjualan?
Biaya produksi adalah biaya dalam proses pembuatan, sedangkan biaya pokok penjualan adalah biaya yang sesuai dengan bagian yang terjual.
Apakah biaya penjualan dan administrasi termasuk dalam biaya?
Sebagai prinsip, ini dianggap sebagai biaya periode dan tidak termasuk dalam biaya produksi. Dalam diskusi harga, ini perlu dilihat secara terpisah.
Mengapa pengaturan kerangka kerja dilakukan terlebih dahulu?
Karena jika istilah tidak sesuai, diskusi tentang penilaian persediaan, laba rugi, dan kinerja departemen tidak akan selaras.