


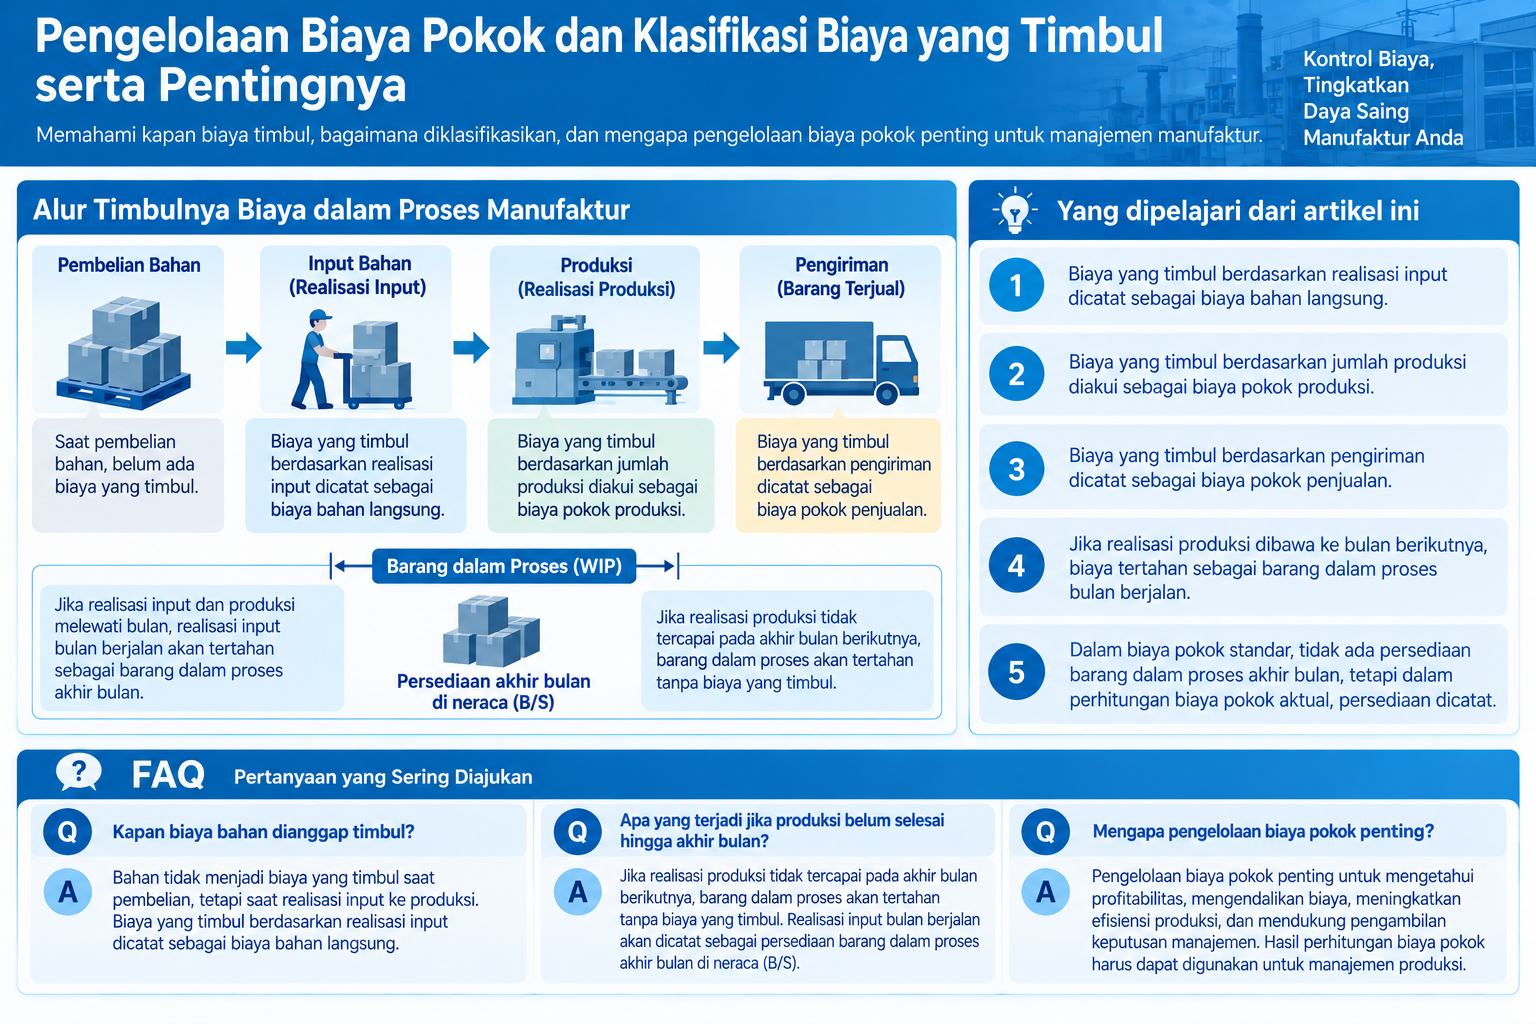
Biaya yang timbul berdasarkan realisasi input dicatat sebagai biaya bahan langsung, sedangkan biaya yang timbul berdasarkan jumlah produksi diakui sebagai biaya pokok produksi. Biaya yang timbul berdasarkan pengiriman dicatat sebagai biaya pokok penjualan. Jika realisasi input dan produksi melewati bulan, realisasi input bulan berjalan akan tertahan sebagai barang dalam proses akhir bulan, dan jika realisasi produksi tidak tercapai pada akhir bulan berikutnya, barang dalam proses akan tertahan tanpa biaya yang timbul.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Biaya yang timbul berdasarkan realisasi input dicatat sebagai biaya bahan langsung.
- Biaya yang timbul berdasarkan jumlah produksi diakui sebagai biaya pokok produksi.
- Biaya yang timbul berdasarkan pengiriman dicatat sebagai biaya pokok penjualan.
- Jika realisasi produksi dibawa ke bulan berikutnya, biaya tertahan sebagai barang dalam proses bulan berjalan.
- Dalam biaya pokok standar, tidak ada persediaan barang dalam proses akhir bulan, tetapi dalam perhitungan biaya pokok aktual, persediaan dicatat.
Pentingnya Pengelolaan Biaya Pokok
Dalam akuntansi perusahaan, pendapatan (penjualan) dan biaya (pembelian) diakui pada saat transaksi terjadi. Oleh karena itu, laba yang diperoleh dari pendapatan dikurangi biaya dalam satu bulan tidak sesuai dengan saldo kas. Meskipun syarat transaksi dengan pemasok bahan dan pelanggan produk adalah pembayaran akhir bulan berikutnya, tekanan pembayaran (arus kas) untuk pembelian bahan akhir bulan berbeda tergantung pada kondisi berikut yang berbeda untuk setiap perusahaan.
- Saldo kas yang berasal dari penjualan atau modal saham
- Biaya penyusutan yang menyebabkan laba terlihat kecil
- Pembayaran biaya tetap produksi selain biaya bahan yang terjadi setiap bulan
- Pembayaran biaya administrasi penjualan dan biaya di luar operasional
- Pembayaran gaji yang datang sebelum penerimaan dari pelanggan
Dalam manajemen penjualan, meskipun penjualan meningkat dengan harga murah, jika laba kotor penjualan kecil, biaya administrasi penjualan dan biaya di luar operasional akan menyebabkan kerugian. Namun, harga jual perlu mempertimbangkan harga pasar dan tidak dapat dinaikkan dengan mudah. Oleh karena itu, pengurangan biaya pada tahap manajemen produksi di mana ada ruang untuk usaha internal menjadi penting. Biaya pokok produksi tidak perlu dikelola terlalu rinci karena hanya akan meningkatkan beban manajemen, sehingga "apakah hasilnya dapat digunakan untuk manajemen produksi" menjadi tolok ukur tingkat pengelolaan biaya pokok.
- Aspek akuntansi keuangan (dari pengelolaan biaya pokok ke akuntansi) Mengubah realisasi jumlah produksi di lantai produksi menjadi basis nilai (laporan biaya pokok produksi) dan menghubungkannya dengan akuntansi (P/L).
- Aspek akuntansi manajemen (dari pengelolaan biaya pokok ke manajemen produksi) Menganalisis produktivitas dengan membandingkan realisasi terhadap biaya pokok standar atau anggaran.
Biaya yang Timbul, Biaya Pokok Produksi, dan Biaya Pokok Penjualan
Bahan tidak menjadi biaya yang timbul saat pembelian, tetapi saat input. Sampai realisasi produksi tercapai, bahan tertahan sebagai persediaan barang dalam proses, dan saat realisasi produksi tercapai, menjadi biaya pokok produksi, dan saat pengiriman menjadi biaya pokok penjualan.
- Biaya yang Timbul Berdasarkan Pengiriman
Metode Tiga Bagian: Biaya Pokok Penjualan = Saldo Awal Produk + Biaya Pokok Produksi - Saldo Akhir Produk
Metode Rata-rata Total: Biaya Pokok Penjualan = Harga Rata-rata Total Produk x Jumlah Pengiriman
- Biaya yang Timbul Berdasarkan Realisasi Produksi
Metode Tiga Bagian: Biaya Pokok Produksi = Saldo Awal Barang dalam Proses + Biaya yang Timbul Bulan Berjalan - Saldo Akhir Barang dalam Proses
Metode Rata-rata Total: Harga Rata-rata Total Item Input x Jumlah Input + Biaya Pengolahan
- Biaya yang Timbul Berdasarkan Realisasi Input
Metode Tiga Bagian: Biaya yang Timbul Bahan = Saldo Awal Bahan + Biaya Pembelian Bulan Berjalan - Saldo Akhir Bahan
Metode Rata-rata Total: Biaya yang Timbul Bahan = Harga Rata-rata Total Bahan x Jumlah Input
Jika realisasi input dan produksi dicatat bersamaan, semua biaya yang timbul dikumpulkan pada nomor SKU. Jika saldo awal persediaan adalah 0 dan biaya yang timbul bulan berjalan adalah 100, berikut ini berlaku.
- Saldo Awal Barang dalam Proses 0 + Biaya yang Timbul Bulan Berjalan 100 - Saldo Akhir Barang dalam Proses 0 = Biaya Pokok Produksi Bulan Berjalan 100
Perbedaan antara Hanya Realisasi Input dan Hingga Realisasi Produksi
Jika pada akhir bulan realisasi input dan produksi bulan berjalan tercapai, realisasi produksi dicatat sebagai jumlah produksi 100. Namun, jika realisasi produksi melewati bulan berikutnya, jumlah produksi realisasi produksi adalah 0, dan jumlah barang dalam proses dicatat sebagai 100. Ini adalah perbedaan antara apakah 100 yang diinput tertahan sebagai barang dalam proses akhir bulan atau telah dicatat sebagai biaya pokok produksi.
Jika realisasi input dan produksi melewati bulan, biaya yang timbul pasti tertahan pada barang dalam proses akhir bulan. Jika realisasi produksi tidak tercapai pada akhir bulan berikutnya, barang dalam proses akan tertahan tanpa biaya yang timbul.
- Saldo Awal Barang dalam Proses 0 + Biaya yang Timbul Bulan Berjalan 100 - Saldo Akhir Barang dalam Proses 100 = Biaya Pokok Produksi Bulan Berjalan 0
Jika membuat laporan biaya pokok produksi per item, jika ada nomor item pada persediaan barang dalam proses, cukup mengumpulkan biaya per item. Namun, item yang tidak memiliki nomor juga perlu ditampilkan sebagai biaya yang timbul pada laporan biaya pokok, dan ini dicatat sebagai barang dalam proses akhir bulan.
Dalam biaya pokok standar, persediaan barang dalam proses akhir bulan tidak terjadi, tetapi dalam perhitungan biaya pokok aktual, saldo akhir bulan (juga saldo awal bulan) barang dalam proses mencakup dua hal berikut.
- Persediaan Akhir Bulan: Barang dalam proses dengan nomor item
- Persediaan Barang dalam Proses Akhir Bulan: Hanya realisasi input yang tercapai
Dua Metode Klasifikasi Biaya Pokok Produksi
Dalam bahasa Indonesia, "memindahkan" disebut mutasi, berasal dari bahasa Inggris mutation. Mutasi mencakup empat hal: penerimaan barang (Goods Receive), pengeluaran barang (Goods Issue), pergerakan persediaan (Movement), dan transfer persediaan (Transfer).
Biaya pokok produksi diklasifikasikan menjadi biaya pokok standar dan biaya pokok aktual, dan biaya tidak langsung produksi dibagi menjadi subkelompok biaya bahan tidak langsung, biaya tenaga kerja tidak langsung, dan biaya lainnya. Biaya variabel diperoleh dari realisasi penerimaan dan pengeluaran produksi sebagai biaya bahan langsung, sedangkan biaya tetap diperoleh dari akuntansi sebagai biaya tidak langsung dan biaya langsung.
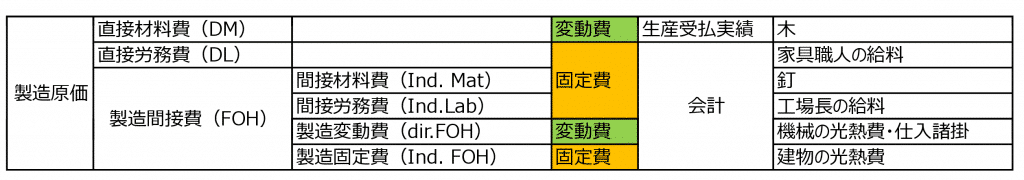
Selain biaya bahan langsung, biaya variabel juga mencakup biaya lembur (Over Time) dan biaya pembelian (Charge), tetapi sebagian besar biaya variabel terdiri dari biaya bahan langsung dan biaya pengolahan luar.
Alokasi Biaya Tetap yang Sebenarnya dengan Metode Pencatatan Berkelanjutan
Salah satu metode penilaian persediaan adalah Metode Pencatatan Berkelanjutan (Perpetual Method), yang merupakan metode untuk selalu memantau pergerakan nilai persediaan dalam akun aset akuntansi (bahan, barang dalam proses, produk) saat penerimaan dan pengeluaran terjadi. Dalam sistem yang mengintegrasikan akuntansi dan manajemen produksi, biaya bahan langsung dipertahankan dengan metode FIFO (First In First Out) atau diperbarui dengan metode rata-rata bergerak, dan biaya tenaga kerja langsung serta biaya produksi dialokasikan dengan menetapkan tingkat alokasi standar pada BOM (Bill of Materials).
-
-
Pengetahuan tentang Biaya Variabel dan Analisis Varians dalam Perhitungan Biaya Standar
Perhitungan biaya standar memperlakukan biaya bahan langsung, tenaga kerja langsung, dan overhead pabrik sebagai biaya variabel. Analisis varians mencakup…
続きを見る
Namun, meskipun biaya bahan langsung dievaluasi secara real-time dengan metode FIFO atau rata-rata bergerak, jika biaya tenaga kerja langsung atau biaya produksi dialokasikan berdasarkan jumlah yang sebenarnya terjadi, pembuatan jurnal dilakukan dengan pemrosesan batch pada akhir bulan.
Jurnal pengakuan utang saat pembelian bahan.
- (Debet) Bahan (Kredit) Utang (AP)
Bahan diinput ke barang dalam proses, tetapi biaya tidak langsung produksi tidak dialokasikan ke barang dalam proses.
- (Debet) Barang dalam Proses (Kredit) Bahan
Tagihan listrik bulan berjalan diterima dari PLN (pada tahap ini dicatat sebagai biaya operasional).
- (Debet) Biaya Listrik (Kredit) Utang (AP)
Biaya listrik dialokasikan ke biaya tidak langsung produksi.
- (Debet) Biaya Tidak Langsung Produksi (Kredit) Biaya Listrik
Biaya tidak langsung produksi dialokasikan ke produk.
- (Debet) Produk (Kredit) Barang dalam Proses
- (Kredit) Biaya Tidak Langsung Produksi
Selain itu, mutasi persediaan bahan dalam FIFO dicatat secara bulanan dengan asumsi bahwa tidak ada perubahan harga pembelian bahan dalam bulan yang sama. Untuk menghitung nilai evaluasi pengeluaran (input bahan) dalam metode pencatatan berkelanjutan, biaya bahan dikelola dengan dua kunci: kode bahan dan bulan pembelian, seperti "Biaya bahan yang dibeli pada bulan X adalah Y rupiah".
Penanganan Biaya Tetap pada Bulan Tanpa Produksi
Bahkan pada bulan tanpa produksi, biaya penyusutan mesin di pabrik tetap terjadi. Biaya ini biasanya dicatat sebagai bagian dari biaya pokok produksi bulan berjalan.
- Saldo Awal Barang dalam Proses (Rp.0) + Biaya Produksi Bulan Berjalan (Rp.100) - Saldo Akhir Barang dalam Proses (Rp.0) = Biaya Pokok Produksi Bulan Berjalan (Rp.100)
Sistem manajemen aset tetap memiliki fungsi untuk menghentikan pencatatan biaya penyusutan pada bulan tanpa produksi, tetapi secara pajak, biaya penyusutan harus dicatat setiap bulan berdasarkan metode garis lurus atau metode saldo menurun. Oleh karena itu, metode umum adalah mengalokasikannya ke biaya administrasi penjualan. Alokasi ini perlu dilakukan secara tidak langsung dengan menunjukkan jumlah yang terjadi melalui akun alokasi antar akun.
Mempertimbangkan untuk mengalokasikannya ke barang dalam proses (aset) juga mungkin, tetapi jika akun barang dalam proses membesar meskipun tidak ada persediaan barang dalam proses di gudang, auditor mungkin akan menanyakannya.
- Mengapa barang dalam proses dicatat meskipun tidak ada persediaan barang dalam proses?
Secara umum, dalam akuntansi proyek atau akuntansi konstruksi, biaya dicatat dalam akun barang dalam proses atau akun pengeluaran proyek yang belum selesai, dan akhirnya dialokasikan ke produk.
Pertanyaan Umum | Dasar Pengelolaan Biaya Pokok dan Biaya yang Timbul
Berdasarkan isi artikel ini, pertanyaan yang sering muncul dirangkum secara singkat.
Apa yang terjadi jika realisasi input dan produksi melewati bulan?
Jika realisasi input dan produksi melewati bulan, realisasi input bulan berjalan akan tertahan sebagai barang dalam proses akhir bulan. Jika realisasi produksi tidak tercapai pada akhir bulan berikutnya, barang dalam proses akan tertahan tanpa biaya yang timbul.
Apa perbedaan antara biaya pokok produksi dan biaya pokok penjualan?
Biaya pokok produksi adalah biaya yang timbul berdasarkan jumlah produksi dan dicatat saat produk diproduksi. Biaya pokok penjualan adalah biaya yang timbul berdasarkan pengiriman dan dicatat saat produk dikirim.
Apa pentingnya pengelolaan biaya pokok?
Pengelolaan biaya pokok penting untuk memastikan profitabilitas perusahaan. Pengakuan pendapatan dan biaya dilakukan pada saat transaksi, sehingga tidak sesuai dengan saldo kas. Pengurangan biaya pada tahap manajemen produksi berkontribusi pada pengamanan laba.