


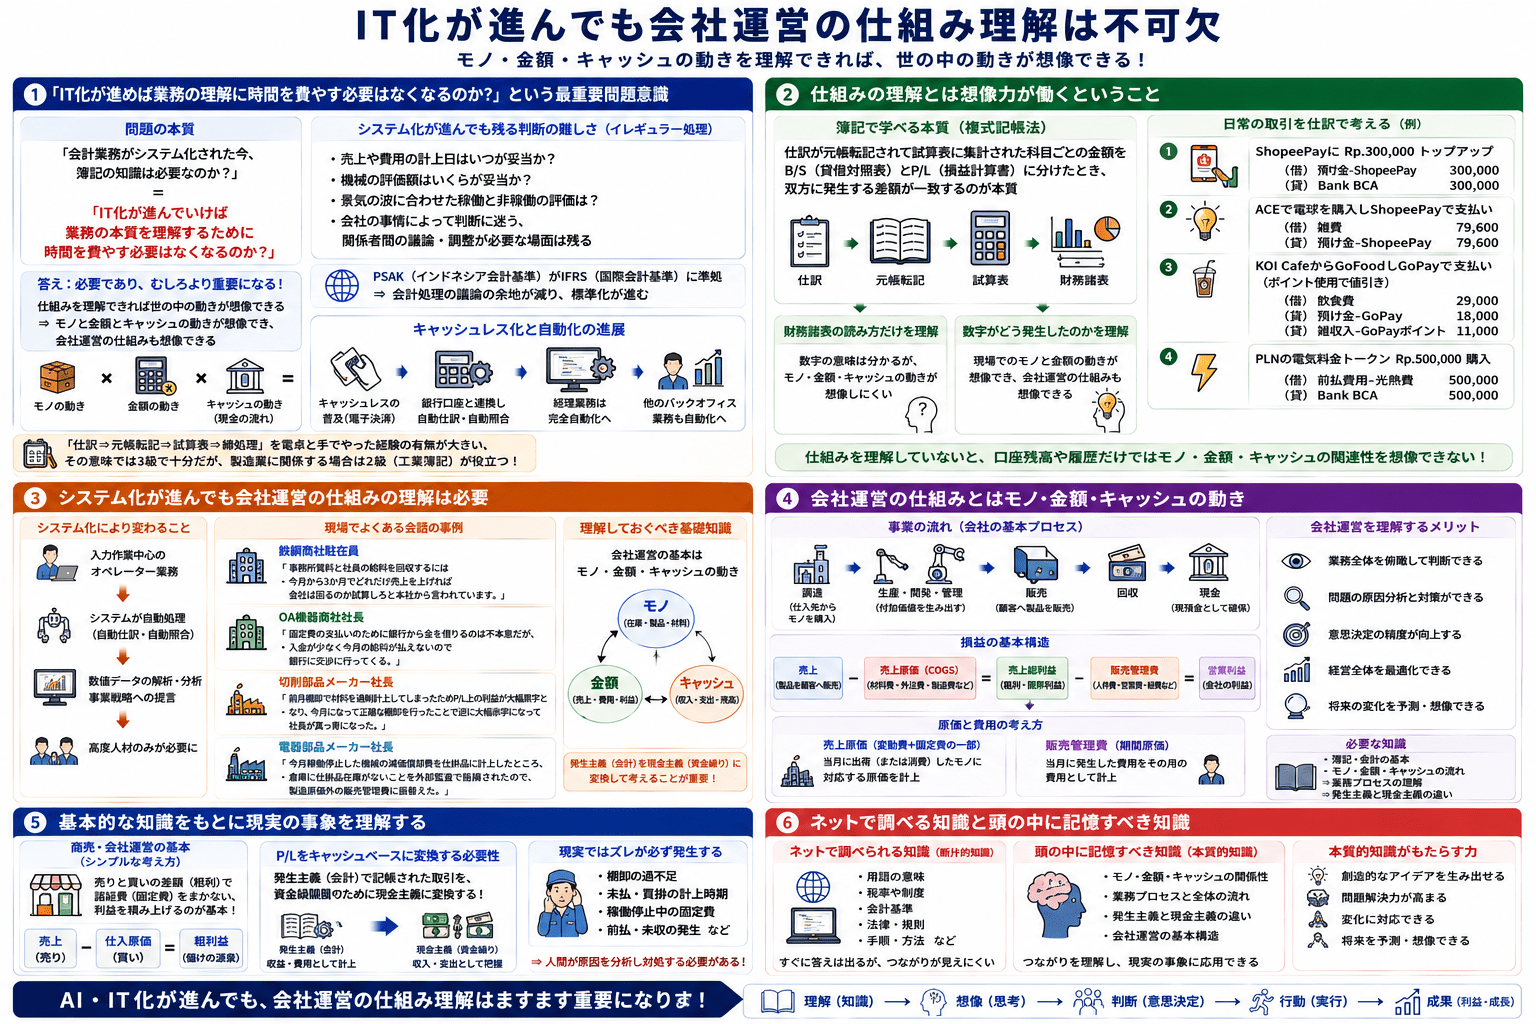
IT化が進む中で、業務の本質を理解するために時間を費やす必要がなくなるのかという疑問があります。しかし、業務の仕組みを理解することは、世の中の動きを想像する上で有益です。簿記を理解すれば、モノと金額、キャッシュの動きが想像でき、会社運営の仕組みも見えてきます。
-

-
インドネシアの会計システム
インドネシアの会計システムはSaaS化が進んでいるが、導入率は8%以下です。新しいSaaS型会計システムが市場でローンチされ続ける理由は、シェア拡大の潜在性が高いからです。会計システム普及により自動仕訳が一般化し、経理担当者の簿記テス…
続きを見る
この記事でわかること
- 簿記を理解することで、モノと金額、キャッシュの動きが想像でき、会社運営の仕組みが見えてきます。
- インドネシアの会計基準PSAKがIFRSに準拠したことで、会計処理における議論の余地が少なくなりました。
- キャッシュレス化が進むと、経理業務は完全自動化され、営業や購買など他のバックオフィス業務も自動化が進むと考えられます。
- 簿記を学ぶことで、財務諸表に載る数字がどのように発生したのかを理解し、モノと金額とキャッシュの動きの想像力が向上します。
- システム化が進んでも、会社運営の仕組みを理解することが、企業のバックオフィスにおける高度人材にとって必要な知識です。
「IT化が進めば業務の理解に時間を費やす必要はなくなるのか」という最重要問題意識
「会計業務がシステム化された今、簿記の知識は必要なのか?」という問いは、「IT化が進んでいけば業務の本質を理解するために時間を費やす必要はなくなるのか?」という、業務システムの開発、導入を生業とする私にとって非常に重要な問題意識に言い換えられます。
システム化が進んでも、業務には「売上や費用の計上日はいつにするのが妥当か?」「購入後に景気の波に合わせて稼働と非稼働を繰り返してきた機械の評価額はいくらが妥当か?」など、会社の事情によって判断に迷うイレギュラー処理が発生するため、関係者間での議論と調整が必要になる場面が多々あります。これが完全自動化の阻害要因となっていました。
これは取得価額(原価)と2020年評価額(時価)という二面性に対する判断基準が統一されていない中で、会計ソフトや帳簿という2次元の世界で、時間の概念を考慮しながら評価し物理的に目に見えない取引仕訳を起こす難しさに起因していました。
しかし、インドネシアの会計基準であるPSAK(Pernyataan Standar Akuntansi Keuangan)が世界標準であるIFRS(国際会計基準)に準拠したことによって、会計処理に議論の余地が少なくなりました。
-

-
会計の基礎知識とインドネシアでの実務経験
会計は取引を借方と貸方に分けて記帳し、資産=負債+純資産の均衡を保ちます。発生主義に基づく取引入力を現金主義に修正することでキャッシュフロー管理を行います。減価償却費は過去に購入した固定資産の貢献分を費用化するための会計処理です。
続きを見る
インドネシアの銀行のATMカードはそのままデビットカードとして機能し、GoPayやOVO、ShopeePayなどキャッシュバックやポイント特典のついた電子決済手段が浸透しています。
私も日常生活で現金払いする機会はほとんどなくなりましたが、企業で発生する取引もすべてがキャッシュレス化され、銀行口座と連携して自動仕訳や口座とシステムの自動照合チェックができるシステムの使用が標準になると、経理業務は完全に自動化され、営業や購買など他のバックオフィス業務も自動化が進んでいくはずです。
-
-
インドネシアで進化するクラウド会計システムの現状と未来
インドネシアではクラウド会計システムの性能向上と低価格化が進んでいます。AccurateOnlineはインドネシア国内で30万ユーザーを持つ準標準会計システムです。JurnalはMandiri銀行などと連携可能なクラウド会計システムです。
続きを見る
そうなった場合、部署単位の業務が自動化された後に必要な知識とは、組織としての会社全体の運営の仕組みであり、具体的には「モノと金額とキャッシュの動き」であり、これが業務の本質と言えるかと思います。
仕組みの理解とは想像力が働くということ
簿記を学ぶことで得られるのは、仕訳が元帳に転記され、試算表に集計された科目ごとの金額をB/S(貸借対照表)科目とP/L(損益計算書)科目に分けた際、双方に発生する差額が一致するという複式記帳法の本質です。財務諸表の読み方だけを理解するのと、財務諸表に載る数字がどのように発生したのかを理解するのとでは、モノと金額とキャッシュの動きの想像力に違いが出ます。
私は2020年ShopeePayにRp.300,000をトップアップし、ACEで電球を購入してShopeePayで支払いました。これによりポイントが溜まり、KOI CafeからGoFoodを注文し、GoPayで支払う際にポイントを使って値引きを受けました。また、PLNの電気料金トークンRp.500,000を購入し、BCAモバイルバンキングから支払いました。
- BCAのVirtual AccountでShopeePayにトップアップ
(借) 預け金-ShopeePay Rp.300,000 (貸) Bank BCA Rp.300,000
- ACEで電球を購入しShopeePayで支払い
(借) 雑費 Rp.79,600 (貸) 預け金-ShopeePay Rp.79,600
- KOI CafeからGoFoodしGoPayで支払い
(借) 飲食費 Rp.29,000 (貸) 預け金-GoPay Rp.18,000
(貸) 雑収入-GoPayポイント Rp.11,000
- PLNの電気料金のトークンを購入
(借) 前払費用-光熱費 Rp.500,000 (貸) Bank BCA Rp.500,000
2020年ShopeePayで溜まったポイントは、いつか雑収入として還元されますが、支払う場面では得したと感じても、月末にBCAの口座取引履歴とGoPay、ShopeePay残高をチェックしただけでは、モノと金額とキャッシュの動きの関連性を想像しにくいでしょう。
簿記を勉強していなくても財務諸表の仕組みは理解できますが、簿記を学ぶことで現場での動きが想像できるようになります。つまり、モノと金額とキャッシュの動きが想像できるようになると、会社運営の仕組みも想像できるようになるのです。
「学生時代に何を勉強しておくべきか」という話題で、英語以外に会計が挙げられるのはこのためです。プログラミングも同様の理由で挙げられます。IT関連の仕事に就かなくても、世の中の仕組みがIT化されている2020年、プログラムのメカニズムを知っていれば、世の中の動きを想像できるようになると考えます。
システム化が進んでも会社運営の仕組みの理解は必要
2020年、ジャカルタで会計事務所を営む友人から、日系企業のインドネシア人経理担当者向けに簿記講座を始めると聞きました。言われてみれば、インドネシアにはTACや大原簿記学校のような会計専門学校がないことに気づきました。
経理業務は標準化しやすく、バックオフィスの中でもシステム化が進みやすい分野です。システムへの入力作業が中心の業務では、簿記知識が少ない人材でも務まります。しかし、今後さらに完全自動化が進むと、単なる入力オペレーターは削減対象となる可能性があります。
システム化により社内業務が完全自動化された世界では、企業のバックオフィスには単なるオペレーターは必要なくなり、システムから出力された数値データを解析し、事業戦略への提言ができる高度人材のみが残ると考えられます。その高度人材にとって理解必須の知識こそが会社運営の仕組みです。
WHOから新型ウィルスによる世界的な健康危機が宣言され、リーマンショック以上の経済危機が訪れようとするような時代にこそ、現場の業務と経営を俯瞰的に見ながら生き残るための的確な提言ができることが求められます。
会社運営の仕組みとはモノ・金額・キャッシュの動き
会社は事業を行い利益を出すことが目的です。インドネシアの現地法人は売上からロイヤルティやセールスコミッションを日本本社に送金し、連結決算の対象としてグループ全体の利益に寄与する必要があります。この目的を達成するため、現地法人は仕入先からモノを調達し、従業員を雇用して生産や開発を行い、製品として顧客に販売します。これにより毎月の収益を上げ、最終的にキャッシュ(現預金)として回収します。
調達したモノの価格や送料、従業員の給料が製品の原価(売上原価)であり、営業マンの給料やキャンペーン費用が販売管理費です。
- 売上-売上原価=売上総利益(粗利)
- 売上総利益-販売管理費=営業利益
製品を売って利益を上げるまでに、どの過程でどんな費用がかかったかを明確にするため、売上原価(Cost Of Goods Sold)と販売管理費(Selling, General and Administrative expense)を明確に分けて考える必要があります。当月の販売管理費は当月に発生した費用(期間原価)である一方、売上原価に含まれるモノは当月に出荷したモノです。
仕入や生産、売上は発生主義で認識され、収益と費用として計上されます。資金繰りのために収入と支出の動きを見る際には、金額の動きをキャッシュベースの現金主義に変換する必要があります。
基本的な知識をもとに現実の事象を理解する事例
インドネシアで実際にあったお客さんとの会話の中で、会社運営の仕組みを理解していないと会話が発展しない事例を挙げます。
(某鉄鋼商社駐在員との会話から)
- 事務所賃料と社員の給料を回収するには今月から3か月でどれだけ売上を上げれば会社は回るのか試算しろと本社から言われています。
一般の商店や飲食店の運営では、売上金額から商品や材料の仕入原価(変動費)を差し引いた粗利益(限界利益)で、まずは固定費を回収してトントンに乗せてから、利益を積み上げるという考え方をします。これは売りと買いの差額である粗利で諸経費をまかなうという商売の基本形なので、感覚的に理解しやすい話です。
(某OA機器商社社長との会話から)
- 固定費の支払いのために銀行から金を借りるのは不本意だが入金が少なく今月の給料が払えないので銀行に交渉に行ってくる。
本来固定費は粗利で消化すべきものなのに、P/L上で大きな利益が出ているにもかかわらず入金が少ないため社員の給料を払えず、背に腹は代えられず邦銀の融資担当者に電話するという場面です。P/L上で発生する取引はすべて発生主義の原則で費用と収益として計上されるため、現預金がどれだけ入ったかはP/Lを現金主義で支出と収入に置き換え、営業活動によっていくら現預金が増えたかを知る必要があります。
(某切削部品メーカー社長との会話から)
- 前月棚卸で材料を過剰計上してしまったためP/L上の利益が大幅黒字となり、今月になって正確な棚卸を行ったことでが逆に大幅赤字になって社長が真っ青になった。
商社のように固定費を粗利で消化するという考えとは異なり、固定費の種類が多い製造業では変動費に固定費を積み上げた売上原価と、製品を販売するためにかかった販売管理費をという意識が強くなります。
前月は(月初材料在庫+当月購入材料分ー月末過剰材料在庫=過少売上原価)ということで(売上ー過少売上原価=過剰利益)となり喜んでいたのもつかの間、今月は(月初過剰材料在庫+当月購入分ー月末材料在庫=過剰売上原価)となりP/Lが真っ赤となり、お怒りの電話をいただいたことがありますが、これはシステムの問題ではなく、棚卸で過剰計上してしまった運用上の問題です。
(某電器部品メーカー社長との会話から)
- 今月稼働停止した機械の減価償却費を仕掛品に計上したところ、倉庫に仕掛品在庫がないことを外部監査で指摘されたので、製造原価外の販売管理費に振替えた。
製造費用は製造した月にしか発生しない費用である一方で、固定費である減価償却費は製造の有無にかかわらず発生するため(月初仕掛在庫+当月製造費用―月末仕掛在庫=製造原価)から金額があるにもかかわらずモノの動きが見当たらないケースです。
システムは発生主義の原則で自動的に取引を記帳していきますが、現場で流動するモノの動きと一致しないことは頻繁に起こるため、人間がその原因を分析し対処するに当たって原価の発生のプロセスを理解しておく必要があります。
ネットで調べる知識と頭の中に記憶すべき知識
スマホで何でも検索できる時代に、なぜ会社運営の仕組みを理解し記憶する必要があるのでしょうか。それは、現実の事象に基づいて創造的な話をするために必要だからです。リアルタイムの翻訳機があっても、英語学習が不要になるわけではありません。翻訳機で読み書きができても、日本語と英語の変換の枠内で生まれるアイデアには限界があります。
英語圏と日本語圏の思考方法の違いによる齟齬のリスクも避けられません。 モノと金額とキャッシュの動きという会社運営の基本は業務知識の本質であり、断片的知識とは異なります。問題解決のために新しいアイデアを生み出す源泉となるものであり、検索できる断片的知識の暗記に時間を割くよりも、本質的知識を理解し、頭の中に体系的に整理することが重要です。
システム化が進んだ将来でも、この本質的知識の理解は必要と考えます。
よくある質問|IT化時代の簿記知識の重要性
本稿の内容に沿って、繰り返し出る問いを短く整理します。
IT化が進んでも簿記の知識は必要ですか?
はい、IT化が進んでも簿記の知識は必要です。業務の仕組みを理解することで、モノと金額、キャッシュの動きを想像でき、会社運営の本質を理解する助けになります。特に製造業では、工業簿記の知識が役立ちます。
システム化が進んだ場合、経理業務はどう変わりますか?
システム化が進むと、経理業務は自動化され、入力作業が中心となります。しかし、完全自動化が進むと、単なる入力オペレーターは削減され、システムから出力されたデータを解析し、事業戦略への提言ができる高度な人材が求められるようになります。
会社運営の仕組みを理解するために必要な知識は何ですか?
会社運営の仕組みを理解するためには、モノと金額とキャッシュの動きを把握することが重要です。簿記を学ぶことで、財務諸表に載る数字がどのように発生したのかを理解し、会社運営の本質を想像できるようになります。