
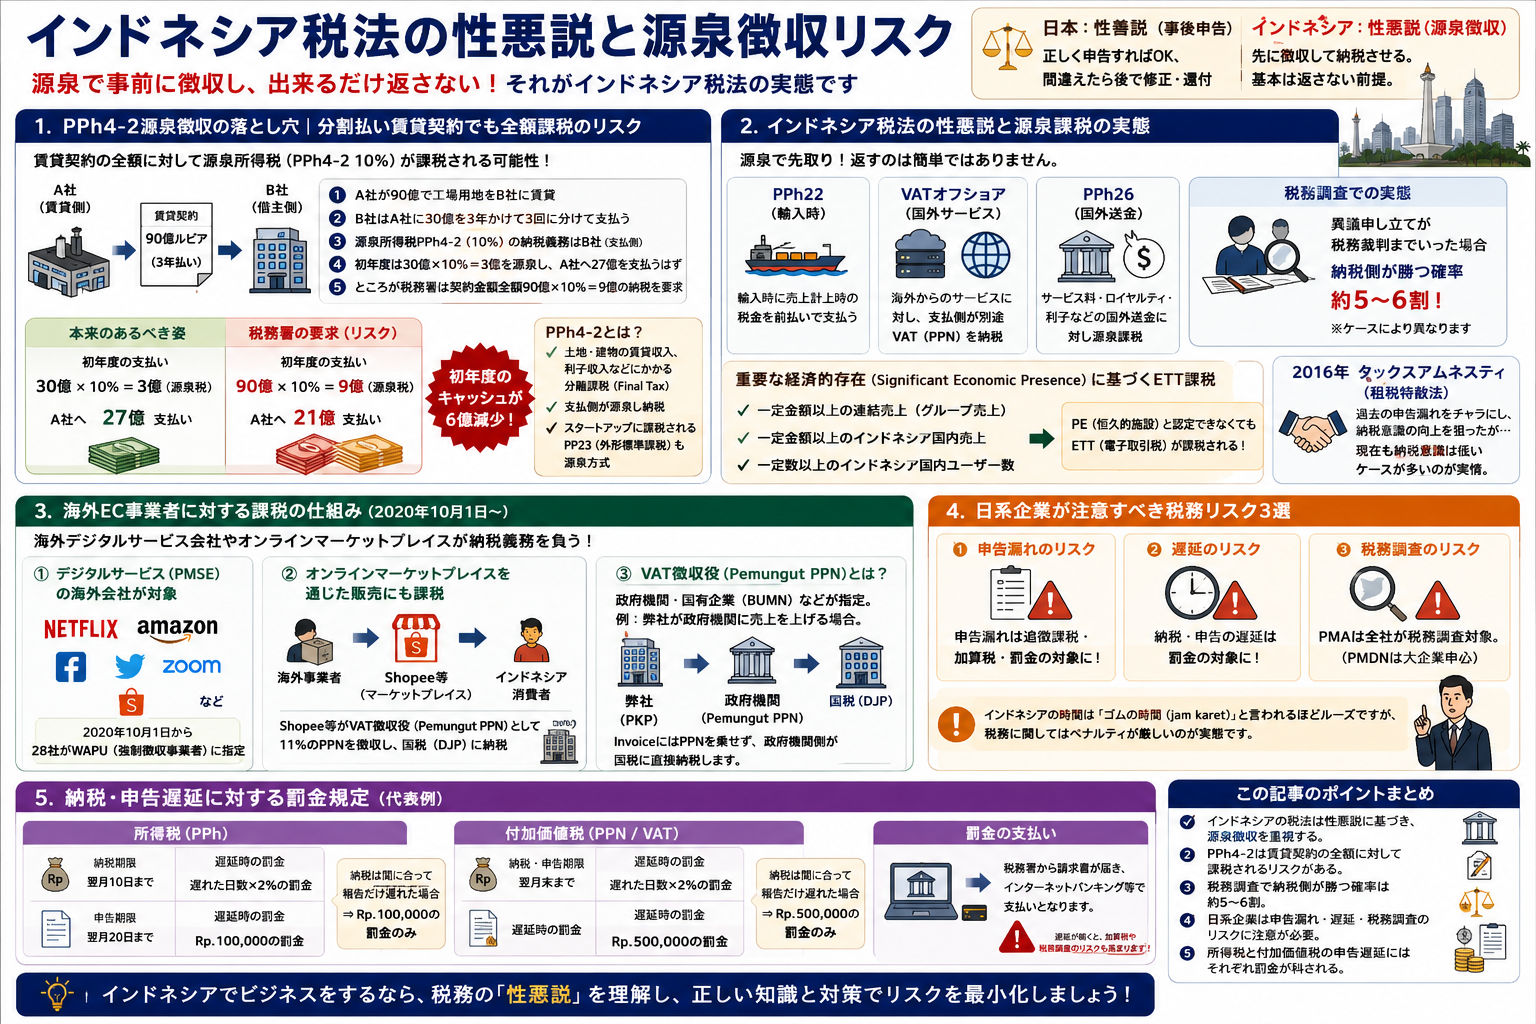
日本の税法は、事後に正しく申告されることを前提とした性善説に基づいています。しかし、インドネシアの税法は、源泉で事前に徴収した上で、できるだけ返さないという性悪説に基づいていると言えます。
-

-
インドネシアで働く・ビジネスする人のための税金の知識|会計・システム・実務対応まで
PPNは末端消費者が実質負担し、名目12%改定後も通常取引は実質11%相当の計算がある。個人所得税PPh21は超過累進で、NET契約ではグロスアップ方式が使われることが多い。源泉は総合課税(PPh23等)と分離課税(PPh4-2等)に…
続きを見る
この記事でわかること
- インドネシアの税法は源泉徴収を重視し、事前に徴収して返さない性悪説に基づいています。
- 賃貸契約では、分割払いでも契約全額に対して源泉所得税PPh4-2が課されます。
- PPh22やPPh26などの税は源泉方式であり、税務裁判で納税側が勝つ確率は5割から6割です。
- 日系企業は申告漏れや遅延に厳しい罰則があり、PPhの遅延には2%の罰金が課されます。
- 国内投資会社は大企業でない限り税務調査の心配が少ないですが、外国資本投資会社は調査対象です。
インドネシアPPh4-2源泉徴収の落とし穴|分割払い賃貸契約でも全額課税されるリスク
元インドネシア駐在員の方から伺った話によると、自社工場を他社に賃貸する際、借主が分割払いを選んでも、賃貸収入に対する源泉所得税PPh4-2は契約金額全額に対して納税する必要があると言われたそうです。
事例:A社が90億で工場用地をB社に賃貸し、B社は30億を3年かけて支払う契約を結びました。契約書には90億を3年払いと記載されていますが、B社は初年度に30億しか払わないにもかかわらず、全額90億の10%である9億を納税し、A社には21億しか支払わないという状況です。
要点:このように、B社が初年度に90億を負債として一括計上し、税務署が全額に対する源泉を求める場合、A社のキャッシュフローに大きな影響を与える可能性があります。
PPh4-2は土地建物の賃貸収入や銀行預金の利子収入などにかかる分離課税(Final Tax)であり、支払う側が源泉し納税する義務があります。スタートアップ企業にとっては、法人所得税制ではなく、事業主に対して一律公平にかかる外形標準課税PP23も含まれます。
インドネシア税法の性悪説と源泉課税の実態|PPh22・PPh26・関税で直面する理不尽な負担
インドネシアの税法は、源泉先取りでできるだけ返さないという性悪説に基づいています。例えば、輸入時に売上計上時の税金を前払いするPPh22や、海外からのサービス提供に対するVATオフショア、そして日本からの営業支援に対するPPh26などが挙げられます。これらは基本的に源泉方式であり、税務署は異議申し立ての税務裁判までいった場合、5割から6割の確率で納税側が勝つことがあります。
事例:租税特赦法(タックスアムネスティ)では、過去の税務申告における申告漏れをチャラにし、国民の納税意識を高めようとしました。しかし、私がアパートや家を借りた際、大家さんが賃貸からの所得を申告している様子はなく、賃貸収入に税金がかかることすら知らない人もいました。
要点:インドネシアの税制は、納税者の意識の低さを背景に、性悪説に基づく厳しい源泉課税が行われています。
また、日本からインドネシアにモノを送る際にかかる関税も性悪説のもとで理不尽な税金を課されることがあります。例えば、12月の製造業フェアで無料配布する予定の製品パンフレット500冊が郵便局留めになり、数万円の関税の請求書を出してくるであろう税関職員と交渉する必要があります。
-
-
インドネシア税制の基礎知識: 会計システム導入時に役立つ情報
インドネシアの税制は複雑で、特に所得税PPh体系が特徴的です。会計システム導入時には税務知識が必要です。法人税PPh25は22%で、前年度の課税所得に基づき毎月前払いする必要があります。年度末に確定税額を計算し、差額をPPh29として…
続きを見る
インドネシア日系企業の税務リスク3選|申告漏れ・遅延・税務調査と罰金規定の実態
インドネシアの日系企業が注意すべき税法に関するリスクは、申告漏れ、遅延、税務調査の3つです。外国資本投資会社(PMA)はすべて大企業扱いされ、会計外部監査が義務付けられ、税務調査の対象となります。一方、国内投資会社(PMDN)は大企業でない限り、税務調査の心配は少ないです。
事例:所得税(PPh)と付加価値税(PPN)の申告漏れや遅延には厳しい罰則があります。PPhは翌月10日までに納税し、遅れた場合2%の罰金が課されます。報告が翌月20日までに遅れた場合はRp.100,000の罰金です。PPNは翌月末までに納税し報告しなければならず、納税遅延には2%の罰金、報告遅延にはRp.500,000の罰金が課されます。
要点:納税は間に合っても報告が遅れると罰金が発生し、税務署から請求書が届きます。弊社では納税は余裕を持って行いますが、報告が遅れることが多く、ネットバンキングで罰金を支払っています。