
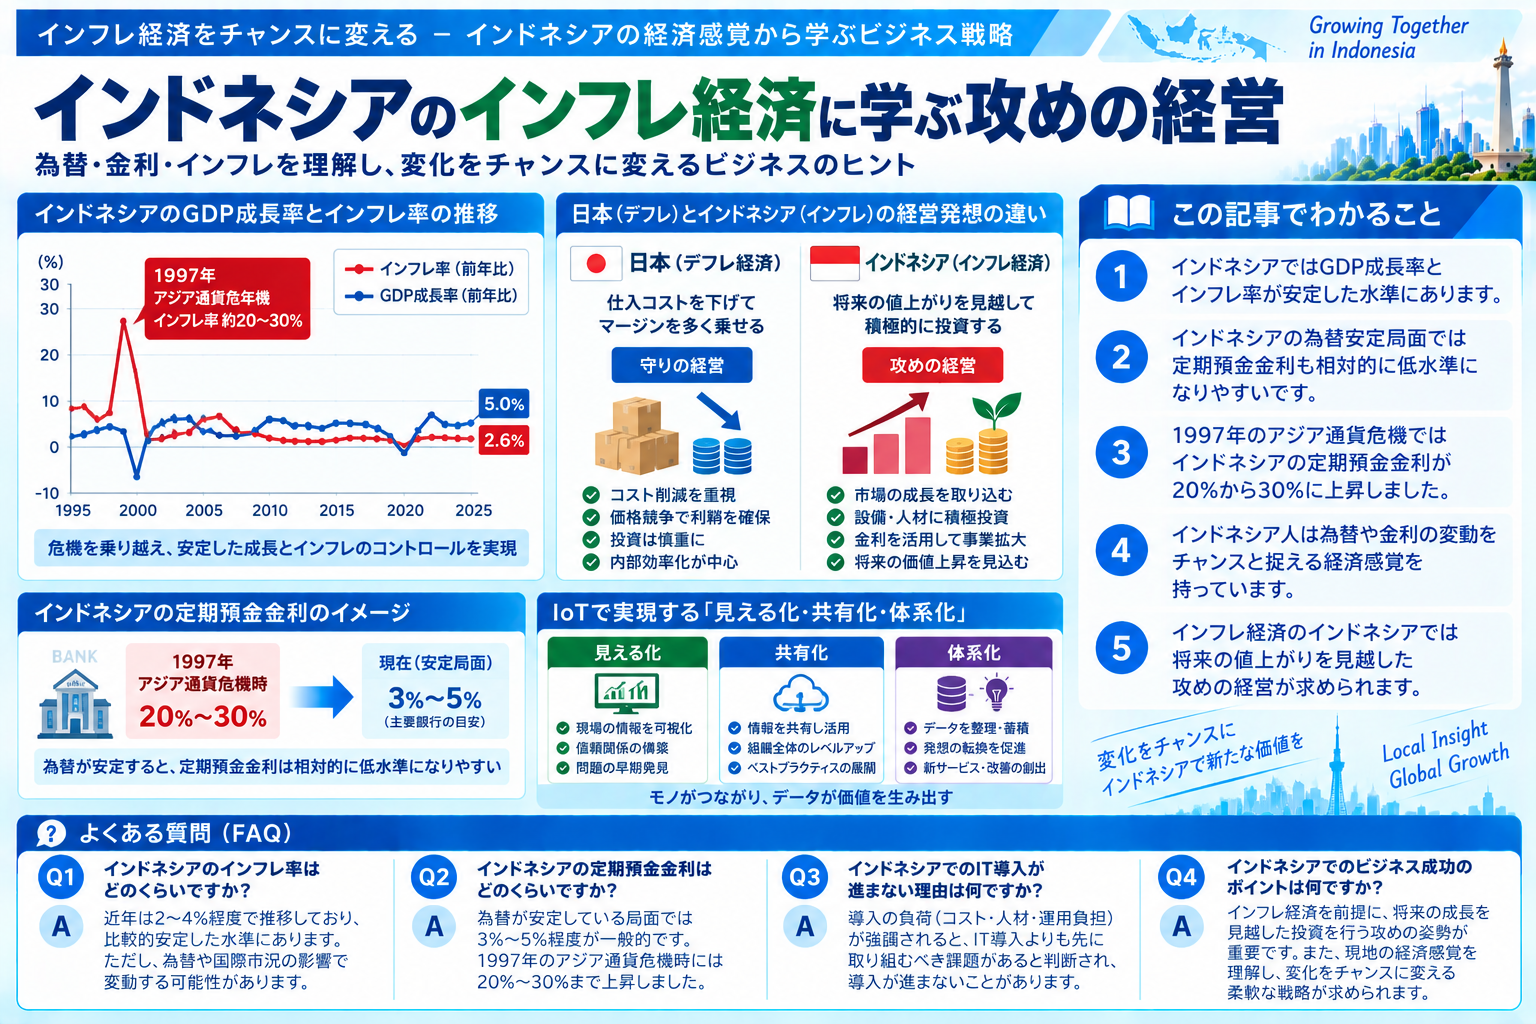
日本のデフレ経済では、仕入コストを下げてマージンを多く乗せるという守りの発想になります。しかし、インフレ経済では、将来の値上がりを見越して投資するという攻めの発想になります。
-

-
インドネシアのビジネス事情まとめ|進出・継続・IT・市場戦略
現地適合(品質×価格)が本国ブランドの優位より効きやすい。無印良品は2021年5月末にインドネシア全店舗を閉鎖し、低価格帯で模倣品に近い商品構成の中国系小売が多店舗展開した局面がある。かつては日本人が資本とアイデアを提供し、インドネシ…
続きを見る
この記事でわかること
- インドネシアではGDP成長率とインフレ率が安定した水準にあります。
- インドネシアの為替安定局面では定期預金金利も相対的に低水準になりやすいです。
- 1997年のアジア通貨危機ではインドネシアの定期預金金利が20%から30%に上昇しました。
- インドネシア人は為替や金利の変動をチャンスと捉える経済感覚を持っています。
- インフレ経済のインドネシアでは将来の値上がりを見越した攻めの経営が求められます。
インドネシアの定期預金金利と為替安定の背景とは?アジア通貨危機から学ぶ経済の変遷
インドネシアは定期預金の利率が高い国として知られていますが、GDP成長率とインフレ率が安定した水準で推移し、ルピアの対ドルと対円レートも安定している局面では、定期預金金利も相対的に低水準になりやすいです。

事例:インドネシアに来た当時、多くの企業が海外から外貨で借金し、国内で投資を行っていました。しかし、アジア通貨危機で中央銀行の為替介入が失敗し、ルピアの信用が崩壊寸前となり、企業倒産が相次ぎました。ルピア安に伴う原油輸入価格上昇が国内物価を直撃し、1か月定期預金の金利が20%から30%という高利率になりました。
要点:アジア通貨危機はインドネシアの金融システムに大きな影響を与え、安定した為替と低金利の背景には過去の教訓が生かされています。
BCA銀行の定期預金金利は為替が安定している局面では、主要銀行の定期預金金利も相対的に低水準になりやすいです。これは預金者が為替差損のリスクを考慮しなくて済むことが要因です。
インドネシア人の金利・為替リテラシーが高い理由とは?生活に根差した経済感覚
インドネシアで生活すると、日常的に為替や金利を意識する場面が多く、日本と比べてその頻度が圧倒的です。インドネシア人は車やスマホなどの資産を中古市場で売買する経験を持ち、子供の頃から為替や金利について考える癖が身についていると感じることがあります。
インフレ率が10%を超える年もあり、デノミネーションの議論が繰り返されました。当時、日本人の間ではインドネシアがハイパーインフレに陥るのではないかという不安がありました。
事例:以前、前年度末に円建て支払い額のルピア転額が確定した後、新年早々にルピア口座から円転して日本に送金した際、円がルピアに対して急上昇し、為替損で利益が吹き飛びマイナスになったことがありました。あのときもインドネシア人なら絶対やらかさないミスだなあと思いました。
要点:インドネシア人はインフレ時に金利が上がる相関関係を利用した裁定取引で利益を得るなど、経済の変動をチャンスと捉える傾向があります。
インフレ経済インドネシアで学ぶ「攻めの経営」|日本との商習慣・金利感覚の違いとは
日本で商売をしていたら、仕入コストを下げてマージンを大きく乗せることで利鞘を稼ぐ発想が主流でしょう。これはデフレ経済でのコスト削減による「守りの経営」です。
一方、インドネシアのインフレ市場では、将来の値上がりを見越して投資し、金利が安いうちに借金してでも売上を伸ばす「攻めの経営」が求められます。
インドネシアでは、インフレによるルピアの価値低下と為替差損を銀行の預金金利で補うことができますが、法改正や汚職、社会不安などの不安定要素がビジネスを難しくしています。