


損益法での当月利益は「月末の収益-月末の費用」です。財産法での当月利益は「(月初の資産-月初の負債)-(月末の資産-月末の負債)」という資本の増分であり、両方とも同額になります。
-

-
インドネシアの会計システム
インドネシアの会計システムはSaaS化が進んでいるが、導入率は8%以下です。新しいSaaS型会計システムが市場でローンチされ続ける理由は、シェア拡大の潜在性が高いからです。会計システム普及により自動仕訳が一般化し、経理担当者の簿記テス…
続きを見る
この記事でわかること
- 損益法では月末の収益から費用を引いて利益を計算します。
- 財産法では資産と負債の差額の増減で利益を算出します。
- IFRS対応にはシステム修正とオペレーション変更が必要です。
- 在庫評価方法はIFRSで認められた方法に統一する必要があります。
- 複数基準元帳機能でIFRSと各国基準の財務報告を管理します。
利益を損益から算出するか資産と負債から算出するかの違い
1か月の利益を計算する際、通常は収益(貸方)が費用(借方)に対して月末時点でどれだけ多かったかを確認します。
また、利益は資産(借方)と負債(貸方)の差額が月初から月末の間にどれだけ増えたかという視点でも考えられます。
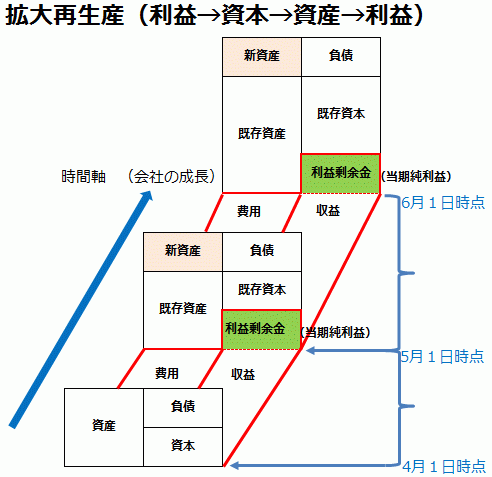
両方とも同じ数字になりますが、これは1ヶ月で資本(貸方)がどれだけ増えたかを示しています。「月末の収益-月末の費用」が資本の増加分、つまり当月利益です。
利益を損益から考える方法を損益法、資産と負債から考える方法を財産法と呼びます。損益法では当月の損益科目を集計するだけで利益を計算できますが、財産法では当月の資産と負債の動きを集計し、月初残高も必要です。
月末の資産負債(B/S)科目残高は翌月に繰り越しますが、損益(P/L)科目残高は繰り越さずに、B/Sの資本の部に繰り入れることで、P/LとB/Sの借方貸方合計をバランスさせます。
月末時点の資産負債科目の残高を部門別に集計する方法
P/L上の損益科目は元帳(G/L)で部門コードが付いているのが一般的ですので、月末に当月発生額を部門別に集計できます。一方、B/S上の資産負債科目はG/Lで部門コードが付いていないことが多く、月初の前月繰越残高も部門別に分かれていません。部門コードが付いている場合でも「会社全体」などの代表部門であることがほとんどです。
そのため、会計システム稼動後に資産負債の部門別集計を行うには、特定のタイミングをカットオフとし、月末残高を同一科目間で「借方が部門別、貸方が代表部門」として振替える相殺仕訳を行う必要があります。
- (借) Cash/Bank(部門コードA) 10 (貸) Cash/Bank(部門コードなし) 30
- (借) Cash/Bank(部門コードB) 10
- (借) Cash/Bank(部門コードC) 10
これにより、翌月からG/L上で資産負債科目を部門コードで集計することが可能になります。
収益費用アプローチ
前回、JSOXが求める内部統制とITコンプライアンスの関係を俯瞰しましたが、今回はJSOXとは別の流れであるIFRSとシステム対応について考察します。システム導入のトレンドとして、JSOXとIFRSに気を配ることは必然の流れです。
日本の会計基準はP/L(損益計算書)を重視しており、これは高度成長期の右肩上がりの経済を前提として、当期の期間損益だけで将来予測が容易に立てられたことに起因しています。P/Lを作成した後、次期以降の収益・費用の源泉となる資産・負債・資本項目を補足的にB/S(貸借対照表)として計上する発想です。
B/S項目を検証・再評価して実情に合ったものにして報告するよりも、税法上の評価額をそのまま会計上の評価額として、償却が完了する時点で特別損益で処理する傾向が強いです。
資産負債アプローチ
IFRSの会計基準は、投資家や債権者に企業価値評価のための情報を提供することを目的としています。このため、固定資産の減損や再評価、売却可能な金融資産を時価評価し、B/Sを正確に作成することが求められます。これにより、将来的にキャッシュフローを生み出せる資産状況を把握できます。連結財務報告ではIFRSに基づく報告が必須ですが、税務報告は各国独自の基準で作成する必要があります。
システムのIFRS対応とは?
システムのIFRS対応には、システム修正とオペレーション変更の2つの方法があります。システム導入時にお客様に提案する事項は以下のとおりです。
- 実現主義での売上計上:出荷基準(発生主義)で売上を計上している場合、顧客が検収したタイミングでInvoiceを発行し、A/Rと売上を計上することが推奨されます。
- 在庫評価方法の統一:連結会社内で在庫評価方法を統一する必要があり、日本本社の方式に合わせることが望ましいです。IFRSで認められている先入先出法、移動平均法、標準原価法(標準単価法)、総平均法を使用し、後入先出法は認められません。
- 実在庫と経理在庫の別管理:月末棚卸によって売上原価を確定する場合が多いですが、月中の在庫と会計のアンマッチを補助帳票で未実現売上分の資産として管理します。
- 有形固定資産の再評価:有形固定資産には税法基準を会計上も採用せず、事業年度ごとに再評価し、減価償却方法や耐用年数を見直します。
- キャッシュフロー計算書(直接法):インドネシアではキャッシュフロー計算書は必須ではありませんが、名目上必要になります。
- 複数基準元帳:税務は各国独自基準のままでも、連結財務諸表はIFRS対応(B/S重視)で行います。会計システムで複数基準元帳機能を実装することが理想です。具体的には、会計仕訳データを分別管理し、出力時に合算有無を任意に選択できることです。
よくある質問|利益計算とIFRS対応
本稿の内容に沿って、繰り返し出る問いを短く整理します。
損益法と財産法の利益計算の違いは何ですか?
損益法では、当月の利益は「月末の収益-月末の費用」で計算されます。一方、財産法では「(月初の資産-月初の負債)-(月末の資産-月末の負債)」で計算されます。どちらの方法でも、最終的な利益額は同じになります。
IFRS対応のためにシステムで考慮すべき点は何ですか?
IFRS対応には、システム修正とオペレーション変更が必要です。具体的には、売上計上の実現主義への変更、在庫評価方法の統一、固定資産の再評価などが含まれます。また、複数基準元帳機能の実装も理想的です。
日本の会計基準とIFRSの主な違いは何ですか?
日本の会計基準はP/L(損益計算書)を重視し、当期の期間損益を基に将来予測を行います。一方、IFRSはB/S(貸借対照表)を重視し、資産の減損や再評価を通じて企業価値評価のための情報提供を目的としています。