


会計システム導入時に最低限知っておきたいインドネシアの税務の知識は付加価値税PPNと所得税PPHですが、法人税PPH25やサービス源泉税PPH23などは総合課税(Non-Final)で、オフィス賃貸収入PPH4(2)は分離課税(Final)になります。
-

-
インドネシアの会計システム
インドネシアの会計システムはSaaS化が進んでいるが、導入率は8%以下です。新しいSaaS型会計システムが市場でローンチされ続ける理由は、シェア拡大の潜在性が高いからです。会計システム普及により自動仕訳が一般化し、経理担当者の簿記テス…
続きを見る
この記事でわかること
- インドネシアの付加価値税PPNはインボイス方式で計算されます。
- 消費税増税前の日本ではマンションが飛ぶように売れています。
- インドネシアの個人所得税PPh21は給与から源泉徴収されます。
- システム会社の取引ではPPN11%を含めたインボイス金額が請求されます。
- 外貨取引の税務仕訳ではBIレートとTaxレートを使用します。
付加価値税PPN(Pajak Penambahan Nilai)
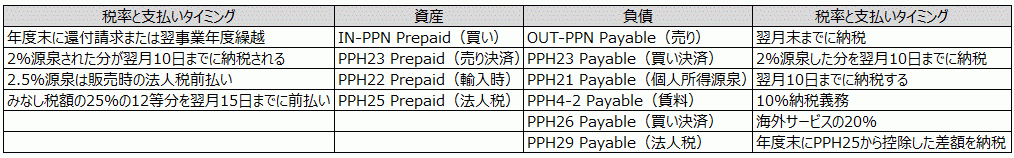
インドネシアでは、日本の消費税に相当するのがPPN(VAT=付加価値税)です。インドネシアはインボイス方式を採用しており、Faktur Pajak (Tax Invoice)に基づいてPPNの支払いや還付額を計算します。売上時に課したPPN(Output)と購入時に課されたPPN(Input)を相殺し、売上PPNが多ければ翌月末までに納税し、購入PPNが多ければ年度末に還付請求または翌事業年度に繰越します。
非居住者は一定額を超えた場合、PPNを払わなくてもよい場合があります。ジャカルタではショッピングモール内の土産物屋など約20店舗がPPNのリファンド可能店に指定されています(同一店舗でRp.500,000以上)。しかし、シンガポールのGSTリファンド(同一店舗でS$100以上)には及ばず、日本では消費税8%の払い戻しが空港だけでなくドラッグストアでも可能です。
事例:年に一度の一時帰国時にビッグカメラとマツモトキヨシで買い物をし、払い戻し分だけでかなりの額になります。
所得税PPh(Pajak Penghasilan)
インドネシアの税法において、所得税(PPh)は非常に複雑です。PPNが日本の消費税に相当しますが、PPNは付加価値税であり、サービスや土地などの生産財にも課税されます。所得税PPhは、個人所得税と法人所得税に分かれます。
生産される財・サービスは、その経済的用途に応じて、消費財と生産財に大別されます。消費を目的として家計により需要される財・サービスを消費財と呼び、生産を目的として企業により需要される財・サービスを生産財と呼びます。同じ財であっても、用途によって消費財または生産財とみなされます。(「コトバンク」より)
個人所得税はPPh21(法律No.10/1994の21条)で給与から源泉徴収されます。法人所得税は前年度所得から計算したみなし税額を月納するPPh25(Bulanan)と、年度末に源泉控除して差額を収めるPPh29(Tahunan)です。これらは日本の税制と似ているため、理解しやすいです。
さらに、インドネシア国内居住者が取得するサービス所得に対する源泉徴収であるPPh23、オフィス賃貸料などにかかるPPh4(2)、インドネシア非居住者が取得するサービス所得に対する源泉徴収税であるPPh26があります。日本人管理者にとっては、これらを知っておくことが重要です。
日本の場合 インドネシアの場合 特徴 ERP
法人所得税 PPh25, 29
個人所得税 PPh 21 給与に対する源泉所得税 Payrollシステムで自動計算
サービス所得税 PPh 23 源泉所得税(居住者) 決済時に自動計算
サービス所得税 PPh 26 源泉所得税(非居住者)
取引事例(売りと買い)
システム会社がパソコン本体Rp.1,000,000とインストール料金Rp.500,000で販売する場合、合計金額はRp.1,500,000ですが、11%のPPNを含めてインボイス金額としてRp.1,665,000を請求します。
お客はインストール料金Rp.500,000に関してPPh23の2%であるRp.10,000を差し引いてRp.1,655,000を支払い、翌月10日までにRp.10,000を税務署(Kantor Pajak)に納付する義務が発生します。売った側は源泉という形で所得税を前払いしたことになります。
お客はシステム会社に源泉徴収票(Bukti potong PPh pasal 23)を発行し、システム会社は年度末にその分を控除できるという、PPNと同じく「往って来い」の性質を持ちます。PPh23のように他の所得税と合算プラスマイナスして課税することを総合課税(PPh Non-Final Tax)といい、これはまだ決定していない所得税の前払いになります。
一方、PPh4(2)のように支払い側での源泉徴収で税額が確定してしまうものを分離課税(PPh FinalTax)といいます。
システム会社の仕訳
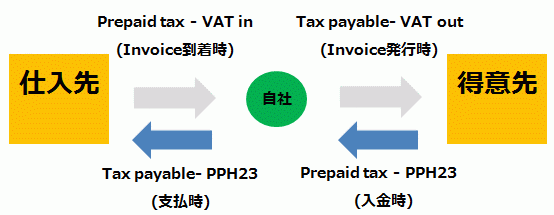
インボイス発行時: Tax payable - PPN outは負債(Outputを計上する義務)
- (借) A/R 1,650,000 (貸) Sales 1,500,000
- (貸) Tax payable - PPN out 150,000
決済時: Tax payable - PPh23は資産(前払い所得税)
- (借) Bank 1,640,000 (貸) A/R 1,650,000
- (借) Prepaid tax - PPh ART23 10,000
お客の仕訳
インボイス到着時: Prepaid tax - PPN inは資産(Outputから控除できる権利)
- (借) Purchase 1,500,000 (貸) A/P 1,650,000
- (借) Prepaid tax - PPN input 150,000
決済時: Tax payable - PPh23は負債(システム会社の所得税を源泉徴収して払う義務)
- (借) A/P 1,650,000 (貸) Bank 1,640,000
- (貸) Tax payable - PPh ART23 10,000
その他の所得税
Fiscalは「出国税」や「所得税の前払い」として知られていましたが、実際には居住者の海外旅行意欲を抑え、外貨流出を防ぐことを目的とした時代遅れの税制とされていました。当初は「海外出国する居住者全員が100万ルピアを支払う」ものでしたが、「NPWP取得者は免除、未取得者のみ250万ルピア」に変更されました。
これは納税意識を高めるためにNPWP未取得者を掘り起こし、NPWPを取得させるという名目で、「所得税の仮納付」としての位置づけもありましたが、最終的には廃止されました。
外国人税に関しては、IKTA(Ijin Kerja Tenaga Asing)を取得するためにUS $ 1,200を技能開発基金(DPKK=Dana Pengembangan Keahilan Keterampilan)として国の指定銀行に振り込み、その後納付証明を持って労働許可証の手続きを行う必要があります。
(IKTAは現在のIMTA(Izin Mempekerjakan Tenaga Asing)の前身です。)
IKTAを取得するためには、まずKITAS(Kartu Ijin Tinggal Terbatas)滞在許可書を取得する必要があります。これを取得するとインドネシア居住者となり、出国時にはKartu Imigrasi(出入国カード)を航空会社のチェックインカウンターで受け取り、出国時のイミグレーションに提出する必要があります。
この際、出国カードが回収されますが、半券の入国カードは失くさず、帰国時にイミグレーションで返却する必要があります。
(イミグレカードは2015年3月に廃止になりました。)
以前はKITASを同じ会社で5回延長するとKITAP(Kartu Ijin Tinggal Tetap=永久滞在許可証)にアップグレードできましたが、2012年当時の状況は不明です。
居住者のインドネシアからの出国方法は3通りあり、KITASホルダーが再入国を前提に出国する場合には、事前にMERP(Multiple Exit/Re-entry Permit)またはSingle Re-entry Permitを取得する必要があります。KITASを放棄する場合は事前にEPO(Exit Permit Only)を取得する必要があります。
(2015年9月現在Multipleのみ取得可能です。)
EPO発行後は2週間以内にインドネシア国外に出国する必要があります。この際、入出国カードは両方とも取られるため、シンガポールに着いてから「カード半券を無くした」と慌てないように注意が必要です。
再入国時にはVOA(Visa On Arrival)での入国となり、入出国カードに必要事項を記入し、次の出国時のチケット(新しいKITASのためのTelex Visa後の出国用)をあらかじめ準備しておくことが推奨されます。そうでないと、入国審査のためだけにシンガポールまでの出国チケットを購入して捨てることになります。
また、イミグレにTelex Visaの許可が下りて次の出国時までの間は出国カードの半券を無くさないようにしないと出国時に面倒なことになります。この期間中は旅行者という立場を忘れないようにしましょう。
(再三ですがイミグレカードは2015年3月より廃止されましたのでもう必要ありません。「昔はこんな制度があった」という記憶遺産としてそのまま載せています。)
外貨取引と税務仕訳
Taxレートは、外貨取引の課税金額を企業が低く操作しないように税務署が公的に決定するものです。ルピア建て取引ではTaxレートは使用されません。取引仕訳は取引通貨(Original currency)で記録するのが原則です。
例えば、機能通貨(Base Currency)がUS$で、修理費A/Pのインボイスがルピア建てRp.900,000の場合、取引レートRp9,500/$、TaxレートRp.10,000/$とすると、以下のようになります。
- (借) Repair fee Rp. 900,000 (貸) A/P Rp. 900,000
(Base Rp.900,000÷9,500=$94.74)
- (借) Prepaid PPN input Rp. 90,000 (貸) A/P Rp. 90,000
(Base 90,000÷9,500=$ 9.47)
ルピア建て取引では、税務署に支払う金額はルピアで確定します。会計処理上、機能通貨に換算するための取引レートはインドネシア銀行のBI(Bank Indonesia)レートを使用します。
次に、修理費A/Pのインボイスがドル建て$90の場合、PPN仕訳はIDRで行われます。この場合、取引通貨がドルでも税額計算ではルピアのA/Pが計上されます。
- (借) Purchase $90 (貸) A/P $90
- (借) Prepaid PPN input Rp.99,000 (貸) A/P Rp.99,000
($90x11%x10,000=99,000)
会計システムの制約として、取引画面から為替レートマスタの複数のレート(BIレートとTaxレート)を参照できない場合、機能通貨への換算方法は以下のいずれかになります。
- 取引部分は為替レートマスタから取得し、PPN部分は手計算結果で修正
- 取引部分と税金部分を別画面に分けて入力
どちらも運用負荷が高いため、月中の外貨取引発生時は取引部分も税金部分も為替レートマスタのBIレートで自動計算させ、PPN11%分はTemporary勘定に集約し、月末にTaxレートで別途計算したルピア建てのPPN Payableで相殺(Re-class)することも可能です。
- (借) Purchase $90 (貸) A/P $99.9
- (借) PPN clearing $9.9
Faktur Pajakの金額を月単位で集計し一括相殺します。
- (借) Prepaid PPN input Rp.90,000 (貸) PPN clearing $9
よくある質問|インドネシアの税制と会計処理
本稿の内容に沿って、繰り返し出る問いを短く整理します。
インドネシアの付加価値税PPNとは何ですか?
インドネシアの付加価値税PPNは、日本の消費税に相当する税です。インボイス方式を採用しており、Faktur Pajakに基づいてPPNの支払いや還付額を計算します。売上時に課したPPNと購入時に課されたPPNを相殺し、売上PPNが多ければ翌月末までに納税し、購入PPNが多ければ年度末に還付請求または翌事業年度に繰越します。
インドネシアの所得税PPhにはどのような種類がありますか?
インドネシアの所得税PPhは、個人所得税と法人所得税に分かれます。個人所得税はPPh21で給与から源泉徴収され、法人所得税はPPh25とPPh29で前年度所得から計算したみなし税額を月納し、年度末に源泉控除して差額を収めます。また、PPh23やPPh26など、サービス所得に対する源泉徴収税もあります。
インドネシアでの外貨取引の税務仕訳はどのように行いますか?
外貨取引の課税金額は税務署が公的に決定するTaxレートを使用します。ルピア建て取引ではTaxレートは使用されず、取引通貨で記録するのが原則です。会計処理上、機能通貨に換算するための取引レートはインドネシア銀行のBIレートを使用し、月中の外貨取引発生時はBIレートで自動計算し、月末にTaxレートで別途計算したルピア建てのPPN Payableで相殺することも可能です。