

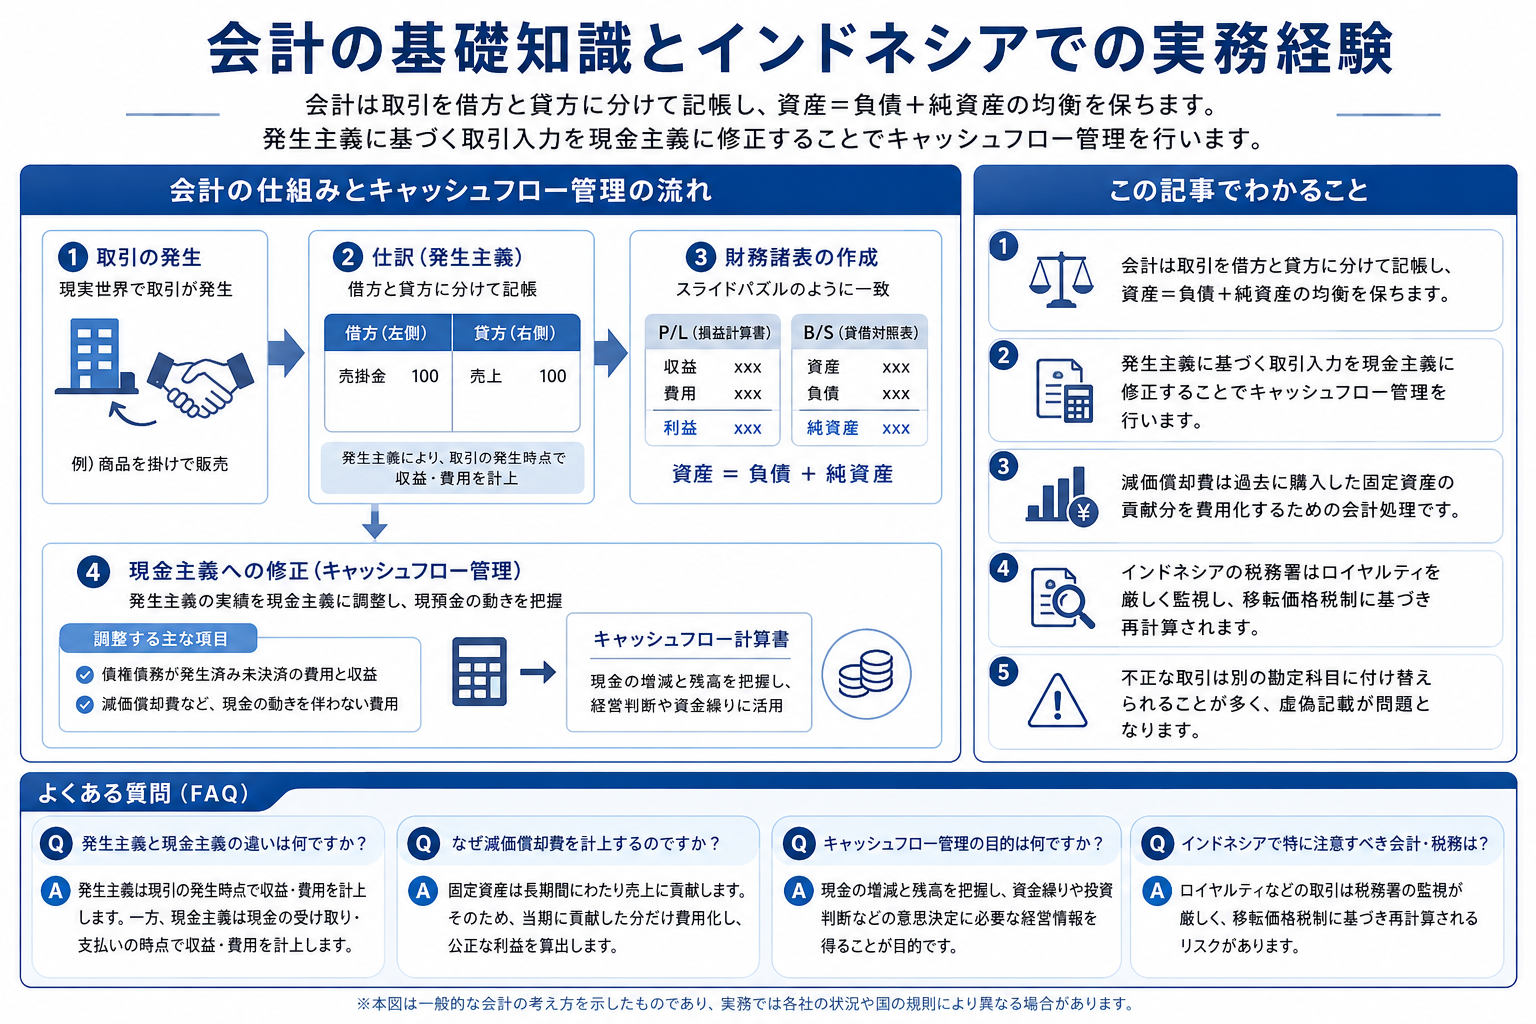
会計は、取引を借方と貸方に分けて記帳し、費用と収益の差額を純資産に組み入れることで「資産=負債+純資産」が均衡する仕組みです。発生主義に基づく取引入力を前提として、現預金の動きを把握するために現金主義への修正を行うのがキャッシュフロー管理です。
-

-
インドネシアの会計システム
インドネシアの会計システムはSaaS化が進んでいるが、導入率は8%以下です。新しいSaaS型会計システムが市場でローンチされ続ける理由は、シェア拡大の潜在性が高いからです。会計システム普及により自動仕訳が一般化し、経理担当者の簿記テス…
続きを見る
この記事でわかること
- 会計は取引を借方と貸方に分けて記帳し、資産=負債+純資産の均衡を保ちます。
- 発生主義に基づく取引入力を現金主義に修正することでキャッシュフロー管理を行います。
- 減価償却費は過去に購入した固定資産の貢献分を費用化するための会計処理です。
- インドネシアの税務署はロイヤルティを厳しく監視し、移転価格税制に基づき再計算されます。
- 不正な取引は別の勘定科目に付け替えられることが多く、虚偽記載が問題となります。
当ブログでシェアしたい会計情報とは
インドネシアで20年近く業務システムを導入してきた経験をもとに、現場での担当者との会話から得たITや業務に関連する知識、プロジェクトを進める上での苦労を当ブログにまとめています。これが、インドネシアに来て自分の本職以外の業務にも対応せざるを得なくなり、頭を抱えている駐在員や出張者の方々にとって、不安解消の材料になればうれしいです。
当ブログへの日本からのアクセス数は、インドネシア関連のエントリーよりも会計関連のエントリーのほうが多く、特に他勘定振替や賃率計算、有償支給無償支給の仕訳などについてのエントリーは、企業の経理担当者や情報システム部の方々に見ていただいているようです。
-

-
有償支給と無償支給の会計処理と税務管理
有償支給は外注先に材料を販売し、加工後の仕掛品を購入する方法です。無償支給では仕掛品の外注購買発注書を発行し、材料の出庫実績を計上します。ドロップシッピングは仕入先直送機能に該当し、得意先への入荷実績が自動的に上がります。
続きを見る
業務システムの仕事をする上で会計の知識が必ずしも必要というわけではありませんが、インドネシア人の経理担当者と会話するには、知識があったほうがより深い議論ができるのは間違いありません。
私は学生時代に会計士を目指そうと考え、日商簿記二級に合格後、一級を目指して勉強しましたが不合格でした。当時は学生生活のすべてを試験勉強に捧げるほどの根性もなく、インド古典音楽に興味を持ってからは、長期休み期間中はほとんどインドに行ってしまい、会計士への夢は潰えました。
当時所属していた中国武術会の後輩S君が、会計士試験に集中するために退部し、私の卒業後に現役4年生で合格したという連絡をもらったとき、S君の頑張りを見てきた私としては、祝福と嫉妬が入り混じった複雑な気持ちでした。あそこまで完全に試験勉強にコミットするのは無理だと感じました。
私には会計士ほどの専門知識はありませんが、会計学や簿記などの座学では得られない、会計システム導入と運用の現場で得た知識と経験をシェアできたらと考えています。
会計には金額がスライドパズルのように一致する面白さがある
会計では、1つの取引を借方と貸方に分けて記帳し、1か月分の仕訳リストから費用と収益に関する項目を抽出して引き算することで得られる利益(損失)を、純資産に組み入れます。これにより「資産=負債+資本(純資産)」がバランスするという「スライドパズル」のような仕組みが成り立ちます。利益が出ると資本が膨らみ、損失が出ると資本が縮小し、現預金がショートすると会社としてのゲームオーバーとなります。
借方と貸方に該当する取引すべて
- 資産の増加 <-> 資産の減少
- 負債の減少 <-> 負債の増加
- 資本の減少 <-> 資本の増加
- 費用の増加 <-> 費用の減少
- 収益の減少 <-> 収益の増加
当月(当期)の損益をP/L(損益計算書)で算出し、その結果として資産、負債、純資産の状態を知るためのものがB/S(貸借対照表)です。すべての数字の根拠は現実世界の取引から発生します。
現実世界で発生する取引に時間の概念を持ち込んで物理的に発生していない取引を起こす難しさ
現実世界は上下、左右、前後から形成される3次元の世界ですが、会計ではこの3次元空間で発生した取引に時間の概念を導入し、4次元空間を意識して記帳します。例えば、機械や検査機器などの固定資産を購入する場合、現金払いまたは掛け(ツケ)にすることで自分の所有物となります。そして、その固定資産を使用することが直接的にも間接的にも利益に貢献する場合には、貢献した分だけ費用計上して売上から差し引かないと公正な利益にはならないという考え方をします。
このように、現実世界で取引が発生していないにもかかわらず、過去に購入し取得した機械(固定資産)や文房具(貯蔵品)、前払した保険料(無料または割引で治療を受ける権利という資産)などを、当月の売上を獲得するために貢献したものと考え、資産の貢献分を金額に換算して費用計上します。3次元での現実の取引に時間の概念が増えて4次元になるのです。
ドラえもんのポケットが4次元空間に繋がっているように、過去のある時点に発生した支払いが、未来に遡って2019年当時(当期)費用化する取引の代表的なものが減価償却費、経過勘定(前払費用)、貯蔵品です。
過去に購入した固定資産は当月の売上に貢献したとみなされるため、貢献分を費用化します。固定資産は取得価額はそのままに、減価償却累計額で間接的に帳簿価額を計算します。
- (借) 固定資産 900 (貸) 預金 900
- (借) 減価償却費 10 (貸) 減価償却累計額 10
過去に支払った1年分の保険料のおかげで、当月は病院で無料または保険割引で治療を受けられます。
- (借) 前払保険料 80 (貸) 預金 80
- (借) 保険料 10 (貸) 前払保険料 10
過去に支払った貯蔵品のうち、当月消耗した分は当月の売上に貢献したと見なされます。
- (借) 貯蔵品 90 (貸) 現金 90
- (借) 消耗品費 10 (貸) 貯蔵品 10
このように、現金の収入や支出に関係なく、経済的事象の発生または変化にもとづいて、その時点で収益または費用を計上することを発生主義の原則といい、業務システムへの入力は会計も含めて基本は発生主義ベースで行われます。
4次元の話から時間軸を消して3次元の現金の動きに戻す難しさ
発生主義の原則に基づいて、取引に時間軸の概念を取り入れ、4次元に話をまとめたのに、再び3次元に戻すのはなぜでしょうか。理屈では発生主義と言っても、現実ではキャッシュの有無が会社の生死を決めます。当月の現金の動きと残高を把握するには、発生主義ベースで作成したP/Lを現金主義ベースに修正する必要があります。
この発生主義ベースの実績入力を前提に、手元で自由に動かせる現預金の動きを把握するために現金主義への修正を行うのがキャッシュフロー管理です。会社が儲かるというのは、P/L上で利益が出ていることを指します。
- 債権債務が発生済み未決済の費用と収益
- 減価償却費分
これらを調整してキャッシュフロー計算書を作成することで、現金主義で直近の決済に対応するための経営情報が得られます。
3次元のモノの背景によって価値が異なる難しさ
現実世界では、同じ製品でも前月からの在庫と当月製造されたものでは評価額が異なります。出荷された製品には両方が混じっているため、売上原価の内訳は次のようになります。
- 前月からの製品在庫単価×出荷数量
- 当月製造分の製品単価×出荷数量
つまり、同じように見える製品でも、製造時期によって評価額が異なります。「製造原価=売上原価」となるのは、売れるものだけを作る完全受注生産の場合のみ成立します。在庫を多く抱える事業体ほど、製造原価と売上原価の乖離が大きくなる傾向があります。
- 今月購入した材料の費用が当月購入材料費
- 月初の材料在庫と今月購入した材料のうち、今月投入した材料の原価が当月材料費(発生)
- 今月の直接労務費と製造間接費が当月加工費
- 月初の仕掛在庫と当月材料費と当月加工費のうち、今月完成した製品の原価が製造原価
- 月初の製品在庫と今月完成した製品のうち、今月出荷した製品の原価が売上原価
現実的には、インドネシアの会社法と社内リソースの兼ね合い、経営管理部の判断で可能な限り正確な評価額を計算し、B/Sの棚卸資産の部に反映させます。しかし、実際の棚卸作業で数え間違えがあれば、出てきた数字は誤ったものとなります。材料と仕掛品の棚卸が過少だと、生産のために多く投入したと見なされ製造原価が増え、利益が減ります。逆に棚卸在庫を過多で評価すると、生産のために少なく投入したと見なされ製造原価が減り、利益が増えてしまいます。
「学生時代に何を勉強すべきか」というテーマ
私の学生時代には、国際社会に対応するための英語と、経済的センスを磨くための簿記会計を勉強するように言われていました。英語は社会に出てから必要になるというのは当時でも周知の事実で、インドネシアで仕事をしている2019年でも、英語が上手いインドネシア人の中で英語が下手な日本人だと恥ずかしい思いをします。
人気が上昇しているのは、世界中どこでも仕事ができるWEBプログラミングです。プログラミングは、当時の任意選択科目コンピューターサイエンスの実習で、8インチのディスケットを使ったFORTRAN77というプログラミング言語で学びましたが、PCとインターネットが普及しており、独学でWEBサイト構築の勉強ができます。
英語やプログラミングは、自分がそれを武器に格好良く仕事をする情景が目に浮かぶので、勉強するモチベーションも上がります。しかし、簿記会計については、財務諸表が読めるようになると言われても、経理部の部屋で電卓をたたいているシーンが浮かび、どれだけ自分にメリットがあるのかイメージしにくいかもしれません。
文系の人間は専攻がはっきりしないため、理系の人間に対して一種のコンプレックスを感じることがあります。特に私の場合、商学部のマクロ経済寄り、金融経済のゼミという特徴の掴みにくい専攻だったため、大学で学んだことの痕跡を残すためにも、簿記試験くらいは受けておこうという意識でした。
背景に会社継続の制約とお金の流れがイメージできない話は胡散臭い
会社で経理部に配属されたり会計士を目指す人は別として、一般の人でも簿記会計を少し勉強していると、ニュースを見聞きする際に「この会社(人)は何を売って儲けているのだろうか?」とか「どの勘定科目で処理するのだろう」といったことを意識するようになります。
フリーランスでも製造業でもサービス業でも、すべての事業は最終的にお金で評価されます。そこに至るまでのすべての取引は会計仕訳に置き換えられ、P/L(損益計算書)とB/S(貸借対照表)に反映されるまでにはプロセスがあります。例えば、ネットでよく目にする何気ない言葉にも取引が発生しています。
- 毎月ン百万稼いでます
(借)預金 (貸)売上
- ン億円の資金調達に成功(第三者割当増資のケース)
(借)預金 (貸)資本金
- 東南アジア戦略の一角としてインドネシアへ進出(現法設立)。
(借)預金 (貸)資本金
- ビットコインで億りました(売却したケース)。
(借)預金 (貸)仮想通貨
(貸)売却益
- 世界中を旅しながらフリーランスとして生きています。
(借)預金 (貸)売上
- 不労所得で好きなことだけやって生きてます(ブログでアフィリエイト)。
(借)売掛金 (貸)売上 (確定時)
(借)預金 (貸)売掛金 (振込時)
このように事業を立ち上げて売上が立ち、預金口座にキャッシュが増える一方で、事業を継続するためには常に費用がかかります。例えば、資本金10,000の会社が毎月2,500の費用を計上できるのは4ヶ月間のみであり、資本金の源泉である預金(お金)がなくなる前に売上を立てないと資金がショートし、会社は倒産します。
会社を設立した月に自分のお金が会社の資産(預金)に変わります。
- (借) 預金(お金)10,000 (貸) 資本金 10,000
最初の数ヶ月はオフィスの備品を揃えたり商品の仕入を行ったり費用だけがかかります。
- (借) 費用 2,500 (貸)預金(お金)2,500
翌月にようやく売上が立ちます。
- (借) 預金(お金)8,000 (貸) 売上 8,000
つまり、事業による売上は資金がショートする前に当座預金にキャッシュを補充しなければならないという制約の下で繰り返されます。上記のようなキラキラした事象の背景に、この基本的な会社継続の制約とお金の流れが具体的にイメージできないと、どこか胡散臭さを感じます。
この感覚はおそらく銀行の融資担当者が融資を受けに来た人の話を聞いて、事業が継続可能で元本と金利を返済可能かどうかを審査する際に感じるものに近いのではないかと想像します。
不正なお金の流れにも必ず会計取引が発生している
外部監査によって有価証券報告書の内容が適切であることを保証される上場企業が、億単位の金額を簿外で取引することは極めて難しいです。そのため、不正な取引が発覚する際には、もっともらしい別の勘定科目に付け替えられていることが普通です。
- 販売費及び一般管理費(販管費)への「付け替え」
⇒日産のCEO予備費から販売促進費として中東日産に流れたお金が、オマーンの代理店をトンネルにしてゴーンさん保有の投資会社に流れる。
- 有償支給による「循環取引」
⇒東芝が液晶ディスプレイ製造を外注先へ有償支給する際に、売上を二重計上することによる水増し。
- セールスコミッション・コンサルタント料として「移転価格」
⇒日本債権信用銀行やオリンパスなど、タックスヘブンであるケイマン諸島の現地法人に移転価格し税金対策。
2019年4月4日に日産の前会長カルロス・ゴーン容疑者が、中東オマーンに不正送金して会社に損害を与えたという会社法違反(特別背任)容疑で4度目の逮捕をされました。2018年11月19日と12月10日の逮捕は、役員報酬を総額50億円も過少申告したことにより、日産の有価証券報告書が虚偽記載と判断され、金融商品取引法違反が適用されました。
金融商品取引法違反では、ゴーンさん自身の不正を立証できるかどうかが争点でしたが、日産のP/L上の販売管理費科目である役員報酬が過少に記載され、差額は別の販売管理費科目に付け替えられている可能性があります。
- (借) 役員報酬 50億円 (貸) 当座預金 50億円
その後、12月21日に個人の資産管理会社と新生銀行との間のスワップ契約の損失を日産に付け替えた容疑による特別背任で3回目の逮捕がされましたが、日産に損失の実害が発生したことを立証できず、2019年3月6日に保釈されました。
しかし、今回の会社法違反(特別背任)は完全に漆黒のクロで、日産から中東日産、オマーンの販売代理店SBAを経由してゴーンさん保有の投資会社に送金させた38億円以外にも、ゴーンさん個人の大型クルーザー購入費用や4人の子供のスタンフォード大学費用が、日産の会計上で架空の販管費として計上され、私的流用された疑いがあります。
- (借) 販売促進費 38億円 (貸)CEO予備費 38億円
「不適切会計」と記載される経済ニュースは、税逃れ・私的流用・粉飾の3種類のどれかが目的であり、いずれも有価証券報告書の虚偽記載は免れないため、P/LとB/Sの数字もおかしくなり、一番被害を被るのは株主です。日産は自動車メーカーであり、自動車を生産するまでの材料費や労務費などのコストはすべて製造原価の中に納まっています。
今回の事件はすべてCEO予備費(CEOリザーブ)というゴーンさんの裁量で支出できる準備金から販売管理費として計上されています。つまり、ゴーンさんの4度目の逮捕によって日産のイメージダウンは免れないとはいえ、本業のモノ作りを行う製造現場には何の責任もないことは強調する必要があります。
そして2019年12月30日に、カルロスゴーン被告は日本を不法出国しレバノンに逃走しました。
タックスヘイブンと移転価格
私が新卒で入社したのは旧長期信用銀行系のシステム会社で、最初に配属されたのがAS/400上でRPG(Report Program Generator)とCL(Control Language)ベースで海外支店用システムを開発・運用する部門でした。海外支店一覧にはロンドンやニューヨークといった有名都市が並んでいましたが、特に異色だったのがケイマン支店でした。
先輩から、ケイマン諸島は税金が優遇された特別区で、日系の銀行はほとんどがケイマン諸島に支店を置いて節税していると教えてもらいました。
その後、私はインドネシアに転職し、ケイマン諸島のことは忘れていましたが、2013年のオリンパスの損失隠し事件で再びその名前を耳にしました。不動産や金融資産で大損した場合、時価会計の原則で損失処理を行うべきですが、1997年に発生した山一證券の破綻では、含み損のある不動産を簿価で連結対象外の関連会社に売却し、関連会社の損失に計上させるという「飛ばし」が行われました。
オリンパス事件は2013年の話で、こんなベタな飛ばしは通用しない時代になっていました。実質無価値なペーパーカンパニーを過大評価でM&Aし、損失穴埋めの裏金を捻出し、財テクの損失をM&Aの損失に「付け替え」る方法が取られたようです。
ケイマン諸島には、島内で事業を行わない会社は法人税を払わなくて良いという法律があり、租税回避マネーを呼び込んでいます。会社設立、運営、送金手数料などで財政をまかなうという、人口の少ない国ならではの戦略です。島の住民約5万人はほぼ無税で社会保障も充実している中で暮らしています。
実際、私の前職の親会社である銀行のように、世界中の大企業がペーパーカンパニーを設立し、ケイマン支店を節税対策として利用しています。株主の利益最大化という企業の目的には合致していますが、一般庶民の感覚からすれば、自国に納税せずに公共サービスにタダ乗りしているように見えるかもしれません。
関係ないですが、私がインドネシアに転職する数ヶ月前に、この銀行の系列会社である不動産リース会社でバブル崩壊による巨額不動産損失が発覚し、銀行から子会社出向していた部長が事件に関与していたことがニュースになりました。この事件が引き金となり、銀行自体が消滅することになりました。
日本で移転価格税制が導入されたのは1986年で、私が日本で働いていたのは1995年前後です。日本で発行した長期金融債の運用益を、ケイマン支店にコンサルタント料や販売手数料として費用計上し送金したら、移転価格と見なされていたはずです。
勘定科目としてのロイヤルティと配当
会計システムを導入する際には、まず勘定科目を準備する必要があります。日本本社がインドネシア拠点から投資回収を行うための科目として、ロイヤルティ(Royalty)と配当(Dividend)があります。ロイヤルティは、製造費用科目の場合はProduction Royalty、販管費科目の場合はSales Commission、配当は未払配当金(Dividend Payable)として負債科目に分類されることが多いです。
ロイヤルティはインドネシア現地法人と日本本社間の重要な科目であり、インドネシアの税務署が厳しく監視しています。最悪の場合、価格移転と判断され否認されることもあります。仮に正当なロイヤルティとして認められた場合でも、移転価格税制に基づき再計算され、PPh26という20%の源泉税を支払う必要があります。
日本とインドネシアは租税協定を結んでいるため、日本側で一定額納税することでインドネシア側で軽減税率を適用することが可能です。インドネシア側で源泉徴収票(Bukti potong PPh26)を発行してもらい、日本の税務署に提出することで二重課税を避けられます。
本来、配当という形での投資回収が望ましいですが、インドネシアの税務署は企業が数年間連続して営業利益を出していない限り、配当への計上を否認するのが現状です。
移転価格と利益操作
2019年当時、日本で開発されたパッケージソフトウェアをマレーシアの海外拠点から購入する際、「値引き販売は日本で価格移転と見なされかねないので、インドネシアだからと言って優遇はできません」と言われました。価格移転や利益操作の意図ではなく、好意で行った値引き販売が当局に疑われるのは切ないことです。
事例:インドネシアでも「お友達価格」は非常に危険で、「お得意さんだから今回は利益なしで提供します」というのは税務署から利益操作取引と見なされかねません。結局、お互いの利益にならないことがあります。
要点:友情価格での無利益提供は、税務上の利益操作と見なされるリスクがあります。
よくある質問|会計の基礎と実務経験
本稿の内容に沿って、繰り返し出る問いを短く整理します。
会計の基本的な仕組みは何ですか?
会計は、取引を借方と貸方に分けて記帳し、費用と収益の差額を純資産に組み入れることで「資産=負債+純資産」が均衡する仕組みです。これにより、企業の財務状況を正確に把握することができます。
インドネシアでの会計実務の経験はどのように役立ちますか?
インドネシアでの20年近くの業務システム導入経験を通じて、現場での担当者との会話から得た知識が役立ちます。特に、駐在員や出張者にとっては、現地の経理担当者と深い議論をするための基礎知識として有用です。
発生主義と現金主義の違いは何ですか?
発生主義は、取引が発生した時点で収益や費用を計上する方法です。一方、現金主義は、現金の収入や支出が発生した時点で計上します。キャッシュフロー管理では、発生主義で作成した損益計算書を現金主義に修正して、現金の動きを把握します。