

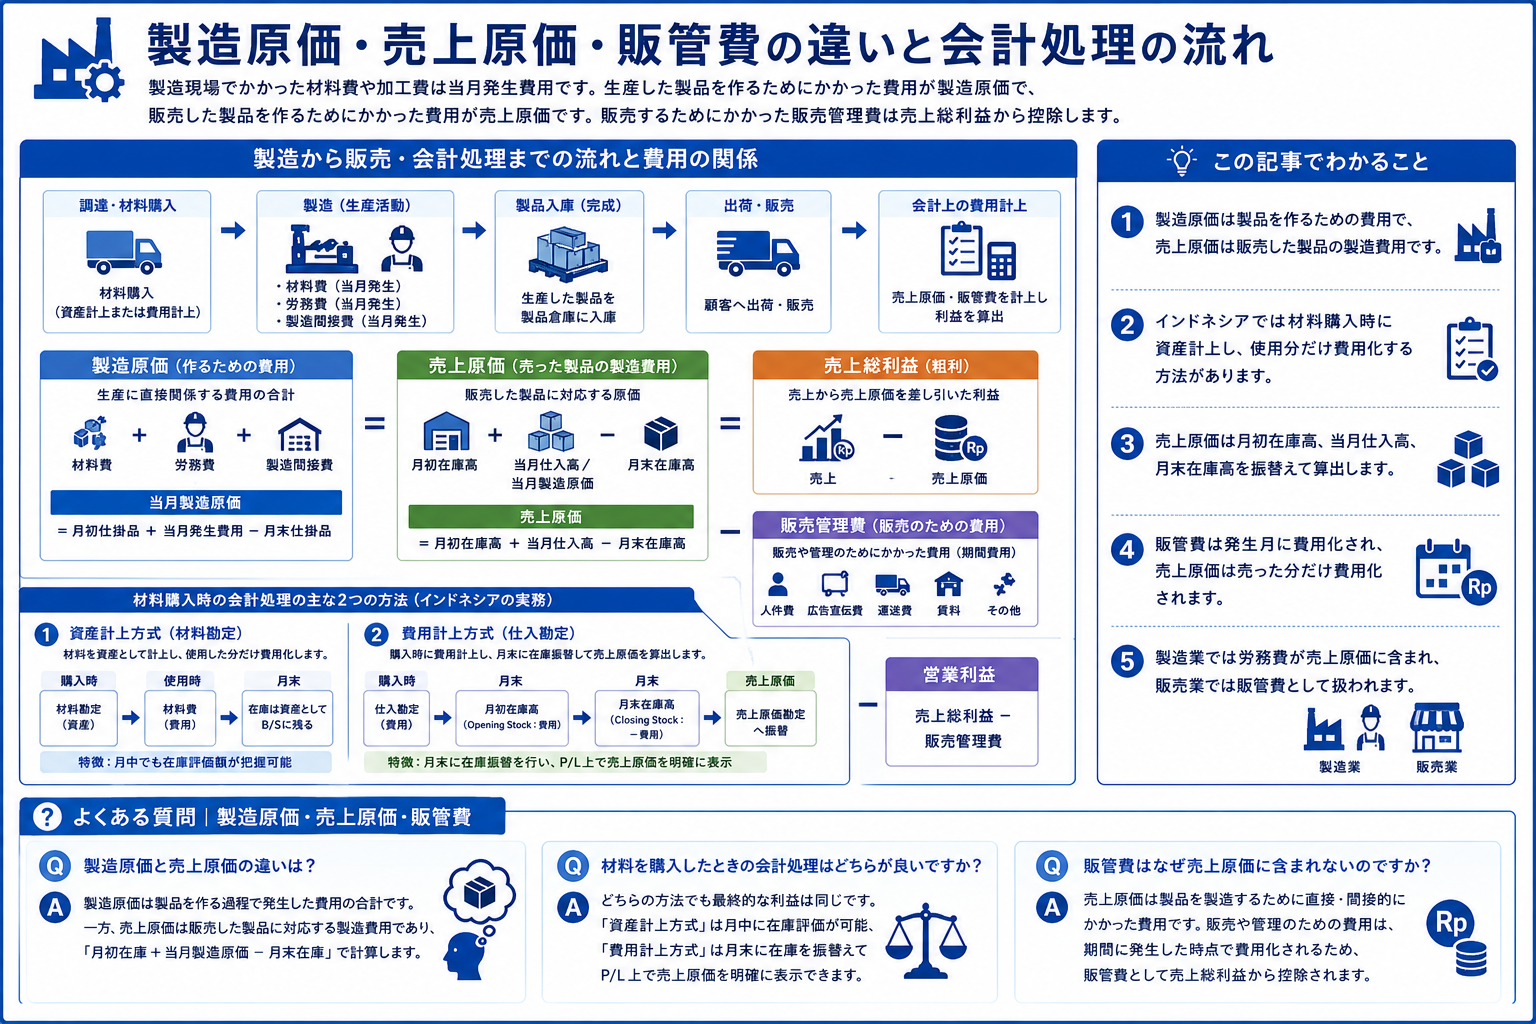
製造現場でかかった材料費や加工費は当月発生費用です。生産した製品を作るためにかかった費用が製造原価で、販売した製品を作るためにかかった費用が売上原価です。販売するためにかかった販売管理費は売上総利益から控除します。
-
-
インドネシアの原価管理システム
インドネシアのマスプロダクション型工場では総合原価計算を採用。個別受注生産工場では個別原価計算を採用。IoTを用いた実績データで配賦ルールを設定。
続きを見る
この記事でわかること
- 製造原価は製品を作るための費用で、売上原価は販売した製品の製造費用です。
- インドネシアでは材料購入時に資産計上し、使用分だけ費用化する方法があります。
- 売上原価は月初在庫高、当月仕入高、月末在庫高を振替えて算出します。
- 販管費は発生月に費用化され、売上原価は売った分だけ費用化されます。
- 製造業では労務費が売上原価に含まれ、販売業では販管費として扱われます。
インドネシアで会計業務のヒアリングをするときの勘どころ
インドネシアで業務システム導入の仕事をしています。複数のインドネシア人スタッフは、生産管理や会計、プログラミングが得意な人など個性豊かで、同じ問題に対する本質の掴み方も異なります。ものごとの本質は1つですが、理解するための「勘どころ」の違いによって言語化の仕方が変わり、本質を掴む方法も人によって異なると考えます。実体は同じでも理解する方法は人によって違ってよく、他人の本質の捉え方が自分の考えと異なることを知ると感動します。
経理部で企業会計の実務に携わっている方々とは異なり、私は会計システム導入という特殊な場面で会計と関わっています。お客さんからヒアリングする経理の実務的な話は、「会計とは試算表等式というルールの中での数字の組み換え」であるという、グローバルな定義に捨象して考えています。
- 資産+費用=負債+純資産+収益
この等式は、損益法でいう費用と収益の差である利益が、財産法でいう純資産の増分になることを証明しており、これが私の会計知識の土台です。この理解なしに売上原価と期間原価の説明はできません。
月初在庫高・当月仕入高・月末在庫高の3つの勘定を売上原価勘定に振替
買ったときに仕入計上するということは、月中に会計上で資産管理しないということなので、月末に月初在庫高と月末在庫高を振替えて、在庫と会計を同期させる必要があります。これをやらないとB/Sが作れませんものね。
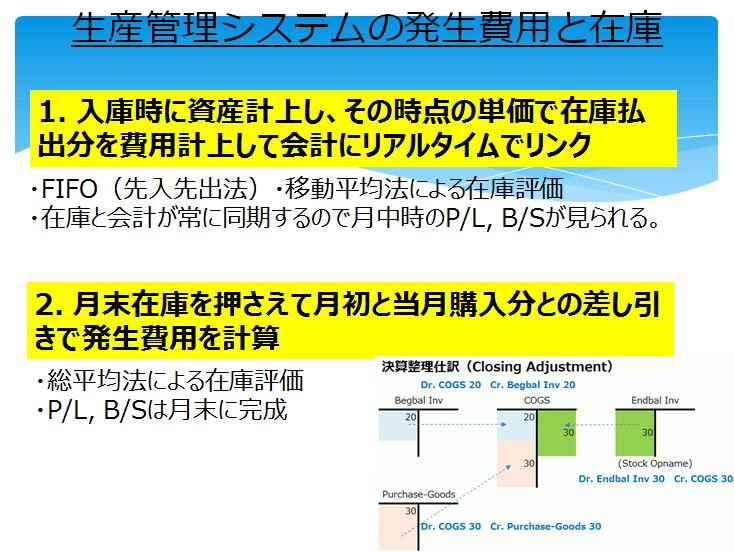
この在庫振替時の相対勘定(費用コントラ勘定)であるOpening Stock(費用)とClosing Stock(マイナス費用)はP/L科目に該当します。
- 総収益-総費用=総利益
このように試算表の金額から最終的には総利益は確認できますが、P/L上では売上総利益(粗利)を明記する必要があります。
- 売上-売上原価=売上総利益
これを記載するためには、月末在庫高を押さえて月初在庫高と当月製造原価との差し引きで、総費用の中から一部を売上原価に振替える必要があります。
- Opening Stock+当月仕入高-Closing Stock=売上原価
これはOpening StockとClosing Stockと当月仕入高という3つの勘定の残高を0にしてP/L上から抹殺する代わりに、差額を売上原価勘定の残高にするということです。
事例:非製造業の例で言うと、商品を購入時に20円を仕入勘定で費用計上したのに1個も売れなかった場合、当然ながら三分法で売上原価は0です。
- 月初在庫高( 0 )+当月仕入高( 20 )-月末在庫高( 20 )=売上原価( 0 )
もしP/L上に売上原価を記載する必要がなければ、月初在庫高と月末在庫高を振替えるときの相対勘定(コントラ勘定)であるOpening Stock(借方費用)とClosing Stock(貸方費用)の差額で総利益が計算されます。一方で商品を購入時に資産計上して1個も売れない場合は、商品を売上原価に振替える機会すらないわけですから、当然ながら売上原価は0です。
ただこの場合、商品は既に資産計上されているので在庫と会計が同期しており、月初在庫高と月末在庫高を振替える必要はありません。
P/Lは月末にしか出力しないという大前提の下で、買った時に費用化するというのは月末に在庫振替が発生することで総利益は計算され、さらに三分法することで売上原価を算出することにより、売った分の費用だけP/L上で明確に別表示できます。
- 収益科目合計と費用科目合計の差額が総費用
総収益-総費用=総利益
- 月初在庫高と月末在庫高をOpening StockとClosing Stock勘定に振替
(総収益+Closing Stock)-(総費用+Opening Stock)=総利益
⇒月初在庫と月末在庫の差分は資産の増減へ
- 総収益を売上とその他収益に、総費用を仕入とその他費用に分離
売上-(Opening Stock+当月仕入高-Closing Stock)+(その他収益-その他費用)
販管費と売上原価が発生するタイミング
販管費は発生月にすべて費用化しますが、製品は出荷時(継続記録法の場合)または月末(三分法の場合)に売った分だけ費用化(売上原価化)し、残りは資産として月末在庫になります。月末に費用化する場合、総費用の中で売上原価に振替えて、P/L上で販管費とは分けて管理します。
買ったときに仕入勘定に計上することで費用化し、月末に費用コントラであるOpening StockとClosing Stockを使って在庫と会計を同期させる方法や、買ったときに商品勘定に計上して資産化し、売った時に売上原価勘定に計上することで費用化する方法があります。どちらの方法でも、月末のP/L上の総利益は同じです。
買った時に仕入勘定に計上した場合、売れなかったら月末に行う在庫振替時にその分の在庫が増えて売上原価は減るので、結局は売れた時に費用化する場合とP/L上は同じ売上原価と利益になります。つまり、買ったときに費用計上すると月末に売上原価化し、買ったときに資産計上すると売ったときに売上原価化するというタイミングの違いでしかありません。
現代の企業会計では、発生した費用をすべて期間原価と考え、総収益-総費用で計算される総利益だけを把握するという会社はありません。売上原価を計算しP/Lを作成する作業は必須です。
入荷時に資産計上して売上のたびに売上原価に振替える継続記録法は、月中でも会計上で在庫評価額が把握できる点で便利です。一方、入荷時に費用計上して月末に月初在庫高と月末在庫高を振替える方法では、月中には会計上で在庫評価額は把握できませんが、毎月末の実地棚卸の結果を会計に反映させることで、資産が新陳代謝され現物と数字を近づけることができます。
製造原価と売上原価の関係
当月製造原価単価に製品倉庫入庫数を掛けたものが製造原価で、月初製品在庫単価または当月製造原価単価に出荷数量を掛けたものが売上原価です。総平均法により算出された直接材料費(変動費)単価に、直接作業時間や製造数量を基準とした配賦ルールに基づき、工程別に固定費単価が積上げられる累加法(ころがし法)により、製造原価単価が決まります。
- 製造原価=製品製造単価x生産数量
- 製造原価=月初仕掛品+当月発生費用-月末仕掛品
当月客先に出荷した製品原価が売上原価ですが、製品の単価は月初製品在庫分と当月製造製品分とでは異なります。
- 売上原価=月初製品在庫単価x出荷数量+当月製品製造原価単価x出荷数量
- 売上原価=月初製品在庫+当月製造原価-月末製品在庫
当月製造した製品をすべて出荷し、月末在庫を持たないという前提であれば、製品単価は製造原価単価であり、製品倉庫入庫数量と出荷数量が同じになるので、製造原価と売上原価は同じになります。
製品価値の内訳費用が売上原価で製品を売るためにかかった費用が販売管理費
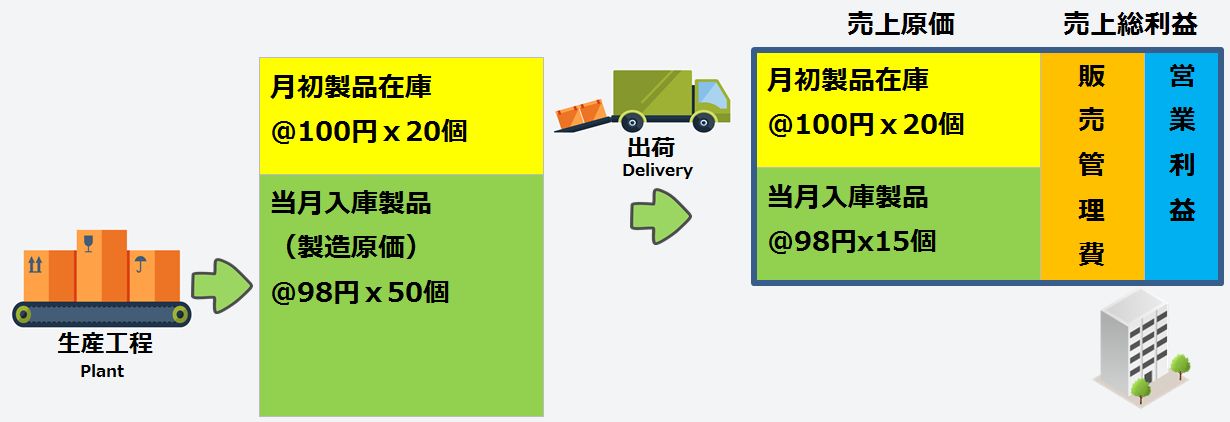
売上原価とは、販売した製品を製造するためにかかった費用を指し、販売や管理にかかる費用は含まれません。これらの販売管理費は売上総利益から控除されます。インドネシアでは、材料の購入時の会計仕訳は主に2つの方法があります。
- 材料勘定(資産)に計上し、使用分だけ費用化する方法です。これは、使うたびに継続的に費用化する場合と、貯蔵品と同様に月末に一括費用化する場合があります。
- 仕入勘定(費用)に計上し、月初材料在庫高を費用化し、月末材料在庫高を控除することで当月材料費を算出します。仕入勘定は前払費用という資産的性格が強いです。
材料が費用化されるのは売れたときですが、販売管理費は発生した時点で費用化されるため、期間原価と呼ばれます。
売上原価と粗利の関係
昔、バリ島でブティックを経営していたとき、ジャカルタから服を仕入れてバリ島で販売していました。このとき、服の仕入値が売上原価となり、売上から売上原価を差し引いたものが粗利、つまり売上総利益です。売上総利益は粗利とも呼ばれ、製造業では直接労務費や間接労務費が売上原価に含まれます。
一方、販売業では「経営とは粗利で固定費(従業員の給料やテナント賃料)を回収する営みである」とよく言われます。製造業の労務費が売上原価に含まれるのに対し、販売業の労務費が含まれない理由は、前者が製品を製造するための労務費であり、後者は製品を販売するための労務費であるからです。
-

-
損益分岐点と限界利益率の実践的理解
損益分岐点売上は固定費を限界利益率で割ることで求めます。バリ島のブティック経営では、月14jutaの固定費を回収するために35jutaの売上が必要でした。限界利益率は売価の6掛けで0.4とし、固定費を回収するための売上を計算します。
続きを見る
よくある質問|製造原価・売上原価・販管費
企業会計の枠組みで混同しやすい三点です。
製造原価と売上原価の違いは?
製造原価は作る過程のコスト、売上原価は売れた分に対応する原価です。
販管費は原価に入りますか?
原則は期間費用として扱い、製造原価には含めません。価格議論では別枠で見る必要があります。
なぜ枠組みの整理が先ですか?
用語がずれると、在庫評価・損益・部門実績の議論が噛み合わなくなるためです。