


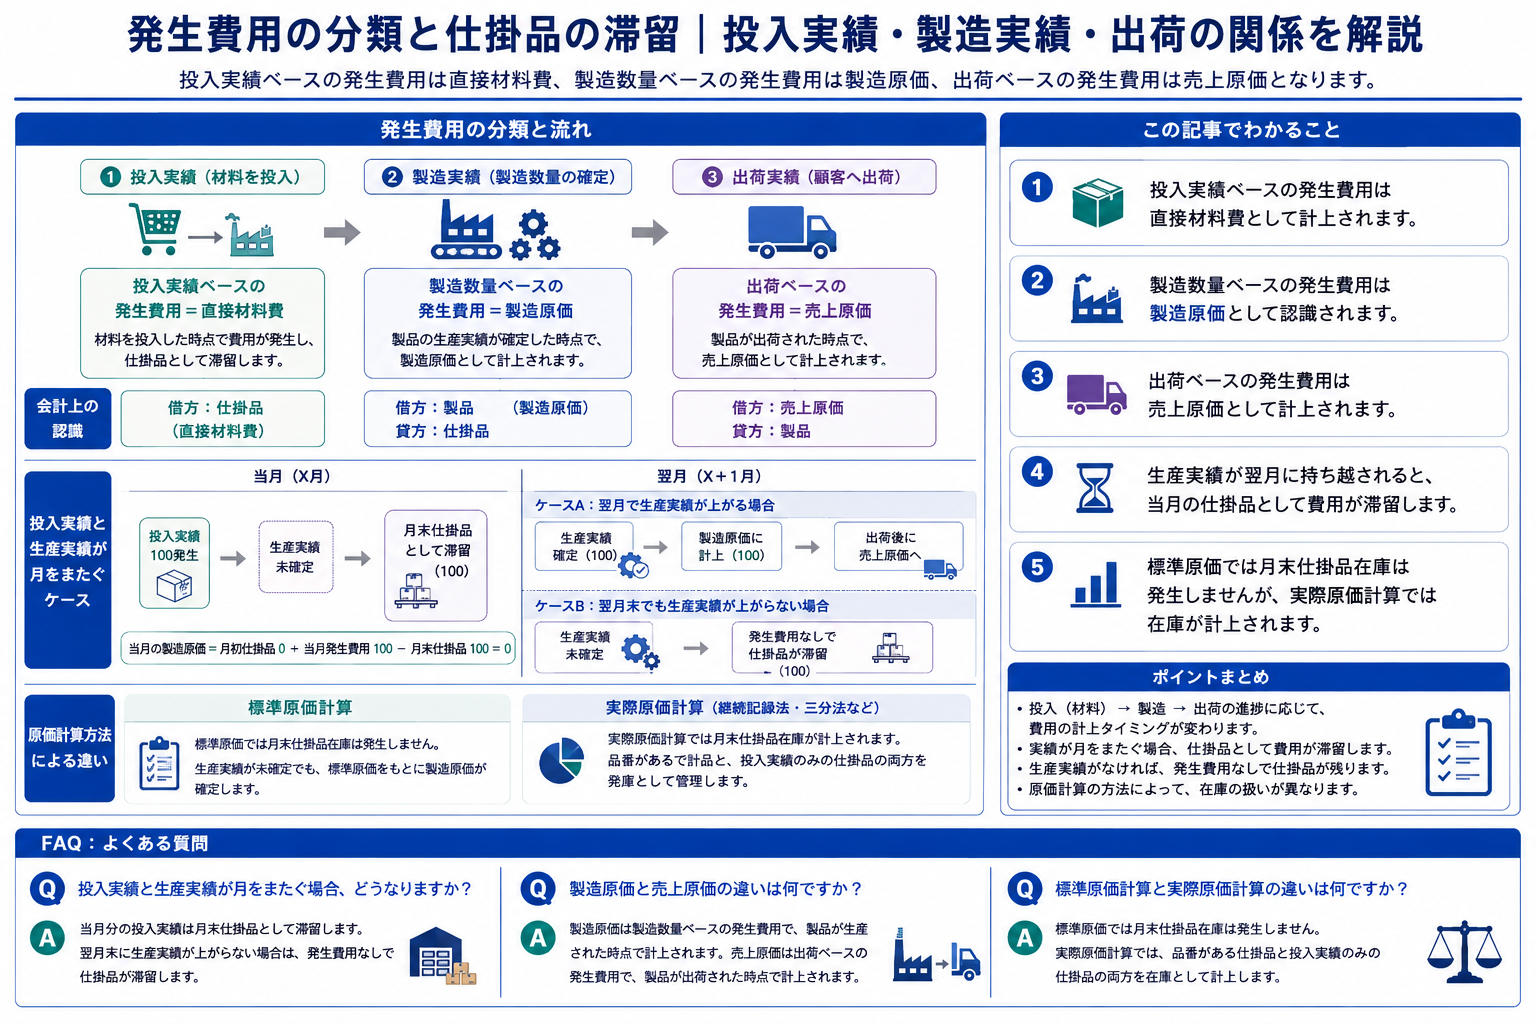
投入実績ベースの発生費用は直接材料費であり、製造数量ベースの発生費用は製造原価です。出荷ベースの発生費用は売上原価となります。投入実績と生産実績が月をまたぐ場合、当月分の投入実績は月末仕掛品として滞留し、翌月末に生産実績が上がらない場合は発生費用なしで仕掛品が滞留します。
-
-
インドネシアの原価管理システム
インドネシアのマスプロダクション型工場では総合原価計算を採用。個別受注生産工場では個別原価計算を採用。IoTを用いた実績データで配賦ルールを設定。
続きを見る
この記事でわかること
- 投入実績ベースの発生費用は直接材料費として計上されます。
- 製造数量ベースの発生費用は製造原価として認識されます。
- 出荷ベースの発生費用は売上原価として計上されます。
- 生産実績が翌月に持ち越されると、当月の仕掛品として費用が滞留します。
- 標準原価では月末仕掛品在庫は発生しませんが、実際原価計算では在庫が計上されます。
原価管理の重要性
企業会計において、収益(売上)と費用(仕入)は取引が発生した時点で認識されます。そのため、一ヶ月間の収益から費用を引いた利益は、現預金の残高とは一致しません。たとえ材料を買う仕入先と製品を売る顧客との取引条件が翌月末払いであっても、以下の条件が会社によって異なるため、月末の材料仕入に対する支払い(キャッシュフロー)の重圧も変わります。
- 売上または資本金を源泉とする現預金残高
- 利益を小さく見せる要因となっていた減価償却費
- 月中に都度発生する材料費以外の製造固定費の支払い
- 販売管理費・営業外費用の支払額
- 顧客からの入金前にやってくる給料の支払額
販売管理上、安売りで売上が増えても、売上総利益が小さくなると販管費・営業外費用で赤字が出ます。しかし、販売単価は市場価格を考慮する必要があり、簡単に上げられません。そこで、社内で努力の余地がある生産管理段階でのコスト削減が重要になります。製造原価は細かく管理しすぎても管理負荷が増えるだけなので、「その結果を生産管理に役立てることができるかどうか」が原価管理レベルの目安となります。
- 財務会計的側面(原価管理から会計へ) 現場の生産数量ベースの実績を金額ベース(製造原価報告書)に変換し会計(P/L)に繋ぐ。
- 管理会計的側面(原価管理から生産管理へ) 標準原価や予算原価に対する実績を比較することで生産性を分析する。
発生費用と製造原価と売上原価
材料は購入時ではなく、投入時に発生費用化します。製品の生産実績が上がるまでは仕掛品在庫として滞留し、生産実績が上がった時点で製造原価化し、出荷時に売上原価化します。
- 出荷ベースの発生費用
三分法:売上原価=月初製品繰越+製造原価-月末製品残高
総平均法:売上原価=製品総平均単価x出荷数量
- 製造実績ベースの発生費用
三分法:製造原価=月初仕掛品繰越+当月発生費用-月末仕掛品残高
総平均法:投入品目の総平均単価x投入数量+加工費
- 投入実績ベースの発生費用
三分法:材料発生費用=月初材料繰越+当月仕入費用-月末材料残高
総平均法:材料発生費用=材料の総平均単価x投入数量
投入実績と生産実績をセットで記録する場合、すべての発生費用はSKU品番に集約されます。月初在庫が0で当月発生費用が100の場合、以下が成立します。
- 月初仕掛品0+当月発生費用100-月末仕掛品0=当月製造原価100
投入実績のみ上がったものと生産実績まで上がったものの違い
月末の生産で当月に投入実績も生産実績も上がれば、生産実績は製造数100として計上されます。しかし、生産実績が翌月に月またぎする場合、生産実績の製造数は0で、仕掛品数が100として計上されます。これは、投入した100が月末仕掛品として滞留したままの状態か、製造原価にまで計上されたかの違いです。
投入実績と生産実績が月またぎする場合、当月の月末仕掛品に必ず発生費用が滞留します。翌月末に生産実績が上がっていなければ、発生費用なしで仕掛品が滞留します。
- 月初仕掛品0+当月発生100-月末仕掛品100=当月製造原価0
品目別の製造原価レポートを作成する場合、仕掛品在庫に品番があれば品目単位に原価を集計するだけです。しかし、品番がないものも発生費用として原価レポート上に表示する必要があり、これは月末仕掛品として計上されます。
標準原価では月末仕掛品在庫は発生しませんが、実際原価計算を行う際に仕掛品の月末残高(月初繰越高も)には以下の2つが計上されます。
- 月末在庫:仕掛品で品番があるもの
- 月末仕掛品在庫:投入実績のみ上がっているもの
製造原価の2種類の分類方法
インドネシア語で「動かす」ことをmutasiといい、英語のmutationから来た外来語です。このmutasiには入庫(Goods Receive)、出庫(Goods Issue)、在庫移動(Movement)、在庫振替(Transfer)の4つがあります。
製造原価は標準原価と実際原価に分類され、製造間接費は間接材料費、間接労務費、経費のサブグループに分けられます。変動費は生産の受払実績から得られる直接材料費であり、固定費は会計から得られる費用で間接費と直接費の2通りあります。
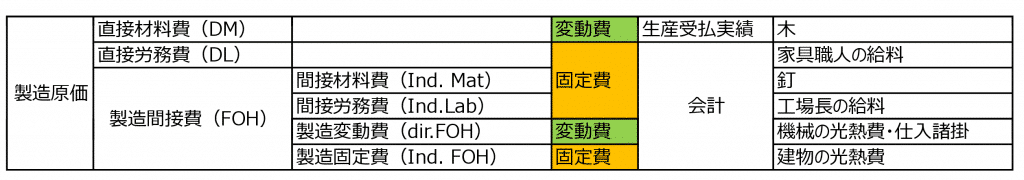
残業代(Over Time)や仕入諸掛(Charge)など直接材料費以外にも変動費はありますが、変動費の大半は直接材料費や外注加工費で占められます。
継続記録法での固定費の実際配賦
在庫評価方法の1つであるPerpetual Method(継続記録法)は、受払発生時に会計上の資産勘定(材料・仕掛品・製品)で常に在庫額の動きを把握する手法です。会計と生産管理が一体化したシステムでは、直接材料費はFIFO(先入先出法)で単価を保持、または移動平均法で単価を更新し、直接労務費と製造経費は部品構成表(BOM)に標準配賦率を設定して予定配賦します。
-

-
標準原価計算における変動費と差異分析の知識
標準原価計算では直接材料費、直接労務費、製造間接費を変動費として扱います。直接材料費の差異は価格差異と数量差異に分けられます。直接労務費の差異は賃率差異と作業時間差異に分類されます。
続きを見る
ただし、直接材料は先入先出法や移動平均法でリアルタイムに単価を評価しても、直接労務費や製造経費を実際発生額に基づいて品目配賦する場合、仕訳の生成は月末一括バッチ処理になります。
材料購入時の債務発生仕訳。
- (借) 材料 (貸) 債務(AP)
材料を仕掛品に投入するが、仕掛品に製造間接費は賦課しません。
- (借) 仕掛品 (貸) 材料
当月の電気代請求書が電力会社PLNから届きます(この段階では営業費用に計上)。
- (借) 光熱費 (貸)債務(AP)
光熱費を製造間接費に振替。
- (借) 製造間接費 (貸) 光熱費
製品に製造間接費を賦課します。
- (借) 製品 (貸) 仕掛品
- (貸) 製造間接費
また、FIFOにおける材料の在庫移動(mutasi)は、同月内での材料購入価格に変更がないという前提の下で月単位に記録されます。継続記録法での払い(材料投入)評価額を計算するために、材料の原価は「X月購入材料の原価はY円」というように、材料コードと購入月の2つをキーとして管理されます。
生産のない月の固定費の扱い
生産がない月でも、工場では機械の減価償却費が発生します。この費用は通常、当月製造原価の一部として計上されます。
- 月初仕掛品(Rp.0)+当月製造費用(Rp.100)-月末仕掛品(Rp.0)=当月製造原価(Rp.100)
固定資産管理システムでは、生産がない月の減価償却費計上を休止する機能がありますが、税務上は定額法や定率法に基づき、毎月減価償却費を計上する必要があります。そのため、販売管理費に振替える方法が一般的です。この振替えは、他勘定振替勘定を通して発生額を明示し、間接的に行う必要があります。
仕掛品(資産)に振替えることも考えられますが、仕掛品勘定が肥大しているにもかかわらず、倉庫に仕掛品在庫がない場合、監査人から指摘される可能性があります。
- 仕掛品在庫がないのに何で仕掛品計上されているんですか?
一般的にプロジェクト会計や建設会計では、仕掛品勘定や未成工事支出金勘定に計上し、最後に製品に振替えます。
よくある質問|原価管理と発生費用の基本
本稿の内容に沿って、繰り返し出る問いを短く整理します。
投入実績と生産実績が月をまたぐ場合、どうなりますか?
投入実績と生産実績が月をまたぐ場合、当月分の投入実績は月末仕掛品として滞留します。翌月末に生産実績が上がらない場合は、発生費用なしで仕掛品が滞留します。
製造原価と売上原価の違いは何ですか?
製造原価は製造数量ベースの発生費用であり、製品が生産される際に計上されます。売上原価は出荷ベースの発生費用で、製品が出荷される際に計上されます。
原価管理の重要性は何ですか?
原価管理は企業の収益性を確保するために重要です。収益と費用の認識が取引時点で行われるため、現預金残高とは一致しません。生産管理段階でのコスト削減が利益確保に寄与します。