
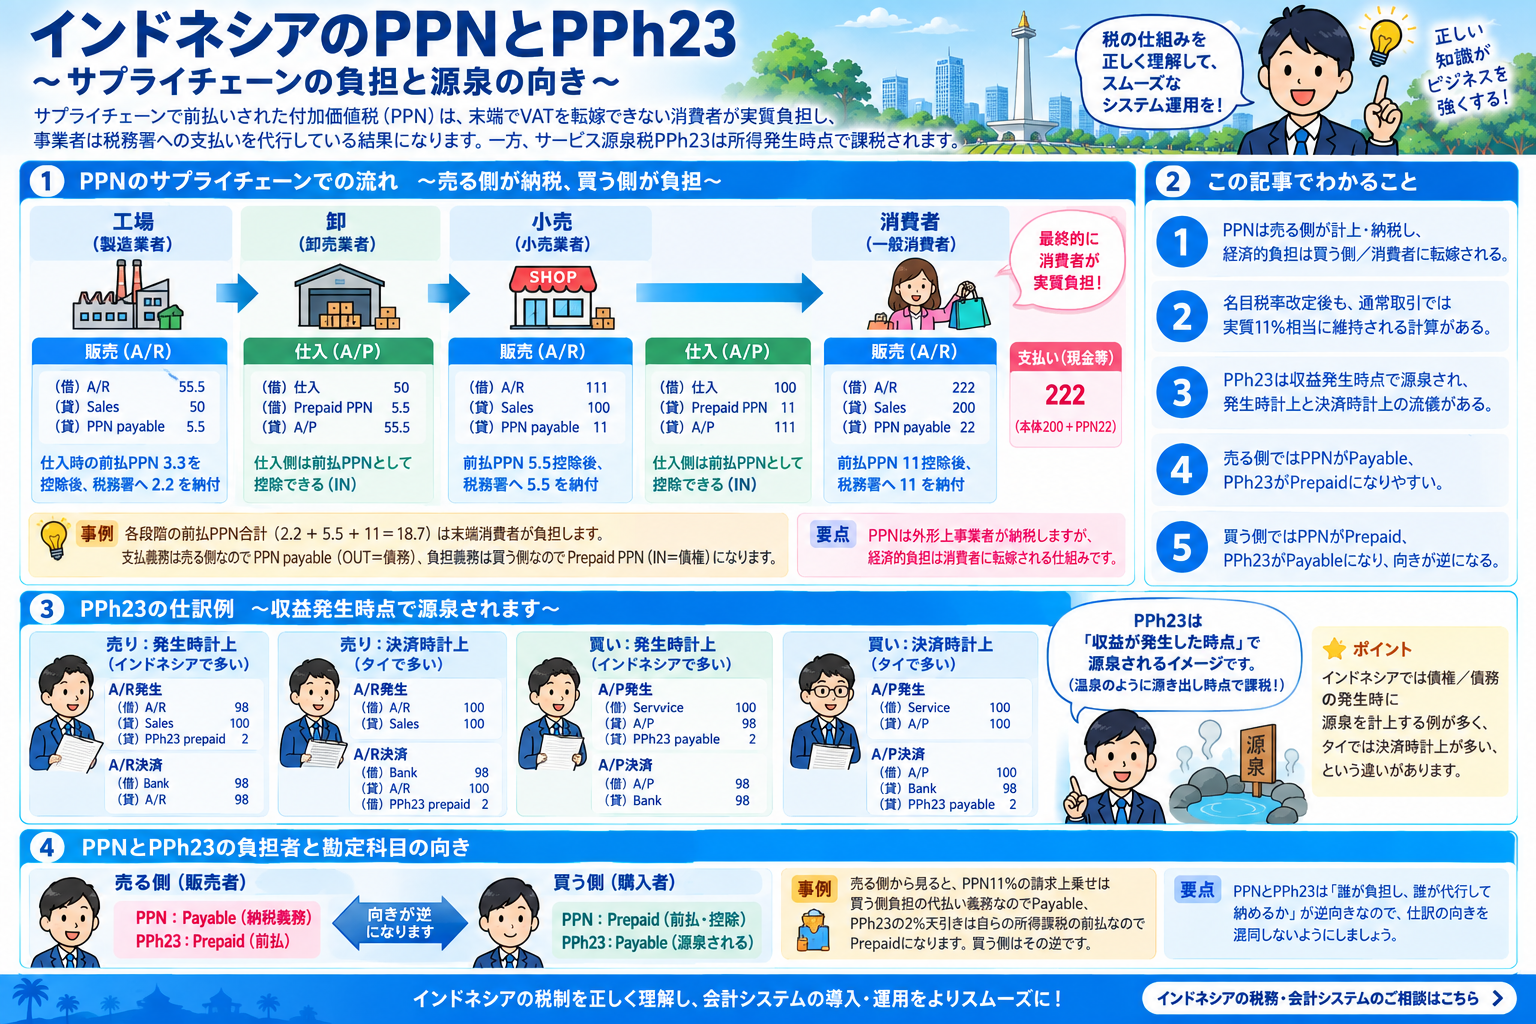
サプライチェーンで前払いされた付加価値税(PPN)は、末端でVATを転嫁できない消費者が実質負担し、事業者は税務署への支払いを代行している結果になります。一方、サービス源泉税PPh23は所得発生時点で課税されます。
-

-
インドネシアで働く・ビジネスする人のための税金の知識|会計・システム・実務対応まで
PPNは末端消費者が実質負担し、名目12%改定後も通常取引は実質11%相当の計算がある。個人所得税PPh21は超過累進で、NET契約ではグロスアップ方式が使われることが多い。源泉は総合課税(PPh23等)と分離課税(PPh4-2等)に…
続きを見る
この記事でわかること
- PPNは売る側が計上・納税し、経済的負担は買う側/消費者に転嫁される。
- 名目税率改定後も、通常取引では実質11%相当に維持される計算がある。
- PPh23は収益発生時点で源泉され、発生時計上と決済時計上の流儀がある。
- 売る側ではPPNがPayable、PPh23がPrepaidになりやすい。
- 買う側ではPPNがPrepaid、PPh23がPayableになり、向きが逆になる。
PPNは売る側が計上し、買う側が負担します
売る側が11%を上乗せして納税(OUT)するということは、買う側が仕入に11%多く払っています。名目税率12%となりますが、通常取引ではDPPに11/12を掛けてから12%を当てる計算で、実質税額が11%相当に維持される整理があります(高級品等は例外です)。
工場→卸→小売→消費者の各段階で、売上側はPPN payable(OUT)、仕入側はPrepaid PPN(IN)を計上し、差額を税務署へ払います。
サプライチェーン1:工場→卸
- 工場の販売(A/R)
(借) A/R 55.5 (貸) Sales 50 (貸) PPN payable 5.5 ⇒税務署へOUT
※材料購入時のPrepaid PPN 3.3を控除すると税務署への支払は2.2になります - 卸の購入(A/P)
(借) 仕入 50 (貸) A/P 55.5 (借) Prepaid PPN 5.5 ⇒控除できるIN
サプライチェーン2:卸→小売
- 卸の販売
(借) A/R 111 (貸) Sales 100 (貸) PPN payable 11 ⇒税務署へOUT
※購入時Prepaid PPN 5.5控除後の支払は5.5になります - 小売の購入
(借) 仕入 100 (貸) A/P 111 (借) Prepaid PPN 11 ⇒控除できるIN
サプライチェーン3:小売→消費者
- 小売の販売
(借) A/R 222 (貸) Sales 200 (貸) PPN payable 22 ⇒税務署へOUT
※購入時Prepaid PPN 11控除後の支払は11になります
事例:各段階の前払VAT合計(例: 2.2+5.5+11=18.7)は末端消費者が負担します。支払義務は売る側なのでPPN payable(OUT=債務)、負担義務は買う側なのでPrepaid PPN(IN=債権)になります。
要点:PPNは外形上事業者納税ですが、経済的負担は消費側に転嫁される仕組みです。
PPh23は収益発生時点で源泉されます
PPh21が給料日に天引きされるように、PPh23は請求で収益が発生するタイミングで源泉されます。「源泉掛け流し」の温泉ネタで言うなら、湧き出し時点で課税するイメージです。
インドネシアでは債権/債務の発生時に源泉を計上する例が多く、タイでは決済時計上が多い、という比較が現場で語られます。
売り:発生時計上(インドネシアで多い)
- A/R発生
(借) A/R 98 (貸) Sales 100 (借) PPh23 prepaid 2 - A/R決済
(借) Bank 98 (貸) A/R 98
売り:決済時計上(タイで多い)
- A/R発生
(借) A/R 100 (貸) Sales 100 - A/R決済
(借) Bank 98 (貸) A/R 100 (借) PPh23 prepaid 2
買い:発生時計上(インドネシアで多い)
- A/P発生
(借) Service 100 (貸) A/P 98 (貸) PPh23 payable 2 - A/P決済
(借) A/P 98 (貸) Bank 98
買い:決済時計上(タイで多い)
- A/P発生
(借) Service 100 (貸) A/P 100 - A/P決済
(借) A/P 100 (貸) Bank 98 (貸) PPh23 payable 2
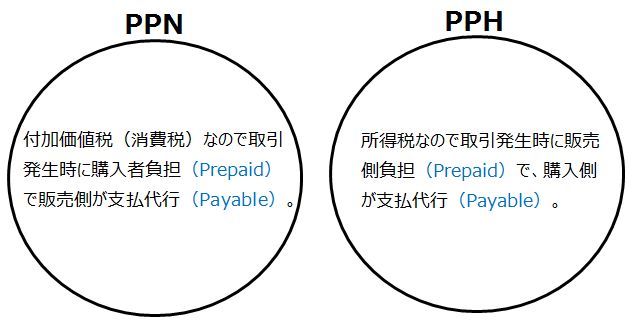
PPNは買う側負担、PPhは売る側負担です
PPNは付加価値税なので購入側に負担義務があり、PPhは所得税なので販売側に負担義務があります。仕訳では、負担者と代行納税者の向きが税目ごとに逆になります。
事例:売る側から見ると、PPN11%の請求上乗せは買う側負担の代払い義務なのでPayable、PPh23の2%天引きは自らの所得課税の前払なのでPrepaidになります。買う側はその逆で、PPNはPrepaid、PPh23はPayableになります。
要点:PPNとPPh23は「誰が負担し、誰が代行して納めるか」が逆向きなので、仕訳の向きを混同しないようにしましょう。