

インドネシアでの起業は、以前は地方政府や法務管理局、中央政府機関からの各種証明書取得が複雑でした。しかし、投資調整庁BKPMの事業許認可システムOSSを通じて手続きが一元化されました。これにより、事業基本番号NIBの取得が義務付けられています。
-

-
インドネシアの会社設立と就労ビザ取得|NIB・OSS登録・eVISA制度まで
インドネシアでの会社設立には、インドネシア人役員の設置と各種証明書の取得が必要です。2018年にOSSシステムが導入され、会社設立手続きが簡素化されました。2024年からeVISAシステムにより、オンラインで就労ビザC312が取得可能…
続きを見る
この記事でわかること
- 2018年7月から、インドネシアの起業手続きはOSSシステムで一元化されました。
- 事業基本番号(NIB)の取得が義務化され、TDPやAPIの代わりになります。
- OSSシステムは、リスクベースアプローチ(RBA)に更新され、事業リスクと規模に応じた手続きが必要です。
- OSSの業種分類は最新のKBLIに基づいており、古いKBLIを使用している企業は更新が必要です。
- オムニバス法により、労働法や税制の規制緩和が進み、投資促進と起業環境の改善が図られています。
事業許認可システム(OSS)で取得すべき事業基本番号(NIB)とは
弊社のようなIT業者は、新規のお客様と取引を開始する際に、会社設立証明書(AKTA Pendirian)や法務人権省(Kemenkumham)の決定書(SK)、会社登録証(TDP)や営業許可書(SIUP)のコピーの提出を求められることがあります。しかし、今回ある大手家電メーカー様との取引を開始するにあたり、初めて事業基本番号(NIB)の提出を求められました。
NIBとは何かというと、インドネシアで国内投資会社(PMDN)を設立するには、オフィスの賃貸契約を済ませ、地方政府から会社所在地証明書(Domisili Perusahaan)を発行してもらい、法務管理局で会社名の承認を受け、NotarisでAKTA Pendirianを作成し、中央政府機関からSKやTDPを取得し、地方政府からSIUPを取得し、税務署から納税者登録番(NPWP)を取得するという複雑な手続きが必要でした。
また、外国投資会社(PMA)の場合は、投資調整庁(BKPM)からネガティブリストに抵触しないか等を審査され、事業認可を受ける必要がありました。しかし、PMDN、PMA問わず、会社設立の手続きはすべてBKPMが運営する事業許認可システム(OSS)を通すことで一元化され、AKTA作成と同時にまずはNIBを取得する流れに大きく変更されました。
OSSに関しては、外資企業がインドネシアにPMAを設立する際の手続きがオンラインで簡単にできる仕組みと理解されていましたが、過去に政府やBKPMに登録された既存の会社情報はOSSに引き継がれないため、すべてのインドネシアの企業がNIBと営業許可(IU)と立地許可(IL)をOSSの中で取得しなければならないと、PP No.24 Mei 2018で記載されています。
NIBはTDPと輸入業者識別番号(API)と通関基本番号(NIK)の代わりになるもので、今後この3つの書類を別途取得する必要はありません。
事例:ある中小企業がNIBを取得することで、従来必要だった複数の許認可手続きを簡素化し、迅速に事業を開始することができました。
要点:NIBの取得は、インドネシアにおける事業開始手続きを大幅に簡素化し、効率化するための重要なステップです。
インドネシア標準産業分類(KBLI)の再編によりOSSからNIBを取得できないという問題
APIを登録している輸入会社はNIBの登録を行わないと輸入ができなくなるため、困っています。しかし、OSSからNIBやIU、ILを取得する期限は特に定められていないので、輸入を行わない会社の場合、業務に支障が出るわけではありません。そのため、NIBを取得するモチベーションが湧かなかったのですが、今回、某大手電器メーカーからNIBの提示を求められ、取得手続きを開始したところ、大きな問題が発覚しました。
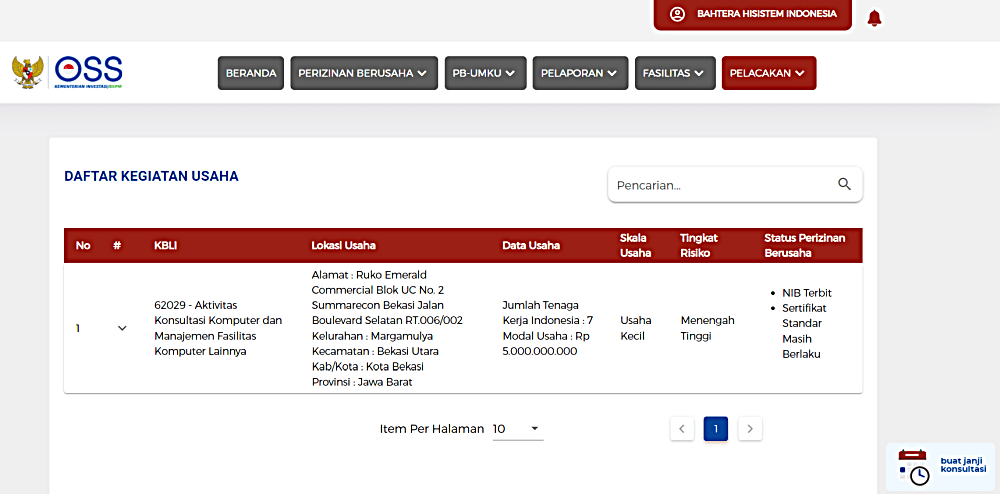
弊社の設立時に登録済のKBLIは6202(コンピューターとコンピューター設備の運用に関するコンサルテーション)という4桁コードですが、OSS画面上でMaksud(意図≒業種)とTujuan(目的)を選択すると62029という5桁コードが生成されてしまい、マッチしないのです。
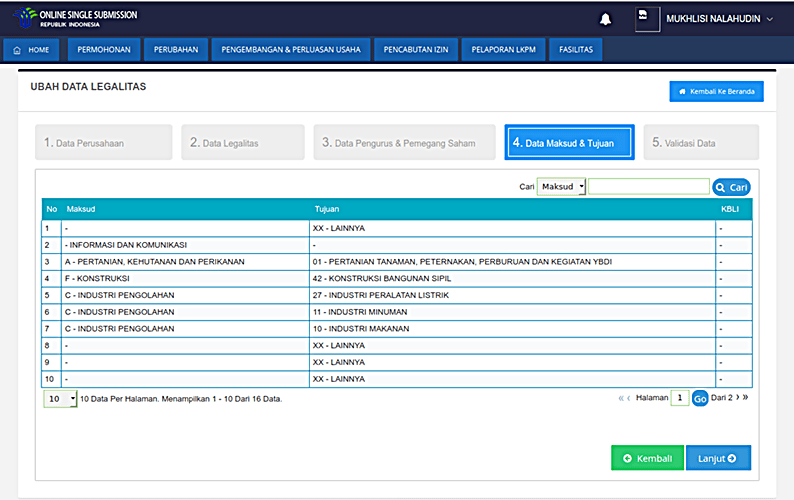
KBLIはインドネシア中央統計局(BPS)が作成する業種分類であり、多様化し細分化するインドネシアの経済活動に合わせて改定されており、設立された会社のKBLIは2017年版に準拠しています。一方で、OSS内で適用されるKBLIは最新版で、桁数が変わってしまうため互換性がなく、その結果、発生した問題がこれです。
そのため、Notaris(公証人)でAKTAを作り直し、法務人権省(Kemenkumham)からの決定書類であるSKを再発行してもらうことになりましたが、これには当然少なからぬ費用が発生します。
事例:ある中小企業がNIBを取得しようとした際、古いKBLIコードが原因で手続きが進まず、最終的に公証人を通じて新しいコードに更新する必要がありました。
要点:制度変更に伴う手続きの遅延や費用増加を避けるため、最新の規制や分類に常に対応することが重要です。
OSS1.1からOSS RBAへの更新
投資手続きをオンラインで一本化する新しいOSSシステムの運用が開始されました。この新OSSは、施行された雇用創出法に基づいており、事業許認可にリスクベースの評価を導入し、中小企業の事業基本番号(NIB)取得を容易にするなど、国内での事業立ち上げを簡素化し、投資を活性化することを目指しています。
オンラインサービスによる事業許認可にリスクベースの評価制度が組み込まれたことで、起業を奨励し、インフォーマルセクターからフォーマルセクターへの転換を加速させ、多くの雇用が創出されることが期待されています。
ビジネスに関するライセンス取得を一元化するOSSシステム(OSS1.1)は、事業活動のリスクと規模に基づいて事業ライセンスを申請する必要があるOSS RBAシステム(Online Single Submission Risk Based Approach)に更新されています。事業リスクは低リスク・中リスク・高リスクに区分され、事業規模は資本金10億ルピア以下~50億ルピア~100億ルピア~それ以上に区分され、産業分類も更新されています。すべての事業体はOSSシステムからログインしてOSS RBAへのマイグレーションを行う必要があります。
弊社はOSSシステムからマイグレーションを行い、OSSリスクベースアプローチに基づく新しいNIBが出力できましたが、Sertifikat Standar(事業活動の実施に関する標準への準拠の声明または証明)は従来のものがそのまま適用され、変更されないようです。
感染拡大防止のための活動制限では、銀行や通信などはエッセンシャルセクター、エネルギーや物流などはクリティカルセクターというように、事業分類によって出社可能人数比率を変える対策がなされました。事業許認可においても、事業のリスクや規模、分類によって手続きを変えることで効率化するのは理にかなっています。
事例:OSS-RBAへの変更の目的の一つとして、リスクや規模の小さい事業の申請を簡素化することで、起業環境を活性化させる狙いがあります。
要点:リスクベースの評価を導入することで、事業の効率化と起業環境の活性化が期待できます。
労働法に基づく企業側の負担を緩和し投資促進を促すオムニバス法
インドネシアの労働法(2003年法律第13号)では、企業側が感じる主な負担として、最低賃金の上昇、解雇時の退職手当や勤続功労金、権利喪失の保障が挙げられます。特に、手厚い退職金が最大の負担とされています。
ジョコウィ政権下で国民評議会(DPR)に提出され可決されたオムニバス法案は、労働法と税制の規制緩和、行政許認可の簡素化を通じて、企業の投資促進と雇用創出を目指しています。
この法案は企業にとって投資や事業継続の追い風となりますが、労働者の権利を守ろうとする労働団体との対立が続いています。法人税を現行22%から20%に引き下げることで、税制面から事業継続を支援し、海外からのハイテク産業の投資を呼び込み、国内で付加価値を創出し、一次産品輸出国からの脱却を目指します。
事例:インドネシアのある製造業者は、オムニバス法の施行後、法人税の引き下げを活用して新たな生産ラインを設置し、雇用を拡大しました。
要点:法改正による税制優遇は、企業の投資意欲を高め、経済成長を促進します。