
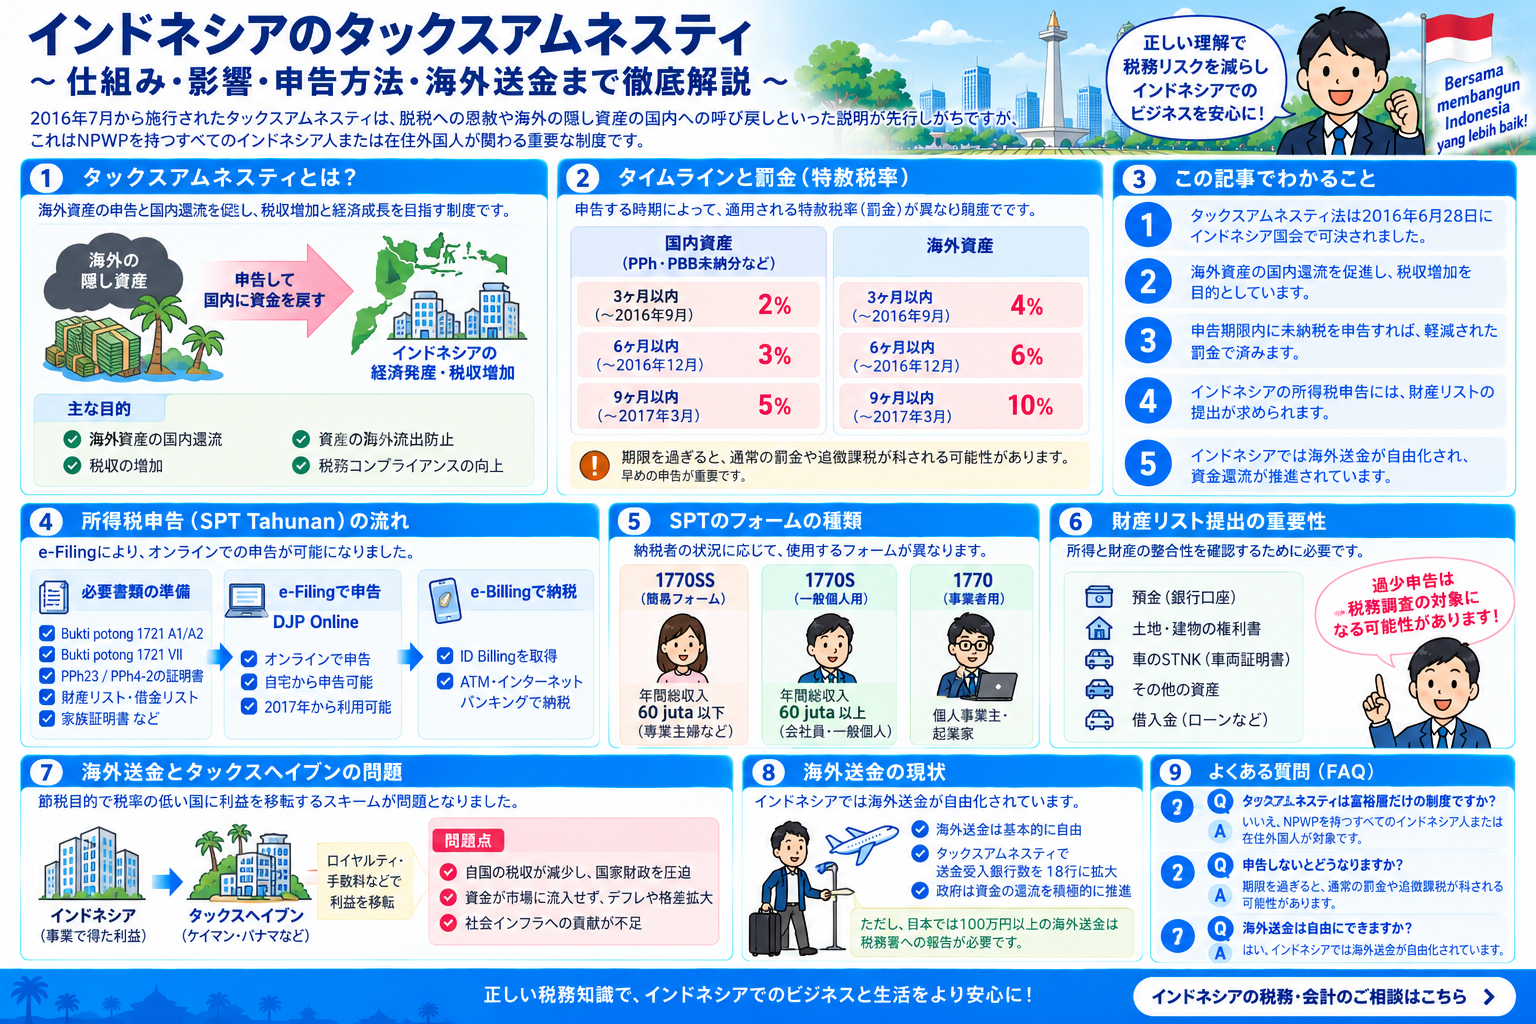
2016年7月から施行されたタックスアムネスティは、脱税への恩赦や海外の隠し資産の国内への呼び戻しといった説明が先行しがちです。しかし、これはNPWP(納税者番号)を持つすべてのインドネシア人または在住外国人が関わる問題です。
-

-
インドネシアで働く・ビジネスする人のための税金の知識|会計・システム・実務対応まで
PPNは末端消費者が実質負担し、名目12%改定後も通常取引は実質11%相当の計算がある。個人所得税PPh21は超過累進で、NET契約ではグロスアップ方式が使われることが多い。源泉は総合課税(PPh23等)と分離課税(PPh4-2等)に…
続きを見る
この記事でわかること
- タックスアムネスティ法は2016年6月28日にインドネシア国会で可決されました。
- この法律は、海外資産の国内還流を促進し、税収増加を目的としています。
- 申告期限内に未納税を申告すれば、軽減された罰金で済みます。
- インドネシアの所得税申告には、財産リストの提出が求められます。
- インドネシアでは海外送金が自由化され、資金還流が推進されています。
インドネシアでタックスアムネスティ法が電光石火で可決された背景
インドネシアのDPR(国会)でタックスアムネスティ法が迅速に可決されました。この背景には、パナマ文書により、インドネシアの個人・法人がタックスヘイブンに保有する資産総額が2,300兆ルピアに上ることが明らかになり、天文学的な税収が期待できることがありました。また、この法律は資産の海外流出を防ぐ目的も持っています。
事例:この法律では、PPh(所得税)未納分や国内資産のうちPBB(固定資産税)未納分がある場合、3ヶ月以内に申告すれば2%、6ヶ月以内なら3%、9ヶ月以内なら5%の罰金で無罪放免となります。海外資産の場合は、3ヶ月以内なら4%、6ヶ月以内なら6%、9ヶ月以内なら10%の罰金で済むという内容です。
要点:この「アムネスティ」という言葉には、期限を過ぎると重い罰金が科されるという警告が含まれており、特にシンガポールの高級コンドミニアムなど、海外資産を持つ富裕層にとっては早期の申告が求められます。
この問題は富裕層だけでなく、普通のインドネシア人庶民や在住外国人も影響を受けることになります。
SPT tahunan PPh(所得税申告)に記載する内容
毎年3月末になると、弊社スタッフも税務署に所得税の申告に行きますが、DJP Onlineにログインしてe-Filingのメニューから申告が可能です。民間企業は、従業員の所得税PPh21を納税済みである証拠としてbukti potong pajakを発行する義務があります。これがもらえない場合、会社が税務署に従業員の存在を報告していない可能性があります。
事例:SPT tahunan PPhのための専用フォームは3種類に分かれています。1770Sはグロスインカムが60juta以上の一般的なサラリーマン、1770SSは60juta以下の人用(専業主婦など)、1770は起業家用です。
要点:e-Filingは1770Sと1770SSフォームの人が対象で、必要な書類は以下の通りです。
- bukti potong 1721 A1(民間企業従業員)または A2(公務員)
- bukti potong 1721 VII(個人所得税PPh21)源泉分離課税分(Final)
- bukti potong(土地や建物以外の賃貸から発生したPPh 23)
- bukti potong PPh 4-2(土地や建物の賃貸収入、または配当から発生したPPh 4-2)
- 財産リスト(預金、土地権利書、車のSTNK)
- 借金リスト
- Kartu keluarga(家族証明書)
インドネシア所得税申告における財産リスト提出の重要性と背景
インドネシアの所得税申告において、財産リスト(預金、土地権利書、車のSTNK)の提出が問題となっています。一般的な庶民感覚として、自分の財産を税務署に申告することに抵抗があるため、過少申請が多いと推測されます。財産リストの申告は、所得に不相応な財産を持っているかどうかを確認するために必要です。これは、企業の財務状態をP/LだけでなくB/Sもチェックする必要があることと同様です。
事例:タックスアムネスティの影響で、多くのインドネシア人が過少申請が罰金の対象になることを懸念しています。しかし、SPT tahunan PPhに資産の申告漏れがあっても、その資産にかかわる税金を納めていれば、SPT tahunan PPhの修正のみで済み、罰金や追加税は発生しません。例えば、不動産に関しては、毎年税務署から送られてくるPBB(Pajak Bumi dan Bangunan)を分離課税として支払っており、銀行預金の利子も自動的に20%源泉されています。
要点:財産リストの提出は、所得と財産の整合性を確認するために重要であり、適切な申告が求められます。タックスアムネスティを利用することで、過去の申告漏れを修正し、税金の問題を解決することが可能です。
移転価格税制を回避した海外利益還流の仕組みと節税スキーム
租税特赦法はタックスアムネスティやボランタリーディスクロージャーとして世界的に実施されています。インドネシアでは、GDPを超える8,770億ドルの海外隠し資産があるとされ、その還流額は97.2兆ルピアで世界一です。ビジネスでは売上を上げた国で納税するのがフェアですが、節税のために税率の低い国に利益を還流させることがあります。
事例:私は新卒で長期信用銀行系システム会社の海外システム部に配属されました。ロンドンやニューヨークの支店に混じって、ケイマン支店という名前が一際目立っていました。ケイマン諸島やパナマのタックスヘイブンに設立した現地法人はペーパーカンパニーで、無形固定資産を移転し、ロイヤルティやセールスコミッションを通して自国の利益を圧縮することが可能です。
要点:タックスヘイブンを利用した節税は合法とされますが、社会インフラへの貢献が不足するため、世間の反発を受けることがあります。これにより自国の所得税収が減少し、国家財政を圧迫するなどの社会的弊害が指摘されています。
- 自国の所得税収が減り国家財政を圧迫。
- 大資本の内部留保が肥大化し資金が市場に流入しないことによるデフレと格差拡大。
OECD加盟国間でタックスヘイブンにある資産に対して本国から課税できる共通ルールができる流れがありますが、税率の低い国への資金流入は続くと考えられます。
インドネシア企業による海外送金と国外投資の合法性と税務上の扱い
インドネシア国内企業が、国内ビジネスで得た利益から所得税を支払った後の税引き後純利益を、海外の現地法人に送金して海外資産を購入し、現地法人のB/Sに資産として計上すれば問題はありません。タックスアムネスティでは「隠し資産」という言葉が使われますが、これは「隠し利益」で簿外取引として購入された資産を指します。個人の場合、SPT tahunan PPhで申告していない資産が該当します。
事例:パナマ文書問題では、多くの個人名や企業名が暴露され、タックスヘイブンがブラックボックス化することで、そこに還流するお金の名義人や金額、源泉が秘密主義で隠されていたため、「隠し利益ではないか」という疑念が持たれました。
要点:タックスヘイブンに現地法人を設立しても、連結ベースでオンバランスにしておけば利益と資産の妥当性が説明できますが、それではタックスヘイブンに利益を移転する意味がなく、「合法的な節税」という言葉の説得力が失われています。
インドネシア在住日本人が知っておくべき海外送金と為替管理の現状
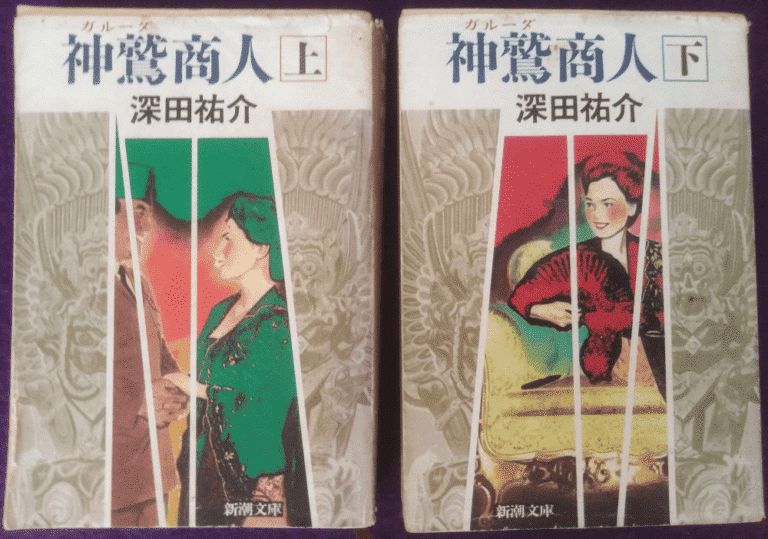
インドネシア在住の日本人にとって、海外送金は基本的に自由に行えるようになっています。かつては戦後間もない頃の厳しい為替管理法の下で、例えば深田祐介著『ガルーダ商人』に登場する東邦商事の小笠原社長が、香港経由でスーツケースに1000万円をハンドキャリーでジャカルタに持ち込んだというエピソードがありました。
資金流出の問題は、例えばドイツ銀行がアメリカへの巨額の罰金を工面するために中国の資金を引き出そうとしても、中国の外貨預金残高が激減しているため困難な状況にあります。
事例:インドネシア人の海外資産は主にシンガポールに集中しており、インドネシア政府はタックスアムネスティを通じて海外からの送金受入銀行数を18行に増やし、資金の還流を促しています。
要点:インドネシアでは海外送金が自由化されており、政府も積極的に資金の還流を推進しています。
日本では100万円以上の海外送金は税務署に報告され、贈与税やマネーロンダリングの調査対象となる可能性がありますが、自分の口座間での送金であれば特に税金が課せられることはありません。