
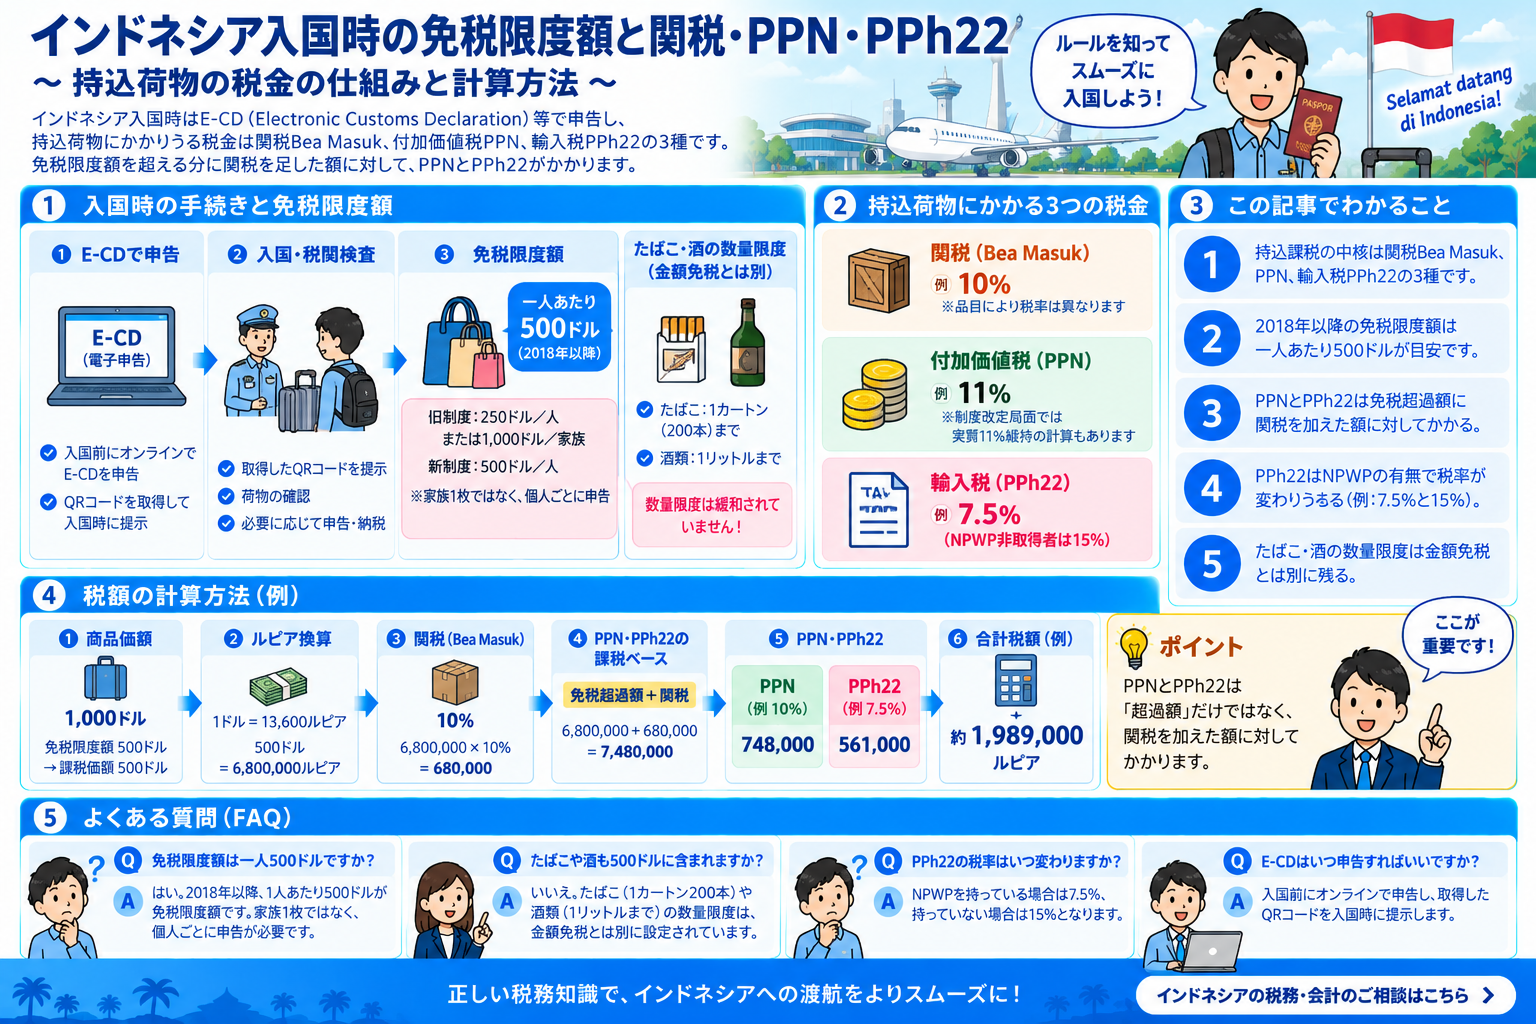
インドネシア入国時はE-CD(Electronic Customs Declaration)等で申告し、持込荷物にかかりうる税金は関税Bea Masuk、付加価値税PPN、輸入税PPh22の3種です。免税限度額を超える分に関税を足した額に対して、PPNとPPh22がかかります。
-

-
インドネシアで働く・ビジネスする人のための税金の知識|会計・システム・実務対応まで
PPNは末端消費者が実質負担し、名目12%改定後も通常取引は実質11%相当の計算がある。個人所得税PPh21は超過累進で、NET契約ではグロスアップ方式が使われることが多い。源泉は総合課税(PPh23等)と分離課税(PPh4-2等)に…
続きを見る
この記事でわかること
- 持込課税の中核は関税Bea Masuk、PPN、輸入税PPh22の3種です。
- 2018年以降の免税限度額は一人あたり500ドルが目安です。
- PPNとPPh22は免税超過額に関税を加えた額に対してかかる。
- PPh22はNPWPの有無で税率が変わりうる(例: 7.5%と15%)。
- たばこ・酒の数量限度は金額免税とは別に残る。
免税限度額は一人500ドルへ引き上げられました
国外購入の持込物品の免税限度額は一人あたり250ドルから500ドルへ引き上げられました。旧制度は250ドル/人または1,000ドル/家族、新制度は500ドル/人です。申告単位も家族1枚から個人ごとに変わり、E-CD等での申告内容と持込実態を一致させる必要が強まりました。
金額免税の緩和と、たばこ・酒の数量限度は別枠です。数量限度を超える分は金額免税の範囲内でも追加の手続・課税対象になり得ます。入国審査では、金額と数量を分けて確認する前提で準備するのが安全です。
- 旧:250ドル/人、または1,000ドル/家族
- 新:500ドル/人(個人申告)
- 数量限度の例:たばこ1カートン(200本)、酒1リットル
事例:たばこ1カートン(200本)、酒1リットルの持込限度は緩和されていません。焼酎1リットルパックを複数持ち込む人は、ポーター任せでスルーを狙うか、申告して超過関税を払うか、その場で飲み干すか、という話になりがちです。
要点:金額限度の緩和と、たばこ・酒の数量限度は別管理です。
超過分には関税・PPN・PPh22がかかります
課税対象に対する典型税率の整理は次のとおりです(品目で関税率は異なります)。
- Bea Masuk(関税):例 10%
- PPN(付加価値税):例 11%(制度改定局面では実質11%維持の計算もあります)
- PPh22(輸入源泉):例 7.5%(NPWP非取得者は15%)
ポイントは、PPNとPPh22が「免税超過額+関税」に対してかかることです。超過額だけに税率を掛けると、関税加算後ベースを見落として税額を過小に見積もります。
PPh22はNPWPの有無で税率が変わります。記事中の例では、取得者7.5%、非取得者15%です。関税Bea Masukの品目税率は一律ではないため、計算例の10%は代表例として扱います。
計算例(為替と税率は説明用の仮定)
- 商品価額1,000ドル、免税500ドル → 課税価額500ドル
- 為替1ドル=13,600ルピア → 6,800,000ルピア
- 関税10%:680,000
- PPN・PPh22の課税ベース:6,800,000+680,000=7,480,000
- PPN(例11%):822,800/PPh22 7.5%:561,000
- 合計例:約2,063,800ルピア
事例:超過500ドル分に関税を足した7,480,000ルピアがPPN/PPh22の課税ベースになります。超過額だけに税率を掛けると税額を過小に見積もります。
要点:超過課税は「超過額」単体ではなく、関税加算後のベースにPPN/PPh22が乗ります。