


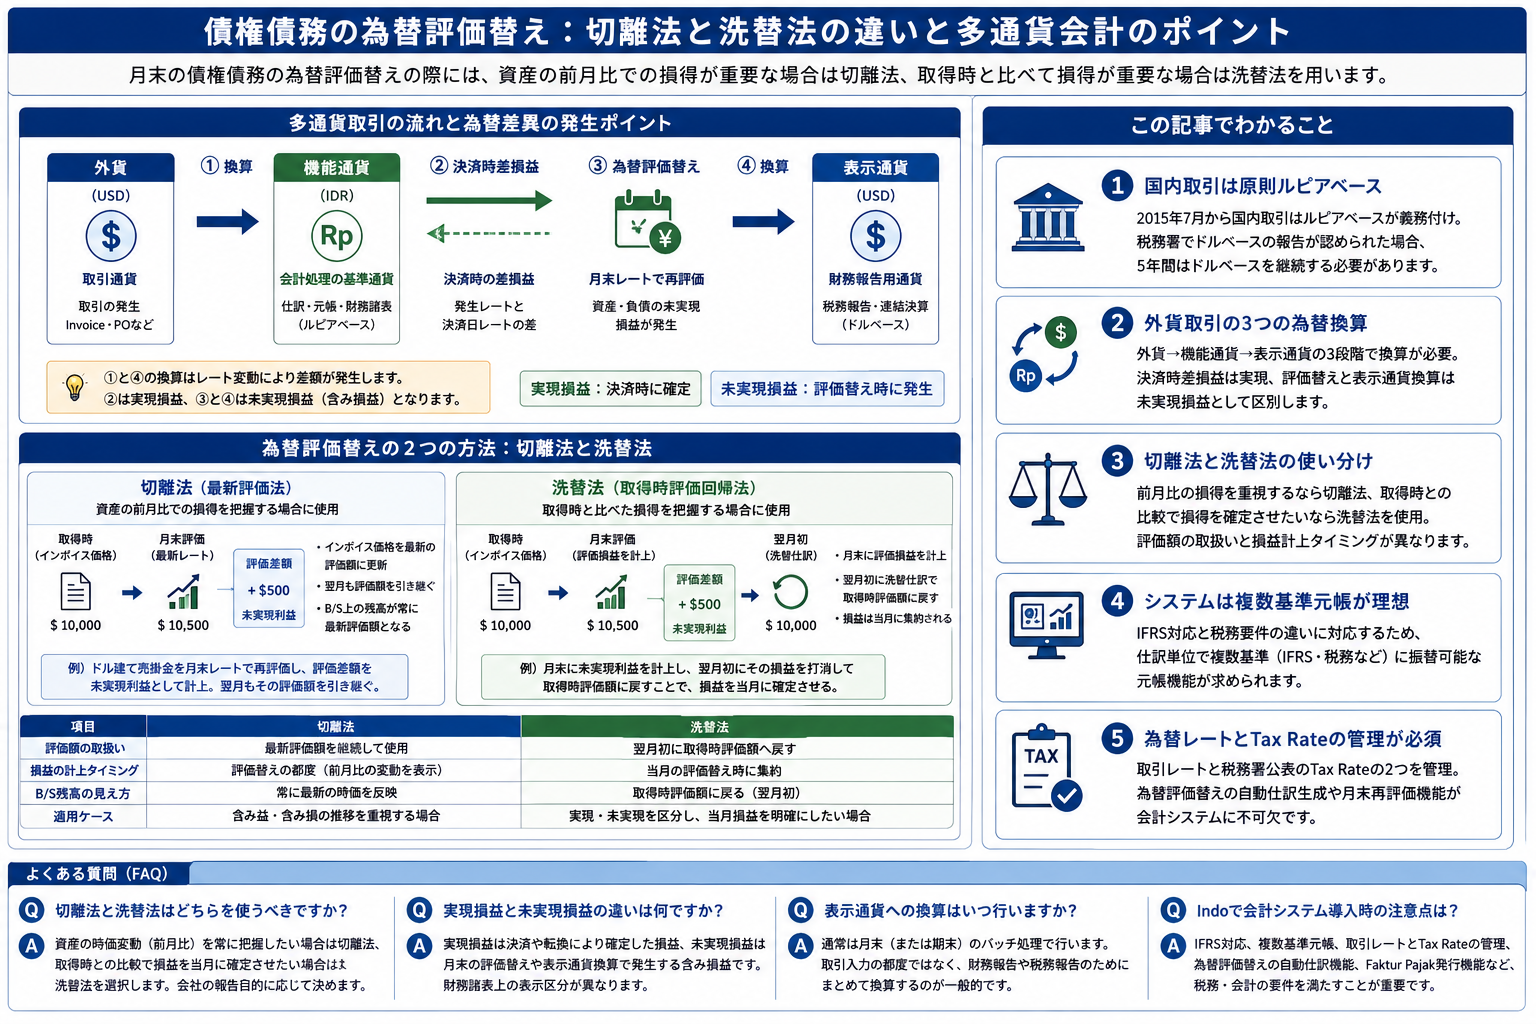
月末の債権債務の為替評価替えの際には、資産の前月比での損得が重要な場合、切離法を用いてインボイス価格を最新の評価額に更新します。取得時と比べて損得が重要であれば、洗替法を用いて翌月初に洗替し、取得時評価額に戻します。
-

-
インドネシアの会計システム
インドネシアの会計システムはSaaS化が進んでいるが、導入率は8%以下です。新しいSaaS型会計システムが市場でローンチされ続ける理由は、シェア拡大の潜在性が高いからです。会計システム普及により自動仕訳が一般化し、経理担当者の簿記テス…
続きを見る
この記事でわかること
- インドネシアでは2015年7月から国内取引をルピアベースで行うことが義務付けられています。
- 税務署でドルベースの報告が認められた場合、5年間はドルベースの報告を継続する必要があります。
- 外貨取引の際には、外貨から機能通貨、機能通貨から表示通貨への3つの為替換算が必要です。
- インドネシアの会計システムは、IFRS対応が必要であり、複数基準元帳機能が理想とされています。
- 為替評価替えには切離法と洗替法があり、評価損益の計上方法が異なります。
会計と税務の温度差
2015年7月から、インドネシアでは国内取引を基本的にルピアベースで行うことがインドネシア中央銀行(BI)により義務付けられています。しかし、バンドゥンのある会計担当者によれば、BIに申請して許可を得ることで、特定の取引先との取引を例外的にドルベースで行うことが可能です。この申請のためにジャカルタのBIに行く必要があるとのことです。
ただし、これはあくまでグレーな処置であり、BIの基本方針に変わりはなく、申請する会社や取引先の規模や取引量などの制約があると考えられます。
一方、税務の面では、インドネシアの税務署(Kantor Pajak)でドルベースの報告が認められた場合、5年間はドルベースの報告を継続しなければならないというルールがあります。例えば、2011年1月から会計処理を始めた会社は、2016年12月末の第5期終了までドルベースの税務報告が義務付けられます。
つまり、BI主導による会計のルピアベース化の流れと税務署方針の間には温度差があり、会計システムを2016年1月からルピアベースに変更した場合でも、1年間はドルベースの財務諸表や税務報告が必要になることが問題です。
この会計上の基本となる通貨が機能通貨(Base currencyまたはFunctional currency)であり、税務署への報告用通貨を表示通貨(Presentation currency)といいます。
-

-
インドネシアにおける多通貨会計システムの導入と課題
インドネシアでは2015年7月から国内取引をルピアベースで行うことが義務付けられています。税務署でドルベースの報告が認められた場合、5年間はドルベースの報告を継続する必要があります。外貨取引の際には、外貨から機能通貨、機能通貨から表示…
続きを見る
外貨取引の際に発生する為替差異
1年間の税務署への報告義務を果たすために、表示通貨ベースへの換算が必要です。このため、会計業務では「外貨~機能通貨~表示通貨」の3つの為替換算の流れが発生します。
- 外貨から機能通貨へ(取引レート使用により差額発生しない)
- 債権債務決済時の為替差損益(発生レートと決済日レートの差額発生)
- 為替評価替え(資産負債項目を月末レート換算による差額発生)
- 機能通貨から表示通貨へ(資産負債項目は月末レート換算による差額発生)
月末レートでの債務A/P為替評価替えによる為替差損益は未実現利益(Forex Gain-Unrealized)と呼ばれます。これは未実現利益が「含み益」にあたるからであり、ある時点での潜在的な利益額でしかありません。一方で、債務A/P決済時の為替差損益は実現利益(Forex Gain-Realized)として区別されます。
これは決済や転換(ドルベースならドル転)することにより確定する為替差損益が、どのInvoice、どの仕訳から発生しているかを明確にする必要があります。
但し、取引レートとして前月末レートを均一レート(Flat rate)として使用している場合、A/P決済時のレートは既に前月末レートですので、実現利益は発生しません。
表示通貨ベースへの換算のタイミング
機能通貨ルピアベースの財務諸表を、表示通貨ドルベースに変換する目的は、税務報告や連結財務諸表(Consolidated financial statement)作成のためです。複数機能通貨を持てるシステムでは、取引入力のたびに複数機能通貨ベースの仕訳を生成しますが、表示通貨への換算は月末(または期末)のバッチ処理で行われます。
変換レートは取引レート(historical rate)、期末レート(Last rate)、平均レート(Average rate)のいずれかが使用されます。
- 複数機能通貨システム(取引レート)
- 取引通貨(円)
- 機能通貨(ルピア)
- 機能通貨(ドル)
- 単一機能通貨システムでの表示通貨への換算(期末レート)
- 取引通貨(円) - 機能通貨(ルピア) - 表示通貨(ドル)
変換レートが取引レートである場合、仕訳レベルでの変換が行われますが、決済時の為替評価損益や月末の為替評価替は、外貨である円の為替変動がルピアに及ぼす影響を修正した結果であり、表示通貨であるドルに対しては意味のない仕訳です。月末のバッチ処理で正確な表示通貨への換算を行うことは非常に困難であり、これが複数機能通貨対応システムとの違いです。
インドネシアでの会計システム導入のポイント
国際財務報告基準(International Financial Reporting)対応
インドネシアの日系企業で使用される会計システムは、低価格帯のローカルベンダー製、中価格帯の外国製(アメリカ・日本・ヨーロッパ)、そしてSAP(ドイツ)など高価格帯のシステムに大別されます。
インドネシアでの会計システム導入時には、国際会計基準IFRS(International Financial Reporting Standards)への対応が必要とされています。インドネシアでは比較的早くからIFRS対応を意識することが推奨されており、収益費用認識基準、時価評価、固定資産の減価償却方法など、IFRSへの意識は日本より高いと考えられます。
IFRSは投資家や債権者に対して企業価値評価のために必要な情報を提供することを目的としています。そのため、固定資産の減損・再評価、売却可能な金融資産などを時価評価し、貸借対照表B/Sを正確に作成することで、その企業が投資に見合う利益を生み出せる資産状況にあるかどうかを明確にします。
日本本社の連結決算のためにIFRSに基づく財務報告が必要になる一方で、インドネシア側では税務署がこれに対応しているとは限らないため、税務については独自の基準で報告を作成する必要があります。そのため、会計システムでは複数基準元帳機能を実装し、会計仕訳単位で日本本社用とインドネシア決算用とに振替ができることが理想です。
為替レート
インドネシアで会計システムを導入する際に重要な税制は付加価値税VAT (Value Added Tax)であり、インドネシアではPPN (Pajak Pertambahan Nilai)と呼ばれます。
企業は外貨建て取引に関わる税金の計算において、税務署(Kantor Pajak)が毎週公表するTax Rateを使用する必要があるため、会計システムには取引レートとTax rateの2つを持たせる必要があります。システムの為替レートマスタには通貨ごとの取引レートに加えてTax Rateの設定を行い、取引入力の際に該当するレートを参照する仕組みが必要です。
外貨取引に適用する為替レートについては、前日のレートをDailyに適用する場合(Spot Rate)と、前月末レートで当月適用レートを固定する場合(Flat Rate)のどちらかになります。前者の場合は債権債務の決済時に為替差損益仕訳を自動生成する仕組みが必要です。
そして月末に次月に繰越す債権債務や現金預金等について月末レートで再評価を行う為替評価替(Revaluation)をシステム上で行います。
Faktur Pajak(Tax Invoice)発行機能
インドネシアは帳簿方式ではなくInvoice方式を採用し、Faktur Pajak (Tax Invoice)に基づいて税額を計算しています。納税、還付請求時にインボイスに必ずセットで添付するFaktur Pajakが必要ですが、そのフォームは非定期で変更されるため、変更のたびにシステム上でフォーマット調整が必要です。
Faktur Pajakに基づいてPPNの支払いまたは還付の額を計算し、売上の際に課したPPN(Output)と購入の際に課されたPPN(Input)とを相殺して、売上PPNの方が多ければ納税、購入PPNの方が多ければ還付請求できます。
ちなみにFaktur Pajakは2019年からデスクトップアプリケーションのE-Fakturシステムから、2025年からオンラインのcoretaxシステム出力するようになっているため、会計システム上でレイアウト調整する必要はなくなりました。
多通貨会計システムの特徴
企業取引は会計上、取引通貨(Original currency)で記帳されますが、元帳(General Ledger=G/L)に転記(Posting)される際に機能通貨(Base currency)に換算され、元帳上では取引通貨と機能通貨の両方の金額を保持します。
インドネシアでは機能通貨はルピアかドルの2種類のみ認められており、取引入力は取引通貨で仕訳を起こし、元帳への転記時に機能通貨に換算します。損益計算書(P/L)とB/S(貸借対照表)は機能通貨で作成し、税務署への報告書も機能通貨(ルピアかドルのみ)で報告します。
多通貨取引と言っても、税金は自国通貨であるルピアで支払う必要があります。外貨取引の際に発生する税金支払い額は、税務署(Kantor Pajak)が毎週水曜日に公表するTaxレートを使ってルピア換算します。システムが多通貨会計対応なら、以下の機能が必要です。
- 取引通貨で入力し、元帳上で取引通貨と機能通貨の金額を保持
- 決済時に為替差損益仕訳(実現損益計上)を自動生成する(取引レートとして前月末レートを使用する場合は実現損益は発生しない)。
- 月末に行う為替評価替(未実現損益計上)機能があること。
日本本社向けにルピアと円の2つの財務諸表を提出する必要がある場合、機能通貨がルピアのシステムで円建て財務諸表を作成するためには、取引仕訳ごとに円以外を外貨とみなす仕訳を同時生成する必要があります。ルピア建てとドル建ての試算表(Trial Balance=T/B)を作成するためには元帳を分ける必要がありますが、市販パッケージでこの複数機能通貨対応のものは少ないです。
IFRS対応の必要性が高まるにつれ、複数機能通貨のニーズも高まってくると考えられます。外貨建て取引仕訳を修正するための相殺仕訳を切る場合には、取引時のレートを入力しないと取引通貨ベースでは0でも機能通貨ベースで残高が残ってしまうので注意が必要です。
機能通貨を変更(ドルからルピア)する場合は、過去の債権債務取引の実現為替損益仕訳と未実現為替損益仕訳をすべて削除し、取得時点の評価額に戻し、決済時点の為替レートで消し込んだ上で、新機能通貨(ルピア)に対して発生する実現為替差損益を計上します。
インドネシア中央銀行は2015年7月から、為替レート安定のために国内の現金および非現金の取引を自国通貨(ルピア)建てにすることを義務付けました。
仕入と決済時の為替差損益処理
機能通貨がルピアの会社が100円の仕入(債務A/P発生)を行い、発生時のレート(1円 = Rp.98)に比べて決済時には円高(1円 = Rp.100)になった場合の仕訳は以下のようになります。
Invoice到着時(A/P発生) 1円 = Rp.98
- (借) 仕入 ¥100 (貸) A/P ¥100
(¥100 x 98 = Rp.9,800)
決済時 1円=Rp.100 円高ルピア安になった
- (借) A/P ¥100 (貸) Bank JPY ¥100
(¥100 x 98 = Rp.9,800) (¥100 x 100 = Rp.10,000) - (借) Forex loss Rp. 200
A/Pを取引通貨と機能通貨で消込むために決済時も仕入時のレートで評価します。この場合、A/P発生時の¥100(¥100 x Rp98 = Rp.9800)から決済時の¥100(¥100 x Rp100 = Rp.10,000)への値上がり分Rp.200を為替差損として計上します。
貸借に別通貨建て勘定を設定できる会計システムでは取引通貨ベースではバランスしませんが、機能通貨ベースで必ずバランスさせる必要があります。会計システムの元帳のみを導入する場合には、決済仕訳時にシステムは自動的に為替レートマスタの当日レートを見に行ってしまいます。
これをA/P発生時のレートを適用させ債務の消し込みを行った上で、決済時レートに基づく換算額との差額についての為替差損益仕訳を発生させるために、仕訳入力画面の借方項目にA/P発生時のレートに手修正できる機能が必要になります。
売上と入金時の為替差損益処理
売上と入金時の為替差損益は、機能通貨で必ずバランスさせることを意識して計上します。具体的には、A/R(Account Receivable 売掛金)発生時の$1,000($1,000 x Rp9,000 = Rp.9,000,000)から入金時の$1,000($1,000 x Rp9,200 = Rp.9,200,000)への値上がり分Rp.200,000を為替差益に計上します。
Invoice発行時(債権A/R発生) $1 = Rp.9,000
- (借) A/R $1,000 (貸) 売上 $1,000
決済時は$1=Rp.9,200 ドル高ルピア安になった
- (借) Bank $1,000 (貸) A/R $1,000
($1,000 x 9200 = Rp.9,200,000) ($1,000 x 9000 = Rp.9,000,000) - (貸) Forex Gain Rp.200,000
月締め直前のA/R, A/P為替評価替(Revaluation)
A/PとA/Rの月末残高を翌月に持ち越す際には、月末レートで再評価する必要があります。月中のレートが前月末レートで固定されている場合、A/RとA/Pの残高をそのまま一括して為替再評価できます。しかし、取引日ごとにレートが異なる場合は、取引発生時のレートに基づいて為替評価換算を行う必要があります。
為替評価替による為替差損益を年度初め評価額に対する差額として計上する場合、毎月末締め直前に取引通貨のあるB/S資産を月末レートで評価替し、翌月初に相殺(Re-class)します。
事例:Invoice到着時(買掛発生) 1円 = Rp.98
- (借) A/P Accrued ¥100 (貸) A/P(買掛) ¥100
A/P発生時の¥100(¥100 x Rp98 = Rp.9800)は翌月初めの¥103.2(¥103.2 x Rp95 = Rp.9800)と対応するため、機能通貨で比較した場合の差額を取引通貨で処理します。
事例:月締め後の為替差調整 1円 = Rp.95 円安ルピア高になった
- (借) Forex Loss ¥3.2 (貸) A/P ¥3.2
機能通貨をドルからルピアへ変更する流れ
2015年7月から、国内取引は基本的にルピアベースで行うことが義務付けられました。このため、会計処理もルピア建てが中心となり、日系製造業では会計システムの機能通貨をドルからルピアに変更する動きが進んでいます。2015年は、機能通貨の問題以外にも、Tax Invoice(Faktur Pajak)によるVAT申告のe-Faktur完全オンライン化や、国内商取引に関わる契約書のインドネシア語作成推奨など、ビジネス慣行の変化が多い年でした。
機能通貨の変更には、通常年度初めにカットオフしてシステムの基本パラメータをドルからルピアに変更する必要があります。
- ルピアベースのシステム環境とDBの準備
- マスタの移行
- 既存帳票や伝票へのインパクトの調査
- ルピアベースでの期首残の準備(A/PとA/Rは決済のためインボイス単位で必要)
- ルピアベースでの初回締め処理
作業的には以上の流れになりますが、重要なのは債権A/R勘定と債務A/P勘定の期首残と試算表(Trial Balance)上での期首残をルピアベースで一致させることです。Debit NoteやCredit Noteのように、A/RとA/Pの調整を伴う処理であれば良いのですが、為替差調整や税額調整などG/L上にのみインパクトのある処理を行なう場合、双方のバランスが一致しなくなります。
外貨評価換算
外貨評価換算(Revaluation)は、債権A/Rと債務A/Pに対するものと、それ以外の流動資産・流動負債に対するものの2種類があります。機能通貨を変更すると、外貨評価換算対象となる通貨としてドルとルピアが入れ替わります。円、シンガポールドル、タイバーツなど、ルピアから見たドルとのクロスカレンシーは換算対象となりますが、換算の基準はルピアです。
会計上の取引レートは中央銀行(Bank Indonesia)のミドルレート(TTM)を使用するのが一般的です。東京三菱(BOTM)のTTMを使うことも可能ですが、BIレートを使うほうが安全です。また、買いにはTTS(銀行にとっての売り)、売りにはTTB(銀行にとっての買い)を使い分けることも可能ですが、同日の売りと買いが外貨ベースで同額でも機能通貨ベースで異なるのは管理上問題です。
会社によっては前月末レートを当月取引のフラットレートとして使用するケースもあります。この場合、決済時の実現為替差損益は発生しませんが、月末の外貨評価換算時には未実現の為替差損が発生し得ます。この場合、為替レートマスタの取引レートには、当月末日にも前月末レートがセットしてあるため、取引レートとTAXレート以外にRevaluation用のレートを設定する必要があります。
切離法と洗替法
外貨評価換算の方法には、取得原価を切り離す切離法(separation method)と、取得原価を維持する洗替法(reversal method)があります。切離法では、毎月末にP/L上で前月末との比較による評価損益がB/S上の評価額として増減します。一方、洗替法では、当月末の為替評価替仕訳に対して翌月初に洗替仕訳を生成しリセットするため、毎月末にP/L上で取得日との比較による評価損益がB/Sの評価額として増減します。
事例:切離法では、前月末レートと当月末レートの差を考慮します。
- (借) Unrealized Forex loss 30 (貸) A/R 30
事例:洗替法では、取得日レートと当月末レートの差を考慮します。
- 月末
(借) Unrealized Forex loss 35 (貸) A/R 35
- 翌月初に洗替
(借) A/R 35 (貸) Unrealized Forex loss 35
よくある質問|インドネシアの多通貨会計システム
本稿の内容に沿って、繰り返し出る問いを短く整理します。
インドネシアでの会計システム導入時に重要なポイントは何ですか?
インドネシアで会計システムを導入する際には、国際会計基準IFRSへの対応が必要です。特に、収益費用認識基準や時価評価、固定資産の減価償却方法などが重要視されます。また、税務署への報告用通貨としてルピアかドルを使用する必要があります。
インドネシアでの外貨取引における為替差損益の処理方法は?
外貨取引における為替差損益は、債権債務決済時や月末の為替評価替え時に発生します。決済時には実現利益として、月末の評価替え時には未実現利益として計上されます。取引レートや月末レートを使用して、機能通貨ベースでのバランスを保つことが求められます。
インドネシアでの会計システムにおける多通貨対応の特徴は何ですか?
インドネシアの会計システムでは、取引通貨で記帳し、元帳に転記する際に機能通貨に換算します。機能通貨はルピアかドルのみ認められ、税金はルピアで支払う必要があります。システムには、取引通貨と機能通貨の両方の金額を保持し、為替差損益を自動生成する機能が求められます。