


受注単位に原価を集計する個別原価計算では、実績ベースで製造原価を算出できます。しかし、マスプロダクションの見込み生産工場での採用は難しいです。そのため、IFRS(国際会計基準)では在庫評価基準として先入先出法、移動平均法、標準原価法、総平均法の4つが認められています。
-
-
インドネシアの原価管理システム
インドネシアのマスプロダクション型工場では総合原価計算を採用。個別受注生産工場では個別原価計算を採用。IoTを用いた実績データで配賦ルールを設定。
続きを見る
この記事でわかること
- 個別原価計算は受注単位で原価を集計し、実績ベースで製造原価を算出します。
- IFRSでは先入先出法、移動平均法、標準原価法、総平均法の4つの在庫評価基準が認められています。
- 商社の業務フローでは受注NOで購買、作業、会計が紐づけされ、個別受注生産工場と類似しています。
- 総合原価計算では一定期間のコストを生産数量で割り、製品1個あたりの製造原価単価を算出します。
- インドネシアの個別受注生産工場では、受注NO単位のコスト集計が可能ですが、受注数が増えるとシステム化が必要です。
商社(販売会社)と個別受注生産工場の業務フローの類似点
以前、業務システム構築のために中央ジャカルタの高層ビルに半年ほど通っていたことがあります。普段はプレス機や成型機の音が鳴り響く工場を訪問することが多い中、世界的な有名企業や日本の四大商社のオフィスがあるインテリジェントビルの高速エレベータに乗るのは、完全におのぼりさん状態でした。
商社では、商品を仕入れて売る在庫販売以外に、設備一式を受注して工事進行基準で請求をしていくプロジェクトの2種類のサービスを行っています。受注後に必要な資材の購買発注を行い、プロジェクト期間中に発生した費用もすべて受注NOに紐づけて仕掛品として計上しています。
システムの運用支援を行う際、社内的に問題だと感じたのは営業部門と経理部門の人間の性格の違いです。日本人駐在員は早く仕事を回して売上実績を積み上げたい一方、インドネシア人経理マネージャーは税務に関わる会計処理をきちんとするために細かい数字にこだわります。
日本人駐在員が経理部門に「これ、インボイス発行しといてYO」と依頼するも、どの受注NOのどの出荷(作業)に基づくインボイスなのかを示す紐付きがないため、「日本からはインドネシア側に事業部門別、受注NO別に損益計算しろと言ってくるくせに、日本人駐在員はインボイスの根拠を全く提示してこないわYO」と、インドネシア人経理マネージャーから何度も愚痴を聞かされました。
商社の業務では、受注から購買、作業、会計までの一連の流れが受注NOで紐づけされるところに特徴があります。個別受注生産(Make To Order)の工場でも似たような業務フローとなり、以下のような特徴があります。
- 受注から設計、購買、製造、出荷、売上という流れ。受注NO単位に発注書や作業実績が管理され、顧客からの設計図に基づいて設計部門が設計図を引き直します。
- 材料費は発注単価、労務費と製造間接費は賃率、配賦率に実際工数を掛けて積み上げます。
- 在庫管理はざっくり材料、仕掛品、製品という区分けで、工程ごとの仕掛品数量までは管理しません。
- 見積作成時の予算と実績の比較が必要です。
- 都度発注品が多いが共通品は在庫管理対象品目となります。
一品一様の生産では、かかってくるコストが受注NOごとに異なるため、このようなコスト集計が必要です。逆に受注数がそれほど多くなく、製造リードタイムがそれほど長くないからこそ、このような製番管理をExcelベースのマニュアル作業でこなせるとも言えます。

インドネシアで個別受注生産の工場は原価管理で苦労しているケースが多く、生産管理業務のシステム化を依頼される場合は、在庫受払によるモノの流れよりも受注NOごとにかかった原価の集計を求められる場合が多く、「生産管理=原価管理」というケースばかりです。
総合原価計算という言葉の曖昧さ
弊社の顧客であるインドネシアの製造業様の多くは、二輪四輪部品メーカーや電子機器部品メーカーです。これらの企業は、サプライチェーンの川下にある車やバイク、プリンターなどの消費財を構成する部品を供給するために、大量連続生産(マスプロダクション)を行い、一定量の在庫をキープする見込み生産(Make To Stock)を行っています。
このような環境では、受注数が多すぎて個別受注生産(Make To Order)のように受注NO単位で発生した材料費や労務費、製造間接費を積み上げることは人員的にも時間的にも困難です。連続生産を行っている以上、基本的に同じコストが発生するため、受注NOごとに個別に計算する意味がありません。
一般的に、大量の見込み生産を行う工場の製造原価を把握するためには「総合原価計算」を行うと言われ、その定義は次のようになります。
- 一定期間に発生したコストを集計し、生産数量で割って製品1個あたりの製造原価単価を算出する。
この定義は、月末在庫を押さえて月初在庫と当月発生費用からの差し引きで製造原価を算出する三分法(棚卸計算法)を適用する場合にイメージしやすいです。
- 月初材料在庫高+当月材料購入費-月末材料在庫高=当月発生(投入)材料費
- 月初仕掛品在庫高+(当月発生材料費+労務費+製造間接費)-月末仕掛品在庫高=製造原価
- 月初製品在庫高+当月製造原価-月末製品在庫高=売上原価
このように、一定期間(通常は1か月)に発生したコストを三分法で計算してから生産数量で割れば製造原価単価は出ますが、これは月末に実地棚卸を行い、月末在庫高を押さえることができることを前提としています。
- 三分法は実地棚卸により月末在庫高を押さえることを前提としている。
では、月末実地棚卸をしなければ製造原価は算出できないのでしょうか?いいえ、原価管理システムを導入することで、総平均法(Average Cost)により、材料の総平均単価を初工程の投入実績の単価、仕掛品の総平均単価を最終工程の投入実績の単価として適用することで、製品の総平均単価(製造原価単価)を算出することができます。
- (月初材料在庫高+当月材料購入額+当月材料間接入庫高)/合計数量=材料総平均単価
- 材料総平均単価x完成した仕掛品への投入数=当月直接材料費(仕掛品)
- 当月直接材料費+労務費+製造間接費=当月仕掛品原価
- (月初仕掛品在庫高+当月仕掛品原価)/合計数量=仕掛品総平均単価
- 仕掛品総平均単価x完成した製品への投入数=前工程(製品)
- 当月直接材料費+労務費+製造間接費=当月発生(投入)製造費用(最終工程)
- (月初製品在庫高+当月発生製造費用)/合計数量=製品総平均単価
- 製品総平均単価x当月売上数量=当月売上原価
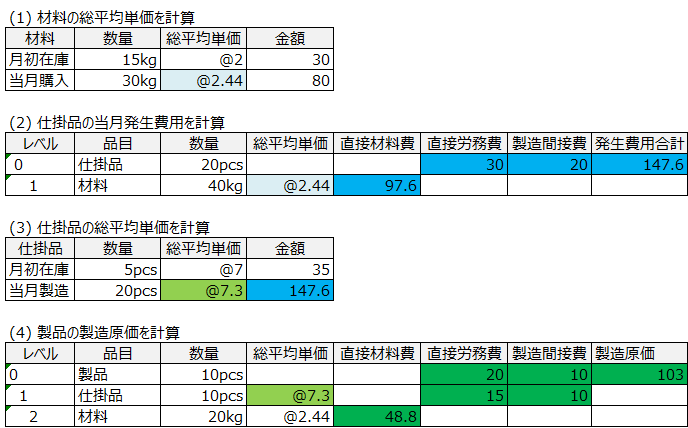
- 総平均単価が次工程の完成した仕掛品や製品への投入実績の単価になる(生産数量ベースの投入実績)。
- 投入実績数x総平均単価=前工程費(初工程なら直接材料費となる)。
以上が三分法と総平均法による総合原価計算の例ですが、原価管理システムを使わない限り総平均法による総合原価計算はまず不可能なので、インドネシアの日系見込み生産工場のほとんどがExcelベースの標準原価を採用しています。
国際会計基準で便宜上認められている4つの原価計算基準
本来、最も正確な原価計算方法は個別原価計算です。しかし、大量連続生産では受注数が多くても基本的にかかるコストは同じです。そのため、IFRS(国際会計基準)では便宜上、先入先出法、移動平均法、標準原価法、総平均法の4つの方法で原価を計算し、在庫評価することが認められています。
先入先出法は出庫のたびに最も早く入庫した在庫を選ぶ作業が発生します。移動平均法では入庫時点での平均単価を更新する作業が必要です。これらの方法は、主に出庫時の棚卸資産を正確に評価する意図があり、在庫受払のたびに会計仕訳を発生させる継続記録法を採用するシステムで見られます。
よくある質問|MTOとMTSの原価
受注生産と見込み生産の計算の向きです。
MTOで個別原価が向く理由は?
案件ごとに仕様・ロットが違うため、注文単位でコストを追う方が実態に合います。
MTSで総合原価が向く理由は?
同質の製品を期間・工程で流すため、平均的な集計が運用しやすいです。
混在工場ではどうしますか?
ラインや品群ごとに方式を分け、共通費の配賦ルールを先に合意します。