


Penjadwalan produksi sering dianggap sebagai alat untuk tenggat waktu dan beban kerja, namun hasil penjadwalan juga merupakan jam kerja dan kuantitas yang direncanakan. Jika dikalikan dengan harga standar atau tarif upah, ini menjadi dasar untuk anggaran periode berikutnya atau biaya standar per produk.
Posisi artikel ini: Ini adalah titik penghubung "perencanaan → biaya standar/anggaran" di bawah hub penjadwalan produksi. Ini bukan perhitungan biaya akuntansi penuh, tetapi membahas cara menggunakan nilai yang direncanakan Asprova sebagai ukuran biaya. Produk ini adalah Asprova, pemodelan kendala adalah kendala cetakan & operator, dan sisi akuntansi adalah hub akuntansi.
-

-
Penjadwal Produksi di Indonesia
Perencanaan produksi dan perencanaan beban saling terkait erat dan memerlukan verifikasi berbasis kuantitas. Penting untuk membandingkan jumlah produksi,…
続きを見る
Yang dipelajari dari artikel ini
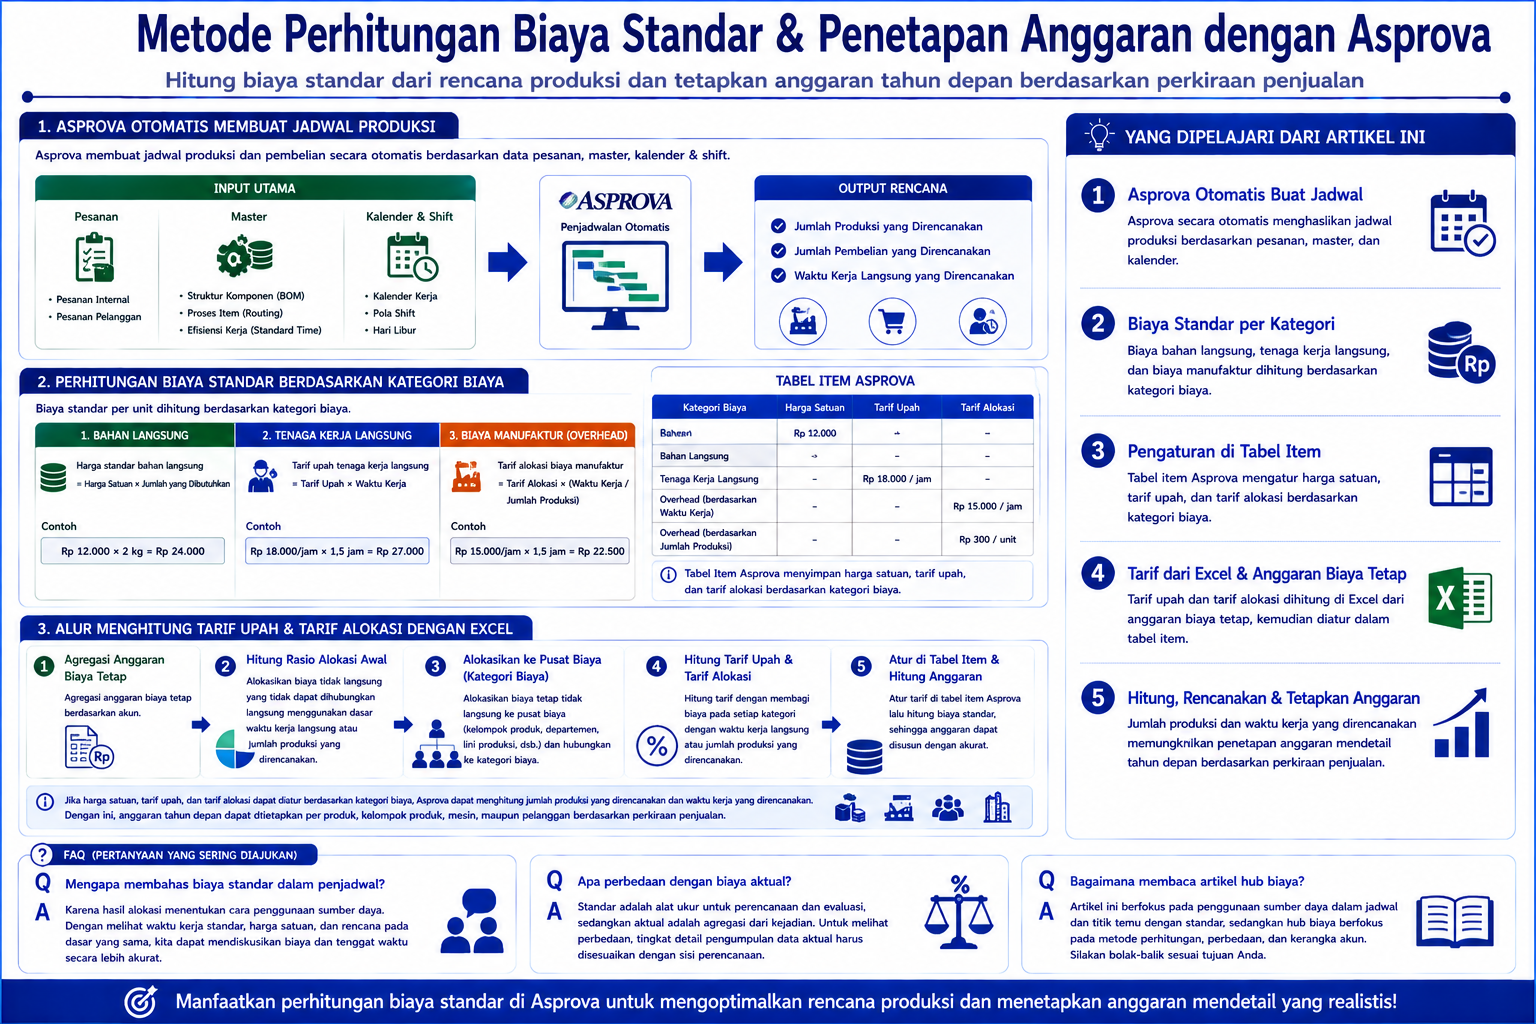
- Artikel ini adalah panduan untuk menghubungkan hasil penjadwalan produksi dengan ukuran biaya standar dan anggaran.
- Asprova dapat menghasilkan kuantitas produksi yang direncanakan, kuantitas pembelian yang direncanakan, dan waktu kerja langsung yang direncanakan dari order, master, dan kalender.
- Biaya standar disusun berdasarkan item biaya (material, tenaga kerja, biaya) dengan harga satuan × kuantitas / tarif upah × jam kerja / alokasi.
- Tarif upah dan tarif alokasi dihitung sementara dari anggaran biaya tetap menggunakan Excel, dan diatur dalam tabel item.
- Dengan menyatukan diskusi tenggat waktu dan biaya pada penggunaan sumber daya yang sama, prioritas pabrik di Indonesia dapat lebih mudah ditentukan.
- Perhitungan biaya akuntansi dapat ditelusuri ke hub biaya & akuntansi, sementara logika perencanaan dapat ditelusuri ke hub penjadwalan/Asprova.
Alasan Membahas Biaya Standar dengan Penjadwal
Asprova menghasilkan jadwal produksi dan pembelian dari order (prakiraan & pesanan), master (struktur komponen, proses item, efisiensi kerja), dan kalender/shift.
- Order (prakiraan & pesanan)
- Master (struktur komponen, proses item, efisiensi kerja)
- Kalender dan pola shift
Dengan mengimpor order dan menjadwal ulang, Anda dapat memperoleh hal-hal berikut:
- Kuantitas produksi yang direncanakan (kuantitas input yang direncanakan)
- Kuantitas pembelian yang direncanakan
- Waktu kerja langsung yang direncanakan
Ini adalah poin penting. Rencana yang digunakan dalam diskusi kepatuhan tenggat waktu juga menjadi dasar kuantitas untuk biaya dan anggaran. Jika rencana ada di Excel dan biaya di lembar terpisah, di pabrik Indonesia akan segera terjadi pengelolaan ganda.
Penyusunan Biaya Standar (per Item Biaya)
Dalam perhitungan biaya standar, standar per unit disusun berdasarkan item biaya.
- Standar biaya material langsung: harga satuan × kuantitas yang dibutuhkan
- Biaya tenaga kerja langsung: tarif upah × jam kerja
- Biaya manufaktur: tarif alokasi × jam kerja (alokasi waktu) atau alokasi kuantitas produksi
Dalam tabel item Asprova, Anda dapat mengatur harga bahan, tarif upah, dan tarif alokasi berdasarkan item biaya. Namun, karena tidak ada fungsi untuk menghitung otomatis tarif upah dan tarif alokasi dari anggaran biaya tetap, hasil perhitungan menggunakan Excel biasanya dimasukkan ke dalam tabel item.
Langkah Membuat Tarif Upah & Tarif Alokasi dari Anggaran Biaya Tetap
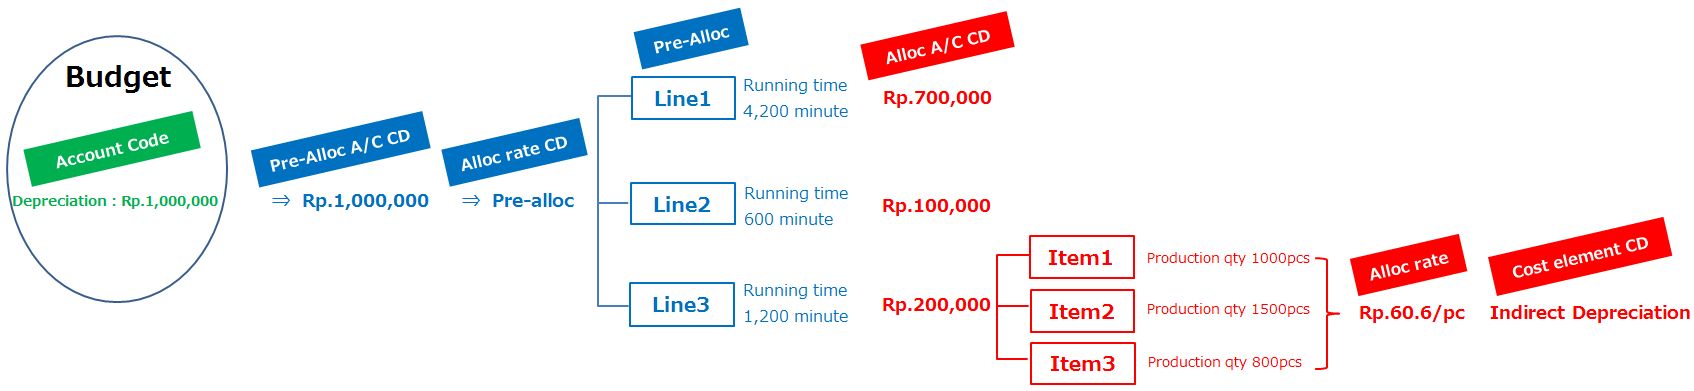
- Mengumpulkan anggaran biaya tetap berdasarkan akun
- Menghitung rasio alokasi sementara untuk biaya tetap tidak langsung yang tidak terhubung langsung ke pusat biaya, dari waktu kerja langsung yang direncanakan atau kuantitas produksi yang direncanakan
- Mengalokasikan biaya tetap tidak langsung ke pusat biaya/item biaya dengan alokasi sementara
- Membagi biaya tetap langsung + tidak langsung dengan jam kerja atau kuantitas yang direncanakan untuk mendapatkan tarif upah & tarif alokasi
- Menetapkan dalam tabel item dan menghitung anggaran berbasis biaya standar (per produk, per grup, per mesin, per pelanggan, dll.)
Setelah harga satuan, tarif upah, dan tarif alokasi per item biaya ditetapkan, Anda dapat mengalikan dengan kuantitas dan jam kerja yang direncanakan di Asprova untuk mendapatkan gambaran anggaran periode berikutnya berdasarkan perkiraan penjualan.
Batasan sebagai Pengetahuan
- Artikel ini — Nilai yang direncanakan pada jadwal ↔ Biaya standar/anggaran
- Hub Akuntansi & Biaya — Biaya aktual, analisis varian, kerangka jurnal & akun
- Kendala Cetakan & Operator — Pemodelan sumber daya yang menjadi dasar jam kerja yang direncanakan
- Solver — Eksplorasi tujuan yang saling bertentangan seperti tenggat waktu, pengaturan, dan inventaris (pintu masuk diskusi memasukkan koefisien biaya sebagai tujuan)
Pertanyaan Umum|Penjadwal dan Biaya Standar
Sebagai pengetahuan penjadwalan produksi (APS), berikut adalah pertanyaan yang sering muncul.
Mengapa membahas biaya standar dengan penjadwal?
Karena hasil penjadwalan menentukan penggunaan sumber daya dan jam kerja yang direncanakan. Dengan menempatkannya pada dasar yang sama dengan harga standar dan tarif upah, diskusi tenggat waktu dan biaya dapat terhubung.
Apa perbedaan dengan biaya aktual?
Standar adalah ukuran perencanaan dan evaluasi, sedangkan aktual adalah pengumpulan kejadian. Untuk melihat varian, perlu menyamakan tingkat detail pengumpulan data aktual dengan perencanaan.
Apakah Asprova dapat menghitung tarif upah secara otomatis?
Harga satuan, tarif upah, dan tarif alokasi yang diatur dalam tabel item biasanya dihitung sementara dari anggaran biaya tetap menggunakan Excel sebelum dimasukkan.
Bagaimana cara membedakan artikel ini dengan artikel hub akuntansi?
Artikel ini berfokus pada titik penghubung nilai yang direncanakan dan standar, sementara sisi akuntansi & biaya berfokus pada metode perhitungan, varian, dan akun. Silakan bolak-balik sesuai tujuan Anda.
Tautan Terkait
- Hub Penjadwalan Produksi — Pintu masuk perencanaan, APS, Asprova
- Asprova — Panduan produk (Data Bridge / Viewer / Solver)
- Solver8 — AI perencanaan & demo
- Optimasi Penjadwalan
- Kendala Cetakan & Operator
- Biaya Standar dan Anggaran
- Solver (Eksplorasi Optimasi)
- Hub Manajemen Produksi — ERP & sisi aktual