


Dalam pengembangan sistem manajemen kehadiran dan penggajian di Indonesia, diperlukan proses untuk menghitung dan mengurangi pajak penghasilan pribadi PPh21 dan asuransi kesehatan BPJS dari jumlah pembayaran yang terdiri dari gaji pokok dan tunjangan. Hal ini memungkinkan perhitungan gaji yang akurat.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Dalam penggajian di Indonesia, pajak penghasilan pribadi PPh21 dan asuransi kesehatan BPJS dikurangkan dari gaji pokok dan tunjangan.
- Manajemen kehadiran menggunakan kartu absensi, pengenalan sidik jari, dan pengenalan vena tangan, dengan pentingnya sizing kapasitas memori.
- Sistem penggajian memerlukan informasi master seperti tarif pajak dan koefisien lembur, dengan peningkatan koefisien lembur akibat demo pekerja.
- Sistem asuransi sosial di Indonesia merekomendasikan BPJS Kesehatan, yang mencakup pensiun dan asuransi kesehatan.
- Informasi struktur keluarga mempengaruhi jumlah pengurangan penghasilan, dan PTKP mempengaruhi perhitungan pajak penghasilan dan penyesuaian akhir tahun.
Sistem Manajemen Kehadiran (Attendance system)
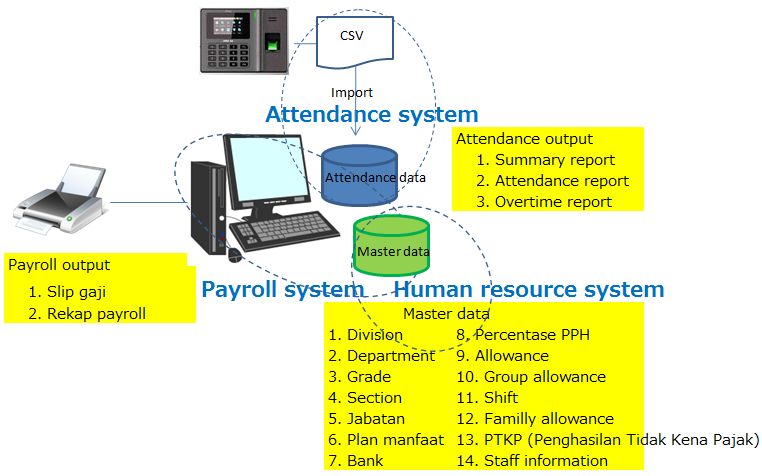
Di Indonesia, metode umum untuk mencatat waktu kehadiran adalah dengan menggunakan kartu absensi (kartu absensi) yang mencetak waktu masuk dan keluar. Kartu absensi ini, ketika ditekan, secara bersamaan menulis data ke memori internal dan dapat diambil dalam format file CSV melalui USB.
Namun, banyak perangkat yang memiliki kapasitas memori kecil antara 2-4MB, sehingga penting untuk melakukan sizing yang tepat sebelum operasi dimulai, termasuk jumlah data kehadiran per orang per hari, jumlah karyawan, periode penyimpanan data dalam memori, dan kapasitas yang dibutuhkan untuk master. Jika tidak, masalah dapat terjadi setelah operasi dimulai, seperti data kehadiran yang diharapkan masih ada di memori ternyata sudah ditimpa.
Untuk mencegah pencatatan proxy dan mengurangi beban pengumpulan data kehadiran, digunakan tiga jenis atau kombinasi dari kartu karyawan, pengenalan sidik jari (Finger print), dan pengenalan vena tangan (Hand punch). Mesin pengenalan sidik jari yang murah tersedia mulai dari 3 juta rupiah, tetapi mesin pengenalan vena tangan lebih mahal, di atas 20 juta rupiah.
Jika antrean terbentuk di depan mesin, orang yang hampir terlambat bisa menjadi terlambat, sehingga menambah jumlah mesin akan meningkatkan investasi.
Dalam pengenalan sidik jari atau vena tangan, pendaftaran dilakukan sebelumnya untuk membuat tabel pencocokan dengan kode karyawan, dan tabel ini disimpan dalam memori mesin. Data kehadiran juga disimpan dalam memori mesin, tetapi dapat diunduh ke PC dalam format CSV atau AccessDB melalui jaringan menggunakan perangkat lunak utilitas yang disertakan. Proses ini biasanya dilakukan secara manual, dan petugas HRD secara berkala melakukan pengunduhan.
Data kehadiran yang diunduh diklasifikasikan menjadi absen, keterlambatan, izin, dan lembur, yang digunakan dalam perhitungan gaji. Untuk lembur dan izin, biasanya diajukan permohonan terlebih dahulu, dan jumlahnya ditentukan dengan membandingkan informasi pendaftaran permohonan lembur dengan data kehadiran.
Sistem Manajemen Sumber Daya Manusia (Human resource management system)
Untuk menghitung gaji berdasarkan data kehadiran, diperlukan data master yang mengelola data yang diperlukan untuk perhitungan tunjangan, seperti tahun masuk karyawan, jabatan, alamat, dan struktur keluarga. Sistem yang mengelola data ini disebut sistem manajemen sumber daya manusia. Ada sistem yang memungkinkan pendaftaran data selain item wajib, tetapi pada dasarnya tidak dapat dipisahkan dari sistem penggajian.
Sistem Penggajian (Payroll system)
Dalam sistem penggajian di Indonesia, diperlukan informasi master seperti tarif pajak, tingkat beban, dan koefisien lembur. Informasi ini tercermin dalam perhitungan gaji, dan slip gaji diterbitkan pada akhir bulan. Per Agustus 2013, akibat demo pekerja, koefisien lembur meningkat, dengan lembur hari kerja menjadi 1,5 kali atau 2 kali upah dasar, dan lembur hari libur menjadi 2 kali, 3 kali, atau 4 kali. Akibatnya, meskipun pesanan meningkat, sulit untuk menghasilkan keuntungan.
PPh21 (Pajak Penghasilan Pribadi)
Di Indonesia, pajak penghasilan pada prinsipnya ditanggung oleh perusahaan, tetapi sebenarnya hanya dilakukan pemotongan. Setiap akhir Maret, perusahaan mengeluarkan Bukti potong PPh21, dan jika tidak diajukan ke kantor pajak, dianggap tidak memenuhi kewajiban pajak. Oleh karena itu, antrean terbentuk di depan bagian umum perusahaan pada akhir Maret, dan banyak staf yang mengambil cuti setengah hari.
Periode akuntansi di Indonesia umumnya dari Januari hingga Desember, tetapi pelaporan ke kantor pajak adalah akhir Maret. Karyawan juga pergi ke kantor pajak dengan sertifikat pemotongan pada akhir Maret, dan pemeriksaan laporan keuangan dan voucher oleh auditor perusahaan juga dilakukan pada waktu ini. Setelah penutupan sementara pada akhir Desember, dilakukan penyesuaian jurnal sebagai hasil audit pada bulan ke-13.
Jamsostek (Dihapus pada 2014) ⇒ BPJS
Sistem asuransi sosial di Indonesia mencakup asuransi kecelakaan kerja (JKK), asuransi kematian (JKM), pensiun (JHT), dan asuransi kesehatan (JPK), yang wajib diikuti oleh karyawan tetap. Jamsostek, sebuah perusahaan milik negara, mengelolanya, tetapi per Januari 2015, disarankan untuk bergabung dengan BPJS Kesehatan. Ini adalah paket yang mencakup pensiun (JHT) dan asuransi kesehatan (JPK).
Secara umum, sistemnya mirip dengan asuransi sosial di Jepang, tetapi tidak ada yang setara dengan asuransi kesehatan nasional atau pensiun nasional di Indonesia. Kewajiban pajak berlaku untuk karyawan dan wiraswasta, dan NPWP (nomor wajib pajak) harus diperoleh, termasuk untuk pasangan.
Struktur Keluarga
Informasi struktur keluarga mempengaruhi jumlah pengurangan penghasilan (Penghasilan Tidak Kena Pajak) dalam perhitungan gaji. PTKP adalah bagian penghasilan yang tidak kena pajak, dan mempengaruhi perhitungan pajak penghasilan pribadi (PPh21) bulanan, penyesuaian akhir tahun, dan pelaporan tahunan.
Informasi Karyawan
Informasi seperti pendidikan, agama, jabatan, dan masa kerja dapat mempengaruhi perhitungan gaji. Beberapa perusahaan menerapkan metode perhitungan khusus, sehingga mungkin diperlukan kustomisasi saat mengimplementasikan sistem penggajian.
Master Tunjangan (Allowance)
Master ini mengatur jenis tunjangan seperti THR (Tunjangan Hari Raya) dan bonus, serta koefisien yang diperlukan untuk perhitungan.
Struktur Gaji
Istilah yang selalu muncul saat musim demo pekerja adalah Upah Minimum Propinsi (UMP) / Upah Minimum Kabupaten (UMK), yang merupakan upah minimum. Ini ditetapkan untuk melindungi hak dasar pekerja.
- Gaji pokok(基本給)
- Tunjangan tetap(固定手当)
- Tunjangan transport(交通手当)
- Potongan transport(交通費控除)
- Potongan Absensi(欠勤控除)
- Uang makan(食事手当)
- Uang lembur(残業手当)
- Tunjangan lain lain(その他手当)
- Potongan lain lain(その他控除)
- Tunjangan pengobatan(医療手当)
- Tunjangan Asuransi(保険手当)
- Tunjangan Premi Jamsostek(Jamsostek保険料手当)
- Potongan premi Jamsostek(Jamsostek保険料控除)
- Bonus(ボーナス)
- Tunjangan Hari Raya(祝日手当)
- Tunjangan Pajak(税金手当)
- Potongan pajak(税金控除)
Pertanyaan Umum|Penggajian dan Manajemen di Indonesia
Berikut adalah ringkasan pertanyaan yang sering muncul sesuai dengan isi artikel ini.
Apa saja fitur dari sistem manajemen kehadiran di Indonesia?
Sistem manajemen kehadiran di Indonesia menggunakan kartu absensi, pengenalan sidik jari, dan pengenalan vena tangan. Mesin-mesin ini menyimpan data kehadiran dalam memori internal dan dapat diunduh ke PC melalui USB atau jaringan. Karena kapasitas memori yang kecil, sizing data sangat penting.
Informasi apa saja yang diperlukan untuk penggajian di Indonesia?
Penggajian memerlukan informasi tentang gaji pokok, tunjangan, pajak penghasilan pribadi PPh21, dan asuransi kesehatan BPJS. Selain itu, data master seperti tahun masuk karyawan, jabatan, dan struktur keluarga juga penting. Berdasarkan informasi ini, perhitungan gaji yang akurat dapat dilakukan.
Apa saja yang termasuk dalam sistem asuransi sosial di Indonesia?
Sistem asuransi sosial di Indonesia mencakup asuransi kecelakaan kerja, asuransi kematian, pensiun, dan asuransi kesehatan. Ini wajib diikuti oleh karyawan tetap, dan sejak 2015, disarankan untuk bergabung dengan BPJS Kesehatan. Sistem ini mirip dengan asuransi sosial di Jepang, tetapi tidak ada yang setara dengan asuransi kesehatan nasional atau pensiun nasional.