

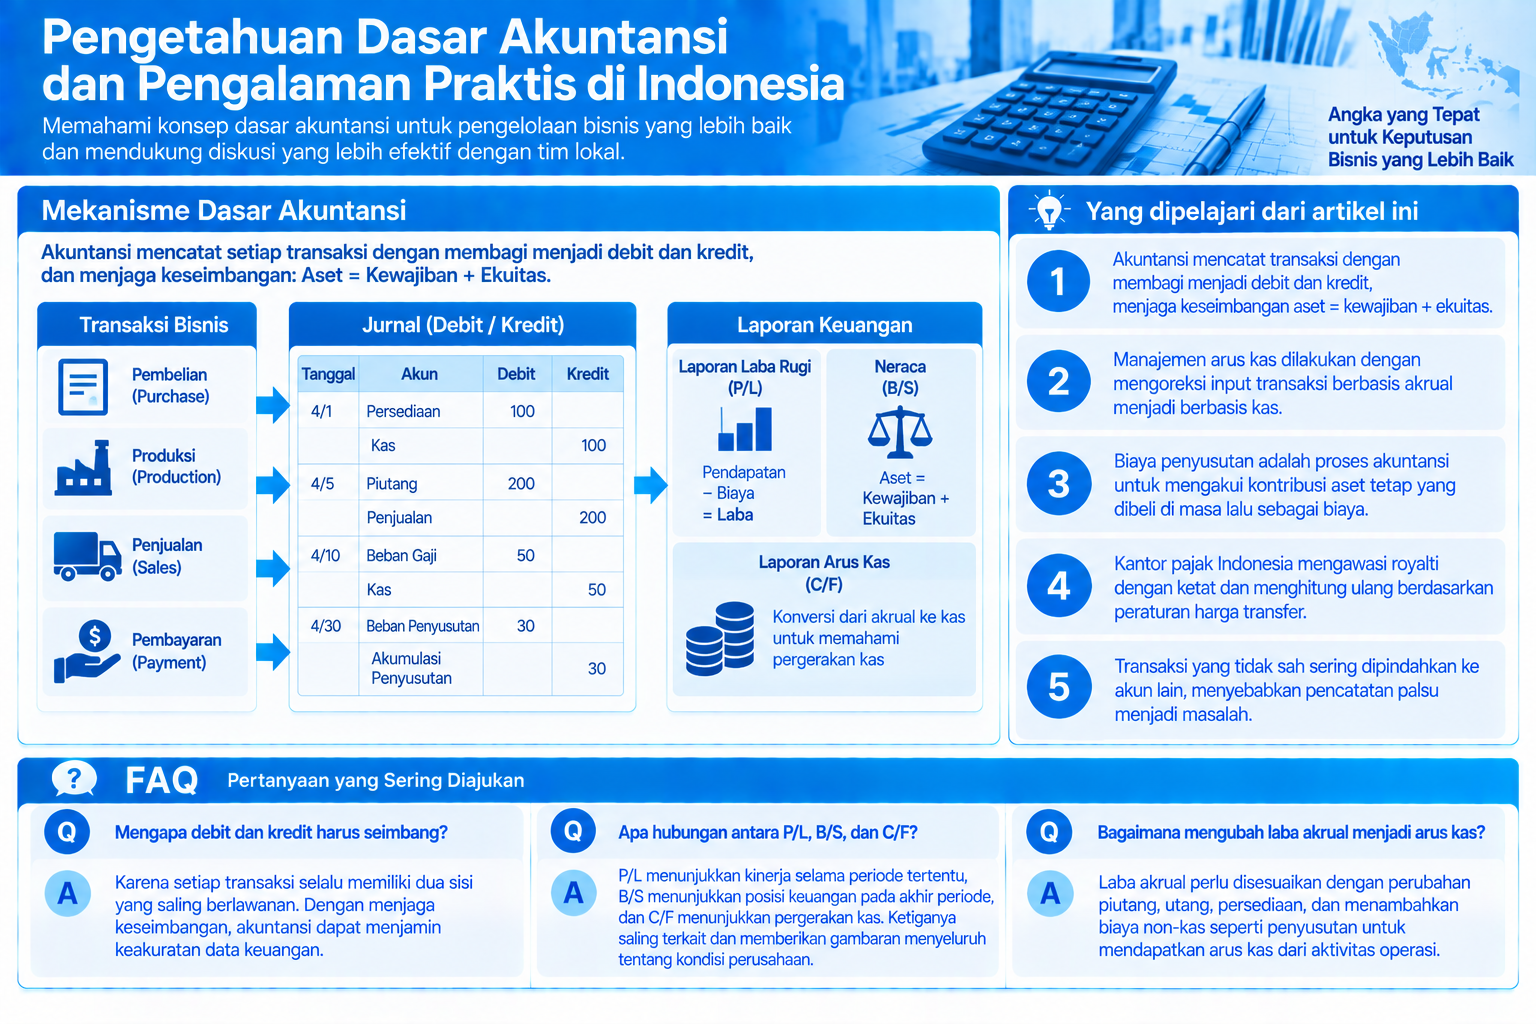
Akuntansi adalah sistem yang mencatat transaksi dengan membagi menjadi debit dan kredit, serta memasukkan selisih antara biaya dan pendapatan ke dalam ekuitas untuk menjaga keseimbangan "aset = kewajiban + ekuitas". Manajemen arus kas dilakukan dengan mengoreksi input transaksi berbasis akrual menjadi berbasis kas untuk memahami pergerakan kas dan setara kas.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Akuntansi mencatat transaksi dengan membagi menjadi debit dan kredit, menjaga keseimbangan aset = kewajiban + ekuitas.
- Manajemen arus kas dilakukan dengan mengoreksi input transaksi berbasis akrual menjadi berbasis kas.
- Biaya penyusutan adalah proses akuntansi untuk mengakui kontribusi aset tetap yang dibeli di masa lalu sebagai biaya.
- Kantor pajak Indonesia mengawasi royalti dengan ketat dan menghitung ulang berdasarkan peraturan harga transfer.
- Transaksi yang tidak sah sering dipindahkan ke akun lain, menyebabkan pencatatan palsu menjadi masalah.
Informasi Akuntansi yang Ingin Dibagikan di Blog Ini
Berdasarkan pengalaman hampir 20 tahun dalam mengimplementasikan sistem bisnis di Indonesia, saya merangkum pengetahuan terkait IT dan bisnis yang diperoleh dari percakapan dengan staf lapangan, serta tantangan dalam menjalankan proyek di blog ini. Saya berharap ini dapat menjadi bahan untuk mengurangi kekhawatiran bagi ekspatriat atau pelancong yang harus menangani pekerjaan di luar bidang utama mereka saat berada di Indonesia.
Jumlah akses dari Jepang ke blog ini lebih banyak pada entri terkait akuntansi dibandingkan entri terkait Indonesia, terutama entri tentang transfer antar akun, perhitungan tarif, dan jurnal pemberian berbayar atau gratis yang tampaknya dilihat oleh staf akuntansi perusahaan dan departemen sistem informasi.
-
-
Pengelolaan Akuntansi dan Pajak untuk Pemberian Berbayar dan Tidak Berbayar
Pemberian berbayar melibatkan penjualan bahan ke subkontraktor dan pembelian kembali barang dalam proses setelah diproses. Pemberian tidak berbayar…
続きを見る
Meskipun pengetahuan akuntansi tidak selalu diperlukan dalam pekerjaan sistem bisnis, memiliki pengetahuan tersebut jelas membantu dalam berdiskusi lebih mendalam dengan staf akuntansi Indonesia.
Saya pernah bercita-cita menjadi akuntan saat masih mahasiswa, dan setelah lulus ujian tingkat dua JNAC, saya belajar untuk tingkat satu tetapi gagal. Saya tidak memiliki tekad untuk mengabdikan seluruh kehidupan mahasiswa saya untuk belajar ujian, dan setelah tertarik pada musik klasik India, saya sering pergi ke India selama liburan panjang, sehingga impian menjadi akuntan pun pupus.
Ketika saya menerima kabar bahwa junior saya di klub seni bela diri Tiongkok, S-kun, lulus ujian akuntan saat masih mahasiswa tahun keempat setelah keluar dari klub untuk fokus pada ujian, saya merasa campuran antara kebanggaan dan kecemburuan melihat usaha S-kun. Saya merasa tidak mungkin untuk sepenuhnya berkomitmen pada belajar ujian seperti itu.
Saya tidak memiliki pengetahuan spesialis seperti akuntan, tetapi saya berharap dapat berbagi pengetahuan dan pengalaman yang diperoleh dari pengenalan dan pengoperasian sistem akuntansi yang tidak dapat diperoleh dari studi akuntansi atau pembukuan di kelas.
Akuntansi Memiliki Kesenangan dalam Menyelaraskan Angka Seperti Puzzle Geser
Dalam akuntansi, satu transaksi dicatat dengan membagi menjadi debit dan kredit, dan keuntungan (kerugian) yang diperoleh dengan mengurangi item terkait biaya dan pendapatan dari daftar jurnal selama satu bulan dimasukkan ke dalam ekuitas. Dengan demikian, sistem "aset = kewajiban + modal (ekuitas)" yang seimbang seperti "puzzle geser" terbentuk. Ketika keuntungan diperoleh, modal meningkat, dan ketika kerugian terjadi, modal menyusut, dan ketika kas dan setara kas habis, perusahaan akan mengalami game over.
Semua transaksi yang sesuai dengan debit dan kredit
- Peningkatan aset <-> Penurunan aset
- Penurunan kewajiban <-> Peningkatan kewajiban
- Penurunan modal <-> Peningkatan modal
- Peningkatan biaya <-> Penurunan biaya
- Penurunan pendapatan <-> Peningkatan pendapatan
Laba rugi bulan (periode) dihitung dalam P/L (laporan laba rugi), dan hasilnya digunakan untuk mengetahui kondisi aset, kewajiban, dan ekuitas dalam B/S (neraca). Semua angka didasarkan pada transaksi dunia nyata.
Kesulitan Memasukkan Konsep Waktu ke dalam Transaksi Dunia Nyata yang Belum Terjadi Secara Fisik
Dunia nyata adalah dunia tiga dimensi yang dibentuk oleh atas-bawah, kiri-kanan, depan-belakang, tetapi dalam akuntansi, konsep waktu diperkenalkan ke dalam transaksi yang terjadi di ruang tiga dimensi ini, dan pencatatan dilakukan dengan memperhatikan ruang empat dimensi. Misalnya, ketika membeli aset tetap seperti mesin atau peralatan inspeksi, pembayaran tunai atau kredit menjadikannya milik Anda. Dan ketika aset tetap tersebut digunakan dan berkontribusi langsung atau tidak langsung pada keuntungan, biaya harus dicatat sebesar kontribusinya agar keuntungan yang adil dapat diperoleh.
Dengan demikian, meskipun transaksi belum terjadi di dunia nyata, mesin (aset tetap) atau alat tulis (persediaan) yang dibeli dan diperoleh di masa lalu, serta premi asuransi yang dibayar di muka (hak untuk menerima perawatan gratis atau diskon sebagai aset) dianggap berkontribusi untuk memperoleh penjualan bulan ini, dan kontribusi aset tersebut dikonversi menjadi biaya. Transaksi dunia nyata dalam tiga dimensi menjadi empat dimensi dengan menambahkan konsep waktu.
Seperti kantong Doraemon yang terhubung ke ruang empat dimensi, pembayaran yang terjadi pada titik waktu tertentu di masa lalu menjadi transaksi yang diakui sebagai biaya saat ini (periode ini) di masa depan, seperti biaya penyusutan, akun akrual (biaya dibayar di muka), dan persediaan.
Aset tetap yang dibeli di masa lalu dianggap berkontribusi pada penjualan bulan ini, sehingga kontribusinya diakui sebagai biaya. Aset tetap dihitung nilai buku secara tidak langsung dengan akumulasi penyusutan.
- (Debit) Aset Tetap 900 (Kredit) Deposito 900
- (Debit) Biaya Penyusutan 10 (Kredit) Akumulasi Penyusutan 10
Berkat premi asuransi satu tahun yang dibayar di masa lalu, bulan ini Anda dapat menerima perawatan di rumah sakit secara gratis atau dengan diskon asuransi.
- (Debit) Biaya Asuransi Dibayar di Muka 80 (Kredit) Deposito 80
- (Debit) Biaya Asuransi 10 (Kredit) Biaya Asuransi Dibayar di Muka 10
Dari persediaan yang dibeli di masa lalu, bagian yang habis bulan ini dianggap berkontribusi pada penjualan bulan ini.
- (Debit) Persediaan 90 (Kredit) Kas 90
- (Debit) Biaya Barang Habis Pakai 10 (Kredit) Persediaan 10
Dengan demikian, tanpa memperhatikan penerimaan atau pengeluaran kas, prinsip akrual adalah mencatat pendapatan atau biaya berdasarkan kejadian atau perubahan ekonomi pada saat itu, dan input ke dalam sistem bisnis, termasuk akuntansi, pada dasarnya dilakukan berdasarkan prinsip akrual.
Kesulitan Menghapus Sumbu Waktu dari Pembicaraan Empat Dimensi dan Kembali ke Pergerakan Kas Tiga Dimensi
Mengapa kita kembali ke tiga dimensi setelah menyusun pembicaraan dalam empat dimensi dengan memasukkan konsep sumbu waktu ke dalam transaksi berdasarkan prinsip akrual? Secara teori, prinsip akrual mengatakan bahwa keberadaan kas menentukan hidup atau matinya perusahaan. Untuk memahami pergerakan dan saldo kas bulan ini, perlu mengoreksi P/L yang dibuat berdasarkan prinsip akrual menjadi berbasis kas.
Manajemen arus kas dilakukan dengan mengoreksi input berbasis akrual untuk memahami pergerakan kas dan setara kas yang dapat digerakkan secara bebas. Keuntungan perusahaan berarti keuntungan yang muncul di P/L.
- Biaya dan pendapatan yang telah terjadi tetapi belum diselesaikan
- Bagian biaya penyusutan
Dengan menyesuaikan ini dan membuat laporan arus kas, informasi manajemen untuk menangani pembayaran terbaru dengan berbasis kas dapat diperoleh.
Kesulitan Nilai yang Berbeda Berdasarkan Latar Belakang Barang Tiga Dimensi
Di dunia nyata, produk yang sama memiliki nilai evaluasi yang berbeda antara stok dari bulan sebelumnya dan yang diproduksi bulan ini. Produk yang dikirimkan mencampurkan keduanya, sehingga rincian harga pokok penjualan adalah sebagai berikut.
- Harga satuan stok produk dari bulan sebelumnya × jumlah pengiriman
- Harga satuan produk yang diproduksi bulan ini × jumlah pengiriman
Artinya, meskipun produk terlihat sama, nilai evaluasi berbeda tergantung pada waktu produksi. "Biaya produksi = harga pokok penjualan" hanya berlaku dalam produksi pesanan penuh di mana hanya barang yang dapat dijual yang diproduksi. Semakin banyak stok yang dimiliki, semakin besar kecenderungan perbedaan antara biaya produksi dan harga pokok penjualan.
- Biaya bahan yang dibeli bulan ini adalah biaya bahan yang dibeli bulan ini
- Biaya bahan bulan ini (terjadi) adalah biaya bahan awal bulan dan bahan yang dibeli bulan ini yang digunakan bulan ini
- Biaya pengolahan bulan ini adalah biaya tenaga kerja langsung dan biaya tidak langsung produksi bulan ini
- Biaya produksi adalah biaya bahan awal bulan, biaya bahan bulan ini, dan biaya pengolahan bulan ini dari produk yang diselesaikan bulan ini
- Harga pokok penjualan adalah biaya stok produk awal bulan dan produk yang diselesaikan bulan ini yang dikirimkan bulan ini
Sebenarnya, perusahaan di Indonesia menghitung nilai evaluasi seakurat mungkin berdasarkan hukum perusahaan Indonesia dan sumber daya internal, serta mencerminkannya dalam bagian persediaan B/S. Namun, jika ada kesalahan dalam penghitungan fisik, angka yang dihasilkan akan salah. Jika persediaan bahan dan barang dalam proses dinilai terlalu rendah, dianggap bahwa lebih banyak yang digunakan untuk produksi, sehingga biaya produksi meningkat dan keuntungan berkurang. Sebaliknya, jika persediaan dinilai terlalu tinggi, dianggap bahwa lebih sedikit yang digunakan untuk produksi, sehingga biaya produksi berkurang dan keuntungan meningkat.
Tema "Apa yang Harus Dipelajari Selama Masa Mahasiswa"
Selama masa mahasiswa saya, saya diberitahu untuk belajar bahasa Inggris untuk beradaptasi dengan masyarakat internasional dan akuntansi pembukuan untuk mengasah keterampilan ekonomi. Bahasa Inggris diketahui akan diperlukan setelah memasuki masyarakat, dan bahkan sekarang ketika bekerja di Indonesia, saya merasa malu sebagai orang Jepang yang tidak pandai berbahasa Inggris di antara orang Indonesia yang pandai berbahasa Inggris.
Belakangan ini, pemrograman web yang dapat dilakukan di mana saja di dunia semakin populer. Pemrograman dipelajari dalam praktikum ilmu komputer pilihan saat itu menggunakan disket 8 inci dan bahasa pemrograman FORTRAN77, tetapi sekarang dengan penyebaran PC dan internet, belajar membangun situs web dapat dilakukan secara mandiri.
Bahasa Inggris dan pemrograman memotivasi belajar karena Anda dapat membayangkan diri Anda bekerja dengan keren menggunakan keterampilan tersebut. Namun, mengenai akuntansi pembukuan, meskipun dikatakan bahwa Anda akan dapat membaca laporan keuangan, mungkin sulit membayangkan seberapa besar manfaatnya bagi Anda karena yang terbayang adalah adegan mengetik kalkulator di ruang akuntansi.
Orang-orang dari jurusan sosial merasa memiliki kompleksitas terhadap orang-orang dari jurusan sains karena jurusan mereka tidak jelas. Khususnya dalam kasus saya, jurusan ekonomi makro di fakultas perdagangan, seminar ekonomi keuangan yang sulit dipahami, sehingga saya merasa perlu mengikuti ujian pembukuan untuk meninggalkan jejak dari apa yang saya pelajari di universitas.
Pembicaraan yang Tidak Memiliki Latar Belakang Kelangsungan Perusahaan dan Aliran Uang Terlihat Mencurigakan
Kecuali Anda ditempatkan di departemen akuntansi perusahaan atau bercita-cita menjadi akuntan, bahkan orang awam yang sedikit mempelajari akuntansi pembukuan akan mulai menyadari hal-hal seperti "Apa yang dijual perusahaan (orang) ini untuk mendapatkan keuntungan?" atau "Bagaimana transaksi ini dicatat dalam akun?" saat mendengar berita.
Baik sebagai pekerja lepas, di industri manufaktur, atau di industri jasa, semua bisnis pada akhirnya dinilai dengan uang. Semua transaksi yang terjadi hingga saat itu diubah menjadi jurnal akuntansi dan tercermin dalam P/L (laporan laba rugi) dan B/S (neraca) melalui proses. Misalnya, bahkan kata-kata yang tampaknya biasa di internet mengandung transaksi.
- Menghasilkan jutaan setiap bulan
(Debit) Deposito (Kredit) Penjualan
- Berhasil mengumpulkan dana miliaran (kasus peningkatan modal melalui penjatahan pihak ketiga)
(Debit) Deposito (Kredit) Modal Saham
- Ekspansi ke Indonesia sebagai bagian dari strategi Asia Tenggara (pendirian perusahaan lokal).
(Debit) Deposito (Kredit) Modal Saham
- Mendapatkan keuntungan besar dari Bitcoin (kasus penjualan).
(Debit) Deposito (Kredit) Mata Uang Kripto
(Kredit) Keuntungan Penjualan
- Hidup sebagai pekerja lepas sambil berkeliling dunia.
(Debit) Deposito (Kredit) Penjualan
- Hidup hanya melakukan hal-hal yang disukai dengan pendapatan pasif (afiliasi blog).
(Debit) Piutang Usaha (Kredit) Penjualan (saat dikonfirmasi)
(Debit) Deposito (Kredit) Piutang Usaha (saat transfer)
Dengan demikian, pendapatan dari bisnis harus mengisi kembali kas di rekening giro sebelum kehabisan dana. Pembatasan dasar kelangsungan perusahaan dan aliran uang ini harus dapat dibayangkan secara konkret di balik fenomena yang tampak bersinar seperti di atas, jika tidak, akan terasa mencurigakan.
Perasaan ini mungkin mirip dengan yang dirasakan oleh petugas pinjaman bank saat mendengarkan cerita dari orang yang datang untuk meminjam, menilai apakah bisnis dapat berlanjut dan apakah pokok dan bunga dapat dibayar kembali.
Transaksi Akuntansi Selalu Terjadi dalam Aliran Uang yang Tidak Sah
Sangat sulit bagi perusahaan publik yang dijamin oleh audit eksternal bahwa isi laporan keuangan mereka tepat untuk melakukan transaksi di luar buku dengan jumlah miliaran. Oleh karena itu, ketika transaksi yang tidak sah terungkap, biasanya dipindahkan ke akun lain yang tampaknya masuk akal.
- "Pemindahan" ke biaya penjualan dan administrasi (SGA)
⇒ Uang dari dana cadangan CEO Nissan yang mengalir ke Nissan Timur Tengah sebagai biaya promosi penjualan, kemudian melalui agen Oman ke perusahaan investasi milik Ghosn.
- "Transaksi sirkular" melalui pemberian berbayar
⇒ Toshiba mencatat penjualan ganda dengan memberikan layar LCD ke subkontraktor sebagai pemberian berbayar.
- "Harga transfer" sebagai komisi penjualan atau biaya konsultan
⇒ Bank Kredit Jepang dan Olympus, misalnya, menggunakan perusahaan lokal di Kepulauan Cayman sebagai tempat harga transfer untuk menghindari pajak.
Pada 4 April 2019, mantan ketua Nissan Carlos Ghosn ditangkap untuk keempat kalinya atas dugaan pelanggaran hukum perusahaan (penggelapan khusus) karena mengirim uang secara ilegal ke Oman dan merugikan perusahaan. Penangkapan pada 19 November dan 10 Desember 2018 adalah karena melaporkan gaji eksekutif yang kurang sebesar 5 miliar yen, sehingga laporan keuangan Nissan dianggap salah dan melanggar Undang-Undang Instrumen Keuangan dan Bursa.
Dalam pelanggaran Undang-Undang Instrumen Keuangan dan Bursa, titik pertikaian adalah apakah kecurangan Ghosn dapat dibuktikan, tetapi dalam laporan keuangan Nissan, gaji eksekutif yang merupakan akun biaya penjualan dan administrasi dicatat kurang, dan selisihnya mungkin dipindahkan ke akun biaya penjualan dan administrasi lainnya.
- (Debit) Gaji Eksekutif 5 miliar yen (Kredit) Deposito 5 miliar yen
Kemudian, pada 21 Desember, Ghosn ditangkap untuk ketiga kalinya atas dugaan penggelapan khusus karena memindahkan kerugian dari kontrak swap antara perusahaan pengelola aset pribadinya dan Shinsei Bank ke Nissan, tetapi tidak dapat membuktikan bahwa kerugian nyata terjadi pada Nissan, dan dibebaskan dengan jaminan pada 6 Maret 2019.
Namun, pelanggaran hukum perusahaan (penggelapan khusus) kali ini benar-benar hitam pekat, dengan 3,8 miliar yen yang dikirim dari Nissan ke Nissan Timur Tengah, melalui agen penjualan Oman SBA, ke perusahaan investasi milik Ghosn, serta biaya pembelian kapal pesiar besar pribadi Ghosn dan biaya kuliah empat anaknya di Universitas Stanford yang dicatat sebagai biaya penjualan dan administrasi fiktif dalam akuntansi Nissan dan diduga digunakan untuk kepentingan pribadi.
- (Debit) Biaya Promosi Penjualan 3,8 miliar yen (Kredit) Dana Cadangan CEO 3,8 miliar yen
Berita ekonomi yang disebut "akuntansi tidak tepat" bertujuan untuk menghindari pajak, penggunaan pribadi, atau manipulasi keuntungan, dan semua ini tidak dapat dihindari dari pencatatan palsu dalam laporan keuangan, sehingga angka dalam P/L dan B/S juga menjadi salah, dan yang paling dirugikan adalah pemegang saham. Nissan adalah produsen mobil, dan semua biaya seperti biaya bahan dan tenaga kerja untuk memproduksi mobil termasuk dalam biaya produksi.
Kasus ini semuanya dicatat sebagai biaya penjualan dan administrasi dari dana cadangan CEO yang dapat dikeluarkan atas kebijakan Ghosn. Meskipun penangkapan keempat Ghosn menyebabkan penurunan citra Nissan, penting untuk menekankan bahwa tidak ada tanggung jawab di tempat produksi yang melakukan pekerjaan manufaktur inti.
Pada 30 Desember 2019, terdakwa Carlos Ghosn melarikan diri dari Jepang secara ilegal dan melarikan diri ke Lebanon.
Surga Pajak dan Harga Transfer
Saya bergabung dengan perusahaan sistem yang berafiliasi dengan bank kredit jangka panjang lama sebagai lulusan baru, dan pertama kali ditempatkan di departemen yang mengembangkan dan mengoperasikan sistem untuk cabang luar negeri berbasis RPG (Report Program Generator) dan CL (Control Language) di AS/400. Daftar cabang luar negeri termasuk kota-kota terkenal seperti London dan New York, tetapi yang paling mencolok adalah cabang Cayman.
Seorang senior memberi tahu saya bahwa Kepulauan Cayman adalah zona khusus dengan pajak yang diuntungkan, dan hampir semua bank Jepang memiliki cabang di Kepulauan Cayman untuk menghindari pajak.
Kemudian, saya pindah ke Indonesia dan melupakan Kepulauan Cayman, tetapi pada tahun 2013, saya mendengar nama itu lagi dalam kasus penyembunyian kerugian Olympus. Ketika mengalami kerugian besar pada properti atau aset keuangan, prinsip akuntansi nilai wajar mengharuskan pencatatan kerugian, tetapi pada tahun 1997, ketika Yamaichi Securities bangkrut, properti dengan kerugian tersembunyi dijual ke perusahaan terkait yang tidak termasuk dalam konsolidasi dengan nilai buku, dan kerugian dicatat di perusahaan terkait dalam praktik "tobashi".
Kasus Olympus adalah cerita tahun 2013, dan praktik tobashi yang begitu jelas tidak lagi berlaku. Tampaknya metode yang digunakan adalah mengevaluasi secara berlebihan perusahaan kertas yang sebenarnya tidak berharga untuk M&A, menghasilkan dana gelap untuk menutupi kerugian, dan "memindahkan" kerugian dari spekulasi keuangan ke kerugian M&A.
Kepulauan Cayman memiliki undang-undang yang memungkinkan perusahaan yang tidak melakukan bisnis di dalam pulau untuk tidak membayar pajak perusahaan, menarik uang penghindaran pajak. Ini adalah strategi unik untuk negara dengan populasi kecil, dengan penduduk pulau sekitar 50.000 orang hidup hampir tanpa pajak dan dengan jaminan sosial yang memadai.
Faktanya, seperti bank induk dari pekerjaan sebelumnya saya, perusahaan besar di seluruh dunia mendirikan perusahaan kertas dan menggunakan cabang Cayman sebagai strategi penghindaran pajak. Ini sesuai dengan tujuan perusahaan untuk memaksimalkan keuntungan pemegang saham, tetapi dari sudut pandang orang biasa, mungkin terlihat seperti tidak membayar pajak di negara sendiri dan menumpang layanan publik secara gratis.
Tidak ada hubungannya, tetapi beberapa bulan sebelum saya pindah ke Indonesia, perusahaan leasing properti yang berafiliasi dengan bank ini terlibat dalam skandal kerugian properti besar akibat ledakan gelembung, dan seorang direktur yang dipindahkan dari bank terlibat dalam kasus tersebut, yang menjadi berita. Kasus ini memicu hilangnya bank itu sendiri.
Peraturan harga transfer diperkenalkan di Jepang pada tahun 1986, dan saya bekerja di Jepang sekitar tahun 1995. Jika keuntungan dari obligasi keuangan jangka panjang yang diterbitkan di Jepang dicatat sebagai biaya konsultan atau biaya penjualan dan dikirim ke cabang Cayman, itu akan dianggap sebagai harga transfer.
Royalti dan Dividen sebagai Akun
Ketika mengimplementasikan sistem akuntansi, pertama-tama perlu menyiapkan akun. Sebagai akun untuk pengembalian investasi dari kantor pusat Jepang ke cabang Indonesia, ada royalti (Royalty) dan dividen (Dividend). Royalti, jika merupakan akun biaya produksi, sering kali diklasifikasikan sebagai Production Royalty, jika merupakan akun biaya penjualan dan administrasi, diklasifikasikan sebagai Sales Commission, dan dividen sering kali diklasifikasikan sebagai akun kewajiban sebagai Dividen yang Belum Dibayar (Dividend Payable).
Royalti adalah akun penting antara perusahaan lokal Indonesia dan kantor pusat Jepang, dan diawasi ketat oleh kantor pajak Indonesia. Dalam kasus terburuk, dapat dianggap sebagai harga transfer dan ditolak. Bahkan jika diakui sebagai royalti yang sah, perlu dihitung ulang berdasarkan peraturan harga transfer dan membayar pajak pemotongan sebesar 20% yang disebut PPh26.
Karena Jepang dan Indonesia memiliki perjanjian pajak, dimungkinkan untuk menerapkan tarif pajak yang lebih rendah di Indonesia dengan membayar pajak dalam jumlah tertentu di Jepang. Dengan meminta kantor pajak Indonesia mengeluarkan bukti pemotongan (Bukti potong PPh26) dan menyerahkannya ke kantor pajak Jepang, pajak ganda dapat dihindari.
Sebenarnya, pengembalian investasi dalam bentuk dividen lebih diinginkan, tetapi kantor pajak Indonesia saat ini menolak pencatatan dividen kecuali perusahaan tersebut menghasilkan laba operasional selama beberapa tahun berturut-turut.
Harga Transfer dan Manipulasi Keuntungan
Baru-baru ini, ketika membeli perangkat lunak paket yang dikembangkan di Jepang dari cabang luar negeri di Malaysia, saya diberitahu bahwa "penjualan dengan diskon dapat dianggap sebagai harga transfer di Jepang, jadi kami tidak dapat memberikan perlakuan istimewa meskipun itu Indonesia". Menyedihkan ketika penjualan diskon yang dilakukan dengan niat baik dicurigai oleh otoritas sebagai harga transfer atau manipulasi keuntungan.
Contoh: Di Indonesia, "harga teman" sangat berbahaya, dan "karena Anda pelanggan setia, kali ini kami akan memberikan tanpa keuntungan" dapat dianggap sebagai transaksi manipulasi keuntungan oleh kantor pajak. Akhirnya, ini mungkin tidak menguntungkan bagi kedua belah pihak.
Poin: Penyediaan tanpa keuntungan dengan harga persahabatan berisiko dianggap sebagai manipulasi keuntungan secara pajak.
Pertanyaan Umum | Dasar Akuntansi dan Pengalaman Praktis
Berdasarkan isi artikel ini, pertanyaan yang sering muncul dirangkum secara singkat.
Apa mekanisme dasar akuntansi?
Akuntansi adalah sistem yang mencatat transaksi dengan membagi menjadi debit dan kredit, serta memasukkan selisih antara biaya dan pendapatan ke dalam ekuitas untuk menjaga keseimbangan "aset = kewajiban + ekuitas". Dengan demikian, kondisi keuangan perusahaan dapat dipahami secara akurat.
Bagaimana pengalaman praktis akuntansi di Indonesia bermanfaat?
Pengalaman hampir 20 tahun dalam mengimplementasikan sistem bisnis di Indonesia bermanfaat dengan pengetahuan yang diperoleh dari percakapan dengan staf lapangan. Terutama bagi ekspatriat atau pelancong, ini berguna sebagai pengetahuan dasar untuk berdiskusi mendalam dengan staf akuntansi lokal.
Apa perbedaan antara prinsip akrual dan kas?
Prinsip akrual adalah metode mencatat pendapatan atau biaya pada saat transaksi terjadi. Sebaliknya, prinsip kas mencatat pada saat penerimaan atau pengeluaran kas terjadi. Dalam manajemen arus kas, P/L yang dibuat berdasarkan prinsip akrual dikoreksi menjadi berbasis kas untuk memahami pergerakan kas.