

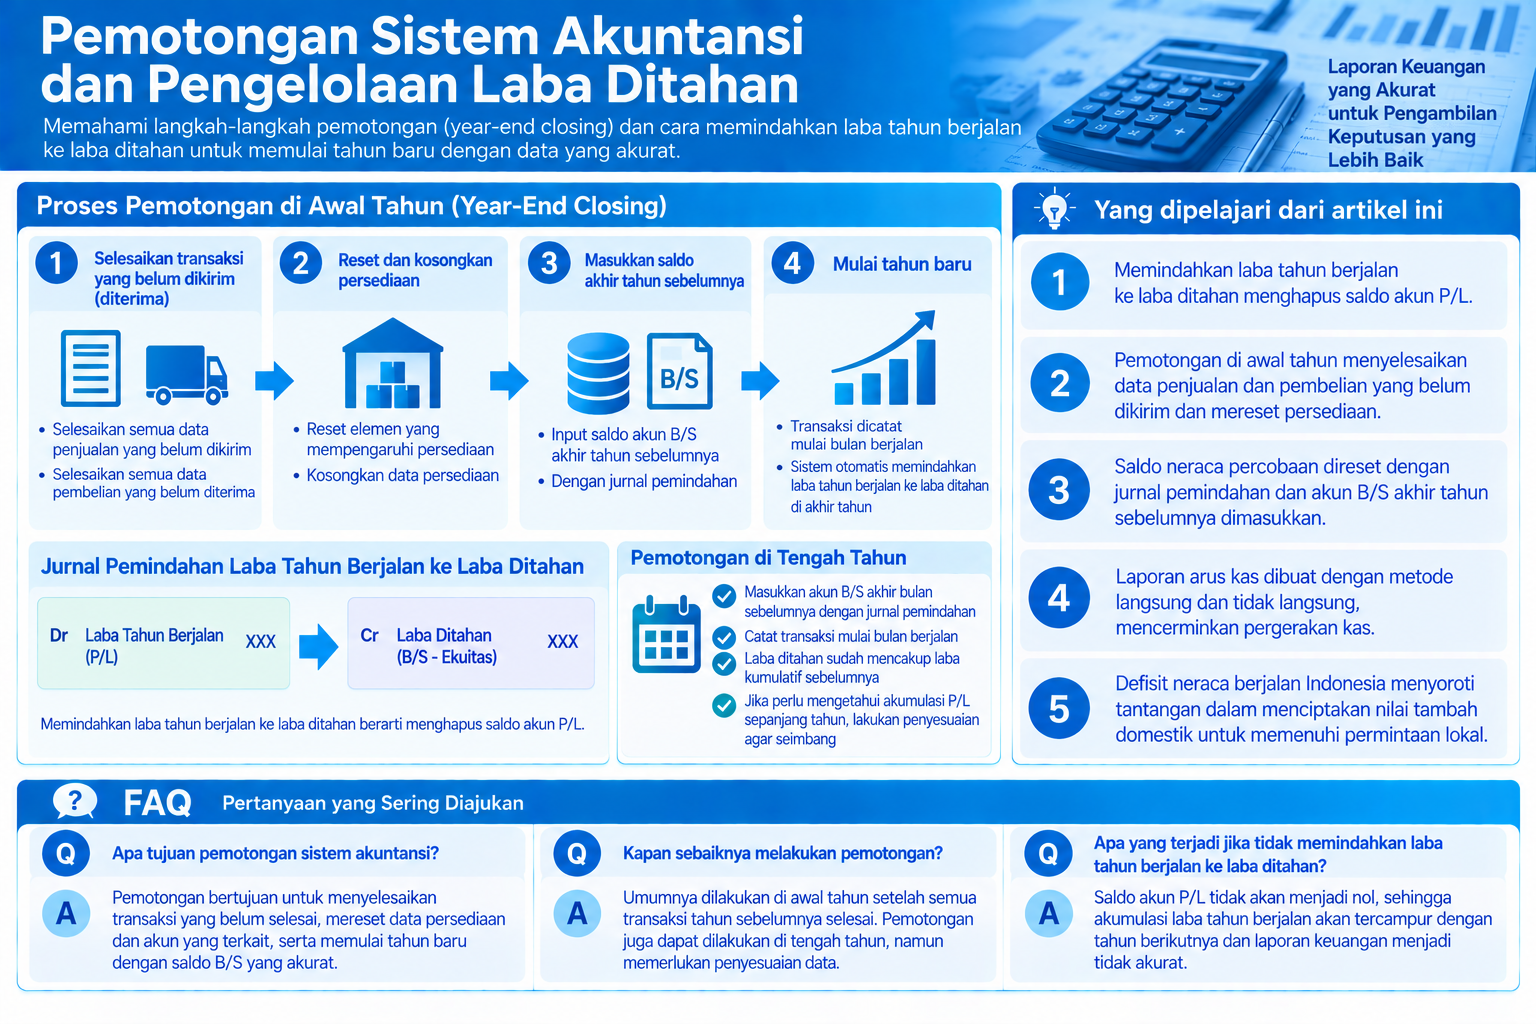
Memindahkan laba tahun berjalan ke laba ditahan berarti menghapus saldo akun P/L. Pemotongan sistem biasanya dilakukan pada akhir tahun untuk mengurangi beban pemindahan saldo akun P/L seperti biaya penyusutan.
-
-
Sistem Akuntansi di Indonesia
Sistem akuntansi di Indonesia mengalami peningkatan SaaS, namun tingkat adopsinya masih di bawah 8%. Alasan peluncuran terus-menerus sistem akuntansi…
続きを見る
Yang dipelajari dari artikel ini
- Memindahkan laba tahun berjalan ke laba ditahan menghapus saldo akun P/L.
- Pemotongan di awal tahun menyelesaikan data penjualan dan pembelian yang belum dikirim dan mereset persediaan.
- Saldo neraca percobaan direset dengan jurnal pemindahan dan akun B/S akhir tahun sebelumnya dimasukkan.
- Laporan arus kas dibuat dengan metode langsung dan tidak langsung, mencerminkan pergerakan kas.
- Defisit neraca berjalan Indonesia menyoroti tantangan dalam menciptakan nilai tambah domestik untuk memenuhi permintaan lokal.
Pengelolaan Laba Ditahan Saat Pemotongan di Awal Tahun
Pemotongan adalah proses memulai ulang sistem dengan membawa data masa lalu. Jika dilakukan di awal tahun, semua data penjualan dan pembelian yang belum dikirim (diterima) harus diselesaikan, elemen yang mempengaruhi persediaan direset, dan data persediaan dikosongkan sebelum memasukkan saldo akhir tahun sebelumnya.
- Menyelesaikan semua data penjualan dan pembelian yang belum dikirim (diterima) dan mereset elemen yang mempengaruhi persediaan.
- Mengosongkan data persediaan.
- Memasukkan saldo akhir tahun sebelumnya.
Proses akuntansi harus diselesaikan paling lambat akhir bulan, menyelesaikan semua data piutang dan utang yang belum dibayar untuk mereset elemen yang mempengaruhi akuntansi. Saldo neraca percobaan (Trial Balance = T/B) direset dengan jurnal pemindahan, dan akun neraca (B/S) akhir tahun sebelumnya dimasukkan dengan jurnal pemindahan.
- Menyelesaikan semua data piutang dan utang yang belum dibayar untuk mereset elemen yang mempengaruhi akuntansi.
- Mereset saldo T/B dengan jurnal pemindahan.
- Memasukkan akun B/S akhir tahun sebelumnya dengan jurnal pemindahan.
Jika diperlukan, data catatan disiapkan, tetapi sebaiknya memasukkan penjualan dan pembelian (atau piutang dan utang) bersamaan dengan waktu pengiriman (atau pembayaran) untuk meningkatkan akurasi data persediaan dan akuntansi. Dalam hal ini, daftar penjualan dan daftar umur piutang akan lengkap sekitar bulan berikutnya.
Jika pemotongan dilakukan di tengah tahun, akun B/S akhir bulan sebelumnya dimasukkan dengan jurnal pemindahan, dan transaksi dimasukkan mulai bulan berjalan, sehingga pada akhir tahun sistem secara otomatis memindahkan laba kumulatif ke laba ditahan.
Ini karena laba ditahan akhir bulan sebelumnya sudah mencakup laba kumulatif year-to-date, sehingga akun P/L hanya mengelola akumulasi dari bulan berjalan hingga akhir tahun.
Jika ingin mengetahui jumlah kumulatif akun P/L sepanjang tahun, perlu memasukkan akumulasi P/L year-to-date selain saldo B/S akhir bulan sebelumnya, tetapi harus mengurangi laba kumulatif year-to-date yang termasuk dalam laba ditahan agar seimbang.
- Memasukkan akumulasi akun P/L dari awal tahun hingga bulan sebelumnya dengan jurnal pemindahan (tidak seimbang).
- Memasukkan akun B/S akhir bulan sebelumnya dengan jurnal pemindahan tetapi mengurangi laba kumulatif dari laba ditahan.
Jika diperlukan laporan bulanan P/L dan B/S sepanjang tahun, perlu memasukkan saldo T/B akhir bulan dengan jurnal pemindahan dan melakukan penutupan, mengulangi ini year-to-date, tetapi biasanya tidak dilakukan sejauh ini.
Ada empat pola pemotongan sistem akuntansi di tengah tahun.
- Cara menghasilkan aging A/P, A/R bulanan sepanjang tahun, dan laporan perkembangan bulanan P/L dan B/S
- Awal tahun: Impor saldo T/B, A/P, A/R.
- Setiap bulan: Impor G/L dan A/P, A/R yang terjadi, masukkan penyelesaian A/P, A/R, dan lakukan penutupan.
- Cara menghasilkan laporan perkembangan bulanan P/L dan B/S sepanjang tahun
- Awal tahun: Impor saldo T/B.
- Setiap bulan: Impor G/L dan A/P, A/R yang terjadi, rekonsiliasi penyelesaian A/P, A/R yang terjadi sebelum bulan berjalan dari G/L, masukkan penyelesaian A/P, A/R yang terjadi dari bulan berjalan, dan lakukan penutupan.
- Cara mengetahui laba sepanjang tahun dan perkembangan bulanan P/L dan B/S dari bulan berjalan (cukup saldo hingga bulan sebelumnya)
- Bulan berjalan: Masukkan semua akun T/B akhir bulan sebelumnya dengan jurnal pemindahan.
- Cara hanya mengetahui laba dan perkembangan bulanan P/L dan B/S dari bulan berjalan
- Masukkan saldo akun B/S T/B dengan jurnal pemindahan dan pindahkan selisih ke laba ditahan untuk menyeimbangkan.
Sistem akuntansi menampilkan laba bulanan sebagai Net Profit di B/S untuk menyeimbangkan, tetapi pada akhir tahun laba kumulatif dipindahkan ke laba ditahan.
Akuntansi Perusahaan dan Neraca Pembayaran
Akuntansi perusahaan dan neraca pembayaran berbagi prinsip pembukuan berpasangan, tetapi berbeda dalam menampilkan debit dan kredit secara terbalik. Ini dibedakan dengan istilah pencatatan berpasangan. Dalam laporan arus kas, akun relatif dari jurnal berdasarkan kode arus kas G/L diambil dan ditampilkan secara terbalik.
Dalam akuntansi perusahaan, P/L dipertimbangkan dari sudut pandang pergerakan aset, sedangkan laporan arus kas dipertimbangkan dari sudut pandang pergerakan uang. Misalnya, jurnal ketika penjualan (pendapatan) sepenuhnya diterima tunai adalah sebagai berikut.
- (Debit) Kas 100 (Kredit) Penjualan 100
P/L dan B/S berbasis aset dengan aturan keseimbangan normal menulis aset di kanan dan pendapatan di kiri, sehingga jurnal yang mencerminkan pergerakan kas ini tercermin dalam laporan arus kas.
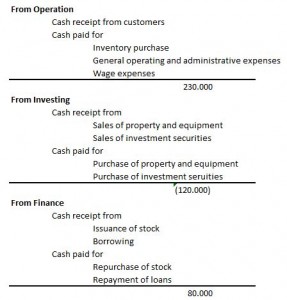
Dalam metode langsung (Direct method), berdasarkan kode arus kas G/L, offset akun kas dan setara kas diterapkan pada bagian detail IN dan OUT dari aktivitas operasi, investasi, dan keuangan. Sementara itu, dalam metode tidak langsung (Indirect method), bagian aktivitas operasi dibuat untuk menunjukkan seberapa banyak dari laba rugi yang dihasilkan di P/L telah mencapai arus kas.
Untuk aktivitas investasi dan keuangan, offset utang, modal, dan aset pada dasarnya adalah kas dan setara kas, sehingga sama dengan laporan arus kas metode langsung.
Jurnal neraca pembayaran juga menggunakan pendekatan yang sama dengan akuntansi perusahaan, dibuat dengan cara yang sama seperti menghitung laporan arus kas dari sudut pandang akun kas dan setara kas G/L.
Contoh: Ekspor
- (Debit) Kas (peningkatan aset keuangan) (Kredit) Ekspor (pendapatan)
- ➡ Ditulis terbalik sebagai kebiasaan
- (Kredit) Ekspor (pendapatan) (Debit) Kas (peningkatan aset keuangan)
Contoh: Impor
- (Debit) Impor (pengeluaran) (Kredit) Kas (penurunan aset keuangan)
- ➡ Ditulis terbalik sebagai kebiasaan
- (Kredit) Kas (penurunan aset keuangan) (Debit) Impor (pengeluaran)
Surplus neraca perdagangan jasa (neraca berjalan) selalu diimbangi dengan surplus neraca keuangan, dan dalam neraca keuangan, debit dan kredit hampir sama sehingga persamaan berikut umumnya berlaku. Artinya, jika neraca berjalan surplus, neraca keuangan defisit, tetapi defisit neraca keuangan menunjukkan banyaknya aset luar negeri.
- Neraca berjalan - Neraca keuangan = 0
Seperti laba tahun berjalan yang dimasukkan ke laba ditahan, neraca berjalan menyatu ke neraca keuangan. Dengan defisit neraca berjalan dan cadangan devisa yang sedikit, bank sentral (BI) dapat mempertahankan nilai tukar dengan suku bunga tinggi (saat ini 7,5% pada Mei 2015) untuk menarik modal asing, tetapi pemerintah ingin menurunkan suku bunga untuk merangsang ekonomi domestik.
Pada Mei 2015, kita sudah terbiasa dengan nilai tukar Rp13.000 per dolar, tetapi batas psikologis rupiah terus mundur dari Rp9.000 ke Rp10.000 dan kemudian Rp12.000. Penyebab utamanya adalah defisit neraca berjalan, atau lebih tepatnya ketidakmampuan untuk menciptakan nilai tambah yang memenuhi permintaan domestik. Jika ekspor didominasi oleh komoditas primer (seperti karet alam dan minyak sawit), nilai tambahnya kecil dan mudah terpengaruh oleh permintaan ekonomi negara pengimpor.
Dengan mesin pertumbuhan berupa permintaan domestik, menciptakan nilai tambah di dalam negeri untuk memenuhi permintaan domestik, mengurangi impor, dan mencegah keluarnya aset keuangan adalah jalan utama pertumbuhan ekonomi negara berkembang. Peran industri manufaktur Jepang dalam meningkatkan investasi domestik dan memperbaiki neraca berjalan sangat penting, dan diharapkan dapat meningkatkan PDB Indonesia.
Ketika ekonomi domestik Indonesia membaik, tekanan impor meningkat dan neraca berjalan menjadi negatif, tetapi dengan pasar keuangan domestik yang tipis dan suku bunga tinggi, permintaan pinjaman swasta lemah dan bergantung pada modal asing. Jika pola ini tidak diperbaiki, investasi publik dari pemerintah akan meningkat dan modal akan terkonsentrasi. Regulasi yang menghambat masuknya modal asing adalah misteri, tetapi penurunan pajak perusahaan dari 25% menjadi 18% menjadi sorotan.
Pertanyaan Umum | Sistem Akuntansi dan Laba Ditahan
Berikut adalah jawaban singkat untuk pertanyaan yang sering muncul terkait isi artikel ini.
Apa itu pemotongan?
Pemotongan adalah proses memulai ulang sistem akuntansi dengan membawa data masa lalu. Jika dilakukan di awal tahun, data yang belum dikirim atau belum dibayar harus diselesaikan, dan elemen yang mempengaruhi persediaan dan akuntansi direset. Ini memungkinkan untuk memasukkan saldo akhir tahun sebelumnya dan akun neraca percobaan baru.
Bagaimana pengelolaan laba ditahan dilakukan?
Pengelolaan laba ditahan dilakukan dengan memindahkan laba kumulatif secara otomatis ke laba ditahan pada akhir tahun. Ini karena laba ditahan akhir bulan sebelumnya sudah mencakup laba kumulatif dari awal tahun. Akun P/L hanya mengelola akumulasi dari bulan berjalan hingga akhir tahun.
Apa perbedaan antara akuntansi perusahaan dan neraca pembayaran?
Akuntansi perusahaan dan neraca pembayaran berbagi prinsip pembukuan berpasangan, tetapi berbeda dalam menampilkan debit dan kredit secara terbalik. Akuntansi perusahaan menghitung laba rugi berdasarkan pergerakan aset, sedangkan laporan arus kas mempertimbangkan pergerakan uang. Jurnal neraca pembayaran dibuat dengan cara yang sama seperti laporan arus kas dari sudut pandang akun kas dan setara kas.