


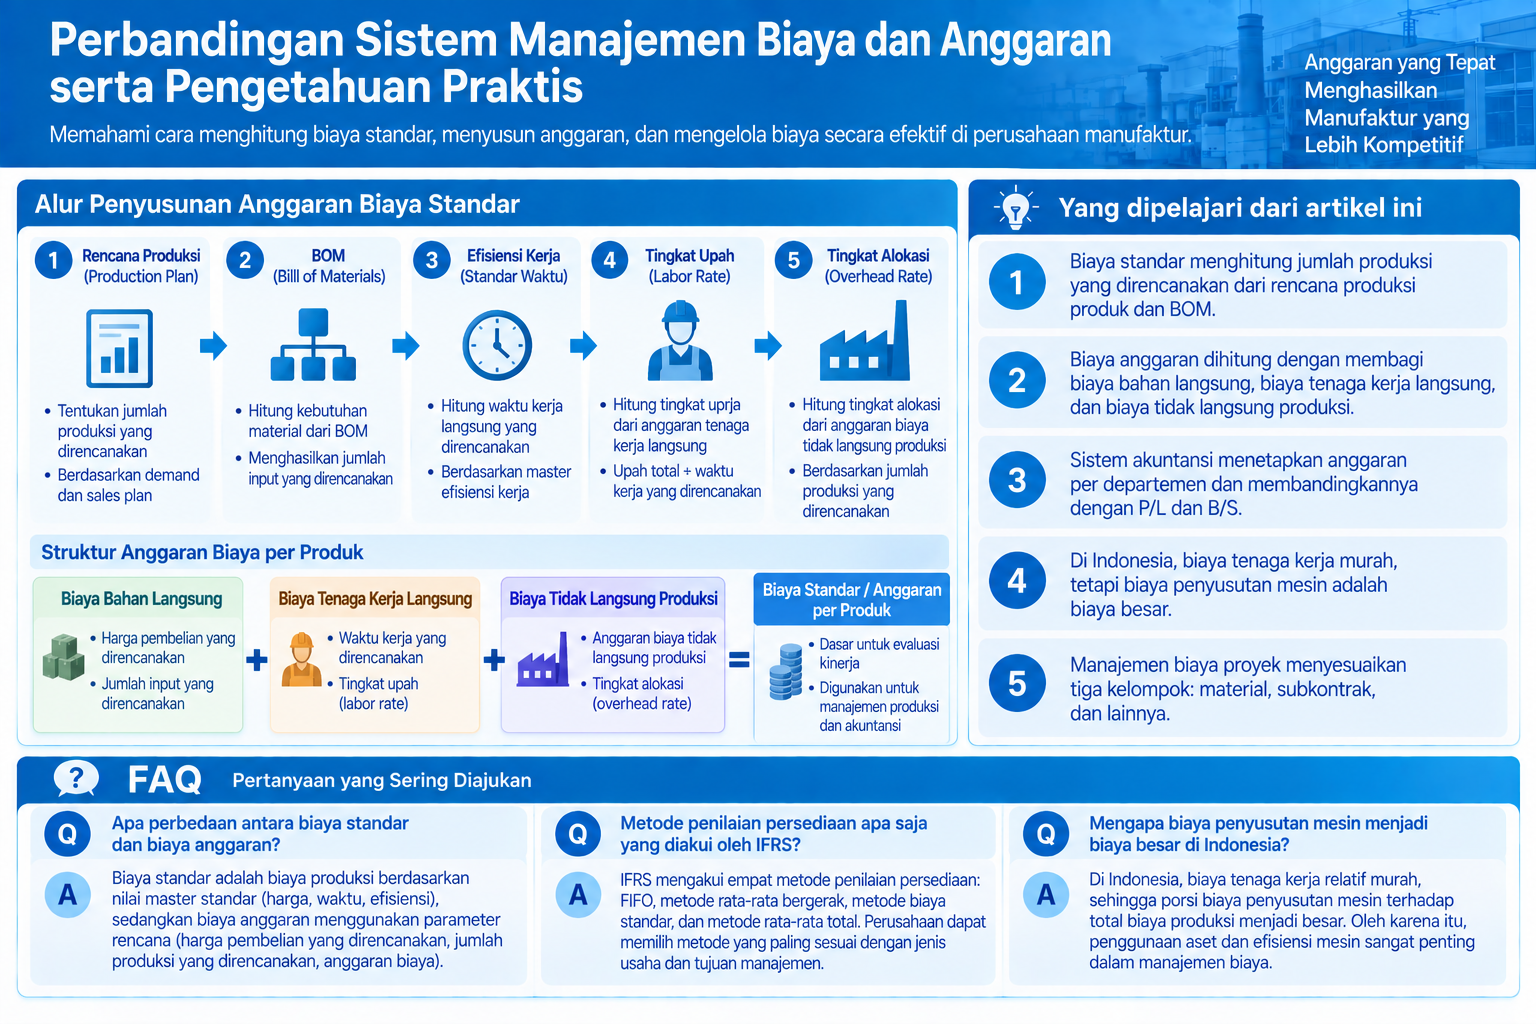
Dalam biaya standar, jumlah produksi yang direncanakan dihitung dari rencana produksi produk dan BOM. Kemudian, waktu kerja langsung yang direncanakan dihitung dari jumlah produksi yang direncanakan dan master efisiensi kerja biaya standar. Selanjutnya, tingkat alokasi dihitung dari anggaran biaya tidak langsung produksi dan jumlah produksi yang direncanakan, serta tingkat upah dihitung dari anggaran biaya tenaga kerja langsung dan waktu kerja langsung yang direncanakan.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Biaya standar menghitung jumlah produksi yang direncanakan dari rencana produksi produk dan BOM.
- Biaya anggaran dihitung dengan membagi biaya bahan langsung, biaya tenaga kerja langsung, dan biaya tidak langsung produksi.
- Sistem akuntansi menetapkan anggaran per departemen dan membandingkannya dengan P/L dan B/S.
- Di Indonesia, biaya tenaga kerja murah, tetapi biaya penyusutan mesin adalah biaya besar.
- Manajemen biaya proyek menyesuaikan tiga kelompok: material, subkontrak, dan lainnya.
Biaya Anggaran Sistem Manajemen Biaya (per Item)
Anggaran berarti menghitung sebelumnya, yaitu memperkirakan jumlah penjualan dan biaya yang direncanakan serta memprediksi keuntungan. Pekerjaan penting dalam akuntansi adalah penutupan buku dan anggaran, di mana penutupan buku dilakukan setelah perusahaan menyelesaikan aktivitas operasional selama satu tahun, dan penyusunan anggaran dilakukan sebelum perusahaan memulai aktivitas operasional selama satu tahun.
Biaya aktual adalah biaya produksi produk yang sebenarnya, biaya standar adalah biaya produksi produk standar, dan biaya anggaran adalah biaya produksi produk yang dianggarkan. Biaya produksi produk dikelompokkan menjadi biaya bahan langsung, biaya tenaga kerja langsung, dan biaya tidak langsung produksi, yang dihitung dengan metode rata-rata total dan biaya alokasi, atau dihitung secara fungsional dengan metode tiga bagian.
Dalam sistem manajemen biaya, biaya bahan langsung dihitung dengan mengalikan harga rata-rata total yang dihitung dengan hasil input. Biaya tenaga kerja langsung dialokasikan langsung di bawah departemen produksi, dan biaya tidak langsung produksi dialokasikan pertama kali dari departemen tidak langsung ke departemen langsung, dan hasil pengumpulan ini dialokasikan ke produk (barang dalam proses). Perbedaan antara biaya standar dan biaya aktual dianalisis dengan memecah biaya bahan langsung menjadi perbedaan harga dan perbedaan jumlah, serta biaya tenaga kerja langsung menjadi perbedaan tingkat upah dan perbedaan waktu kerja.
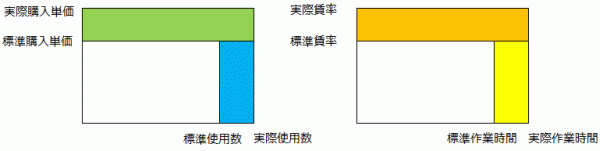
Nilai master untuk perhitungan biaya standar (harga pembelian standar, tingkat upah, efisiensi, tingkat alokasi) diganti dengan parameter untuk perhitungan biaya anggaran, sehingga biaya bahan langsung yang direncanakan dan biaya tenaga kerja langsung yang direncanakan dapat dihitung.
- Harga pembelian standar⇒Harga pembelian yang direncanakan (tabel pembelian yang direncanakan)←Nilai master
- Jumlah penggunaan standar⇒Jumlah input yang direncanakan (tabel input yang direncanakan)←Perhitungan otomatis
Jumlah input yang direncanakan (tabel input yang direncanakan) dihitung secara otomatis dari jumlah produksi yang direncanakan (tabel produksi yang direncanakan) dan BOM.
- Tingkat upah standar (berapa per menit)⇒Tingkat upah yang direncanakan (tabel biaya alokasi yang direncanakan)
- Efisiensi standar (berapa menit per unit)⇒Efisiensi yang direncanakan (tabel waktu kerja langsung yang direncanakan)
Perhitungan biaya anggaran dilakukan dengan mengganti parameter hasil produksi aktual untuk perhitungan biaya aktual dengan parameter untuk biaya anggaran.
- Hasil produksi⇒Jumlah produksi yang direncanakan (tabel produksi yang direncanakan)
Selanjutnya, jumlah penjualan yang direncanakan diatur dalam tabel penjualan yang direncanakan, dan anggaran penjualan dihitung untuk memprediksi laba kotor penjualan. Dalam sistem manajemen biaya, anggaran penjualan dan biaya produksi produk yang dianggarkan dihitung, dan manajemen perbandingan antara hasil aktual (hasil perhitungan biaya aktual) dan anggaran dilakukan.
- Hasil penjualan⇒Jumlah penjualan yang direncanakan (tabel penjualan yang direncanakan)
Manajemen Anggaran Sistem Akuntansi (per Departemen dan Akun)
Perbedaan besar dalam data master antara sistem akuntansi dan sistem manajemen biaya adalah ada atau tidaknya master item. Karena sistem akuntansi tidak memiliki master item, diperlukan informasi item untuk mengumpulkan transaksi dari buku besar (G/L) per item. Ini mencerminkan perbedaan antara manajemen anggaran sistem akuntansi dan sistem manajemen biaya.
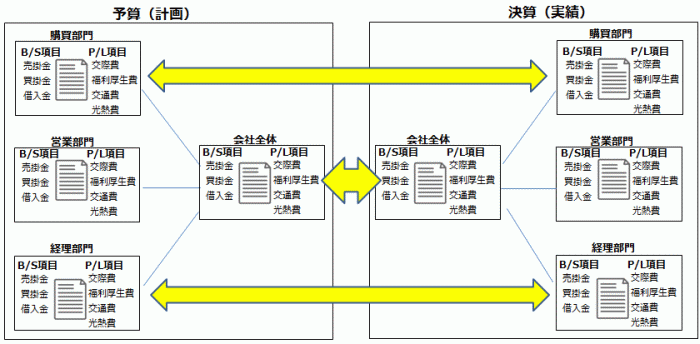
Dalam sistem manajemen biaya, ada fungsi perhitungan biaya anggaran per item, tetapi manajemen anggaran sistem akuntansi menetapkan anggaran per departemen pada item laporan laba rugi (P/L) atau neraca (B/S). Dengan demikian, anggaran perusahaan secara keseluruhan dihitung secara otomatis, dan memiliki fungsi manajemen perbandingan dengan angka P/L dan B/S setelah penutupan buku.
Untuk melakukan manajemen perbandingan per departemen, diperlukan pengaturan departemen agar data G/L sistem akuntansi dapat dikumpulkan per departemen pada item P/L dan B/S setelah penutupan buku.
Di Jepang, biaya terbesar bagi perusahaan sering kali adalah biaya tenaga kerja, tetapi di Indonesia, karena biaya tenaga kerja murah, biaya penyusutan mesin bisa menjadi biaya terbesar, atau bahan bisa menjadi sebagian besar biaya.
Manajemen Anggaran Proyek
Dalam proyek jangka panjang, biaya material, biaya subkontrak, dan biaya lainnya dialihkan ke akun barang dalam proses atau akun konstruksi dalam proses, dan dikelola sebagai "aset tanpa penjualan". Pada saat pembuatan perkiraan proyek, perkiraan biaya ini sudah ada, tetapi di Indonesia, karena inflasi atau biaya tambahan yang tidak terduga, sering kali melebihi perkiraan biaya awal.
Oleh karena itu, item biaya dibagi menjadi tiga kelompok: material, subkontrak, dan lainnya, dan keseluruhan disesuaikan untuk menjaga keuntungan perkiraan awal. Karena perkiraan biaya sudah ditetapkan saat pendaftaran pesanan, fungsi manajemen biaya proyek (Job Costing) digunakan untuk mendaftarkan perkiraan biaya per proyek, dan manajemen perbandingan biaya dilakukan melalui penerbitan pesanan pembelian (P/O) untuk pembelian material dan layanan subkontraktor yang terjadi selama periode proyek.
Pertanyaan Umum | Dasar Manajemen Biaya dan Anggaran
Berikut adalah ringkasan singkat dari pertanyaan yang sering muncul sesuai dengan isi artikel ini.
Apa perbedaan antara biaya standar dan biaya aktual?
Biaya standar mengacu pada biaya produksi produk standar, yang menunjukkan biaya produksi di bawah kondisi yang direncanakan. Di sisi lain, biaya aktual adalah biaya produksi produk yang sebenarnya terjadi. Menganalisis perbedaan ini dapat meningkatkan akurasi manajemen biaya.
Apa perbedaan antara sistem manajemen biaya dan sistem akuntansi?
Sistem manajemen biaya memiliki fungsi perhitungan biaya anggaran per item dan mengelola biaya produksi produk secara rinci. Di sisi lain, sistem akuntansi melakukan manajemen anggaran per departemen dan manajemen perbandingan pada item laporan laba rugi dan neraca.
Apa yang harus diperhatikan dalam manajemen anggaran proyek?
Dalam manajemen anggaran proyek, penting untuk mengelola biaya material dan biaya subkontrak sebagai akun barang dalam proses dan memastikan tidak melebihi perkiraan biaya. Untuk mengantisipasi inflasi dan biaya tambahan yang tidak terduga, item biaya dikelompokkan dan disesuaikan secara keseluruhan.