


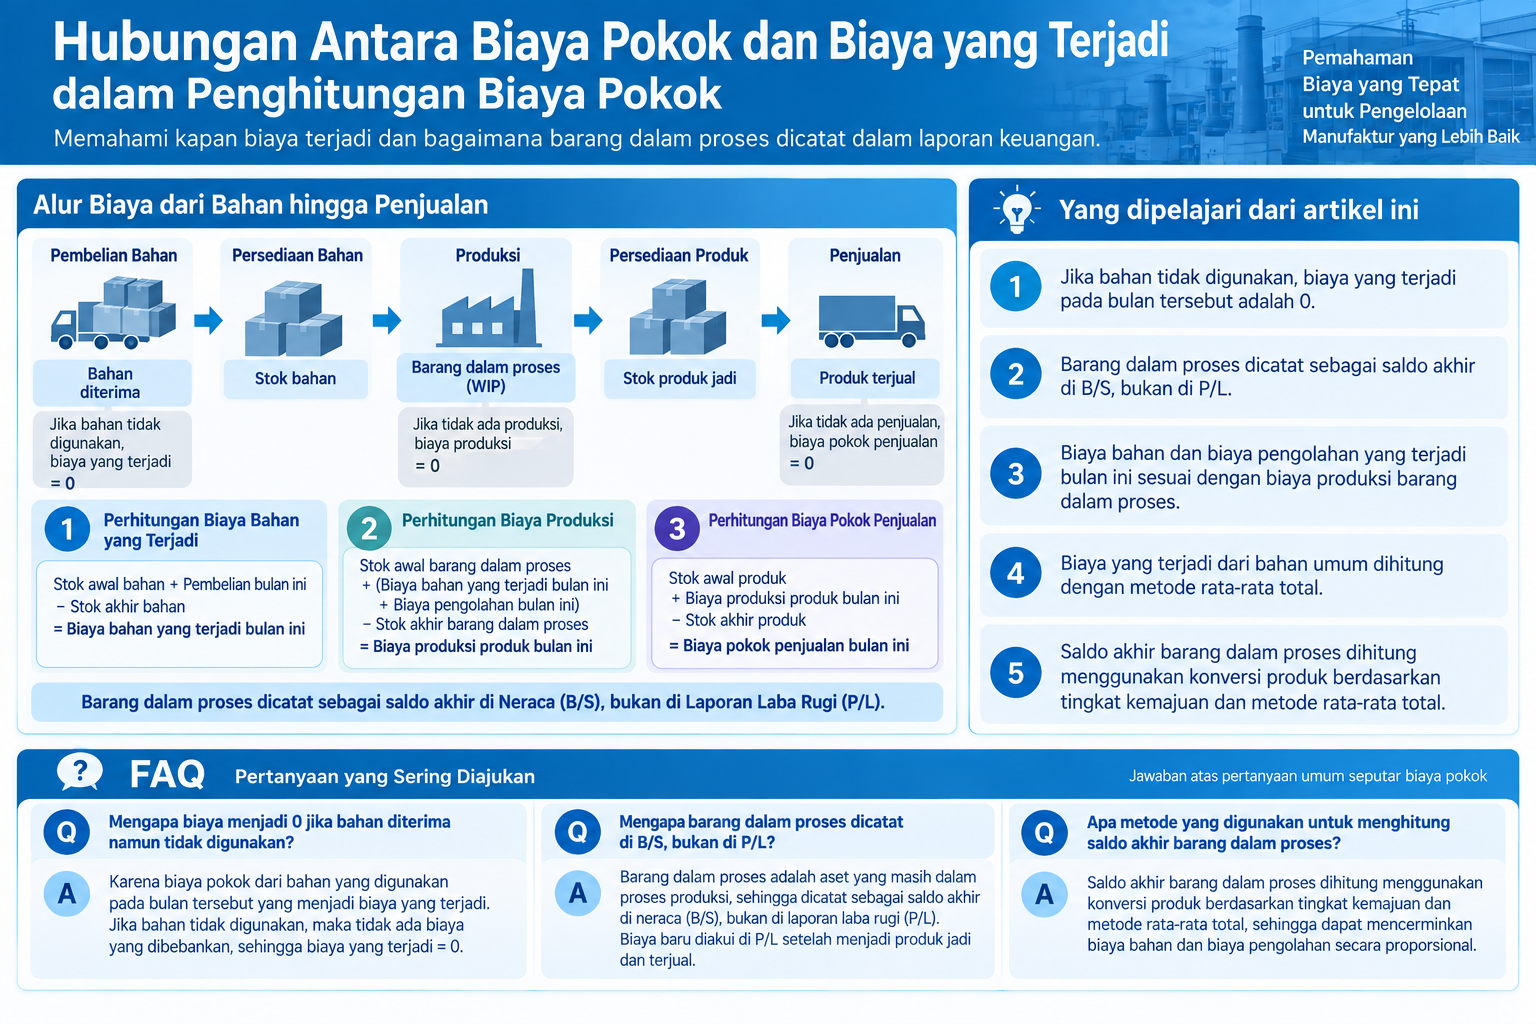
Jika bahan diterima tetapi tidak digunakan, biaya yang terjadi pada bulan tersebut adalah 0. Hal ini karena biaya pokok dari bahan yang digunakan pada bulan tersebut menjadi biaya yang terjadi. Jika tidak ada produksi, biaya produksi juga menjadi 0, dan biaya dari hasil produksi bulan tersebut menjadi biaya yang terjadi. Jika tidak ada penjualan, biaya pokok penjualan juga menjadi 0, dan biaya dari barang yang terjual pada bulan tersebut menjadi biaya yang terjadi.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Jika bahan tidak digunakan, biaya yang terjadi pada bulan tersebut adalah 0.
- Barang dalam proses dicatat sebagai saldo akhir di B/S, bukan di P/L.
- Biaya bahan dan biaya pengolahan yang terjadi bulan ini sesuai dengan biaya produksi barang dalam proses.
- Biaya yang terjadi dari bahan umum dihitung dengan metode rata-rata total.
- Saldo akhir barang dalam proses dihitung menggunakan konversi produk berdasarkan tingkat kemajuan dan metode rata-rata total.
Barang dalam Proses Muncul Sebagai Saldo Akhir di B/S, Bukan di P/L
Saat saya mulai mempelajari biaya pokok, saya butuh waktu untuk memahami bahwa biaya produksi adalah biaya pembuatan produk. Setelah memahami bahwa biaya produksi adalah "biaya pembuatan produk", saya bingung mengapa biaya bahan yang terjadi, biaya produksi, dan biaya pokok penjualan dihitung dengan metode tiga bagian, tetapi biaya produksi barang dalam proses di antaranya tidak dihitung.
- Stok awal bahan + pembelian bahan bulan ini - stok akhir bahan = biaya bahan yang terjadi bulan ini
- Stok awal barang dalam proses + (biaya bahan yang terjadi bulan ini + biaya pengolahan bulan ini) - stok akhir barang dalam proses = biaya produksi produk bulan ini
- Stok awal produk + biaya produksi produk bulan ini - stok akhir produk = biaya pokok penjualan produk bulan ini
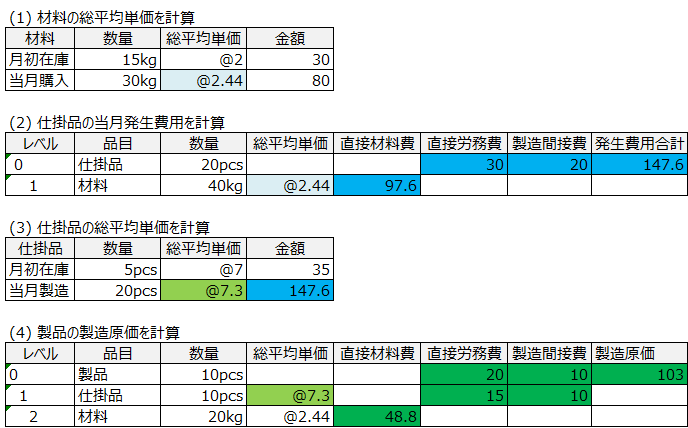
Barang dalam proses yang dihitung pada level 0 adalah biaya yang terjadi.
Tujuan akuntansi keuangan adalah untuk membuat P/L dan B/S, dan cukup jika dapat menghitung biaya bahan yang terjadi, biaya produksi, dan biaya pokok penjualan. Biaya pengolahan hanya dialokasikan ke produk dan muncul sebagai P/L, tetapi saldo akhir barang dalam proses yang muncul di B/S hanya mencakup bagian biaya bahan.
Biaya yang Terjadi Bulan Ini Sesuai dengan Biaya Produksi Barang dalam Proses
Dari sudut pandang aset, keadaan antara bahan dan produk adalah barang dalam proses.
- Bahan⇒Dalam proses (biaya bahan dan biaya pengolahan terjadi)⇒Produk
Artinya, ketika bahan digunakan dan dibebankan, itu menjadi barang dalam proses, dan biaya pengolahan ditambahkan di atasnya. Dengan demikian, "barang yang menjadi barang dalam proses bulan ini" sama dengan "barang yang dibebankan bulan ini", yang sesuai dengan biaya produksi barang dalam proses. Biaya yang terjadi bulan ini, yaitu "biaya bahan yang terjadi bulan ini + biaya pengolahan yang terjadi bulan ini", adalah biaya produksi barang dalam proses bulan ini.
Biaya produksi yang dihitung dengan "harga rata-rata barang dalam proses x jumlah + biaya tenaga kerja langsung + biaya tidak langsung produksi" sama dengan hasil perhitungan "stok awal barang dalam proses + biaya yang terjadi bulan ini - stok akhir barang dalam proses".
- Stok awal bahan + pembelian bahan bulan ini - stok akhir bahan = biaya bahan yang terjadi bulan ini
- Stok awal barang dalam proses + biaya produksi barang dalam proses bulan ini - stok akhir barang dalam proses = biaya produksi produk bulan ini
- Stok awal produk + biaya produksi produk bulan ini - stok akhir produk = biaya pokok penjualan produk bulan ini
Perhitungan Saldo Akhir Barang dalam Proses
Saat ini, jika perlu mengalokasikan biaya pengolahan yang hanya dialokasikan ke produk ke barang dalam proses, perlu untuk membagi biaya yang terjadi antara produk dan barang dalam proses. Biaya bahan dapat dibagi berdasarkan jumlah yang digunakan, tetapi karena perbedaan bentuk antara produk dan barang dalam proses, diperlukan pekerjaan untuk mengonversi barang dalam proses menjadi produk berdasarkan tingkat kemajuan. Ini memakan waktu.
Oleh karena itu, sistem manajemen biaya menjadi penting. Salah satu tujuan akuntansi keuangan adalah untuk menghitung saldo akhir barang dalam proses yang dialokasikan biaya pengolahan yang sulit dilakukan secara manual. Untuk pembagian biaya pengolahan dan bahan umum yang tidak dapat ditangani dengan metode tiga bagian, digunakan metode rata-rata total untuk perhitungan.
Biaya yang Terjadi dari Bahan Umum yang Tidak Dapat Dihitung dengan Metode Tiga Bagian
Dalam kasus bahan umum, metode tiga bagian dapat digunakan untuk menghitung biaya yang terjadi bulan ini dari stok awal, pembelian bulan ini, dan stok akhir. Namun, karena tidak ada jumlah dasar penggunaan, tidak mungkin untuk menghitung biaya yang terjadi per item.
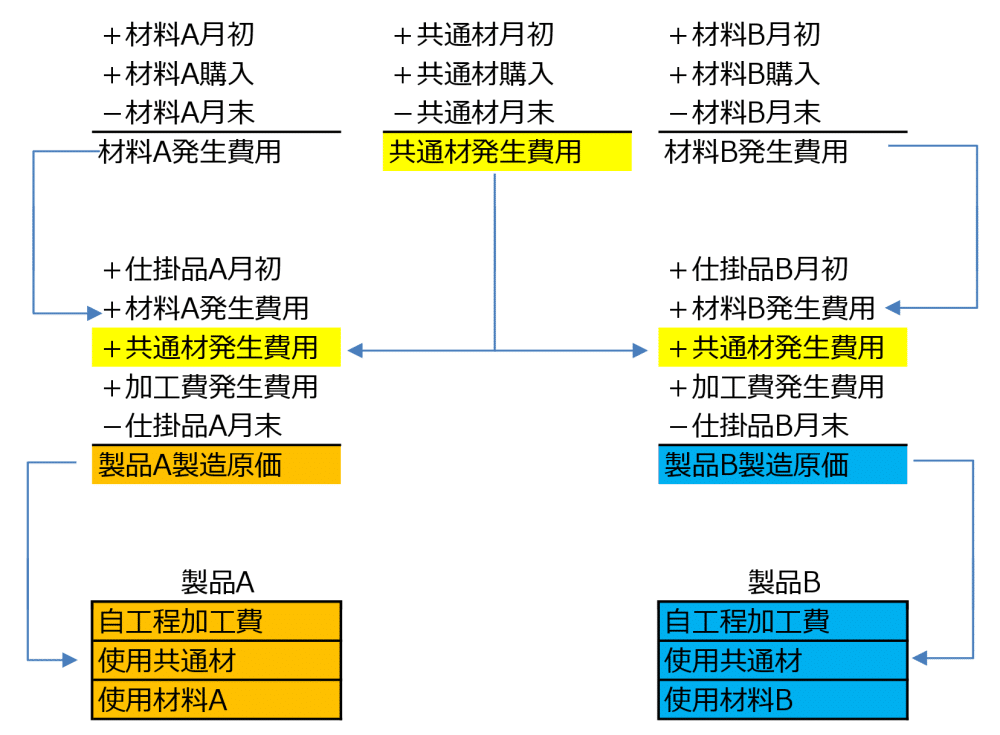
Di sisi lain, dengan menggunakan metode rata-rata total, tidak hanya biaya yang terjadi dari bahan umum, tetapi juga biaya produksi per produk berdasarkan hubungan induk-anak dari penggunaan aktual dapat dihitung.
- Biaya yang terjadi dari bahan umum Jumlah penggunaan bahan umum x harga rata-rata total
- Bagian biaya bahan umum yang termasuk dalam biaya produksi Produk A Jumlah penggunaan bahan umum x harga rata-rata total
Biaya yang Terjadi Bulan Ini dalam Sistem Akuntansi adalah "Lebih dari Biaya Bahan, Kurang dari Biaya Produksi"
Tujuan akhir dari sistem akuntansi adalah untuk membuat P/L dan B/S, sehingga tidak dilengkapi dengan master item. Secara akuntansi, ketika bahan digunakan, itu menjadi biaya bahan yang terjadi, dan bagian yang menjadi produk dicatat sebagai biaya produksi dalam P/L. Bagian yang tidak menjadi produk dicatat sebagai barang dalam proses dalam stok akhir barang dalam proses di B/S.
- Stok awal bahan + pembelian bahan bulan ini - biaya bahan yang terjadi (bagian yang menjadi barang dalam proses) = stok akhir bahan
- Stok awal barang dalam proses + (biaya bahan yang terjadi + biaya pengolahan yang terjadi) - biaya produksi (bagian yang menjadi produk) = stok akhir barang dalam proses
Artinya, biaya yang terjadi dalam sistem akuntansi mencakup "lebih dari biaya bahan, kurang dari biaya produksi", dan semuanya adalah biaya yang terjadi untuk memproduksi barang dalam proses.
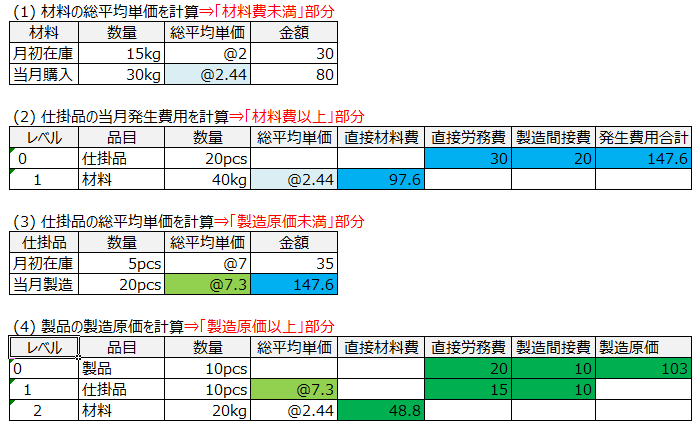
Biaya yang Terjadi Bulan Ini Berdasarkan Hasil Produksi dalam Sistem Manajemen Biaya
Dalam sistem manajemen biaya, biaya yang terjadi dihitung untuk setiap barang dalam proses dengan "harga rata-rata total bahan yang digunakan x jumlah yang digunakan + biaya pengolahan proses sendiri", dan biaya yang terjadi per item dan harga rata-rata total disimpan per kategori biaya pokok (biaya bahan langsung, biaya tenaga kerja langsung, biaya tidak langsung produksi). Dengan demikian, biaya yang terjadi bulan ini dikelola sebagai biaya produksi barang dalam proses, dan jika item tersebut adalah produk, itu menjadi biaya produksi. Ini adalah jumlah kumulatif yang dihitung secara berurutan dari proses awal.
- Stok awal bahan + pembelian bahan bulan ini - biaya bahan yang terjadi (bagian yang menjadi barang dalam proses 1) = stok akhir bahan
- Stok awal barang dalam proses 1 + (biaya bahan yang terjadi + biaya pengolahan yang terjadi) - biaya produksi barang dalam proses 2 (bagian yang menjadi barang dalam proses 2) = stok akhir barang dalam proses 1
- Stok awal barang dalam proses 2 + biaya produksi barang dalam proses 2 - biaya produksi (bagian yang menjadi produk) = stok akhir barang dalam proses 2
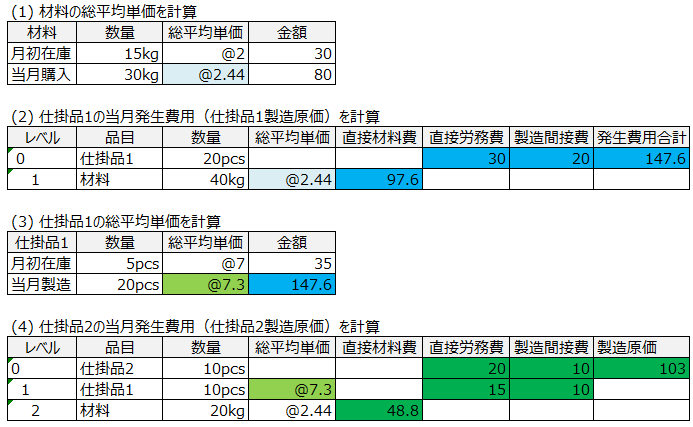
Biaya yang Terjadi Bulan Ini Berdasarkan Penggunaan Aktual dalam Sistem Manajemen Biaya
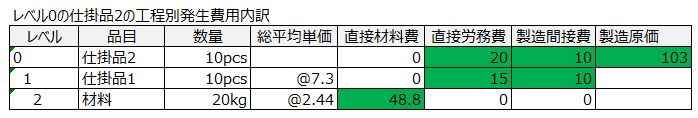
"Biaya yang terjadi" dalam akuntansi mengacu pada biaya yang terjadi bulan ini, dan saldo akhir yang tidak menjadi produk dirangkum sebagai "barang dalam proses". Dalam sistem manajemen biaya, ini berarti biaya produksi barang dalam proses per kode item. Misalnya, jika ada struktur "barang dalam proses 1⇒barang dalam proses 2⇒produk", biaya yang terjadi pada setiap proses dikelola per kategori biaya pokok.
- Proses awal: biaya bahan dan biaya pengolahan 1 terjadi⇒barang dalam proses 1
- Proses berikutnya: biaya pengolahan 2 terjadi⇒ditambahkan ke barang dalam proses 1 dan menjadi barang dalam proses 2.
- Proses akhir: biaya pengolahan 3 terjadi⇒ditambahkan ke barang dalam proses 2 dan menjadi produk
Untuk membuat daftar biaya per item per struktur, perlu untuk mengelola biaya yang terjadi per proses per kategori biaya pokok.
Tabel yang Menyimpan Hasil Perhitungan Sistem Manajemen Biaya
Biaya yang terjadi berdasarkan hasil produksi adalah biaya produksi barang dalam proses atau produk, dan biaya yang terjadi berdasarkan penggunaan aktual adalah biaya yang terjadi bulan ini. Biaya yang terjadi bulan ini tidak selalu menjadi biaya produksi dan dapat tetap sebagai stok akhir barang dalam proses.
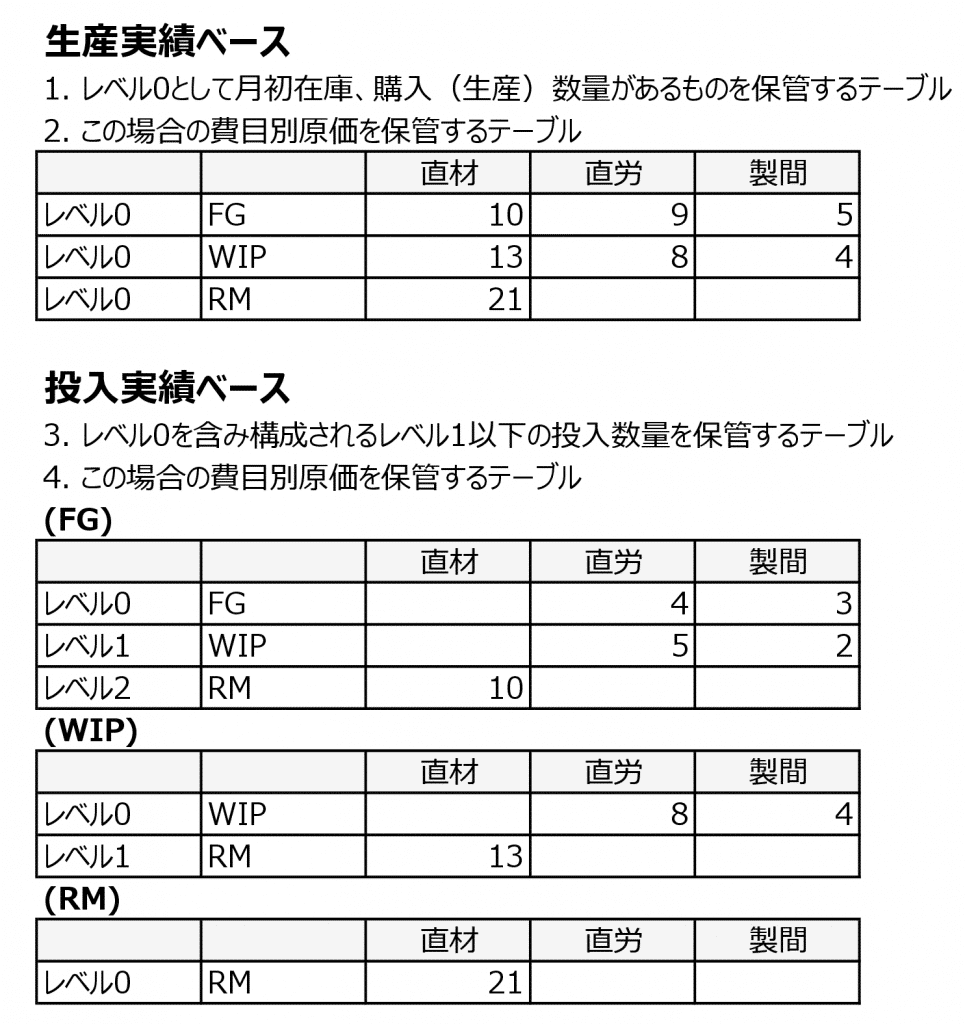
Tabel yang menyimpan item dengan stok awal dan jumlah pembelian (produksi) sebagai level 0, dan tabel yang menyimpan biaya pokok per kategori biaya, menghasilkan daftar per kategori biaya pokok (berdasarkan hasil produksi). Selain itu, tabel yang menyimpan jumlah penggunaan level 1 ke bawah yang termasuk level 0, dan tabel yang menyimpan biaya pokok per kategori biaya, menghasilkan rincian struktur per kategori biaya (berdasarkan penggunaan aktual).
Pertanyaan Umum|Hubungan Antara Penghitungan Biaya Pokok dan Barang dalam Proses
Berdasarkan isi artikel ini, pertanyaan yang sering muncul dirangkum secara singkat.
Bagaimana barang dalam proses diperlakukan dalam akuntansi?
Barang dalam proses muncul dalam akuntansi sebagai saldo akhir di B/S (neraca). Ketika bahan digunakan dan dibebankan, itu menjadi barang dalam proses, dan biaya pengolahan ditambahkan. Dengan demikian, biaya yang terjadi bulan ini sesuai dengan biaya produksi barang dalam proses.
Bagaimana biaya bahan yang terjadi dihitung?
Biaya bahan yang terjadi dihitung dengan menambahkan stok awal bahan dengan pembelian bahan bulan ini dan mengurangi stok akhir bahan. Perhitungan ini menentukan biaya bahan yang benar-benar terjadi bulan ini.
Bagaimana sistem manajemen biaya mengelola biaya yang terjadi?
Dalam sistem manajemen biaya, biaya yang terjadi dihitung untuk setiap barang dalam proses dengan menggunakan harga rata-rata total bahan yang digunakan dan jumlah yang digunakan, serta biaya pengolahan. Dengan demikian, biaya yang terjadi per item dan harga rata-rata total dikelola per kategori biaya pokok, dan biaya yang terjadi bulan ini dikelola sebagai biaya produksi barang dalam proses.