

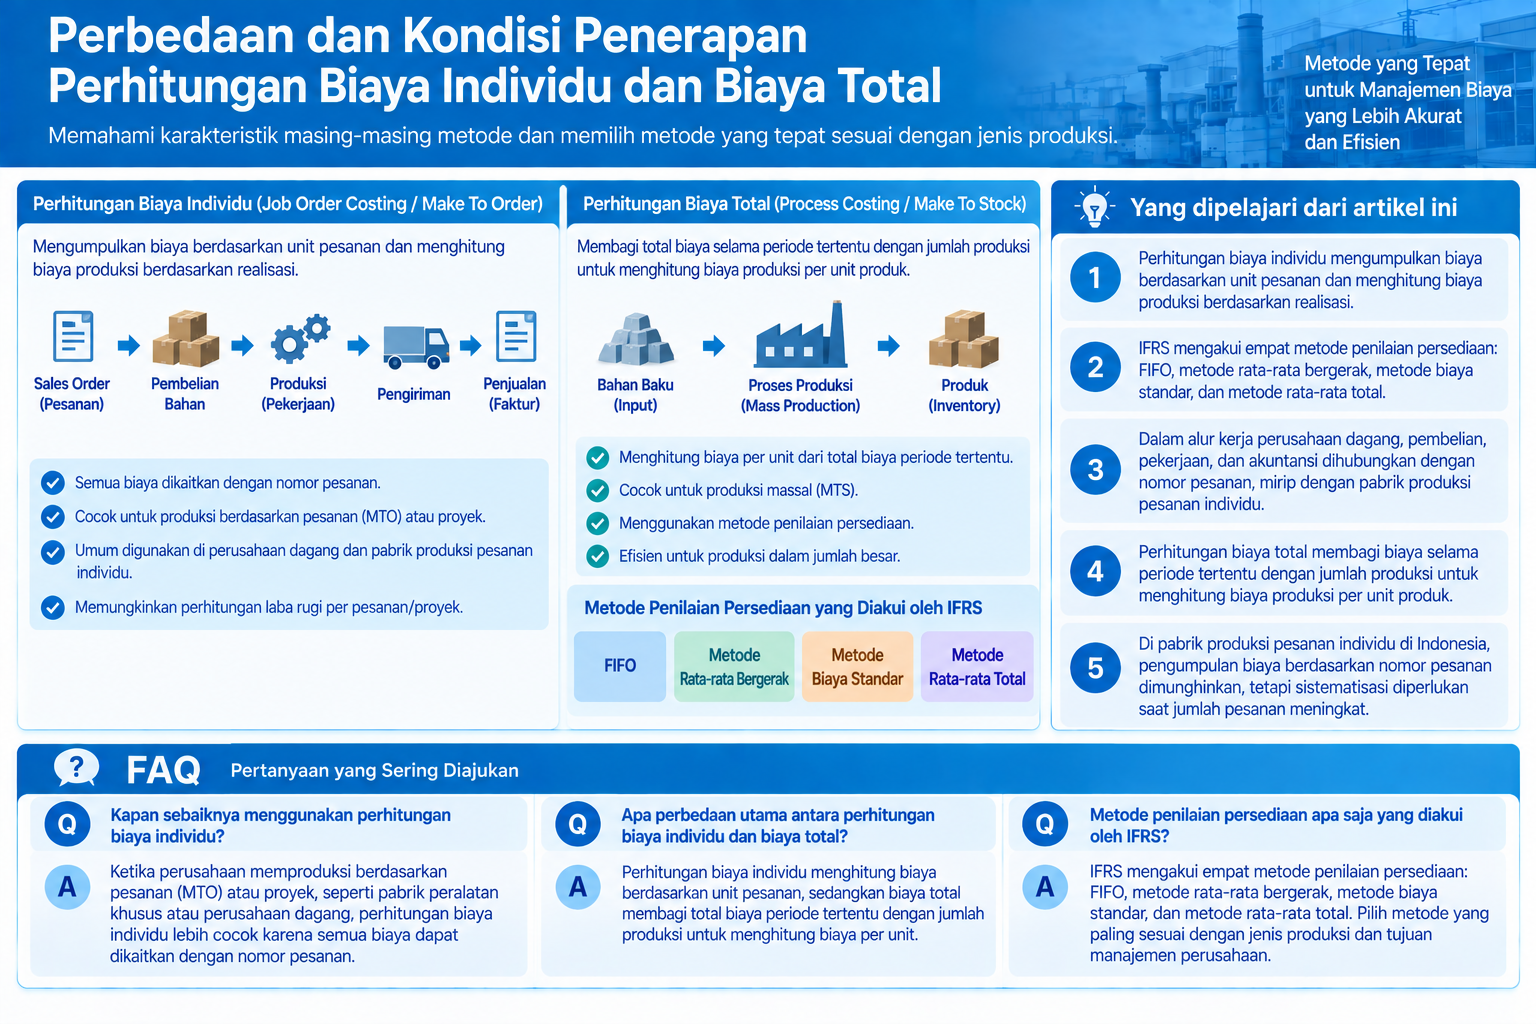
Dalam perhitungan biaya individu yang mengumpulkan biaya berdasarkan unit pesanan, biaya produksi dapat dihitung berdasarkan realisasi. Namun, penerapan ini sulit di pabrik produksi massal. Oleh karena itu, IFRS (Standar Akuntansi Internasional) mengakui empat metode penilaian persediaan: FIFO, metode rata-rata bergerak, metode biaya standar, dan metode rata-rata total.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Perhitungan biaya individu mengumpulkan biaya berdasarkan unit pesanan dan menghitung biaya produksi berdasarkan realisasi.
- IFRS mengakui empat metode penilaian persediaan: FIFO, metode rata-rata bergerak, metode biaya standar, dan metode rata-rata total.
- Dalam alur kerja perusahaan dagang, pembelian, pekerjaan, dan akuntansi dihubungkan dengan nomor pesanan, mirip dengan pabrik produksi pesanan individu.
- Perhitungan biaya total membagi biaya selama periode tertentu dengan jumlah produksi untuk menghitung biaya produksi per unit produk.
- Di pabrik produksi pesanan individu di Indonesia, pengumpulan biaya berdasarkan nomor pesanan dimungkinkan, tetapi sistematisasi diperlukan saat jumlah pesanan meningkat.
Kesamaan Alur Kerja Perusahaan Dagang dan Pabrik Produksi Pesanan Individu
Sebelumnya, saya sering mengunjungi gedung pencakar langit di Jakarta Pusat selama sekitar setengah tahun untuk membangun sistem bisnis. Biasanya, saya lebih sering mengunjungi pabrik dengan suara mesin press dan mesin cetak yang berdentum, sehingga naik lift cepat di gedung cerdas yang menampung kantor perusahaan terkenal dunia dan empat perusahaan dagang besar Jepang adalah pengalaman yang sangat berbeda.
Perusahaan dagang menyediakan dua jenis layanan: penjualan persediaan barang dan proyek yang menagih berdasarkan kemajuan pekerjaan setelah menerima pesanan untuk satu set peralatan. Setelah menerima pesanan, pembelian bahan yang diperlukan dilakukan, dan semua biaya yang terjadi selama proyek dikaitkan dengan nomor pesanan dan dicatat sebagai barang dalam proses.
Saat mendukung operasional sistem, masalah yang dirasakan di dalam perusahaan adalah perbedaan karakter antara staf penjualan dan staf akuntansi. Ekspatriat Jepang ingin segera menyelesaikan pekerjaan dan meningkatkan penjualan, sementara manajer akuntansi Indonesia lebih memperhatikan angka-angka detail untuk memastikan pemrosesan akuntansi terkait pajak dilakukan dengan benar.
Ekspatriat Jepang meminta bagian akuntansi untuk "mengeluarkan faktur ini," tetapi karena tidak ada hubungan yang menunjukkan faktur tersebut didasarkan pada nomor pesanan dan pengiriman (pekerjaan) mana, manajer akuntansi Indonesia sering mengeluh, "Dari Jepang, mereka meminta kami untuk menghitung laba rugi berdasarkan divisi bisnis dan nomor pesanan, tetapi ekspatriat Jepang tidak memberikan dasar faktur sama sekali."
Dalam alur kerja perusahaan dagang, seluruh alur dari pesanan hingga pembelian, pekerjaan, dan akuntansi dihubungkan dengan nomor pesanan. Pabrik produksi pesanan individu (Make To Order) memiliki alur kerja yang serupa, dengan ciri-ciri sebagai berikut:
- Alur dari pesanan hingga desain, pembelian, produksi, pengiriman, dan penjualan. Pesanan dan hasil kerja dikelola berdasarkan nomor pesanan, dan departemen desain menggambar ulang berdasarkan gambar desain dari pelanggan.
- Biaya bahan dihitung berdasarkan harga pesanan, biaya tenaga kerja dan biaya tidak langsung produksi dihitung dengan mengalikan tarif upah dan tarif alokasi dengan jam kerja aktual.
- Manajemen persediaan dibagi secara kasar menjadi bahan, barang dalam proses, dan produk jadi, tanpa mengelola jumlah barang dalam proses per tahap.
- Diperlukan perbandingan antara anggaran saat pembuatan perkiraan dan realisasi.
- Banyak barang dipesan secara terpisah, tetapi barang umum menjadi subjek manajemen persediaan.
Dalam produksi yang unik, biaya yang terjadi berbeda untuk setiap nomor pesanan, sehingga pengumpulan biaya seperti ini diperlukan. Sebaliknya, karena jumlah pesanan tidak terlalu banyak dan waktu tunggu produksi tidak terlalu lama, manajemen nomor pesanan ini dapat dilakukan secara manual dengan Excel.

Di Indonesia, banyak pabrik produksi pesanan individu mengalami kesulitan dalam manajemen biaya, dan ketika diminta untuk sistematisasi manajemen produksi, sering kali lebih diutamakan pengumpulan biaya berdasarkan nomor pesanan daripada aliran barang melalui penerimaan dan pengeluaran persediaan, sehingga "manajemen produksi = manajemen biaya" menjadi kasus yang umum.
Ketidakjelasan Istilah Perhitungan Biaya Total
Banyak pelanggan kami di industri manufaktur Indonesia adalah produsen suku cadang kendaraan roda dua dan empat atau produsen suku cadang perangkat elektronik. Perusahaan-perusahaan ini melakukan produksi massal berkelanjutan untuk memasok suku cadang yang membentuk barang konsumsi seperti mobil, sepeda motor, dan printer yang berada di hilir rantai pasokan, dan melakukan produksi berdasarkan perkiraan (Make To Stock) dengan menjaga persediaan dalam jumlah tertentu.
Dalam lingkungan seperti ini, jumlah pesanan terlalu banyak sehingga sulit untuk mengumpulkan biaya bahan, biaya tenaga kerja, dan biaya tidak langsung produksi berdasarkan nomor pesanan seperti dalam produksi pesanan individu (Make To Order). Karena produksi berkelanjutan dilakukan, biaya yang sama pada dasarnya terjadi, sehingga tidak ada gunanya menghitung secara individual berdasarkan nomor pesanan.
Secara umum, untuk memahami biaya produksi di pabrik yang melakukan produksi massal berdasarkan perkiraan, dikatakan bahwa "perhitungan biaya total" dilakukan, dan definisinya adalah sebagai berikut:
- Mengumpulkan biaya yang terjadi selama periode tertentu dan membaginya dengan jumlah produksi untuk menghitung biaya produksi per unit produk.
Definisi ini mudah dibayangkan ketika menerapkan metode tiga bagian (metode perhitungan persediaan) yang menghitung biaya produksi dengan menahan persediaan akhir bulan dan mengurangi biaya yang terjadi pada awal bulan dan selama bulan berjalan.
- Saldo persediaan bahan awal bulan + biaya pembelian bahan selama bulan berjalan - saldo persediaan bahan akhir bulan = biaya bahan yang terjadi (dimasukkan) selama bulan berjalan
- Saldo persediaan barang dalam proses awal bulan + (biaya bahan yang terjadi selama bulan berjalan + biaya tenaga kerja + biaya tidak langsung produksi) - saldo persediaan barang dalam proses akhir bulan = biaya produksi
- Saldo persediaan produk jadi awal bulan + biaya produksi selama bulan berjalan - saldo persediaan produk jadi akhir bulan = biaya penjualan
Dengan cara ini, jika biaya yang terjadi selama periode tertentu (biasanya 1 bulan) dihitung dengan metode tiga bagian dan kemudian dibagi dengan jumlah produksi, biaya produksi per unit dapat diperoleh, tetapi ini mengasumsikan bahwa persediaan akhir bulan dapat ditahan dengan melakukan inventarisasi fisik pada akhir bulan.
- Metode tiga bagian mengasumsikan bahwa persediaan akhir bulan dapat ditahan dengan melakukan inventarisasi fisik.
Apakah biaya produksi tidak dapat dihitung jika inventarisasi fisik tidak dilakukan pada akhir bulan? Tidak, dengan mengadopsi sistem manajemen biaya, metode rata-rata total (Average Cost) dapat digunakan untuk menghitung biaya produksi per unit produk dengan menerapkan harga rata-rata total bahan sebagai harga aktual input tahap awal dan harga rata-rata total barang dalam proses sebagai harga aktual input tahap akhir.
- (Saldo persediaan bahan awal bulan + jumlah pembelian bahan selama bulan berjalan + jumlah penerimaan tidak langsung bahan selama bulan berjalan) / jumlah total = harga rata-rata total bahan
- Harga rata-rata total bahan x jumlah input ke barang dalam proses yang selesai = biaya bahan langsung selama bulan berjalan (barang dalam proses)
- Biaya bahan langsung selama bulan berjalan + biaya tenaga kerja + biaya tidak langsung produksi = biaya barang dalam proses selama bulan berjalan
- (Saldo persediaan barang dalam proses awal bulan + biaya barang dalam proses selama bulan berjalan) / jumlah total = harga rata-rata total barang dalam proses
- Harga rata-rata total barang dalam proses x jumlah input ke produk yang selesai = biaya tahap sebelumnya (produk)
- Biaya bahan langsung selama bulan berjalan + biaya tenaga kerja + biaya tidak langsung produksi = biaya produksi yang terjadi selama bulan berjalan (tahap akhir)
- (Saldo persediaan produk jadi awal bulan + biaya produksi yang terjadi selama bulan berjalan) / jumlah total = harga rata-rata total produk
- Harga rata-rata total produk x jumlah penjualan selama bulan berjalan = biaya penjualan selama bulan berjalan
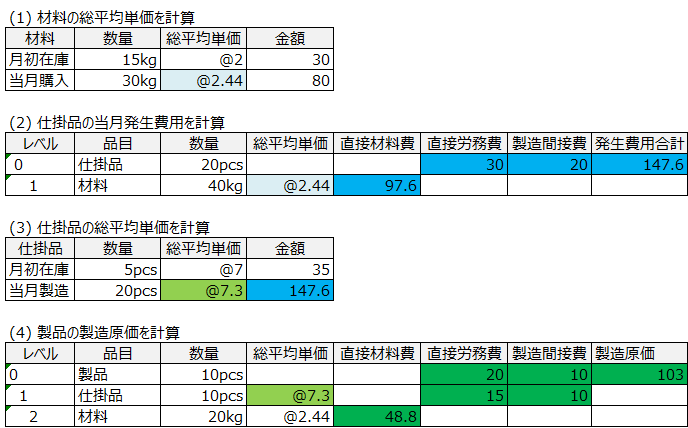
- Harga rata-rata total menjadi harga aktual input ke barang dalam proses atau produk yang selesai (berdasarkan jumlah produksi).
- Jumlah input x harga rata-rata total = biaya tahap sebelumnya (jika tahap awal, menjadi biaya bahan langsung).
Ini adalah contoh perhitungan biaya total dengan metode tiga bagian dan metode rata-rata total, tetapi tanpa menggunakan sistem manajemen biaya, perhitungan biaya total dengan metode rata-rata total hampir tidak mungkin, sehingga sebagian besar pabrik produksi berdasarkan perkiraan di Indonesia yang dimiliki oleh perusahaan Jepang mengadopsi biaya standar berbasis Excel.
Empat Standar Perhitungan Biaya yang Diakui Secara Praktis oleh Standar Akuntansi Internasional
Sebenarnya, metode perhitungan biaya yang paling akurat adalah perhitungan biaya individu. Namun, dalam produksi massal berkelanjutan, meskipun jumlah pesanan banyak, biaya yang terjadi pada dasarnya sama. Oleh karena itu, IFRS (Standar Akuntansi Internasional) secara praktis mengakui empat metode untuk menghitung biaya dan menilai persediaan: FIFO, metode rata-rata bergerak, metode biaya standar, dan metode rata-rata total.
Metode FIFO memerlukan pemilihan persediaan yang paling awal masuk setiap kali ada pengeluaran. Metode rata-rata bergerak memerlukan pembaruan harga rata-rata pada saat masuk. Metode-metode ini terutama dimaksudkan untuk menilai aset persediaan secara akurat pada saat pengeluaran, dan terlihat dalam sistem yang mengadopsi metode pencatatan berkelanjutan yang menghasilkan entri akuntansi setiap kali ada penerimaan dan pengeluaran persediaan.
Pertanyaan Umum | Biaya MTO dan MTS
Arah perhitungan untuk produksi pesanan dan produksi berdasarkan perkiraan.
Mengapa biaya individu cocok untuk MTO?
Karena spesifikasi dan lot berbeda untuk setiap proyek, lebih sesuai untuk mengikuti biaya berdasarkan unit pesanan.
Mengapa biaya total cocok untuk MTS?
Karena produk yang homogen diproses berdasarkan periode dan tahap, pengumpulan rata-rata lebih mudah dioperasikan.
Bagaimana dengan pabrik campuran?
Metode dibagi berdasarkan lini atau kelompok produk, dan aturan alokasi biaya umum disepakati terlebih dahulu.