


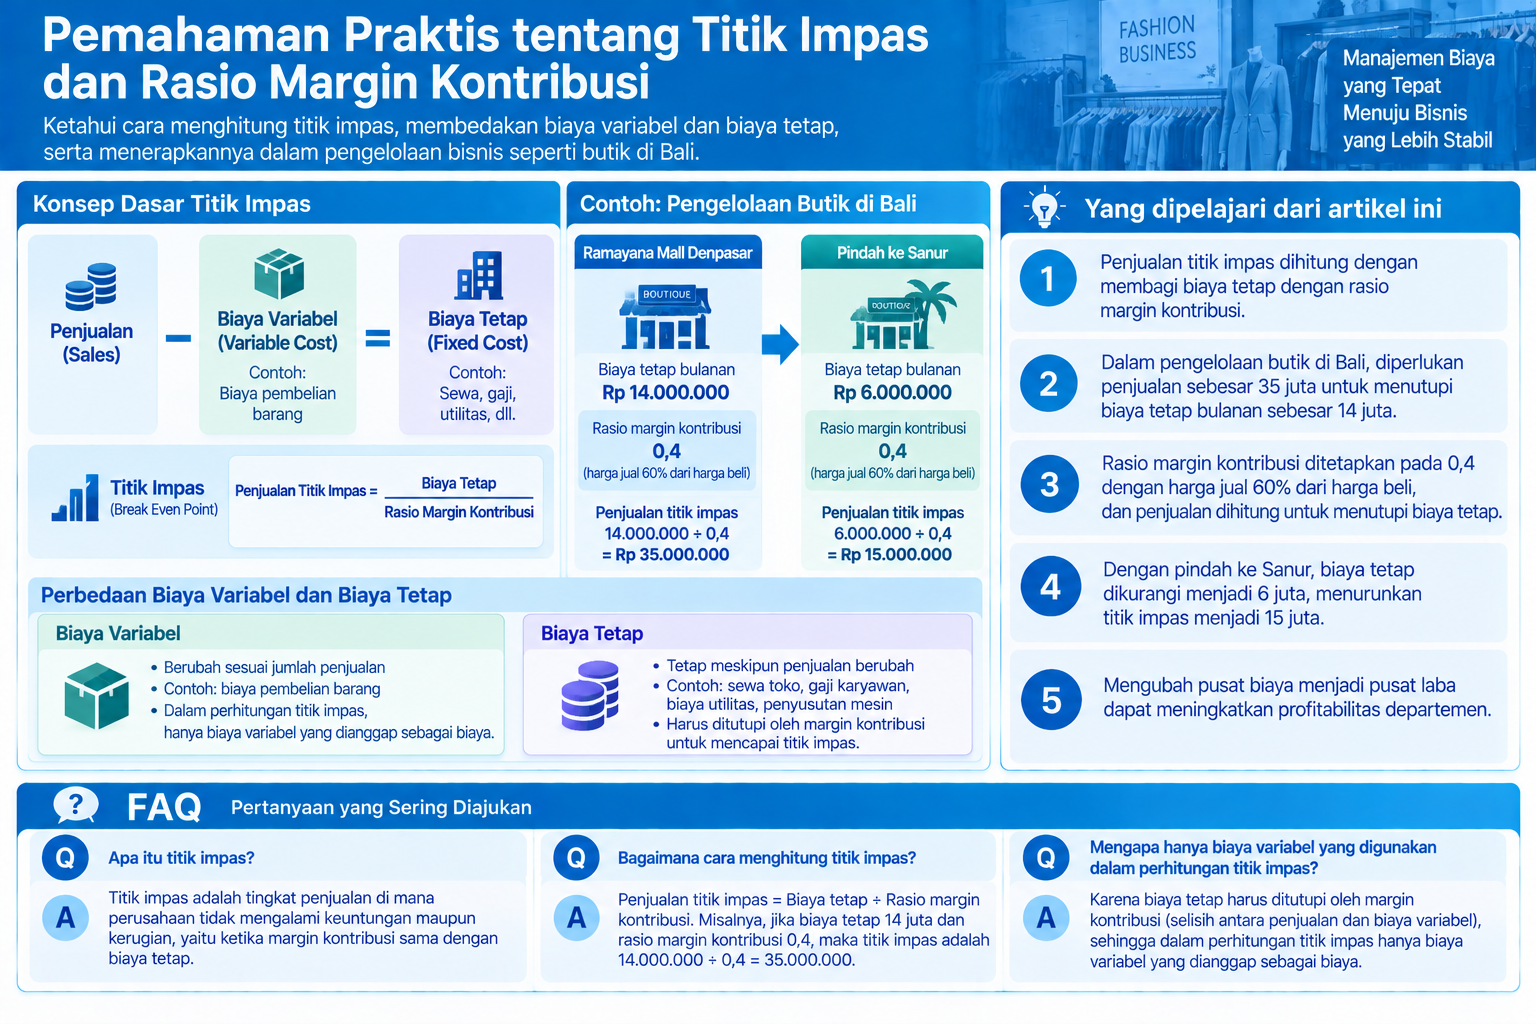
Biaya dibagi menjadi biaya variabel dan biaya tetap, dan penjualan yang diperlukan untuk menutupi biaya tetap disebut penjualan titik impas, menggunakan rasio margin kontribusi yang merupakan rasio harga beli terhadap penjualan. Dalam perhitungan biaya langsung, hanya biaya variabel yang dianggap sebagai biaya, dan dihitung berapa banyak pakaian yang perlu dijual untuk mencapai penjualan titik impas.
-
-
Sistem Manajemen Biaya di Indonesia
Pabrik tipe produksi massal di Indonesia mengadopsi perhitungan biaya komprehensif. Pabrik produksi berdasarkan pesanan individu mengadopsi perhitungan…
続きを見る
Yang dipelajari dari artikel ini
- Penjualan titik impas dihitung dengan membagi biaya tetap dengan rasio margin kontribusi.
- Dalam pengelolaan butik di Bali, diperlukan penjualan sebesar 35 juta untuk menutupi biaya tetap bulanan sebesar 14 juta.
- Rasio margin kontribusi ditetapkan pada 0,4 dengan harga jual 60% dari harga beli, dan penjualan dihitung untuk menutupi biaya tetap.
- Dengan pindah ke Sanur, biaya tetap dikurangi menjadi 6 juta, menurunkan titik impas menjadi 15 juta.
- Mengubah pusat biaya menjadi pusat laba dapat meningkatkan profitabilitas departemen.
Titik Impas: Tidak Ada Keuntungan, Tidak Ada Kerugian
Delapan tahun lalu, saya mengelola butik di Ramayana Mall Denpasar dan Jalan Danau Tamblingan Sanur di Bali. Strategi saya memanfaatkan "tren Jakarta yang datang terlambat tiga bulan ke Bali".
Setiap bulan, saya membeli pakaian impor dari China dengan model terbaru di toko grosir Mangga Dua Jakarta, mengirimkannya ke Bali dengan DAKOTA Cargo, dan menampilkannya di toko seminggu kemudian. Pakaian wanita, terutama untuk ABG (Anak Baru Gede), sangat bergantung pada kesegaran tren.
Titik impas menunjukkan berapa banyak (atau berapa) yang harus dijual untuk menutupi biaya sewa dan gaji, dan pada titik ini, tidak ada keuntungan maupun kerugian.
- Penjualan - Biaya Variabel = Biaya Tetap
- Margin Kontribusi = Biaya Tetap
Istri saya bertanggung jawab atas pembelian dan penjualan, sementara saya menangani pengiriman dan akuntansi, dengan toko dijalankan oleh 5 SPG (Sales Promotion Girls) dalam dua shift. Gaji SPG adalah 800 ribu rupiah per orang. Sebagai akuntan, saya pertama-tama berpikir untuk
- Menghasilkan biaya sewa 7 juta dan gaji 4 juta dari OMSET (penjualan)
Secara praktis, sewa dibayar di muka untuk satu tahun, jadi tidak ada kekurangan kas di akhir bulan, tetapi dihitung sebagai biaya tetap bulanan. Dengan penjualan 11 juta per bulan, ini mudah dicapai.
Selanjutnya, saya berpikir untuk
- Menggunakan OMSET-MODAL (biaya pembelian dalam harga pokok penjualan) untuk menutupi biaya sewa 7 juta dan gaji 4 juta
Namun, ini mulai terasa menantang. MODAL adalah "MODAL terhadap OMSET", jadi
- MODAL = Stok Awal Bulan + Pembelian Bulan Ini - Stok Akhir Bulan
dan ini adalah biaya variabel (biaya bahan langsung dalam manufaktur). Pakaian dijual sekitar 60% dari harga beli, jadi margin keuntungan adalah 0,4. Oleh karena itu, seharusnya
- 11 juta ÷ 0,4 = 27 juta
penjualan yang diperlukan untuk mencapai titik impas (the break-even point), di mana margin keuntungan terhadap harga beli adalah 0,4.
Dengan OMSET sekitar 22 juta, saya merasa cukup tenang. Mengelola toko di Bali yang hangat dengan cara yang santai membuat saya melupakan investasi awal (sewa tahun pertama) dan fokus pada pembayaran akhir bulan dan sedikit keuntungan. Namun, saat waktu pembaruan sewa mendekat, saya mulai merasa cemas.
Penjualan yang Diperlukan untuk Menutupi Biaya Tetap
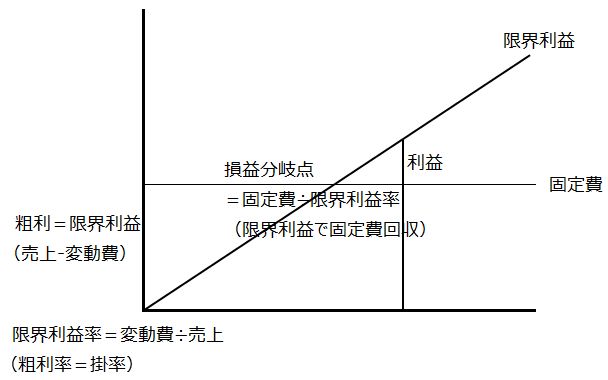
Konsep titik impas menunjukkan "jumlah atau nilai penjualan pakaian yang diperlukan untuk menutupi biaya sewa dan gaji bulanan", dan setidaknya mencapai penjualan yang tidak merugi. Bagi pengecer, masuk akal untuk menutupi biaya tetap dengan keuntungan dari barang yang dijual (penjualan - biaya variabel = margin kontribusi) pada akhir bulan.
- Biaya Tetap ÷ Rasio Margin Kontribusi = Penjualan Titik Impas
Ini disebut analisis CVP (Cost Volume Profit), yang menghitung penjualan pada titik "tidak ada keuntungan, tidak ada kerugian". Jika Anda tidak yakin dengan perhitungan di atas, silakan beri tahu kami.
Penting untuk mengunjungi lantai produksi, mengatasi ketidaknyamanan seperti panas, kemacetan, sakit punggung, dan kecelakaan tabrakan, untuk memahami situasi sebenarnya.
Meningkatkan Produktivitas dengan Meningkatkan Rasio Waktu Kerja Langsung
Saya mengelola butik di dalam mal di Bali selama sekitar dua tahun. Dengan biaya sewa tahunan sekitar 100 juta dan 6 SPG (Sales Promotion Girl) (800 ribu rupiah per orang per bulan), biaya tetap bulanan mencapai 14 juta, tetapi saya berhasil menutupi modal.
- Total Biaya = Total Biaya Variabel + Total Biaya Tetap
- Harga Satuan = Harga Variabel + Harga Tetap
Harga variabel (harga beli pakaian) tetap konstan terlepas dari penjualan, sementara harga tetap (sewa + gaji SPG) berbanding terbalik dengan penjualan. Jika membeli dengan harga 6 dan menjual dengan harga 10, rasio margin kontribusi adalah 0,4, dan untuk menutupi biaya tetap 14 juta per bulan, berapa banyak yang harus dijual?
- 14 juta ÷ 0,4 = penjualan 35 juta per bulan
Setelah penurunan wisatawan ke Bali akibat teror bom di Jakarta, biaya tetap (biaya SGA) menjadi beban, dan saya memutuskan untuk pindah ke Jalan Danau Tamblingan Sanur di depan Hardy's. Akibatnya, saya mengurangi SPG menjadi 2 orang, dan sewa turun menjadi sekitar 50 juta per tahun, mengurangi biaya tetap menjadi 6 juta per bulan.
- 6 juta ÷ 0,4 = penjualan 15 juta per bulan
Namun, Sanur saat itu sangat sepi, dan meskipun titik impas turun drastis setelah pindah, saya hanya bisa mencapai titik nol. Saya kemudian memutuskan untuk meningkatkan margin keuntungan dengan menjual batu alam seperti turquoise, amethyst, dan tiger eye yang murah, dengan menambah nilai menggunakan manik-manik perak.
Contoh: Saya melelehkan stok perak yang tidak terjual untuk pasar Jepang di rumah, mengolahnya menjadi manik-manik, dan merangkainya dengan benang pancing menjadi kalung dan gelang untuk dijual di toko. Wanita Barat membeli dalam jumlah besar, dan saya mulai mendapatkan keuntungan yang cukup. Poin pentingnya adalah, dengan membuat SPG yang tidak sibuk membuat aksesori sebagai pekerjaan sampingan, waktu kerja mereka yang sebelumnya 100% untuk promosi penjualan dan dihitung sebagai biaya SGA, sekarang dihitung sebagai biaya tenaga kerja langsung karena mereka melakukan pekerjaan produksi.
- Mengolah sendiri untuk menurunkan harga beli dan meningkatkan margin kontribusi
- Mengubah biaya SGA menjadi biaya tenaga kerja langsung untuk pengolahan sendiri, menghemat biaya pengolahan eksternal, dan meningkatkan laba kotor serta laba operasi
Ini berarti "mengubah waktu kerja tidak langsung menjadi waktu kerja langsung, sehingga mengubah biaya tetap menjadi biaya variabel (biaya pembelian)".
- Margin Kontribusi (Laba Kotor) = Penjualan - Biaya Variabel
Dengan SPG yang membuat produk, biaya variabel lebih rendah dibandingkan dengan biaya pengolahan eksternal yang biasanya ditambahkan ke harga beli.
- Laba Operasi = Margin Kontribusi - Biaya Tetap
Ini berarti bahwa meskipun tarif (berapa per jam) sama dengan waktu kerja dan biaya (gaji) yang sama, dengan meningkatkan rasio waktu kerja langsung, produksi meningkat, dan laba operasi meningkat.
Pengusaha Ingin Melihat Laba Operasi per Departemen dan Produk
Saya menjalankan bisnis sendiri di Bali selama sekitar 7 tahun, dan indikator yang saya perhatikan sehari-hari adalah penjualan, harga pokok penjualan, dan biaya SGA, serta seberapa banyak laba operasi yang dihasilkan oleh produk atau layanan. Sebagai pengusaha, ada keinginan untuk melihat laba operasi dengan mempertimbangkan biaya SGA per departemen atau kelompok produk. Selama tidak ada kesalahan dalam perhitungan biaya produksi yang menyebabkan kerugian, laba kotor tidak menjadi indikator langsung bagi manajemen.
Ketika saya kembali ke Jakarta dan menjadi penanggung jawab implementasi sistem, saya cenderung melihat sistem bisnis dari sudut pandang fungsional, melihat aliran bisnis dari pengadaan dan produksi ke inventaris dan akuntansi. Namun, pengusaha Jepang ingin melacak penjualan dari hasil penjualan ke inventaris dan pengadaan, dan memerlukan departemen atau kelompok produk.
Kategori dalam master item sistem bisnis dapat dibagi berdasarkan kemudahan manajemen inventaris dari sudut pandang manajer departemen, atau berdasarkan hubungan dengan penjualan dari sudut pandang penjual atau pengusaha. Master departemen didasarkan pada struktur organisasi perusahaan, tetapi jika ingin melakukan manajemen laba per unit divisi, perlu mendefinisikan departemen secara lebih rinci. Departemen umum juga diperlukan, dan departemen dalam sistem yang berfungsi sebagai pusat biaya didefinisikan secara datar, dengan departemen pengawasan yang lebih tinggi didefinisikan sebagai unit output laporan.
Dari Pusat Biaya ke Pusat Laba
Saat mengumpulkan biaya per unit pusat kerja (Work Center), pusat biaya biasanya berfungsi sebagai departemen. Dalam hal ini, hanya biaya yang dikumpulkan, dan pendapatan tidak dikumpulkan, sehingga pekerjaan atau tugas dengan profitabilitas tinggi tetapi biaya besar cenderung dihindari.
Oleh karena itu, dengan mengubah pusat biaya menjadi pusat laba, dan memberikan tanggung jawab atas pendapatan dan biaya (laba rugi), optimalisasi departemen untuk memaksimalkan laba dapat dilakukan. Namun, optimalisasi parsial tidak selalu berarti optimalisasi keseluruhan.
Pertanyaan Umum | Titik Impas dan Rasio Margin Kontribusi
Berikut adalah ringkasan singkat dari pertanyaan yang sering muncul terkait isi artikel ini.
Apa itu Titik Impas?
Titik impas adalah titik di mana penjualan mencapai jumlah yang cukup untuk menutupi biaya tetap. Pada titik ini, tidak ada keuntungan atau kerugian. Setelah melewati titik impas, keuntungan mulai diperoleh.
Apa itu Rasio Margin Kontribusi?
Rasio margin kontribusi adalah indikator yang menunjukkan rasio biaya variabel terhadap penjualan. Secara spesifik, margin kontribusi adalah jumlah yang diperoleh dari penjualan setelah dikurangi biaya variabel, dan rasio margin kontribusi adalah margin kontribusi dibagi dengan penjualan.
Bagaimana cara menghitung penjualan yang diperlukan untuk menutupi biaya tetap?
Penjualan yang diperlukan untuk menutupi biaya tetap dapat dihitung dengan membagi biaya tetap dengan rasio margin kontribusi. Misalnya, jika biaya tetap adalah 14 juta dan rasio margin kontribusi adalah 0,4, penjualan yang diperlukan adalah 35 juta.